ガリバーに自社ローンはある?審査落ちの真相と金利の落とし穴を徹底解説
「過去に支払いを遅延した経験があるけれど、ガリバーの自社ローンなら通るだろうか」「ガリバーのローン審査に落ちたという声を耳にして不安になった」――マイカー購入を検討する際、このような疑問を抱く方は少なくありません。業界最大手であるガリバーは店舗数も多く、最初に相談する窓口として候補に挙がりやすい存在です。
しかし、ネット上の情報には誤解も多く含まれています。結論から言えば、一般的な「自社分割払い」の意味での自社ローンと、ガリバーが実際に提供している金融商品は仕組みが根本から異なります。本稿では、2026年最新の与信トレンドを踏まえ、審査基準の実態、知っておくべき金利の注意点、そして万が一審査に不安がある場合の現実的な解決策までを客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ガリバーは自社直接割賦ではなく提携信販会社を通すオートローンが主流であり、完全な自社ローンとは性質が異なる
- 要点2:金利は実質年率でおよそ8%〜9.9%前後が相場となり、銀行系と比べて高めに設定されている点に注意が必要
- 要点3:信用情報に不安がある場合は、頭金の増額や連帯保証人の設定、あるいは真の自社ローン専門店を選択肢に入れるのが確実
【真実を検証】ガリバーに自社ローンはある?審査落ちの噂と仕組みの真相
「ガリバー 自社ローン」と検索する方の多くは、金融事故の履歴があっても販売店独自の判断で分割払いを受理してくれるシステムを期待しています。しかし実態を調査すると、ガリバー自体が直接ユーザーと割賦契約を結ぶいわゆる「自社ローン」は原則として取り扱っていません。店舗で案内されるのは、外部の信販会社が仲介する一般的な提携オートローンです。
それにもかかわらず「審査に落ちた」「ガリバーの自社ローンに落ちた」という口コミが散見されるのは、利用者が信販会社の審査を店舗独自の審査と混同して認識しているケースが多いためです。信販会社が入る以上、個人信用情報機関(CICやJICC)への照会が必ず行われます。したがって、「ガリバーならブラックでも無条件で通る」という言説は明確な誤りであり、通常のマイカーローンと同様の厳格な与信確認が実施されています。
【金利の落とし穴】ガリバー中古車ローンの実質年率と提携信販会社一覧
車体価格の安さだけに目を奪われていると、最終的な総支払額で大きな負担を背負うことになりかねません。ガリバーが提携している信販会社は業界大手を中心に構成されており、主に以下の企業が審査と債権回収を担っています。
ガリバー提携信販会社の代表例:
- オリエントコーポレーション(オリコ)
- ジャックス(JACCS)
- 三井住友カード(旧セディナ)
- プレミアグループ(プレミア株式会社)
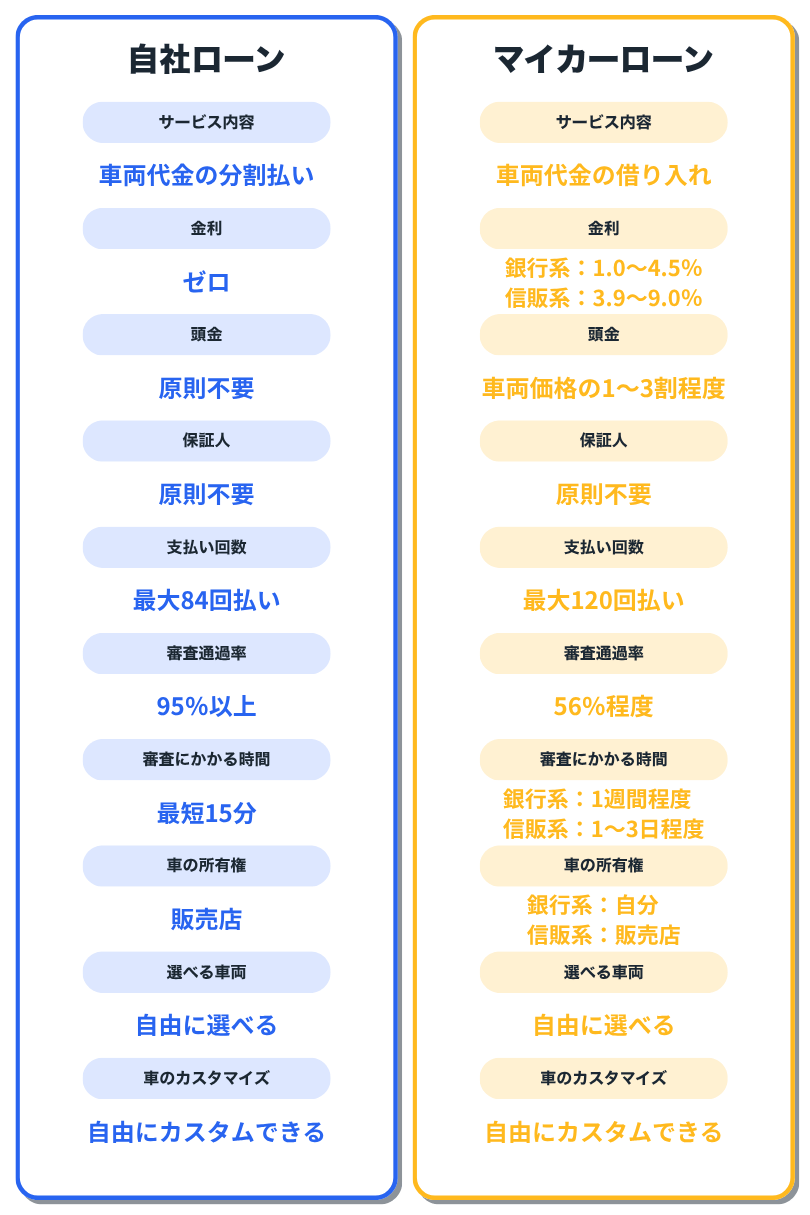
ここで着目すべきは金利設定です。都市銀行や地方銀行のマイカーローンが年1.5%〜3.5%程度であるのに対し、ガリバーの店頭で申し込む提携オートローンの金利は実質年率約7.9%〜9.8%(車両や契約条件によってはさらに上下)が一般的な目安となります。例えば、200万円を5年(60回払い)で組んだ場合、金利差だけで数十万円単位の総返済額の開きが生じます。「手続きが手軽で即決できる」という利便性の裏に、相応のコストが乗っている事実は把握しておくべきポイントです。
なぜ通らない?ガリバーのオートローン審査に落ちる主な理由と基準
「正社員として働いているのに落ちた」「他社借入が少ないはずなのに否決された」という声も少なくありません。中古車ローン審査に通らない理由には、明確な傾向が存在します。主な要因を整理すると、以下の4点に集約されます。
第一に、個人信用情報機関における異動情報の記録です。いわゆる金融ブラックと呼ばれる状態で、過去5年以内にクレジットカードの長期延滞、任意整理、自己破産などの履歴が残っている場合、信販会社は即座に否決の判断を下します。スマートフォン端末の分割代金の未払いなども見落としがちな落とし穴です。
第二に、年収に対する年間返済額の割合(返済負担率)のオーバーが挙げられます。自動車ローン単体だけでなく、既存のカードローンやリボ払い、住宅ローンなどを合算した年間の返済総額が、年収の30%〜35%を超えると警戒ラインに入ります。第三には、勤続年数が1年未満であったり、自営業や歩合給比率が高いなど、収入の継続性に懸念を持たれるケースです。
審査時間は即日?ガリバーオートローン審査通過率を底上げする購入対策
ガリバー店頭でのローン審査スピードは非常に迅速で、通常30分〜即日中には結果が判明します。この手早さが魅力である反面、事前の対策を怠ると一瞬で否決履歴が信用情報に刻まれてしまいます。審査通過率を確実に引き上げるためには、戦略的な準備が不可欠です。
有効な対策の一つが、車両本体価格の引き下げと頭金の投入です。借入希望額を100万円未満に抑えるだけで、信販会社の貸し倒れリスクが下がり、ボーダーライン上にいる方でも通過の可能性が大幅に高まります。また、複数社に同時に申し込むと「申込みブラック」と呼ばれる状態に陥るため、焦って短期間に何店舗も審査に出す行為は避けなければなりません。
さらに、親族など安定収入を持つ方を連帯保証人としてあらかじめ立てる準備をしておくことも決定打になります。信販会社側から「保証人を立てれば通過可能」と条件提示されるケースも多いため、柔軟に対応できる体制を整えておくのが賢明です。
ブラックでも車は買える?自社ローン取扱中古車店との比較と代替ルート
過去の金融事故が原因でガリバーの提携ローンに通らない場合でも、マイカーの取得を諦める必要はありません。近年は、信販会社を通さず販売店が直接分割を受け付ける自社ローン取扱中古車店の市場が成熟しています。
大手ディーラー系や全国チェーン店と、自社ローン専門店の特徴を比較すると以下の通りです。
| 比較項目 | ガリバー(信販オートローン) | 自社ローン取扱店(専門業者) |
|---|---|---|
| 審査方式 | 信用情報機関(CIC等)照会 | 独自の人物・現役収入審査 |
| 信用事故への対応 | 原則として審査落ち | 現在の返済能力を重視(対応可) |
| 金利の扱い | 実質年率7〜10%程度 | 金利0%(※車両代に手数料上乗せ) |
| 車両の選択肢 | 全国在庫数万台から選定可能 | 店舗在庫中心(比較的少なめ) |
自社ローン店は「現在の支払い能力(手取り月収や勤怠状況)」を基準にするため、過去に債務整理を経験した方でも契約できる確率が格段に高くなります。ただし、法定金利が発生しない代わりに保証料や手数料が車両価格に転嫁されているケースが多い点や、GPS装置(遠隔起動停止装置)の装着が義務付けられる事例がある点には留意してください。自身の信用状況に合わせて、無理のないルートを選択することが大切です。
【ガリバー 自社 ローン】に関するよくある質問(FAQ)
Q1:ガリバーの店舗独自で分割払いを受託してくれる「完全な自社ローン」は本当にありませんか?
A1:原則として存在しません。ガリバーが提供する分割購入プランはすべてオリコやジャックスなどの提携信販会社を介したオートローンです。そのため、信用情報機関に事故情報が記録されている場合、店舗側の裁量で通過させることはできません。
Q2:ガリバーでローン審査に落ちてしまった場合、再審査はいつから受けられますか?
A2:同条件・同信販会社での再審査はすぐに通る見込みが極めて低いです。別の信販会社へ打診するか、半年ほど期間を空けて信用情報の申込履歴が消えてから、頭金を増やす・連帯保証人を設定するなどの改善策を講じた上で再度アプローチするのが通例です。
Q3:パートやアルバイト、派遣社員でもガリバーのローンは組めますか?
A3:雇用形態だけで即座に否決されることはありません。勤続年数が半年以上あり、毎月安定した収入が証明できれば通過するケースは多々あります。ただし、借入可能額が低めに抑えられる傾向があるため、車両価格を80万円〜100万円前後に設定することが審査通過の近道となります。
まとめ:賢いローン選択で後悔のない中古車購入を
ガリバーにおける中古車購入は、圧倒的な在庫規模とアフターサポートの充実度が最大の強みです。一方で、利用するオートローンは外部信販会社による本格的な信用審査を伴うため、「自社ローンだから審査が緩い」という先入観を持って臨むのはリスクを伴います。
まずは自身の信用状況を客観的に見つめ直し、適正な予算設定を行うことが失敗を防ぐ第一歩です。万が一の審査落ちを避けるための頭金準備や連帯保証人の確保、さらには状況に応じた自社ローン専門店の活用など、多角的な視野を持って最善の1台を選び抜いてください。 (出典: ガリバー 自社 ローン(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
