退職金は平均いくら貰える?大企業との格差や手取り計算を徹底解説
長年勤め上げた会社を離れる際、老後の生活設計や転職後の軍資金として極めて大きなウエイトを占めるのが退職金です。物価高や社会保険料の負担増が続く2026年現在、自身の受け取れる金額が世間の相場と比べてどの水準にあるのか、不安や疑問を抱くビジネスパーソンが増加しています。
退職金制度は法的な義務ではなく、各企業の就業規則や退職金規程に基づいて支給されます。そのため、会社の規模、学歴、勤続年数、さらには退職理由(自己都合か会社都合か)によって受給額に数倍の開きが生じるケースも珍しくありません。損をしないためにも、税金が引かれた後のリアルな手取り額や最新の支給相場を正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:大卒・定年退職の平均相場は大企業で約2,200万円、中小企業で約1,100万円と約2倍の格差が存在する。
- 要点2:自己都合退職は会社都合・定年退職に比べて支給額が3〜5割程度減額されるケースが一般的である。
- 要点3:退職金には強力な税制優遇(退職所得控除)があり、勤続20年超は控除枠が急増して手取り率が高くなる。
【2026年最新退職金相場】大卒・高卒の平均額と定年退職金の中央値
厚生労働省の「就労条件総合調査」や中央労働委員会の最新統計データをもとに、定年まで勤め上げた場合の退職給付額(退職一時金・企業年金を含む)を整理すると、学歴や勤務先による明確な傾向が見えてきます。
大学卒(総合職・事務・技術職)の定年退職金の平均相場は約1,800万〜2,000万円前後で推移しています。一方、高校卒の場合は約1,500万〜1,700万円前後がひとつの目安です。
ただし、平均値は一部の高額受給者が全体を引き上げる傾向があるため、より実態に近い定年退職金の中央値を確認することが欠かせません。大卒・定年退職の中央値を見ると約1,500万〜1,600万円となっており、平均値よりも200万〜300万円ほど低いのが現実です。「平均2,000万円」という数値を鵜呑みにせず、中央値を基準にライフプランを立てる姿勢が求められます。
大企業と中小企業の退職金格差|規模や学歴によるリアルな支給実態
退職金において最も大きな乖離を生む要因が、企業の資本力や従業員規模による「企業間格差」です。経団連の調査(主に東証プライム上場等の大手企業)と、東京商工会議所などの中小企業向け調査を比較すると、その差は歴然としています。
従業員1,000人以上の大企業における大卒・勤続30年以上の定年退職金は平均約2,200万〜2,400万円に達します。これに対して、従業員300人未満の中小企業では平均約1,000万〜1,200万円にとどまり、生涯で手にする退職金には約1,000万円以上の開きが存在します。
さらに注目すべきは、そもそも退職金制度を設けていない企業の存在です。厚生労働省の統計によると、日本国内における退職金なし企業の割合は約25〜30%にのぼります。特に飲食・宿泊・小売・ITベンチャーなどの業界や小規模事業者では、退職金制度を廃止して月々の基本給やインセンティブに上乗せする給与体系へシフトする動きが加速しています。
【勤続年数別】退職金支給額のシミュレーションと自己都合退職の減額率
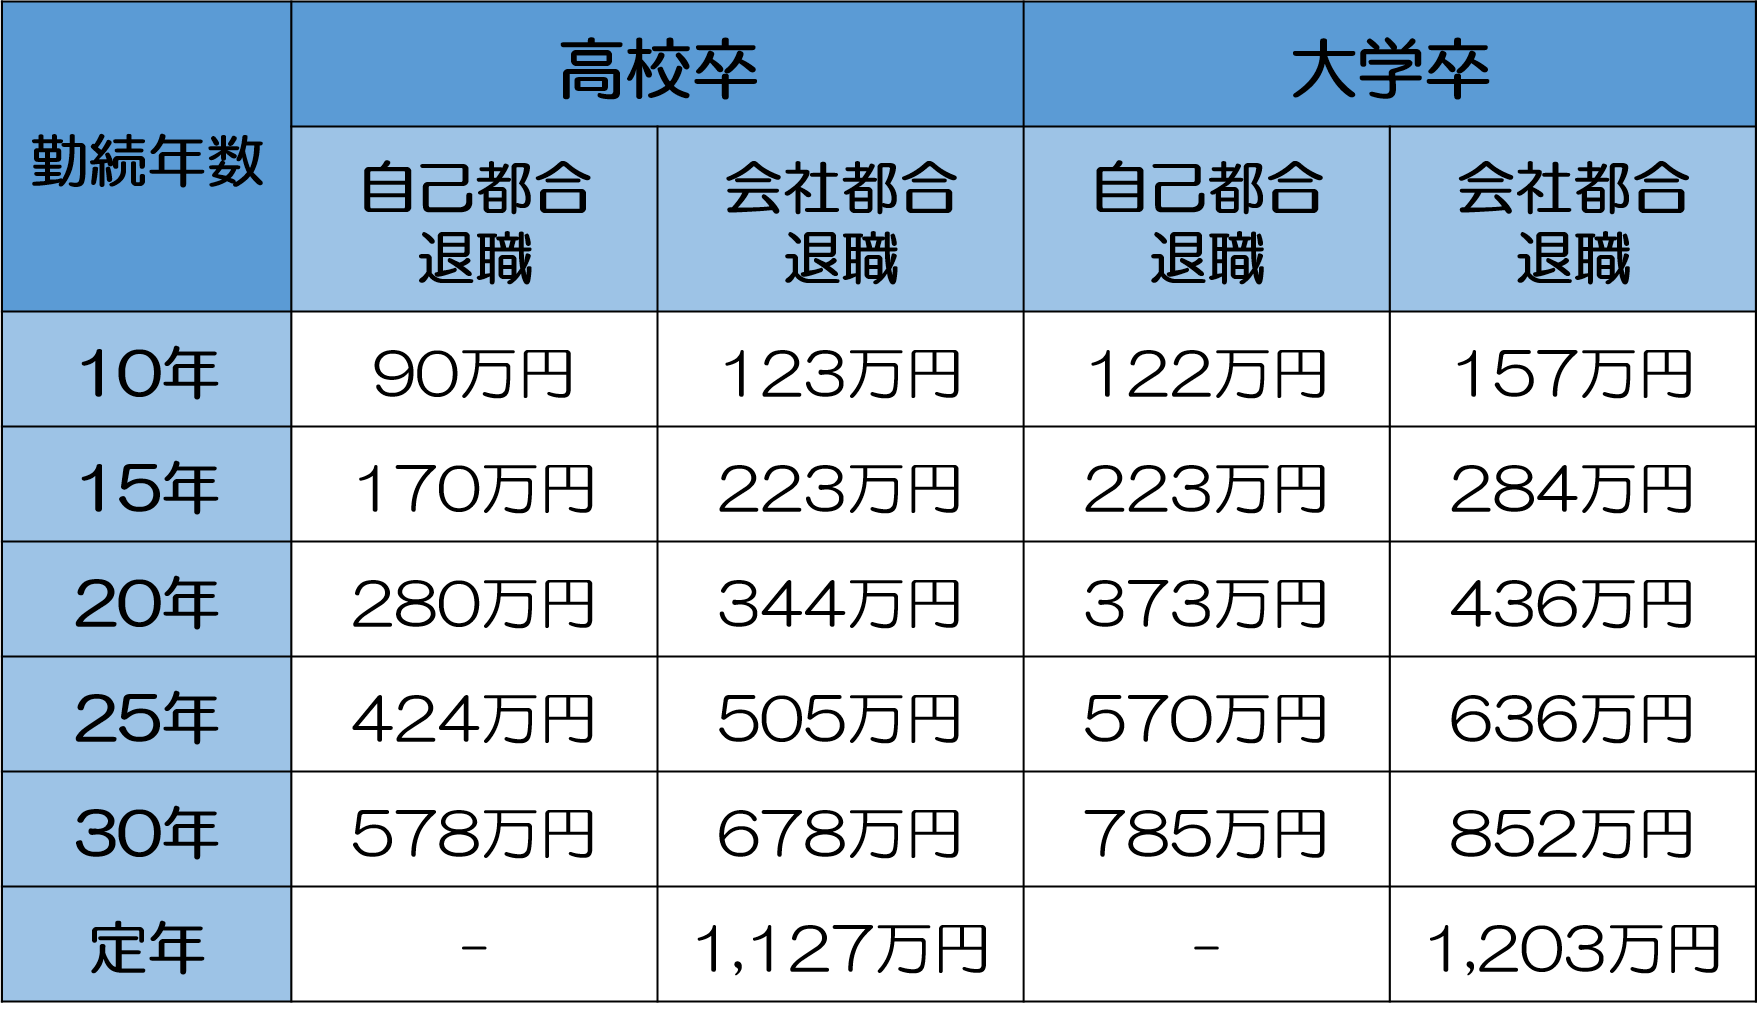
退職金の支給額は「勤続年数」の長さに比例してカーブを描くように増加します。一般的に勤続3年未満は支給対象外とする企業が多く、勤続年数ごとの一般的な目安は以下の通りです。
【勤続年数別の退職金相場目安(大卒・中小企業平均)】
・勤続3年:約20万〜40万円
・勤続5年:約40万〜80万円
・勤続10年:約150万〜250万円
・勤続20年:約400万〜700万円
・勤続30年:約900万〜1,200万円
キャリアアップや転職で途中で会社を辞める際、避けて通れないのが「退職理由による支給係数」です。定年や会社都合(倒産・リストラ・早期退職募集)での退職は100%支給されるのに対し、自己都合退職では支給額が30%〜50%程度カットされる自己都合退職減額率が適用されるケースが多いため、辞めるタイミングの慎重な見極めが欠かせません。
公務員の退職金はいくら?国家公務員退職手当と民間企業の比較
安定した待遇の代名詞とされる公務員の退職金も、民間企業の支給水準に合わせて定期的に見直しが行われています。人事院勧告に基づく最新のデータによると、国家公務員(行政職俸給表(一)適用者)が定年まで勤め上げた場合の国家公務員退職手当の平均受給額は約2,100万円です。
地方公務員(自治体の一般行政職)の場合もほぼ同水準であり、平均約2,000万〜2,200万円が支給されます。公務員の退職金は大企業と同等以上の水準を維持しており、民間中小企業と比較すると約1,000万円近く手厚い水準です。公務員制度では退職手当の算定式が法律・条例で厳格に定められており、業績悪化による未払いリスクが存在しない点も大きな強みといえます。
退職金の手取り計算と税金の仕組み|退職所得控除の計算方法を完全網羅
額面の退職金がそのまま口座に振り込まれるわけではありません。所得税および住民税が源泉徴収された後の金額が「手取り額」となります。ただし、退職金は長年の勤労に対する報奨としての性格が強いため、給与所得よりも大幅に税負担が軽くなる「退職所得控除」という優遇措置が用意されています。
【退職所得控除額の算出基準】
・勤続年数が20年以下:40万円 × 勤続年数(最低80万円)
・勤続年数が20年超:800万円 + 70万円 ×(勤続年数 − 20年)
課税対象となる「課税退職所得金額」は、(退職金支給額 − 退職所得控除額)× 1/2という計算式で求められます。控除額を引いた残額をさらに半分にした上で税率を掛けるため、税負担が極めて小さくなる設計です。
例えば、勤続30年で退職金2,000万円を受け取る場合のシミュレーションは次のようになります。
1. 退職所得控除:800万円 + 70万円 × 10年 = 1,500万円
2. 課税退職所得:(2,000万円 − 1,500万円)× 1/2 = 250万円
3. 所得税・住民税の合計:約35万円前後
4. 最終的な手取り額:約1,965万円(手取り率約98%)
勤務先に「退職所得申告書」を提出していれば適正な税率で源泉徴収されますが、提出を忘れると一律20.42%が差し引かれるため、確定申告の手間を省くためにも必ず事前提出を行いましょう。
退職金はいつもらえる?支給時期と受け取り時の注意点
退職後の生活資金計画を立てる上で、支給タイミングの把握は極めて重要です。退職金の支払い時期は法律で一律に義務付けられているわけではなく、企業の就業規則によって異なります。
一般的な支給時期は退職日から1〜3ヶ月後です。例えば3月末で定年退職した場合、4月下旬から6月頃に指定口座へ振り込まれます。企業年金や確定拠出年金(iDeCoや企業型DC)を併用している場合は、一時金と年金形式のどちらを選択するかによって初回振込月が変動します。
退職直後は住民税の普通徴収への切り替えや国民健康保険料の支払いが一気に発生するため、退職金が口座に着金するまでの数ヶ月間を乗り切る運転資金を手元に残しておくことが大切です。
【退職金はいくら貰える?】に関するよくある質問(FAQ)
Q1:転職を繰り返した場合、通算の退職金は定年まで一社に勤めた場合と比べて減りますか?
A1:一般的に減少します。退職金は勤続年数が長くなるほど支給カーブが跳ね上がり、税制上の「退職所得控除」も勤続20年超から年70万円枠に拡大するためです。ただし、企業型確定拠出年金(企業型DC)などを活用して年金資産をポータブルに移管し、適切に運用を継続していれば、トータル資産の目減りを最小限に抑えることが可能です。
Q2:退職金から引かれる税金は確定申告で取り戻せますか?
A2:退職時に会社へ「退職所得申告書」を提出して適正に源泉徴収されていれば、基本的に確定申告は不要であり還付も発生しません。しかし、申告書の提出を忘れて20.42%の過大な源泉徴収を引かれてしまった場合や、退職した年に再就職せず年間の給与所得が少なかった場合は、確定申告を行うことで納め過ぎた税金が還付されます。
Q3:退職金の「一時金受け取り」と「年金形式受け取り」はどちらがお得ですか?
A3:税制面だけを見れば、手厚い「退職所得控除」が使える一時金受け取りが圧倒的に有利です。年金形式(分割受け取り)にすると運用益が上乗せされるメリットがあるものの、毎年の「雑所得」として課税され、将来の健康保険料や介護保険料が跳ね上がる要因になります。両者を組み合わせる「併用受け取り」を選択できる企業も多いため、自身の年金見込み額と照らし合わせた試算が不可欠です。
まとめ:老後資金の不安を解消するために今すぐ確認すべきこと
退職金は企業規模や勤続年数、退職理由によって受給額に大きな格差が存在します。「定年を迎えれば数千万円入ってくる」という漠然としたイメージだけで老後設計を進めるのは危険です。
まずは自社の「退職金規程」を取り寄せ、現在の勤続年数に応じた概算支給額や自己都合退職時の減額ルールを確認することから始めてください。自社の支給相場と手取り額を正しく把握できれば、今後のキャリアプランや資産形成の方向性をより明確に描くことができます。 (出典: 退職 金 いくら(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
