【2026年最新】リースバックとは?急増のウラに潜む罠と後悔しない全知識
物価高や金利上昇局面が続く2026年、シニア世代を中心に資産整理や老後資金の確保手段として「リースバック」を選択する人が目立っています。持ち家を手放してまとまった現金を手にしつつ、引っ越しをせずにそのまま同じ家に住み続けられるという独自の利便性が、多くの家庭の関心を集めているためです。
しかし、手軽さに惹かれて安易に契約を結んだ結果、「思っていたより家賃が高い」「数年後に退去を迫られた」といった深刻なトラブルに直面するケースも後を絶ちません。今回は、リースバックの根本的な仕組みから意外な落とし穴、相場感、リバースモーゲージとの決定的な違いに至るまで、現場の最新取材データを基に分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:自宅を売却して一括で現金化し、賃貸契約を結ぶことで引っ越さずに住み続けられるのがリースバックの基本構造。
- 要点2:売却価格は市場相場の7〜8割程度にとどまり、割高な家賃設定や定期借家契約による退去リスクといったデメリットに十分な警戒が必要。
- 要点3:高齢者向け融資であるリバースモーゲージとの性質の違いを把握し、2026年の金利環境に合わせた複数社の比較検討が不可欠。
【仕組みと基礎】リースバックとは?利用者が急増する背景と基本フロー
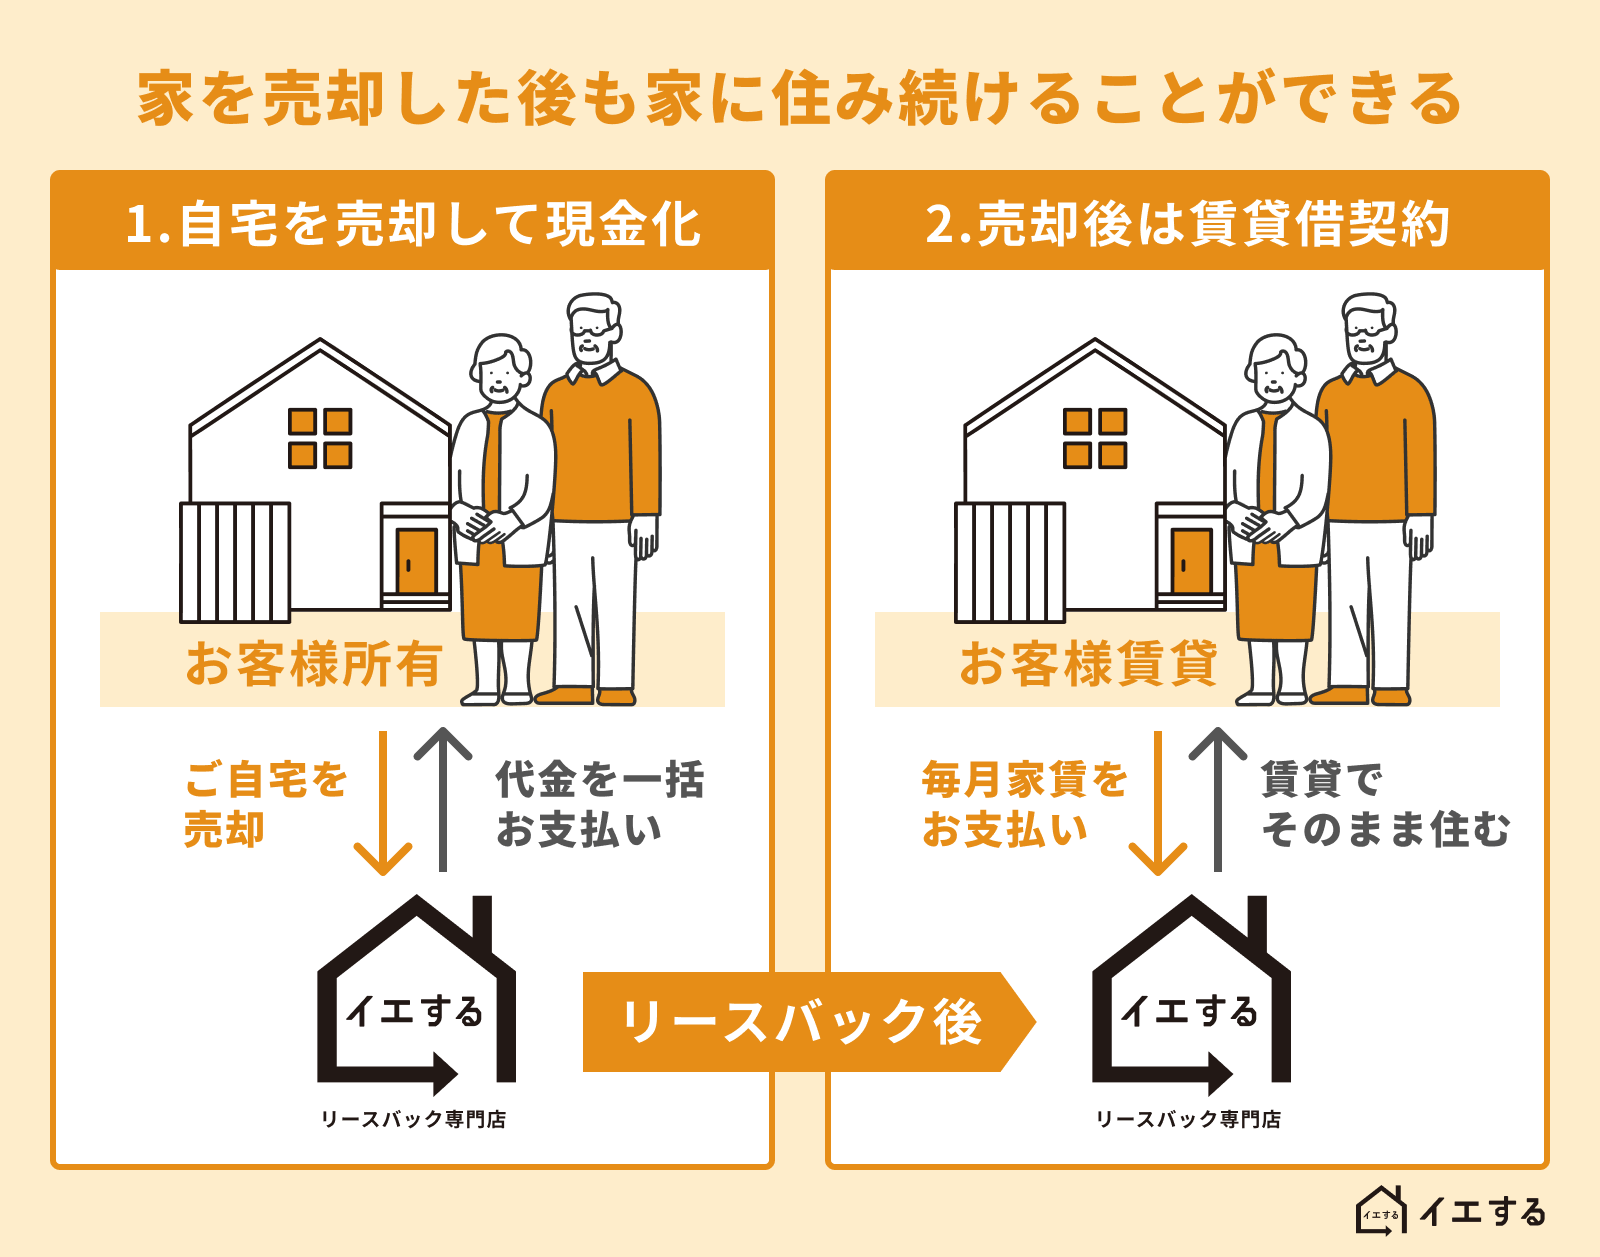
リースバック(セール&リースバック)とは、所有している戸建てやマンションなどの不動産を専門会社や投資家に売却し、同時にその買主と賃貸借契約を結ぶことで、売却後も元の住居に住み続ける手法を指します。
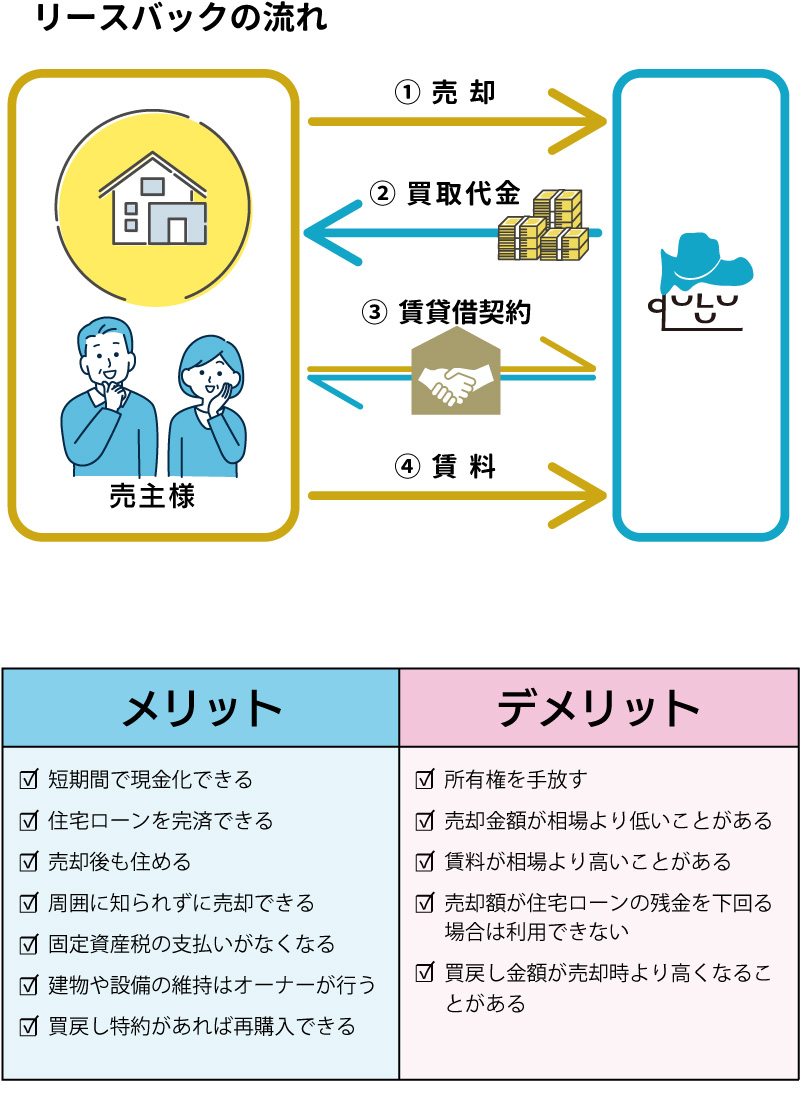
手続きの流れは明快です。まず事業者に物件の査定を依頼し、売買契約と賃貸借契約を同日または連続して締結します。売却代金が一括で口座に振り込まれた段階で所有権が移転し、翌月からは借主として月々の家賃を支払いながら生活を維持する形になります。
一般的な住宅ローンのような厳しい年収要件や勤続年数の審査基準が存在しない点も特徴です。買い手側が重視するのは「物件の資産価値」と「将来にわたる家賃の支払い能力」であるため、無職の高齢者や個人事業主、住宅ローンの残債を抱えた方でも利用しやすい背景があります。
【メリットと恩恵】まとまった現金化と固定資産税の負担消滅
リースバックの最大の強みは、住環境を1ミリも変えずにまとまった資金を手元に残せる点にあります。近隣住民に売却を知られる心配がなく、子どもの転校や高齢の家族への環境変化によるストレスを回避できます。
金銭面でも大きなメリットが生じます。所有者ではなく借主になるため、毎年春に送られてくる固定資産税や都市計画税の納税義務が一切なくなります。マンションであれば、管理費や修繕積立金の支払い義務も原則として新しい所有者(買主)へ移ります。
調達した売却代金の使途に制限がないことも利点です。老後資金の補填はもちろん、病気の治療費、事業資金の工面、あるいは相続トラブルを未然に防ぐための生前整理など、自由度の高い資金活用が実現します。
【デメリットと後悔】なぜトラブルが起きるのか?知っておくべき落とし穴
多くの恩恵がある一方で、構造上のリスクを理解せずに契約して後悔する事例が散見されます。典型的なデメリットは売却価格が市場相場の70〜80%前後に下がる点です。業者は将来の価格下落や空室リスクを織り込んで買い取るため、一般的な仲介売却に比べて手取り額は少なくなります。
さらに見落とせないのが、家賃相場の算出方法です。リースバックにおける家賃は近隣の賃貸相場ではなく、「売却価格 × 期待利回り(年6〜10%程度)÷ 12ヶ月」で機械的に計算されます。高く売れた場合、それに応じて毎月の家賃負担が重くのしかかり、数年で売却資金が底をつく家計破綻を招きかねません。
契約形態をめぐるトラブル事例も顕著です。契約が「普通借家契約」ではなく期間が限定された「定期借家契約」になっていた場合、契約期間満了時に再契約を拒否され、強制退去を余儀なくされる危険性があります。契約書に「再契約可能」と記載されていても、貸主側の都合で更新されないケースがあるため、契約形態の確認は生命線となります。
【徹底比較】リバースモーゲージとの違いと向いている人の条件
シニア層の資金調達としてリースバックと並び称されるのが「リバースモーゲージ」です。両者は似て非なる仕組みであり、適したユーザー像も大きく異なります。
リバースモーゲージは自宅を担保にした「融資(借入)」であり、所有権は自分に残ります。毎月の支払いは利息のみで済みますが、死亡時に元金を自宅の売却等で一括返済する設計です。対象物件の多くは土地付き戸建てに限定され、マンションは対象外となるケースが目立ちます。さらに、2026年のような金利上昇期には借入金利が引き上げられ、利息負担が膨らむリスクを孕んでいます。
これに対し、リースバックは完全な「売却」であるため、築古物件やマンションでも柔軟に取り扱われます。利息変動のリスクを負いたくない方や、物件種別を問わず確実に現金を確保したい方にはリースバックが有力な選択肢です。
【買い戻しのリアル】再取得の条件と価格設定のハードル
「生活が落ち着いたら、将来的に我が家を買い戻したい」と考える利用者は少なくありません。リースバックでは契約時に「買戻し特約」を付帯させることで、将来的に自宅を再び購入する権利を確保できます。
ただし、買い戻し条件のハードルは極めて高いのが実情です。一般的に、買戻し価格は「当初の売却価格の1.1〜1.3倍程度」に設定されます。事業者の事務手数料や登記費用、利益分が上乗せされるためです。
一度手放した家を買い戻すには、売却時以上のまとまった資金や新たな住宅ローンの審査通過が必要です。「いつでも買い戻せる」という甘い見通しだけで契約を進めるのは極めて危険といえます。
【2026年最新動向】信頼できるおすすめ業者の選び方と評判の見極め方
不動産取引の透明化が進む2026年現在、大手不動産会社から信託銀行グループ、専業ベンチャーまで多様な事業者が参入しています。サービスが多様化する中、優良事業者を見抜くための基準を整理しておくことが肝要です。
事業者選定において最も重視すべきは、長期的な居住を保証する「普通借家契約」に対応しているかどうかです。また、提示された家賃が近隣の適正相場から大きく乖離していないか、将来の賃料値上げ規定が過度に一方的でないかを厳格に見極める必要があります。
ネット上の口コミや評判を鵜呑みにせず、必ず最低3社以上の相見積もりを取得してください。買取価格の高さだけでなく、月額賃料、更新料の有無、設備修繕費用の負担区分(給湯器やエアコン故障時の対応)まで総合的に比較検討する姿勢が、最善の契約を引き寄せる鍵となります。
【リースバックとは】に関するよくある質問(FAQ)
Q1:住宅ローンがまだ残っていますが、リースバックを利用できますか?
A1:利用可能です。ただし、売却代金で住宅ローンの残債を一括完済できることが前提条件となります。売却価格がローン残高を下回る(オーバーローン)場合は、手持ち資金を足して相殺するか、金融機関との個別交渉が必要です。
Q2:リフォームやペットの飼育は売却後も続けられますか?
A2:物件の所有権が買主に移るため、賃貸借契約の規定に従う必要があります。契約時に「ペット飼育可」や「原状回復義務の免除」などの特約を盛り込むことで、従前通りの生活を維持できるケースが多いです。
Q3:契約後に家賃が払えなくなったらどうなりますか?
A3:通常の賃貸住宅と同様に、一定期間の滞納が続くと賃貸借契約が解除され、立ち退きを求められることになります。生活防衛資金を手元に残し、毎月の年金や収入で無理なく支払い続けられる家賃設定に抑えることが極めて重要です。
まとめ:老後資金と住まいの選択肢を冷静に見極める
リースバックは、長年慣れ親しんだ自宅に住み続けながら資金難を解決できる優れた手法です。一方で、相場より低い売却価格や月々の家賃負担、契約形態に伴う退去リスクなど、固有の注意点も存在します。
目先の現金調達だけに目を奪われることなく、将来の生活収支を冷静にシミュレーションし、リバースモーゲージや通常売却とも比較しながら、家族全員が納得できるベストな選択肢を導き出してください。 (出典: リース バック と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
