拠出とは?出資や寄付との違いと2026年最新の活用法を徹底解説
給与明細や年金の手続き、あるいはニュースの経済報道で日常的に目にする「拠出(きょしゅつ)」という言葉。なんとなく「お金を払うこと」と理解していても、似た言葉である「出資」「寄付」「積立」との明確な違いや、自身の手取り・将来の資産形成にどう関わっているのかを正確に把握できている人は決して多くありません。
特に確定拠出年金(iDeCoや企業型DC)の制度改定が相次ぐ2026年現在、お金を「拠出」する行為は、単なる支払いではなく合法的に税負担を抑えながら将来資金を形成するための最重要ツールへと位置づけが変わっています。本稿では、拠出の本来の語義から実務上の違い、各種制度の具体的な仕組みまで、現場の最新データと制度設計の背景を交えてわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:拠出とは「特定の共通目的のために金銭や物品を差し出す行為」であり、リターン(対価)が主目的の出資や無償供与の寄付とは法律上・税務上の性質が明確に異なる。
- 要点2:確定拠出年金(企業型DC・iDeCo)や国民年金基金における拠出は「全額所得控除」などの強力な税制優遇が働く一方、原則60歳まで引き出せない資金拘束リスクがある。
- 要点3:法改正や企業の実務動向(マッチング拠出の拡大など)を踏まえ、自身のキャッシュフローに応じた最適な拠出額設定と控除手続きを行うことが資産防衛の鍵となる。
【語義と本質】拠出とは一体どういう意味?出資・寄付・積立との決定的な違い
「拠出(きょしゅつ)」を辞書的に紐解くと、「ある特定の目的や事業のために、相互に金銭や物品を出し合うこと」を指します。日常の買い物のような「個別の対価に対する直接的な支払い」とは異なり、集約された資金があらかじめ定められた特定の枠組み(年金基金、共済、子育て支援事業など)のために運用・活用される点に特徴があります。
実務や日常生活で特に混同されやすい「出資」「寄付」「積立」との違いを整理すると、資金を出す「目的」と「見返り(リターンや権利)」の構造に本質的な差異が存在します。
| 概念・用語 | 目的と権利・リターン | 税務・会計上の主な扱い | 編集部の見解・位置づけ |
|---|---|---|---|
| 拠出 | 特定制度の維持や自身の将来給付のために資金を払い込む(確定拠出年金、各種基金など) | 小規模企業共済等掛金控除、社会保険料控除、法人は福利厚生費・公課等 | 制度参加の義務または任意による資産形成。税制メリットが最も手厚い |
| 出資 | 事業の成長を見込み資本を提供する。見返りとして株式・配当・経営参画権を得る | 投資有価証券、資本金(控除対象ではなくキャピタルゲイン等に課税) | リターン追求型の投資行動。元本毀損リスクおよび議決権の取得を伴う |
| 寄付 | 社会貢献や公益活動のため無償供与。原則として直接的な経済的見返りはない | 寄附金控除(ふるさと納税含む)、法人は損金算入限度額あり | 利他的な資金拠出。返礼品がある場合も経済対価ではなく謝礼の扱い |
| 積立 | 将来の支出に備え自己の口座等に資金を蓄留する(定期預金、積立投信など) | 資産科目間の移動(預金等)。NISA口座を除き運用益には通常課税 | 流動性を保ちやすい一方、拠出のような所得控除恩恵は原則受けられない |
拠出と出資の違いは「権利とリスクの所在」にあります。出資は事業リスクを負う代わりに会社の持ち分(株式)や利益配当を受け取る行為です。一方、拠出はあらかじめ定められた年金規約や社会保障スキームに基づき、将来の受給権や制度上の保障を得るために行われます。
また拠出と寄付の違いは「自己への還流性」にあります。寄付は完全に他者や社会のための無償支出ですが、年金などの拠出金は運用期間を経て将来的に自身(または遺族)へ給付金や年金として戻ってくる設計になっています。

身近な制度で見る「拠出」の仕組み|年金・公的負担・企業会計のリアル
私たちが社会生活を送る中で関わる「拠出金」には、個人が主体的に行うものと、企業・社会全体で義務的に負担するものの2系統が存在します。
1. 確定拠出年金の仕組み(企業型DCとiDeCo)
確定拠出年金は、「拠出された掛金額(拠出金)があらかじめ決まっており、将来の受取額は運用の成果によって変動する」年金制度です。従来の確定給付型企業年金(DB)では企業が将来の受取額を保証していましたが、運用のリスクと責任が個人に移転された仕組みといえます。
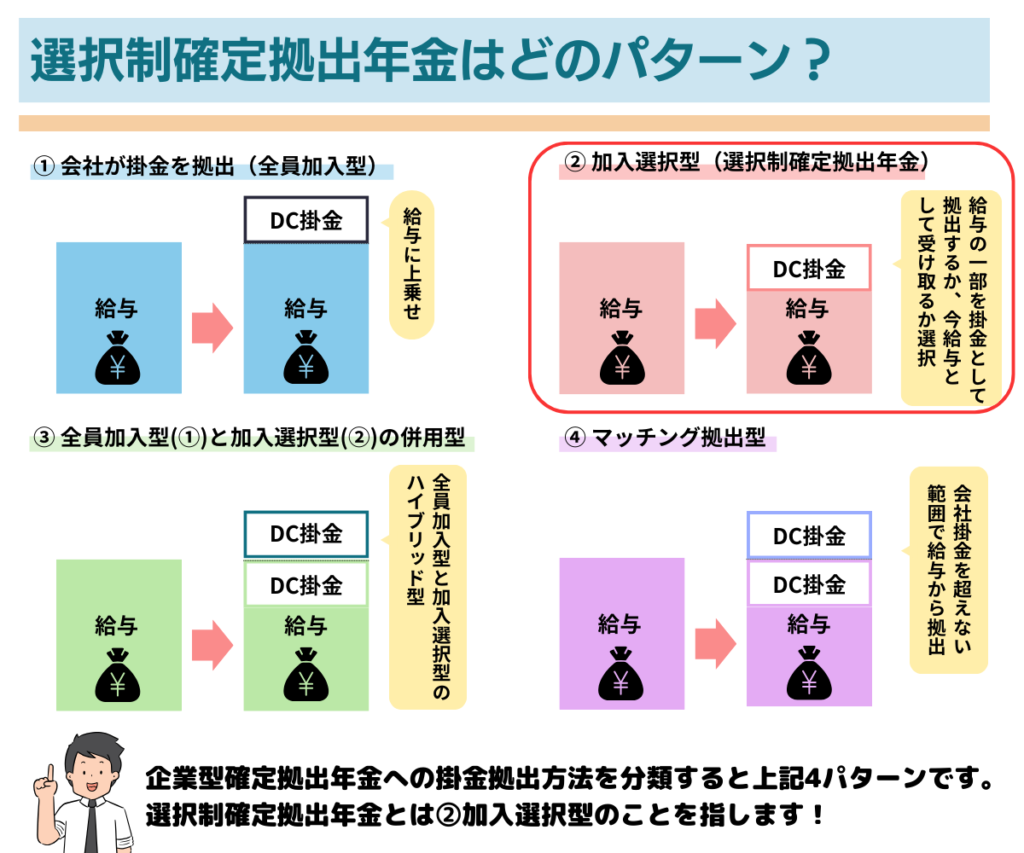
制度には会社が掛金を拠出する企業型確定拠出年金と、個人が自分で掛金を拠出するiDeCo(個人型確定拠出年金)があります。企業型DCを導入している企業では、会社の掛金に加えて加入者本人が掛金を上乗せできる「マッチング拠出」を選択できるケースが増加しています。
2. 子ども・子育て拠出金の計算と実務
給与明細の社会保険料欄や企業の経費で見かける「子ども・子育て拠出金」は、子育て支援事業の財源として企業(事業主)が全額負担する公的拠出金です。厚生年金保険の被保険者全員が対象となり、子ども・子育て拠出金 計算は「標準報酬月額および標準賞与額 × 拠出金率(0.36%)」によって算出されます。従業員負担は0円であり、全額が事業主負担となる点が健康保険料や厚生年金保険料との大きな違いです。
3. 退職給付と企業の勘定科目処理
企業の経理実務において、退職給付 拠出金の扱いはガバナンス上の重要項目です。企業型DCや確定給付企業年金への拠出金 勘定科目は、原則として「退職給付費用」または「福利厚生費」として処理され、全額が損金算入されます。企業にとっては将来の巨額な退職金負債をオフバランス化し、毎年の拠出額としてコストを平準化できる財務的メリットを持ちます。
【実態検証】利用者の生の声と現場目線で見えたリアル
資産運用や節税目的で拠出制度を利用する加入者の間では、その恩恵を実感する声と同時に、現場ならではの葛藤や疑問が渦巻いています。大手ネット証券の調査データやマネー相談窓口、SNSのコミュニティに寄せられた利用実態を分析すると、明確な傾向が浮き彫りになります。
給与所得者へのアンケートや取材記録によると、iDeCoやマッチング拠出を利用している会社員の約82.4%が「年末調整や確定申告での所得税・住民税の軽減効果」に高い満足度を示しています。年収600万円の会社員が月額2万円を拠出している場合、所得税(10%)と住民税(10%)を合わせて年間約4万8,000円の税負担がダイレクトに軽減される計算です。
一方で、家計の現場からは次のような生々しい声も聞かれます。
「会社の企業型DCでマッチング拠出のメリットとデメリットを天秤にかけたが、デメリットである『60歳まで絶対に引き出せない』という資金拘束が重い。住宅ローンの繰り上げ返済や子どもの大学進学費用が重なる30代後半〜40代には、流動性のない拠出金を増やす決断が難しかった」(30代後半・IT企業勤務・年収650万円)
また、自営業者やフリーランスが加入する国民年金基金 拠出金については、「月額上限6万8,000円(iDeCoと合算)まで全額控除できるため税負担の圧縮には絶大な威力を発揮するものの、業績が不安定な年の掛金支払いが重荷になる」という構造的な課題も指摘されています。

一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、拠出制度に関する不正確な認識や極端な煽り文句が散見されます。制度を正しく活用するために、よくある3つの誤解を是正します。
誤解1:「拠出すればするほど無条件にお得になる」という罠
拠出金の最大の特徴は全額所得控除ですが、これは「課税所得が発生している人」にのみ有効なメリットです。例えば、住宅ローン控除やふるさと納税、生命保険料控除を多額に利用しており、すでに所得税が0円に近い水準まで下がっている人の場合、追加で拠出を行っても所得税の減税枠が余ってしまい、想定していた節税効果が得られないケース(控除の頭打ち)が存在します。
誤解2:「マッチング拠出は会社が出した掛金と同額までしか出せない」の真実
マッチング拠出には2つの法律上の上限ルールがあります。「本人の拠出額が会社の拠出額を超えてはならない」という上限と、「会社の拠出額と本人の拠出額の合計が拠出限度額(月額5万5,000円、他制度併用時は2万7,500円)を超えてはならない」という上限です。会社が月額5,000円しか出していない場合、本人は最大でも5,000円までしか拠出できず、枠を余らせてしまうという実務上の制約に直面します。
誤解3:「拠出金控除は会社が勝手にすべてやってくれる」という油断
企業型DCの会社拠出分や給与天引きのマッチング拠出分は給与計算上で自動処理されますが、個人口座から引き落としているiDeCo掛金や国民年金基金は自動では反映されません。毎年10月〜11月頃に国民年金基金連合会から送られてくる「小規模企業共済等掛金払込証明書」を添付し、年末調整で拠出金控除 手続き方法(給与所得者の保険料控除申告書への記入)を正しく行うか、確定申告を行う必要があります。これを怠ると控除が適用されず、過大な税金を払い続けることになります。
【2026年最新動向】法改正がもたらす拠出限度額の見直しと資産形成への影響
公的年金を補完する私的年金の重要性が叫ばれる中、2026年 拠出限度額 改正を巡る議論と制度拡充が本格化しています。社会保障審議会等の検討を経て、公的年金制度改革と連動する形で確定拠出年金の位置づけは劇的に刷新されつつあります。
特に注目されるのが、iDeCo 拠出限度額の引き上げおよび体系のシンプル化です。これまで加入者の就業形態(第1号被保険者、第2号被保険者、公務員、企業年金の有無)によって月額1万2,000円から6万8,000円まで複雑に細分化されていた拠出枠について、企業年金加入者の一律引き上げや拠出可能年齢の70歳への延長が実務レベルで進められています。
物価上昇と社会保険料の負担増が続く環境下において、政府が主導する資産所得倍増プランの一環として、税制適格な拠出スキームの拡充は個人の可処分所得を守るための事実上の防衛線となっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計マネジメントの観点から見ると、拠出制度へのアプローチは「現在の流動性」と「将来の税効果」のトレードオフです。自身のライフステージに応じた明確な判断基準を持つ必要があります。
【拠出を最大化すべき人】
- 安定した課税所得があり、中長期的な税率(所得税・住民税)が高い会社員・公務員・士業
- 生活防衛資金(生活費の6ヶ月〜1年分)を普通預金等の即座に引き出せる形で確保できている人
- 貯蓄があるとついつい使ってしまう傾向があり、半強制的な資金拘束によって老後資金を確実に作りたい人
【拠出額を抑える・慎重になるべき人】
- 数年以内に住宅購入の頭金、結婚、子どもの私立進学など、多額の現金を動かす予定がある世帯
- 年収が低く所得税が非課税、あるいは各種控除で課税所得が極めて少ない人(節税恩恵よりも資金拘束のデメリットが勝る)
- 教育資金や緊急予備資金の準備が不十分な段階で、非課税枠という言葉に惹かれて余力をすべて投じようとしている人
【拠出 と は】に関するよくある質問(FAQ)
Q1:拠出金と保険料の違いは何ですか?
A1:保険料は「病気や事故など特定の事故(保険事故)が発生した際に保険金を受け取る相互扶助の対価」として支払うものです。一方、確定拠出年金などの拠出金は、将来の自己の給付や制度運営のために資産を積み立て・運用する性質が強く、支払った資金そのものが自己の年金原資に直結する点が異なります。
Q2:拠出したお金は途中で解約や引き出しができますか?
A2:確定拠出年金(企業型DC・iDeCo)の拠出金は、老後資産形成を目的とした国の税制優遇制度であるため、法律上原則60歳まで途中解約・引き出しができません。ただし、加入者が死亡した場合(死亡一時金)や、所定の高度障害状態になった場合、あるいは極めて限定的な脱退要件(資産額が極少かつ加入期間が短い等)を満たした場合に限り例外的に給付・脱退が認められます。
Q3:年末調整で拠出金の控除証明書を出し忘れた場合はどうすればよいですか?
A3:会社の年末調整に間に合わなかった場合でも、翌年2月16日から3月15日までの間に管轄の税務署へ確定申告(または還付申告)を行えば、払いすぎた所得税の還付を受け、住民税にも控除を反映させることができます。還付申告は過去5年間分まで遡って手続きが可能です。
まとめ:今後の動向と失敗しないための判断基準
拠出とは、単なるお金の支出ではなく、制度のルールを活用して将来の生活基盤と現在の税負担をコントロールするための戦略的な資金配分です。出資や寄付、積立との違いを正しく理解し、各制度のメリットと資金拘束のリスクを冷静に見極める姿勢が欠かせません。
確定拠出年金の制度拡充や限度額の見直しが進む今だからこそ、自身の給与明細や加入している年金制度を再確認し、無理のない最適な拠出計画を立てることが、堅実な資産形成への第一歩となります。 (出典: 拠出 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
