不動産評価額の調べ方完全版!2026年知らなきゃ損する5つの価格
実家の相続や住み替え、資産整理などをきっかけに、所有する土地や建物の価値を把握しようとして「不動産の評価額」を調べ始めたものの、調べる場所によって提示される金額が大きく異なり、混乱してしまうケースが後を絶ちません。実は、日本の不動産には目的に応じて「5つの異なる公的・私的価格(一物五価)」が存在しており、どの基準を参照しているかを理解していないと、売却時や相続税の申告で数百万円単位の損失を被る危険性があります。
2026年現在の不動産市場は、建築資材や人件費の高騰、金利動向の変化、さらに都市部と地方部での二極化が顕著に進んでおり、過去の相場感覚が通用しにくくなっています。本稿では、不動産取引の現場取材や関連省庁の最新統計に基づき、不動産評価額の正しい計算手順、公的書類の取得方法から、査定シミュレーションの賢い活用術までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産には「実勢価格」「公示地価」「基準地価」「相続税路線価」「固定資産税評価額」という5つの異なる評価軸が存在する。
- 要点2:固定資産税評価額や路線価を起点に、土地の平米数や建物の法定耐用年数を掛け合わせることで、概算の市場相場を自力で算出可能。
- 要点3:ネットの無料一括査定の金額は「売却可能額」ではなく「提案価格」であるため、客観的な公的データと照らし合わせた見極めが不可欠。
【2026年最新】不動産評価額に潜む「5つの価格」の真相と調べ方
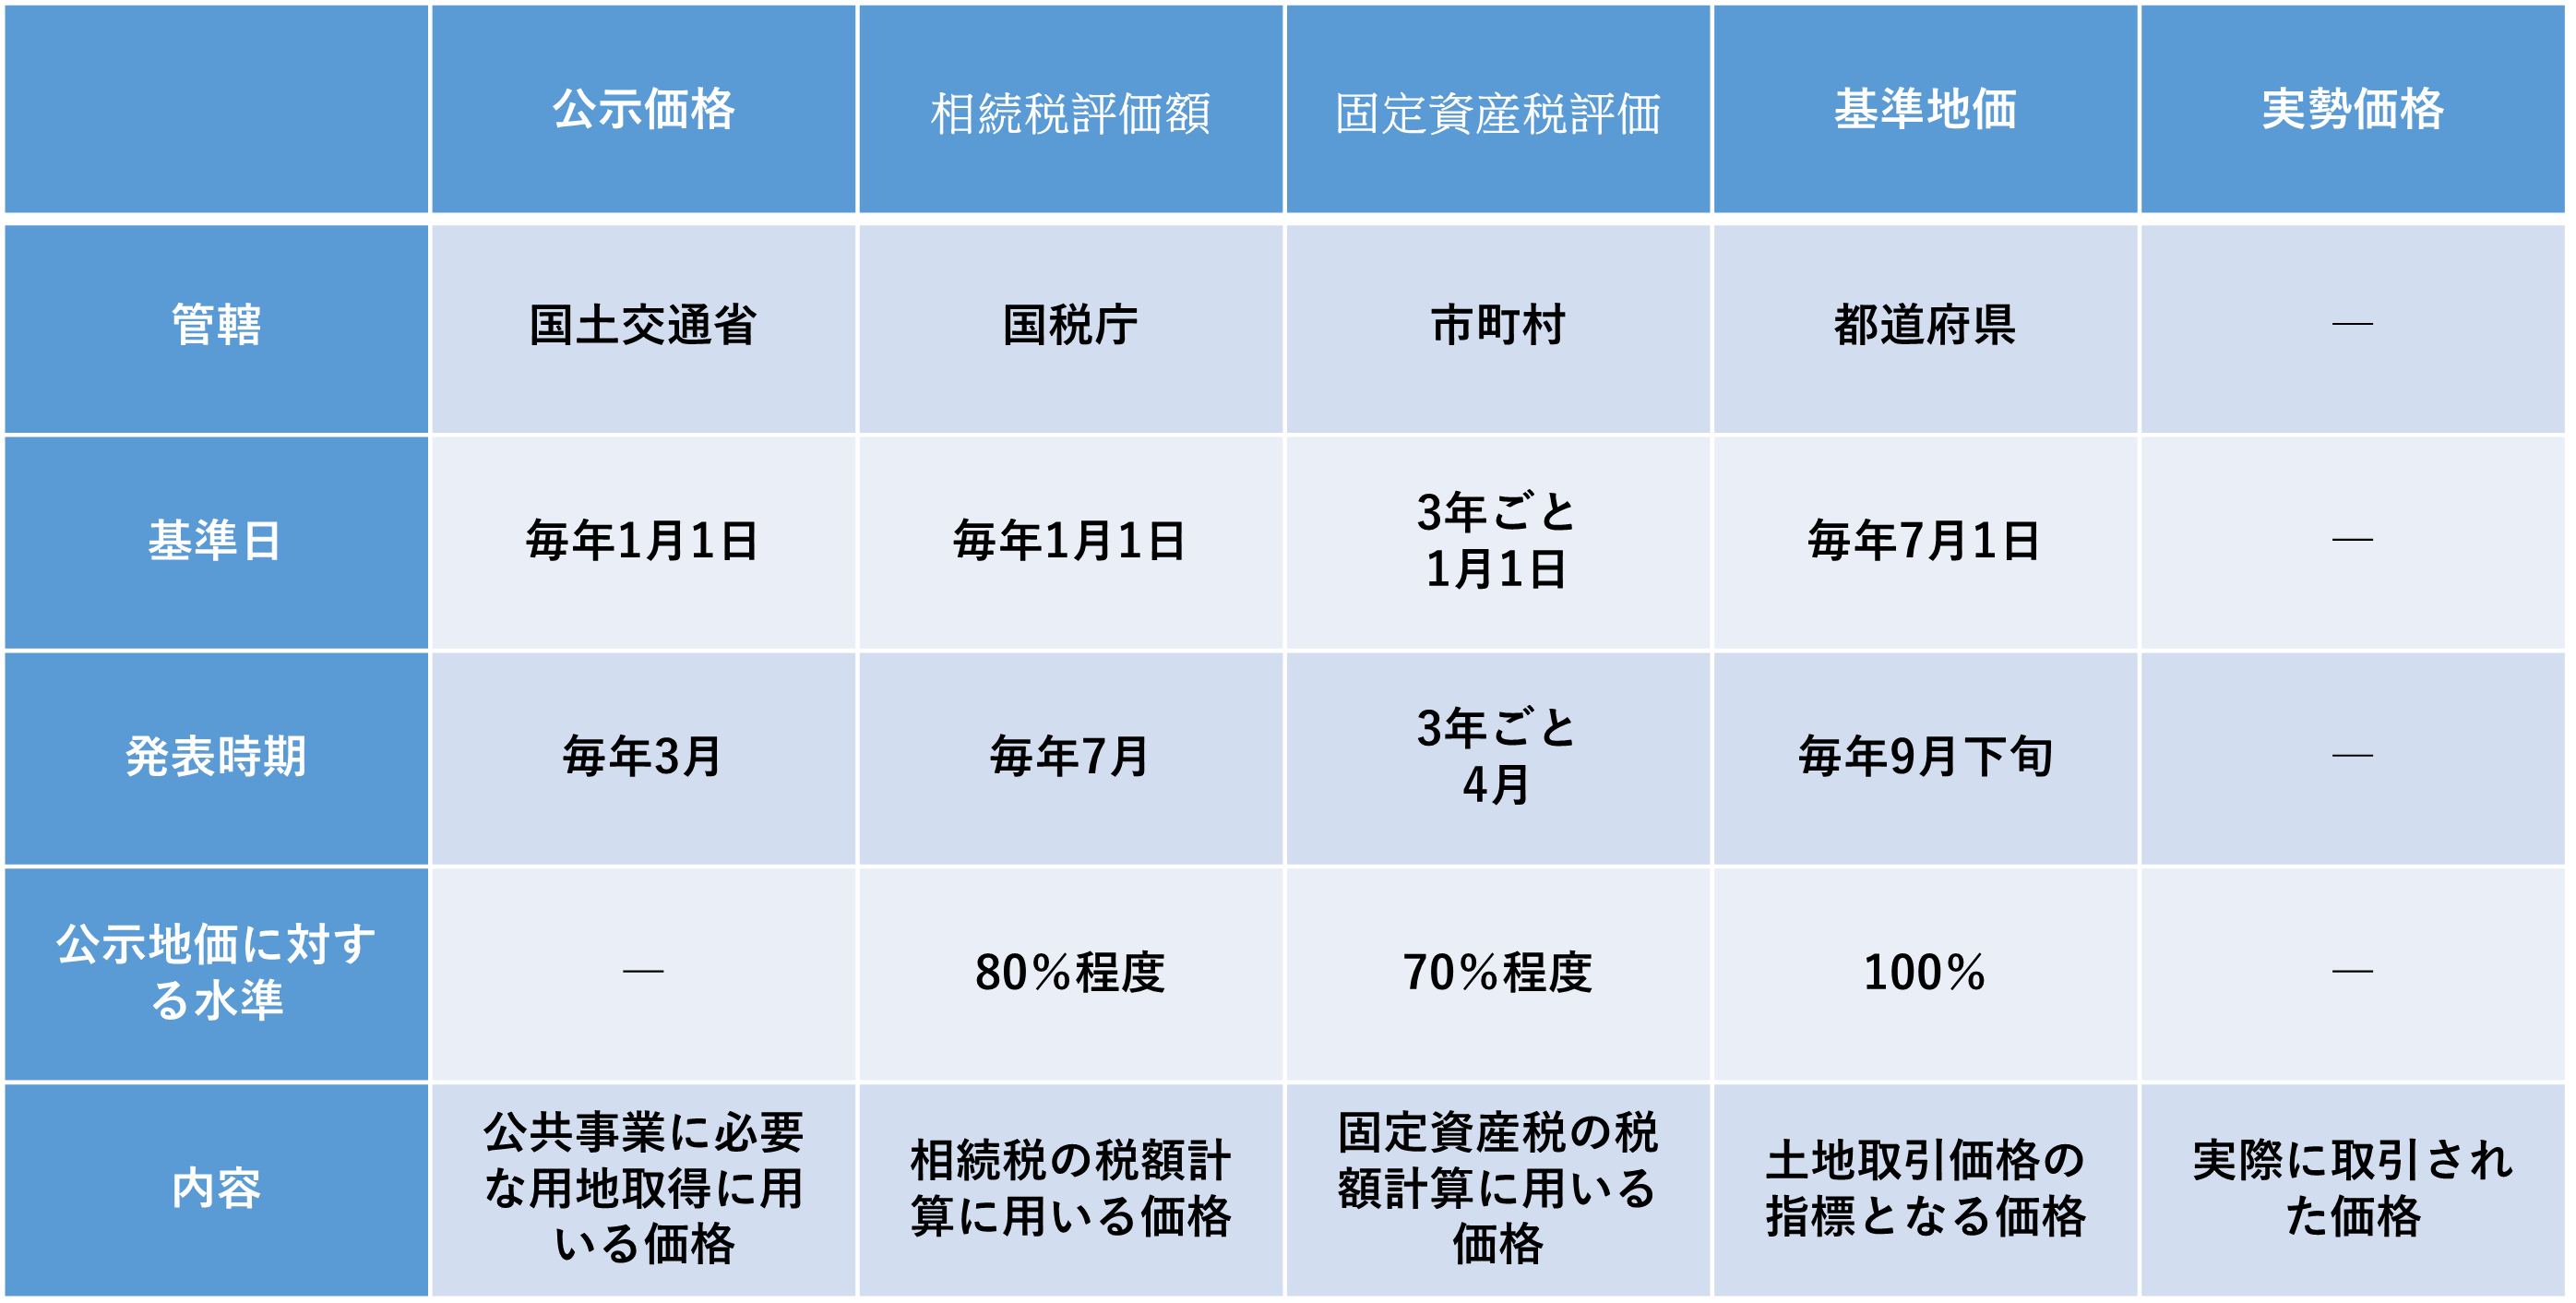
不動産の価値を正しく捉える上で最大の障害となるのが、いわゆる「一物五価」の構造です。国土交通省や国税庁、各自治体がそれぞれの政策・徴税目的で独自の基準値を定めているため、同じ敷地・同じ建物であっても算出される金額は全く異なります。まずは、不動産評価額を構成する5つの価格の役割と目安比率を正確に把握しておく必要があります。
| 価格の種類 | 所管・公表時期 | 価格水準の目安 | 主な利用目的・調べ方 |
|---|---|---|---|
| 実勢価格(時価) | 民間取引(随時) | 100%(基準) | 実際の売買成立価格。国土交通省の「土地総合情報システム」や成約事例で確認。 |
| 公示地価 | 国土交通省(毎年3月下旬) | 実勢価格の約90〜100% | 標準地の更地価格。公共事業の用地取得や一般取引の客観的指標。 |
| 基準地価 | 都道府県(毎年9月下旬) | 公示地価と同等水準 | 都道府県が判定する基準地の価格。公示地価の半年後の動向を補完。 |
| 相続税路線価 | 国税庁(毎年7月初旬) | 公示地価の約80% | 相続税・贈与税の算定基準。国税庁公式サイトの路線価図で閲覧可能。 |
| 固定資産税評価額 | 市区町村(3年ごとに評価替え) | 公示地価の約70%(建物は新築時50〜60%) | 固定資産税や都市計画税、登録免許税の課税標準。納税通知書で確認。 |
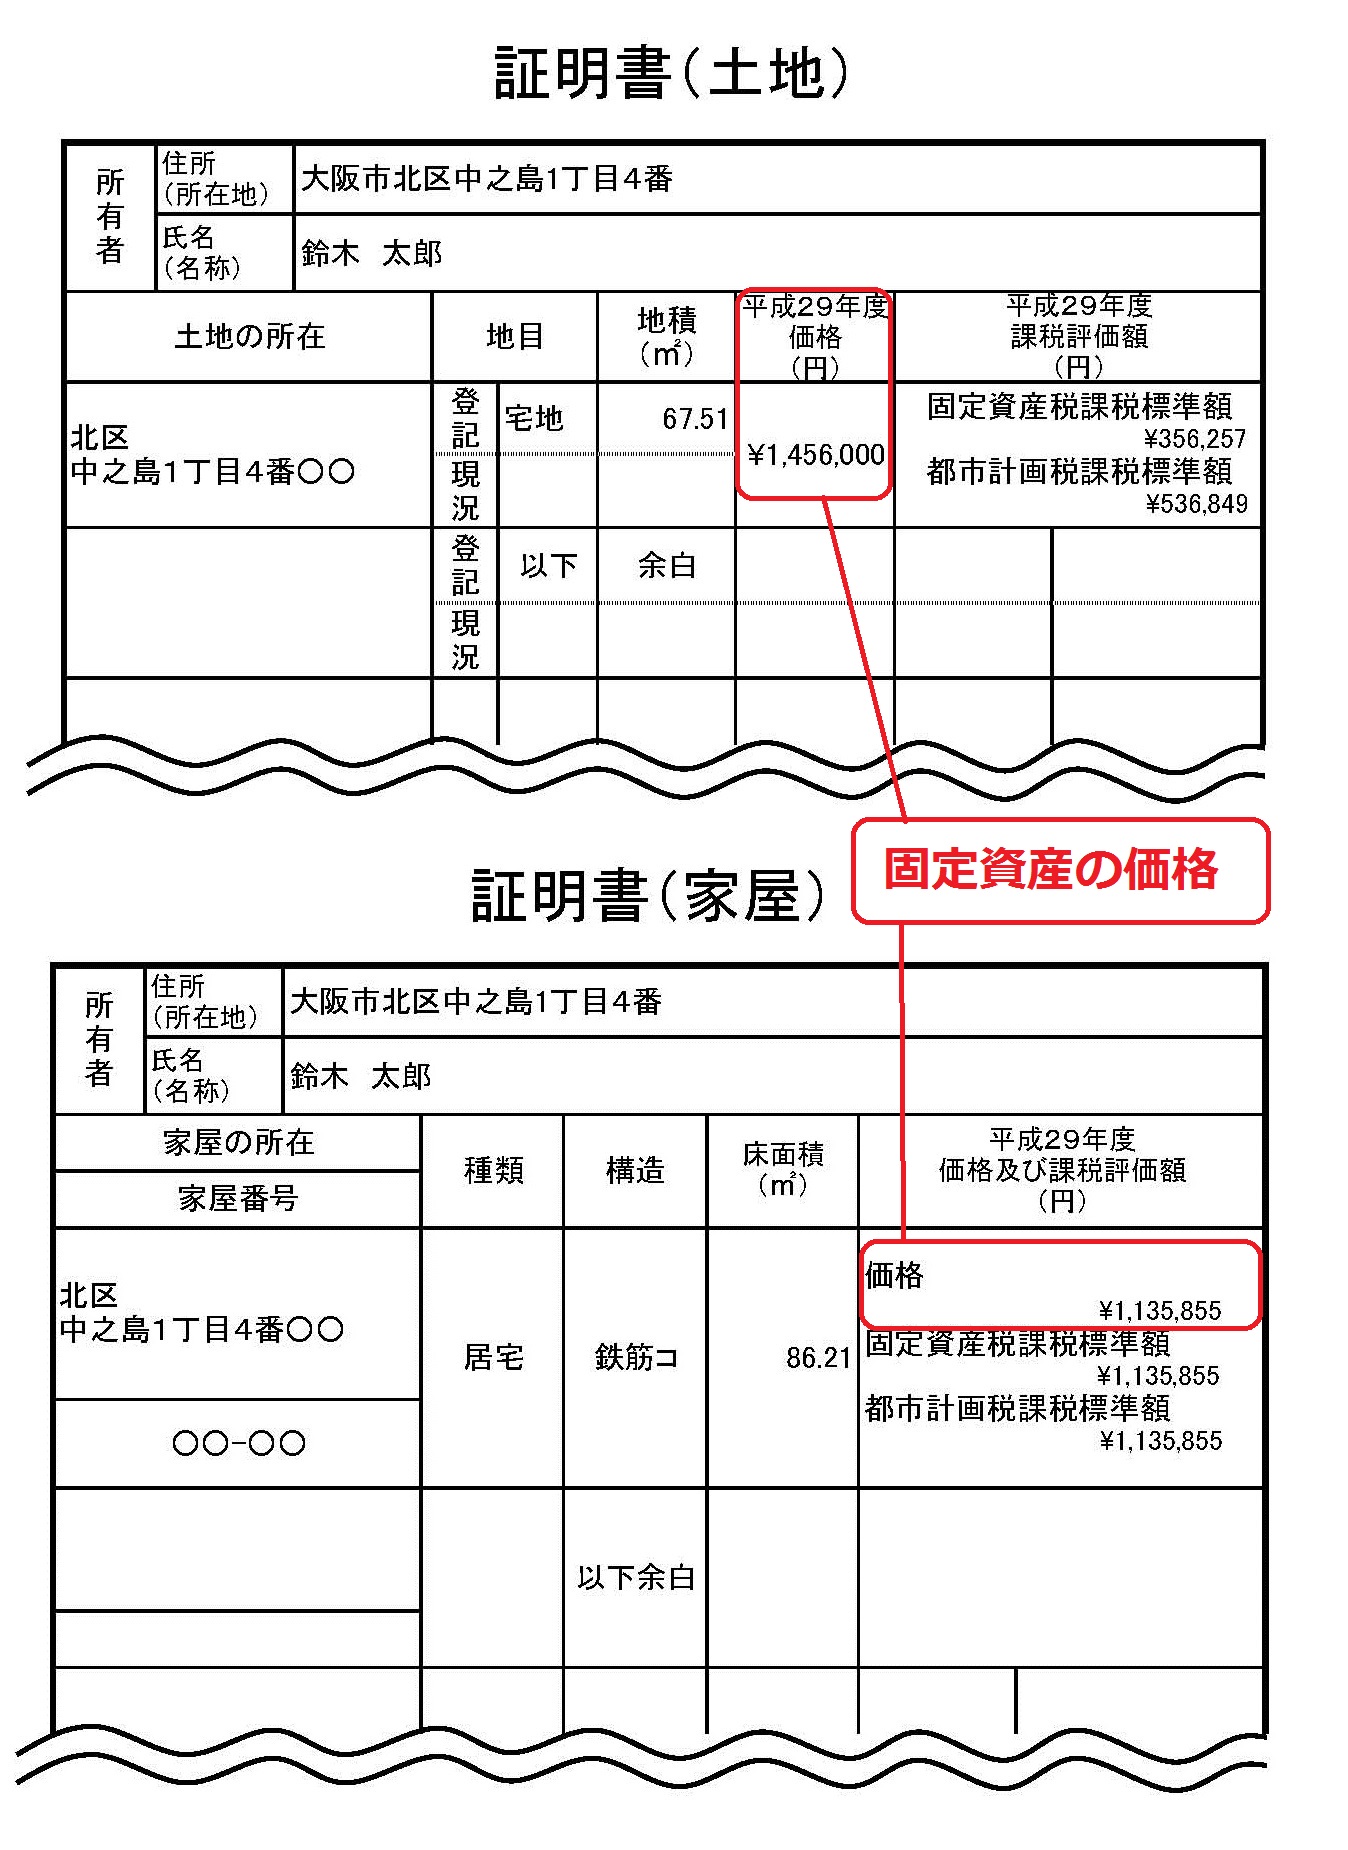
固定資産税評価額の調べ方としては、毎年春頃に市区町村から送付される「固定資産税の納税通知書(課税明細書)」を見るのが最も確実です。「価格」または「評価額」欄に記載された金額が該当します。手元に通知書がない場合は、役所の資産税課窓口で固定資産評価証明書を取得するか、名寄帳(なよせちょう)を閲覧することで確認できます。

【計算手順】土地と建物の評価額を割り出す具体的な算出ロジック
不動産の総額を算出するには、土地と建物を別々に評価した上で合算するのが基本原則です。ここでは、公的データを用いて自力で算出する不動産評価額の計算方法を解説します。
土地の評価において最も多用されるのが、国税庁が公表する相続税路線価を用いる手法です。道路に面した土地1平米あたりの価格が千円単位(例:200Dなら1平米あたり20万円、借地権割合D=60%)で記載されており、これに土地面積を乗じます。
「路線価 ÷ 0.8」で公示地価水準を割り出し、さらにエリアの需給状況(1.0〜1.2倍程度)を加味することで、大まかな土地評価額の一覧や概算相場を導き出せます。
一方、建物評価額は「再調達原価」と「法定耐用年数」を基準とした原価法で計算されます。新築時の建築コストから、経過年数に応じた減価償却分を差し引くロジックです。
木造住宅の法定耐用年数は22年、鉄骨造(骨格材肉厚4mm超)は34年、RC造(鉄筋コンクリート造)は47年と定められており、一般的な木造戸建ては築20〜25年を経過すると建物評価額が法的には残存価値10%程度まで下落します。ただし、近年のリノベーション需要や維持管理状態の良好な物件は、実勢価格においてこの計算式を上回るプレミアムが評価される傾向にあります。
評価証明書の取得方法と不動産鑑定評価にかかる費用まとめ
金融機関での融資手続きや遺産分割調停、法的な売買契約など、公的な証明が求められる場面では、市区町村が発行する固定資産評価証明書の取得が必要です。取得手順と必要書類は以下の通りです。
窓口申請の場合、不動産が所在する市区町村の役所(都税事務所)へ赴き、本人確認書類(マイナンバーカード等)と認印を提示します。所有者本人以外が取得する場合は委任状が必須となり、相続人の場合は被相続人の死亡と関係性を証明する戸籍謄本が必要です。発行手数料は自治体により異なりますが、1通あたり300円〜400円程度で即日交付されます。近年はマイナンバーカードを用いたオンライン申請やコンビニ交付に対応する自治体も増えています。
また、特殊な形状の土地や親族間売買、訴訟案件などで法的効力を持つ完全な価格鑑定が必要な場合は、国家資格者である不動産鑑定士に不動産鑑定評価を依頼します。費用相場は物件の規模や権利関係の複雑さによって変動し、一般的な更地や住宅地で20万円〜40万円程度、商業ビルや大規模開発用地では50万円〜100万円以上が目安となります。通常の個人間売却であれば、不動産会社が提示する無料査定で十分ですが、税務署への説明責任や裁判での証拠能力が問われる場面では、鑑定評価書の作成が不可欠な選択肢となります。
【実態検証】査定シミュレーションの落とし穴と現場で見えたリアル
Web上で手軽に利用できる不動産査定シミュレーションは、入力から数分で価格帯が把握できる利便性から利用者が急増しています。しかし、実際の売買現場を取材すると、ネット査定の数値と実際の成約価格との間に大きなギャップが生じ、トラブルに発展する例が目立ちます。
大手不動産仲介会社の担当者は次のように実情を明かします。「一括査定サイトで媒介契約を取りたい一部の事業者が、相場より15〜20%ほど高い査定額を意図的に提示するケースが散見されます。売主は『高く売れる』と期待して専任媒介契約を結びますが、数ヶ月経っても反響がなく、最終的に段階的な値下げを強いられ、相場以下の価格で手放すことになるのが典型的な失敗パターンです」。
知恵袋やSNSの投稿データを検証しても、「シミュレーションで出た4,500万円を信じて住み替え計画を進めたが、半年放置された末に3,700万円まで下げられた」といった苦渋の声が少なくありません。シミュレーションで算出される金額はあくまで「売り出し希望価格の試算」であって、買い手が実在する「成約保証額」ではないという現実を直視しなければなりません。
一般に知られていない盲点とネットの誤解|相続や売却で大損する理由
不動産売却や相続において、損失を招く背景には人間特有の心理的バイアスが深く関係しています。行動経済学における「アンカー効果」(最初に提示された高額な査定額に判断が引きずられる心理)や、これまで投じた改修費用に執着する「サンクコスト効果」が代表例です。
特に実家の売却においては、「子どもの頃の思い出」や「先祖伝来の土地」という感情的価値が上乗せされ、売り出し価格を相場から乖離させてしまう傾向が見られます。その結果、市場で長期間「売れ残り物件」というネガティブなレッテルを貼られ、価格交渉で足元を見られる悪循環に陥ります。不動産売却相場の理由を読み解く際は、感情を排して周辺の競合物件や過去の成約平米単価を冷静に比較する客観性が求められます。
【プロの結論】不動産査定を活用すべき人・慎重になるべき人の判断基準
複雑化する不動産市場において、各種の評価手法をどう使い分けるべきか、明確な適性基準を整理しました。
【Web査定・シミュレーションを積極的に使うべき人】
・数年先の売却を見据えて、市場のおおまかなトレンドや価格水準を把握したい人
・複数の不動産会社とコンタクトを取り、営業担当者の対応力や提案力を比較検討したい人
・標準的な規格のマンションや、区画整理された住宅地の戸建てを所有している人
【不動産鑑定士への依頼や個別訪問査定に慎重を期すべき人】
・相続税の申告期限が迫っており、借地権や不整形地などの補正計算を正確に行う必要がある人
・親族間や隣接地所有者との売買で、後日の贈与税課税や金銭トラブルを確実に回避したい人
・相場から乖離した高額査定に惑わされず、手残り資金を厳密に計算して住み替え資金計画を立てたい人
【不動産 評価 額】に関するよくある質問(FAQ)
Q1:固定資産税評価額から実勢価格(売却相場)を逆算できますか?
A1:おおよその目安として逆算は可能です。土地の固定資産税評価額は公示地価の約70%を目安に設定されているため、「土地の固定資産税評価額 ÷ 0.7」でおおよその実勢価格水準が試算できます。ただし、近年の地価高騰エリアや極端な変形地では乖離が大きくなるため、周辺の成約事例との併用確認が必須です。
Q2:築年数が古い木造一戸建ての建物評価額は本当にゼロになりますか?
A2:税法上の法定耐用年数(木造22年)を経過すると、机上の帳簿価格や固定資産税評価額の経年減点補正率は下限(通常20%程度)に達し、資産価値はほぼ評価されません。しかし、実勢価格においては、建物の構造躯体やメンテナンス状態、耐震適合証明の有無によって数百万円単位の価値が認められるケースも多々あります。
Q3:不動産鑑定評価と不動産会社の無料査定は何が違いますか?
A3:不動産会社の無料査定は「自社で3ヶ月程度で売却できる見込み価格」を提示する営業活動の一環であり、法的責任は伴いません。一方、不動産鑑定士が行う鑑定評価は、国家資格者が不動産鑑定評価基準に基づき作成する公的文書であり、税務署や裁判所に対する法的な証明力を持ちます。
まとめ:2026年の不動産市場を見据えた賢い意思決定のために
不動産評価額の算出には、実勢価格から固定資産税評価額に至るまで、それぞれの目的と計算根拠が存在します。単一の査定額や机上のシミュレーションだけを鵜呑みにするのではなく、公的な公示地価や路線価、実際の成約データを多角的に突き合わせることが、売却や相続における失敗を防ぐ最大の防壁となります。
ご自身の所有物件が持つ本来の価値を正しく見極め、適切なタイミングと信頼できるパートナー選びを通じて、納得のいく不動産取引と資産形成を実現してください。 (出典: 不動産 評価 額(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
