【2026年最新】源泉徴収税額の計算シミュレーションと手取りの真相
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収税額は額面ではなく「社会保険料等控除後の金額」と「扶養親族等の数」を軸に国税庁の最新税額表で算出される。
- 要点2:「引かれすぎ」と感じる最大の理由は、賞与の特別計算方式や年間の概算前払いシステムにあり、超過分は年末調整や確定申告で還付される。
- 要点3:「扶養控除等申告書」の提出有無(甲欄・乙欄の違い)で税額が跳ね上がるため、副業や転職時の申告漏れは手取り激減の致命的リスクとなる。
【なぜ引かれすぎると感じるのか】給与と賞与で税額が激変する構造的理由
給与明細を見て「源泉徴収で引かれすぎている」と感じる背景には、日本の税制が採用している「源泉徴収=年税額の概算前払い」という基本構造が存在します。 会社員や公務員の場合、毎月の給与から差し引かれる所得税は、1年間の確定した所得に対する税金ではありません。国税庁が公表する「給与所得の源泉徴収税額表」に基づき、「もしこの給与水準が1年間続いたら発生するであろう税額」を月割りにして事前に天引きしているに過ぎないのです。 特に手取りの目減り感を強める決定的な要因が以下の3点です。- 社会保険料等控除後の金額を基準に税額が決まる仕組み:健康保険料、厚生年金保険料、雇用保険料が差し引かれた後の金額に対して税率が適用されるため、昇給で社会保険料の等級が上がると連動して税負担も増幅したように見えます。
- 賞与(ボーナス)の特殊な税額算出方式:賞与の源泉徴収税額は、賞与額そのものではなく「前月の社会保険料控除後の給与額」と「扶養人数」によって税率(パーセンテージ)が決定されます。前月の残業代が多く給料が高かった場合、賞与に乗じる税率が一気に跳ね上がり、手取りが大幅に削られる現象が起こります。
- 各種控除が月々の給与計算に反映されていない:生命保険料控除、地震保険料控除、住宅ローン控除(1年目以降)などは、毎月の源泉徴収では一切考慮されていません。そのため、1年間を通じて見ると一時的に税金が高く徴収された状態が続き、12月の年末調整での還付金計算によって初めて払いすぎた税金が手元に戻ってくる仕掛けになっています。

【計算方法の全貌】月給・賞与・個人事業主の源泉徴収税額シミュレーション
源泉徴収税額がどのように計算されているのか、月給・賞与・個人事業主それぞれの具体的なシミュレーション手順を整理します。1. 毎月の給与(月給)の計算ステップ
月々の給与における源泉所得税は、以下の手順で国税庁の源泉徴収税額表(最新版)に当てはめて算出します。- 「総支給額」から非課税交通費を引く(課税支給額の算出)
- 課税支給額から「社会保険料等の合計額」を差し引く(社会保険料等控除後の給与等の金額)
- 税額表の「甲欄」を参照し、算出した金額と「扶養親族等の数」が交差するマスの税額を適用する
2. 賞与(ボーナス)の源泉徴収税額の計算ステップ
賞与の計算は、月給とは異なる「賞与に対する源泉徴収税額の算出率の表」を使用します。- 前月の給与から社会保険料等を差し引いた金額を算出する
- その金額と扶養親族数をもとに、該当する源泉徴収税率(例:4.084%、8.168%、12.252%など)を特定する
- 「今回の賞与から社会保険料等を引いた額」× 税率 を計算する
3. 個人事業主・フリーランスへの報酬に対する計算方法
個人事業主が原稿料、デザイン料、講演料などを受け取る場合、クライアント側で源泉徴収が行われます。計算式は支払金額によって明確に二段階に分かれています。- 支払金額が100万円以下の場合:
支払金額 × 10.21%(所得税10%+復興特別所得税0.21%) - 支払金額が100万円を超える場合:
(支払金額 - 100万円)× 20.42% + 102,100円
【2026年版】月給と手取り額の早見表と所得税・住民税の負担推移
単身者(扶養家族なし・配偶者なし)をモデルケースとして、月給ごとの社会保険料、源泉所得税、住民税、そして実際の手取り額の目安をシミュレーションした早見表です。| 額面月給(総支給額) | 社会保険料(概算) | 源泉所得税(甲欄・単身) | 住民税(概算) | 実際の手取り目安(手取り率) |
|---|---|---|---|---|
| 200,000円 | 約30,000円 | 約3,770円 | 約6,000円 | 約160,230円(約80.1%) |
| 300,000円 | 約45,000円 | 約6,530円 | 約12,000円 | 約236,470円(約78.8%) |
| 400,000円 | 約60,000円 | 約11,760円 | 約18,500円 | 約309,740円(約77.4%) |
| 500,000円 | 約75,000円 | 約19,770円 | 約25,500円 | 約379,730円(約75.9%) |
| 700,000円 | 約100,000円 | 約46,240円 | 約42,000円 | 約511,760円(約73.1%) |
| 1,000,000円 | 約130,000円 | 約110,400円 | 約71,000円 | 約688,600円(約68.8%) |
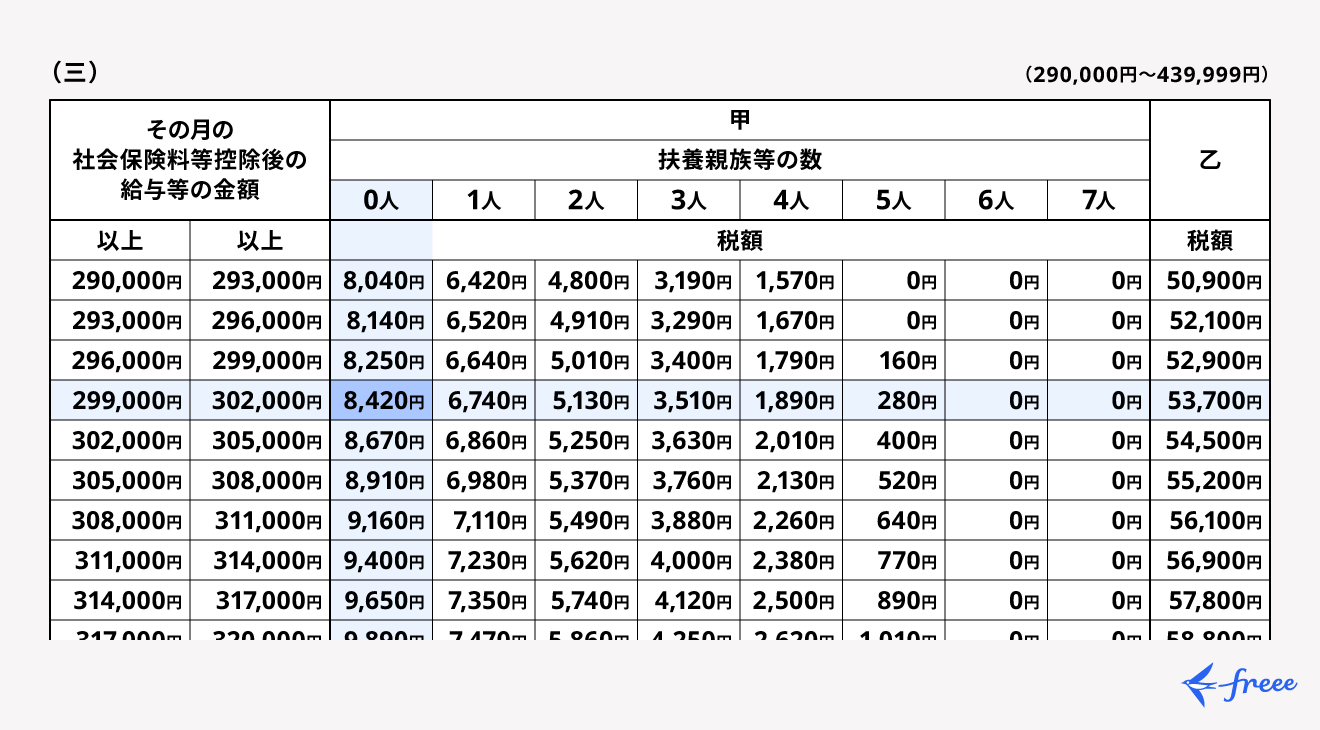
「手取りが激減した」罠の正体|甲欄・乙欄の違いと扶養控除等申告書の影響
給与計算における最大のトラブル要因の一つが、税額表の「甲欄(こうらん)」と「乙欄(おつらん)」の適用違いです。 勤務先に「給与所得者の扶養控除等(異動)申告書」を提出している場合は「甲欄」が適用され、標準的な税額表が使われます。しかし、この申告書を提出していない場合や、2か所以上から給与を受け取っている場合の副業先では強制的に「乙欄」が適用されます。 乙欄が適用された場合の影響は極めて深刻です。 例えば、社会保険料控除後の月給が25万円の場合、甲欄(扶養0人)であれば源泉徴収税額は約5,000円前後で済みますが、乙欄が適用されると一気に約3万円以上の税金が天引きされます。 「転職直後に書類を出し忘れた」「アルバイト先で申告書を書いていない」といった理由で乙欄扱いになり、手取りが数万円単位で吹き飛ぶケースが多発しています。乙欄で引かれた税金は最終的に確定申告を行えば精算・還付されますが、当月のキャッシュフローには甚大な打撃となるため注意が必要です。【実態検証】給与明細にショックを受ける現場の声とSNS・知恵袋のリアル
SNSや知恵袋などのコミュニティを検証すると、給与明細に対する切実な声が数多く投稿されています。「基本給が上がって喜んでいたのに、控除合計額を見たら引かれすぎていて手取りが数千円しか増えていなかった。働く意欲が削がれる」 「ボーナス額面が60万円あったのに、振り込みを見たら46万円。税金と社会保険料で14万円も消えるのはさすがに引かれすぎではないか」現場の取材やアンケート調査からも明らかなように、多くの働き手が「税金の仕組み」をブラックボックスとして捉えており、引かれた金額の正当性を判断できていません。 特に「残業代を稼いだ月に所得税が跳ね上がる」「賞与の税率が想定より高い」といった現象は、前述した累進的な税額表と前月給与基準のルールが原因です。仕組みを知らないままだと「会社や国に不当に搾取されている」という不満や心理的ストレスに直結してしまいます。
【プロの結論】手取りを守るための防衛策とおすすめできる人・できない人の境界線
源泉徴収は給与支払者が行う義務であるため、天引きそのものを止めることはできません。しかし、「引かれすぎた税金を合法的に手元へ取り戻す」、あるいは「課税対象となる所得を圧縮する」ための明確な対抗策が存在します。手取りを最大化するための必須防衛策
- iDeCo(個人型確定拠出年金)の活用:掛金の全額が所得控除の対象となり、月々の所得税・住民税を直接圧縮できます。
- ふるさと納税による住民税控除:実質2,000円の自己負担で返礼品を受け取りつつ、翌年度の住民税を前払い控除できます。
- 年末調整の各種控除漏れをゼロにする:生命保険料控除、地震保険料控除、小規模企業共済等掛金控除、配偶者控除などを漏れなく申告すること。
- 医療費控除・セルフメディケーション税制の確定申告:年間10万円(または総所得の5%)を超える医療費を支払った場合、確定申告で確実に税金を取り戻せます。
【判断基準】確定申告を積極的に行うべき人・不要な人
- 確定申告を必ず行うべき人:副業収入が年20万円を超える人、年の途中で退職し年末調整を受けていない人、住宅ローン控除1年目の人、ふるさと納税でワンストップ特例を利用せず6自治体以上に寄付した人、乙欄で源泉徴収された給与がある人。
- 確定申告が原則不要な人:1社のみに勤務し「扶養控除等申告書」を提出済みで、年末調整ですべての控除申告を完了しており、医療費控除や副業収入がない会社員。
【源泉 徴収 税額 計算 シュミレーション】に関するよくある質問(FAQ)
Q1:給料から源泉徴収で引かれすぎた所得税は、いつどのように戻ってきますか?
A1:会社員の場合、通常毎年12月の給与支払時(年末調整)に精算され、払いすぎた分は「還付金」として12月または翌年1月の給与に上乗せされて戻ってきます。医療費控除やふるさと納税などでさらに還付を受ける場合は、翌年2月16日〜3月15日の間に確定申告を行うことで、約1〜2ヶ月後に指定口座へ還付金が振り込まれます。
Q2:ボーナス(賞与)から引かれる所得税が毎月の給料より高いのはなぜですか?
A2:賞与の源泉徴収税率は「前月の社会保険料控除後の給与額」を基準に決定されるためです。前月の残業代などが多く給与が高かった場合、高い税率区分(例:8.168%や12.252%など)が適用され、まとまった賞与額全体にその税率が乗じられるため、引かれる金額が跳ね上がります。
Q3:副業のアルバイト先で給料から異常に高い税金が引かれている原因は何ですか?
A3:副業先の給与計算で「乙欄(おつらん)」が適用されているためです。「給与所得者の扶養控除等申告書」は本業の1社にしか提出できないルールとなっており、2社目以降は高い税率が課される乙欄となります。この引かれすぎた税金は、翌年に本業と副業の源泉徴収票を合算して確定申告を行うことで正当な税額に再計算され、差額が還付されます。 (出典: 源泉 徴収 税額 計算 シュミレーション(Yahoo!ニュース))
まとめ:税金の仕組みを正しく把握し納得の手取り管理を
毎月の給与明細に記載されている源泉徴収税額は、決して理不尽に引かれているわけではなく、国の定めた厳格なルールに基づいて機械的に算出されている概算の前払い金です。 手取りを少しでも増やし、損をしないためには以下の鉄則を守ることが不可欠です。- 「社会保険料等控除後の金額」と最新の税額表の関係を把握しておく
- 勤務先への「扶養控除等申告書」提出を絶対に怠らない
- 年末調整や確定申告を正しく活用し、利用できる控除制度をフルに使い切る
メディア編集者
木村 あおい (Aoi Kimura)
プロフィールを見る →
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
