内税の計算方法|10%と8%の正しい逆算式とインボイス端数の盲点
日々の買い物レシートを見返したときや、請求書・領収書を作成する現場で「税込金額から本体価格や消費税額を割り戻そうとすると、なぜか1円ズレてしまう」という経験をした方は少なくありません。特に標準税率10%と軽減税率8%が混在する現在の会計環境では、正しい逆算ルールを理解していないと思わぬ経理ミスや税務トラブルに繋がります。
国税庁のガイドラインや2023年施行のインボイス制度が定着した2026年現在、消費税の端数処理や税率ごとの割り戻し計算には、絶対に押さえておくべき法的な計算ルールが存在します。本稿では、現場の経理担当者や個人事業主はもちろん、一般の消費者にとっても役立つ「内税の計算方法」の基本公式から、エクセル関数を用いた実務手順、端数処理の落とし穴までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:内税(税込)から税抜本体価格を求める基本式は「税込金額 ÷ 1.10(軽減税率8%なら ÷ 1.08)」であり、消費税額のみを抽出する割戻し計算は「税込金額 × 10/110(または 8/108)」で行う。
- 要点2:「計算が合わない」最大の要因は商品ごとの個別端数処理にあり、インボイス制度下では「1インボイスにつき税率ごとに1回の端数処理」が法律上の厳格なルールとなっている。
- 要点3:エクセルでの端数処理には切り捨て(ROUNDDOWN)や四捨五入(ROUND)を用い、取引先との契約や社内規程に合わせた統一基準を敷くことがトラブル防止の鍵となる。
【なぜ計算が合わない?】内税と外税の違いと逆算計算式の基本構造
内税(税込価格表示)の計算で多くの人がつまずくのが、「税込1,100円の10%は110円だから、本体は1,000円」という感覚をそのまま他の数字に当てはめてしまうケースです。例えば税込1,000円の商品に含まれる消費税額を「1,000円 × 0.10 = 100円」と計算してしまうと、本体価格が900円となり、900円に10%を上乗せしても990円にしかならず、計算破綻が起こります。
内税とは、商品やサービスの本体価格(税抜価格)に消費税分(10%または8%)があらかじめ加算された総額を指します。したがって、税込価格から税抜本体価格を算出する税込本体価格計算では、掛け算ではなく「割り算(割戻し)」を行うのが数学的・税務上の絶対法則です。
国税庁が公表する標準的な内税計算式および税込から税抜の逆算方法は以下の通りです。
- 【消費税10%内税計算】
・税抜本体価格 = 税込金額 ÷ 1.10
・内税消費税額 = 税込金額 × 10 ÷ 110(または 税込金額 − 税抜本体価格) - 【軽減税率8%内税計算】
・税抜本体価格 = 税込金額 ÷ 1.08
・内税消費税額 = 税込金額 × 8 ÷ 108(または 税込金額 − 税抜本体価格)
例えば税込2,980円(10%対象)の場合、本体価格は「2,980 ÷ 1.10 = 2,709.09...円」となり、消費税額は「2,980 × 10 ÷ 110 = 270.90...円」と小数点以下の端数が発生します。この端数をどう扱うかが、現場での違和感を生む根本原因です。
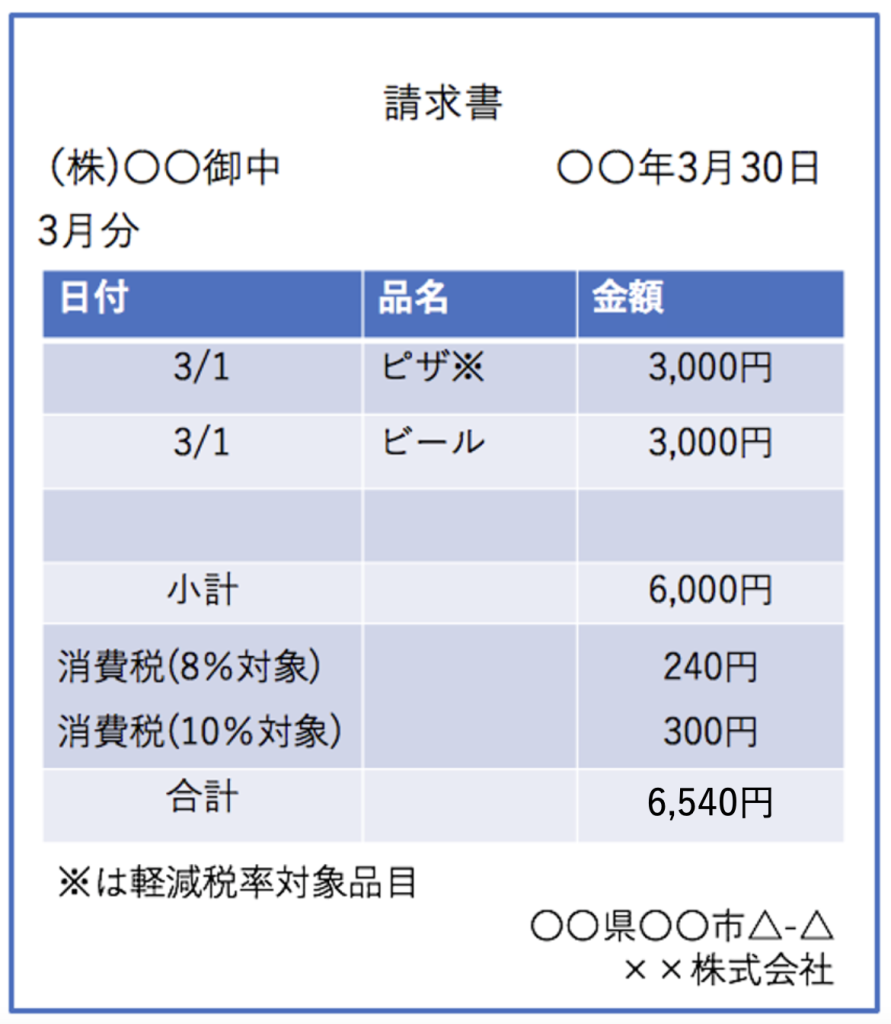
【データ比較】税率別・内税外税の計算仕様と端数処理一覧
税務会計の実務において採用される主な計算パターンと、実務上の基準を一覧表で整理しました。
| 区分・計算種別 | 適用計算式(割戻し・上乗せ) | 端数処理の法的ルール | 実務上の推奨設定・注意点 |
|---|---|---|---|
| 標準税率10%(内税) | 税抜 = 税込 ÷ 1.1 税額 = 税込 × 10/110 | 事業者の任意(切捨てが慣例) | 請求書全体で税率ごとに1回のみ端数処理を実施する |
| 軽減税率8%(内税) | 税抜 = 税込 ÷ 1.08 税額 = 税込 × 8/108 | 事業者の任意(切捨てが慣例) | 飲食料品等の混在伝票では10%と完全分離して集計必須 |
| 標準税率10%(外税) | 税額 = 税抜 × 0.10 税込 = 税抜 × 1.10 | 事業者の任意(四捨五入・切捨て等) | 総額表示義務により消費者向け値札は税込併記が必須 |
| インボイス(適格請求書) | 税率ごとに合計後、税率を乗除 | 「1請求書あたり各税率1回」 | 明細行ごとの端数処理加算は法令違反となるリスクあり |
【実態検証】現場で頻発する「1円のズレ」と知恵袋・SNSの声
SNSや税務相談掲示板では、「ECサイトの合計金額と納品書の消費税額が1円合わない」「レシートの小計を足し算しても総額と一致しない」といった相談が後を絶ちません。現場取材や利用者の声を分析すると、トラブルの多くは「商品単体で計算した税額の総和」と「合計金額から割り戻した税額」の食い違いから生じています。
例えば、税抜95円(10%税込104.5円 → 端数切捨てで104円)の商品を10点購入した場合を検証してみましょう。
- 明細ごとに内税端数を切り捨てた場合:104円 × 10個 = 1,040円
- 合計金額に対して一括で外税計算した場合:(95円 × 10個)× 1.10 = 1,045円
このように、端数処理のタイミングが異なるだけで5円もの差額が生じます。消費税法上、消費税相当額に1円未満の端数が生じる場合の処理方法(切り捨て・四捨五入・切り上げ)は各事業者の判断に委ねられていますが、インボイス制度の導入によって「どこで端数を処理すべきか」のルールが大きく厳格化されました。
一般に知られていない盲点|インボイス制度が定めた「端数処理の一回ルール」
適格請求書等保存方式(インボイス制度)における最も重大な盲点が、「1つのインボイスにつき、税率ごとに端数処理は1回のみ」という原則です。
インボイス導入前は、納品明細行ごとに消費税額を計算して端数処理(切捨て等)を行い、最後にそれを合算するシステムが広く採用されていました。しかし現行制度上、適格請求書に記載する消費税額は、以下のいずれかの方法で計算しなければなりません。
- 税率ごとに区分した「税抜対価の合計額」に税率(10%または8%)を掛けて端数処理を行う
- 税率ごとに区分した「税込対価の合計額」に「10/110」または「8/108」を掛けて割戻し計算し、端数処理を行う
つまり、商品明細行ごとに「消費税18.4円 → 18円」と端数処理した数値を積み上げて請求書を発行することは認められません。明細行には税込(または税抜)の本体金額のみを並べ、伝票の最終ブロックで税率ごとに集計したうえで、最後に一度だけ端数処理を実行する必要があります。
【業務効率化】エクセル・スプレッドシートで内税を一瞬で出す関数まとめ
経理や請求書作成の現場で頻繁に利用されるエクセル(Excel)において、端数処理のトラブルを完全に回避するための主要な計算式をまとめました。
セル A1 に税込金額が入力されている場合、目的に応じて以下の関数を使い分けます。
- 【10%内税の税抜本体価格を切り捨てで求める】
=ROUNDDOWN(A1 / 1.1, 0)
あるいは=INT(A1 / 1.1) - 【10%内税の消費税額を切り捨てで求める】
=ROUNDDOWN(A1 * 10 / 110, 0) - 【軽減税率8%の税抜本体価格を切り捨てで求める】
=ROUNDDOWN(A1 / 1.08, 0) - 【軽減税率8%の消費税額を切り捨てで求める】
=ROUNDDOWN(A1 * 8 / 108, 0) - 【四捨五入で処理する場合】
=ROUND(A1 * 10 / 110, 0)
エクセルで単に =A1/1.1 と入力し、セルの表示形式で小数点以下を非表示にしているだけの場合、見た目上は整数でも内部的には小数が保持されているため、合計欄で1円のズレが生じる典型的な原因になります。必ず ROUNDDOWN や ROUND 関数を用いて数値そのものを丸める処理を行うのが鉄則です。
【プロの結論】内税処理でミスを防ぐための判断基準と注意すべきケース
現場の経理フローを設計する際、どのような基準で運用すべきか、事業規模や取引形態別の指針を示します。
【内税・割戻し計算を積極的に採用すべきケース】
- BtoC(一般消費者向け)ビジネス:店頭レジやECサイト等、総額表示義務に基づき税込価格をベースとして値付けを行っている事業者。
- 飲食・小売・テイクアウト混在店:同一商品でも店内飲食(10%)と持ち帰り(8%)で税込同一価格設定(企業努力による価格調整)を行っている場合。
【慎重なシステム改修と確認が必要なケース】
- BtoB(企業間取引)で明細単位の端数処理が残っている企業:基幹システムの古いロジックのまま請求書を出力していると、取引先のインボイス突合時に1円単位の不一致で再発行を求められるリスクがあります。
- 自社と取引先で端数処理基準(切捨て/四捨五入)が異なる場合:契約書や発注時の合意事項で「端数処理は切り捨てとする」等の取り決めを明文化しておくことが不可欠です。
【内税の計算方法】に関するよくある質問(FAQ)
Q1:税込1,000円の中に含まれる10%消費税はいくらですか?
A1:約90.9円となり、一般的な端数切り捨て処理を適用すると90円(税抜本体価格910円)となります。「1,000円 × 10% = 100円」ではない点にご注意ください。計算式は「1,000 × 10 ÷ 110」です。
Q2:消費税の端数は「切り捨て」と「四捨五入」のどちらが法的に正しいですか?
A2:法律上(消費税法)、切り捨て・四捨五入・切り上げのいずれを選択しても問題ありません。ただし、日本の商慣習や会計実務では「切り捨て(ROUNDDOWN)」を採用する事業者が大多数を占めています。重要なのは、一度決めた端数処理ルールを社内で継続して統一適用することです。
Q3:軽減税率8%の割戻し計算で「÷ 1.08」と「× 8 ÷ 108」のどちらを使うべきですか?
A3:本体価格を先に求めたい場合は「÷ 1.08」、消費税額のみを直接抽出したい場合は「× 8 ÷ 108」を使用します。本体価格から逆算して税額を出す場合と、直接税額を計算する場合で端数処理により1円の差が生じることがあるため、請求書全体で計算アプローチを統一する必要があります。
まとめ:今後の動向と失敗しないための判断基準
消費税の複数税率制度およびインボイス制度が定着した現代において、内税の計算は「単なる掛け算」ではなく「税率ごとの割戻しと正確な端数処理」が求められる重要な実務スキルです。
「なぜか計算が合わない」と感じたときは、まず「10/110(または8/108)の割戻し式になっているか」、そして「明細単位ではなく合計金額に対して端数処理を行っているか」の2点を確認してください。正しい計算ロジックとエクセル関数を正しく活用し、トラブルのないスマートな会計・購買管理を実践していきましょう。 (出典: 内 税 の 計算 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
