投資信託の分配金コースとは?受取と再投資の違いと新NISA選び方
投資信託を購入する際、誰もが最初に直面する選択肢が「分配金受取コース」と「分配金再投資コース」の指定です。何気なく選んでしまいがちなこの設定ですが、選択次第で10年後、20年後の最終資産額に数百万円単位の格差が生じることも珍しくありません。
新NISAの普及によって長期資産形成を始める層が急増した現在、分配金の仕組みや税金の取り扱い、そして複利効果の本質を正しく理解することは、投資戦略における必須の教養となっています。金融庁の開示データや主要ネット証券の実務を踏まえ、後悔しない分配金コースの選び方を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分配金は預金の利息ではなく「純資産の取り崩し」であり、支払われるたびに基準価額が必ず下落する構造である。
- 要点2:新NISAやつみたて投資枠で資産最大化を狙うなら、複利効果を逃さない「再投資コース」が圧倒的に有利。
- 要点3:特別分配金(タコ足配当)の仕組みを理解し、生活費補填などの明確な目的がない限り受取型の過度な選択は避けるべきである。
【基礎解説】投資信託の分配金の仕組みと2つのコースの決定的な違い
投資信託における分配金とは、運用によって得られた利息や配当、売買益などを原資として決算時に投資家へ還元される資金を指します。ここで多くの初心者が陥る誤解が、「銀行預金の利息のように資産へ上乗せされる」というイメージです。
実際には、投資信託の分配金は信託財産(純資産総額)の中から直接支払われます。そのため、投資信託の基準価額が分配金の支払いによって下落する理由は、ファンドの資産そのものを投資家に払い出しているという物理的な仕組みに起因しています。この前提を把握した上で、証券会社で提示される2つのコースを比較する必要があります。
分配金受取コースと再投資コースの違いは、払い出された現金を口座で受け取るか、自動で同じファンドの買い増しに充当するかという点に集約されます。
- 分配金受取コース:決算ごとに発生した分配金が証券口座(または指定銀行口座)へ現金として入金される。定期的なキャッシュフローが得られる一方、運用元本は増えない。
- 分配金再投資コース:分配金を受け取らず、税引き後の金額で自動的に同一ファンドを買い付ける。手元に現金は入らないが、投資口数が増加し資産拡大のスピードが加速する。

【データ徹底比較】受取型vs再投資型|長期資産形成シミュレーション
長期的な資産形成を目的とする場合、どちらのコースを選ぶべきかは数値データが明確に示しています。毎月5万円を利回り年5%で20年間運用した場合、分配金を現金で受け取り続けたケースと、全額再投資に回したケースでは、得られるリターンに歴然とした差が生じます。
| 項目 | 分配金受取コース(単利運用) | 分配金再投資コース(複利運用) | 編集部の見解・評価 |
|---|---|---|---|
| 長期資産形成シミュレーション(20年) | 元本1,200万円+受取分配金約600万円=計約1,800万円 | 元本1,200万円+運用益約910万円=計約2,110万円 | 複利効果により300万円以上の資産格差が発生する |
| 新NISA非課税枠の消費 | 枠の再消費なし(非課税で現金受取) | 再投資の都度、年間投資枠を消費する | 生涯投資枠1,800万円の上限到達時は要注意 |
| 課税口座での税金発生タイミング | 普通分配金の受取時に20.315%課税 | 再投資時に税金が源泉徴収された後に買い付け | 無分配型投信なら解約時まで課税を繰り延べ可能 |
| 主な適合ターゲット | 年金生活者、定期収入を得たい層 | 現役世代、資産最大化を目指す積立投資家 | 目的が「資産拡大」なら再投資一択 |
分配金再投資による複利効果のデメリットとして知っておくべき点は、特定口座(課税口座)の場合、分配金が支払われた時点で利益確定とみなされ約20%の税金が引かれてしまうことです。そのため、最も資産拡大効率が高いのは「そもそも分配金を出さずにファンド内部でそのまま再投資する投資信託(eMAXIS Slimシリーズなど)」を選ぶことといえます。
噂の真相と罠を暴く|普通分配金と特別分配金(タコ足配当)の見分け方
「毎月お小遣いが入る」と謳われ、シニア層を中心に支持されてきた毎月分配型投資信託ですが、専門家や金融庁のレポートではその評判の裏にある罠が厳しく指摘され続けています。その核心にあるのが「普通分配金」と「特別分配金(元本払戻金)」の決定的な違いです。
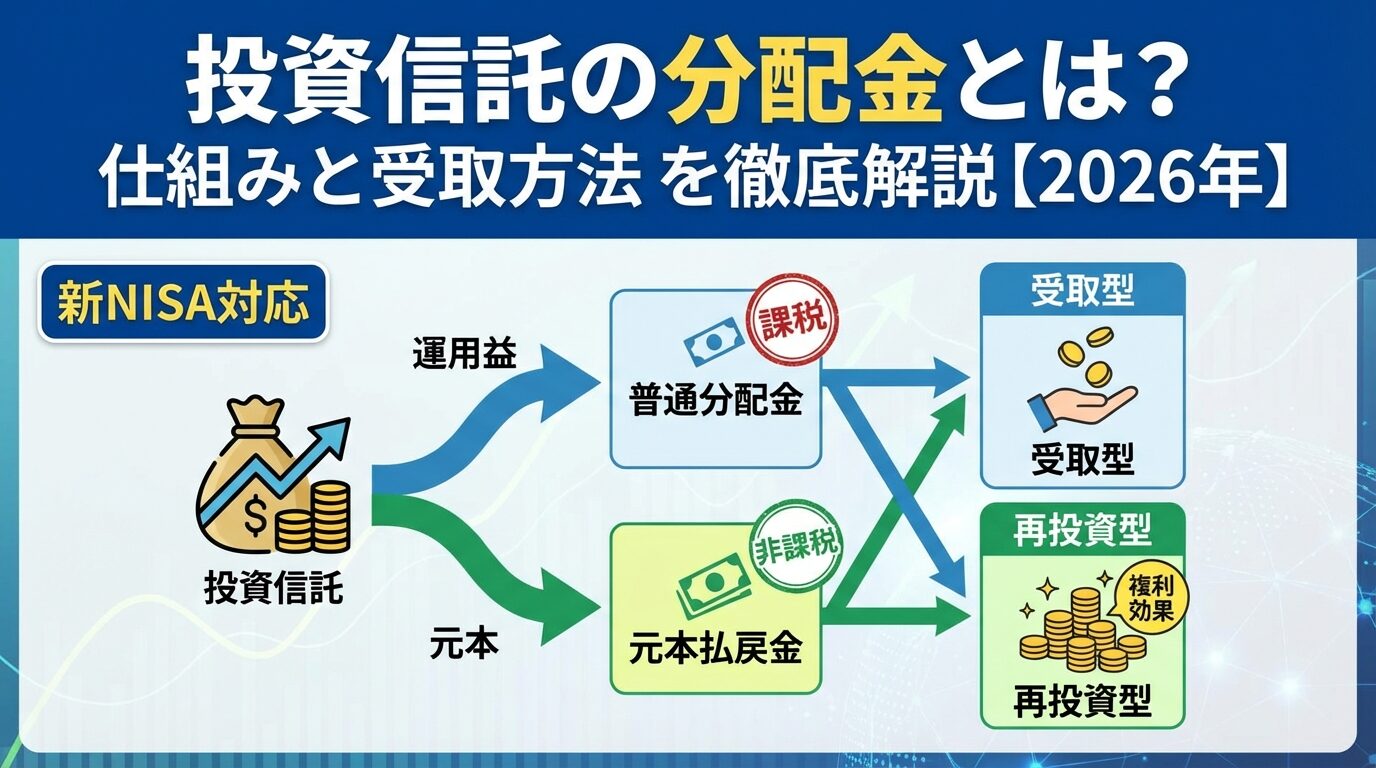
投資信託の分配金には、税制上以下の2種類が存在します。
- 普通分配金:個別元本(投資家の購入基準価額)を上回る運用益から支払われる分配金。利益であるため20.315%の税金が課される。
- 特別分配金(元本払戻金):個別元本を下回る部分から支払われる分配金。要するに「投資した自分のお金が戻ってきただけ」であるため非課税となる。
タコ足配当の真相と見分け方は非常にシンプルです。タコが自分の足を食べるように、運用成績が振るわないにもかかわらず見かけの分配金を維持するために元本を削って払い出す構造を指します。交付運用報告書や取引履歴で、受け取った分配金の内訳が「特別分配金」ばかりになっている場合は、運用元本が急速に縮小している危険信号です。
基準価額が右肩下がりを続けている高分配ファンドは、将来得られるトータルリターンを大きく損なう要因となります。
【2026年最新】新NISAではどっちを選ぶべき?つみたて投資枠の最適解
新NISAを活用する上で、新NISAの分配金コースはどれがおすすめなのかという疑問に対する結論は、資産形成期にある現役世代であれば「分配金再投資コース(または分配金を出さない投資信託)」の一択です。
つみたて投資枠における分配金設定方法を確認すると、金融庁の要件を満たすインデックスファンドの多くは自動的に「分配金再投資」または「無分配型」となっています。新NISAの成長投資枠で個別投信を選ぶ際も、以下の力学を意識する必要があります。
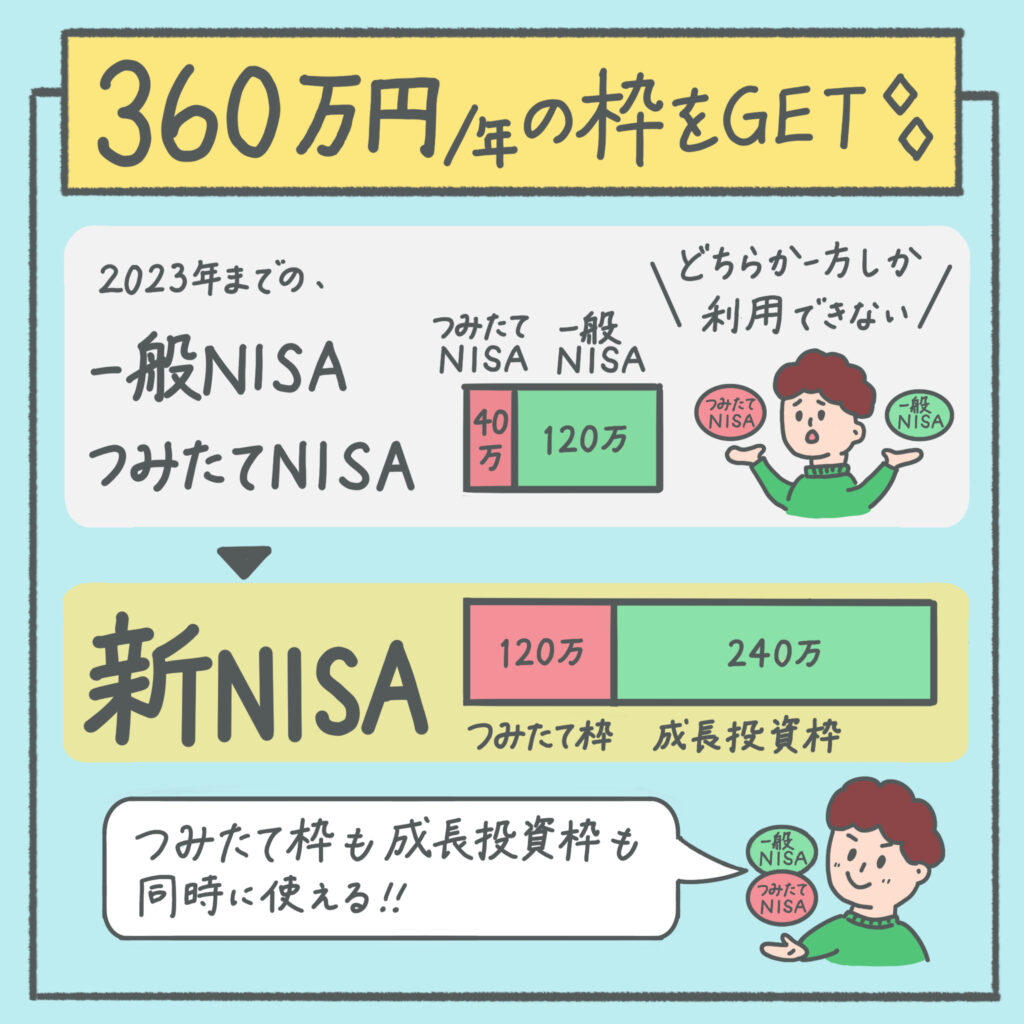
- 非課税投資枠の効率的利用:分配金を受け取ってしまうと、その資金を再度NISA枠で投資するには翌年の枠復活を待つか、年間枠(つみたて枠120万円/成長投資枠240万円)を新たに消費しなければならない。
- 複利パワーの維持:再投資コースを選択することで、元本+利益の総額に対して利益が上乗せされる雪だるま式の資産拡大エンジンを停止させずに済む。
生涯非課税限度額1,800万円を埋めきるまでは、受取型にして現金を口座に遊ばせる行為は機会損失につながります。
主要ネット証券の設定手順と税金・確定申告の盲点
既に投資を始めている場合でも、SBI証券や楽天証券での分配金コース変更はWeb画面から手続きが可能です。
例えばSBI証券では「口座管理」>「保有証券」画面から対象銘柄の「分配金受取方法」をワンクリックで変更できます。楽天証券でも「投資信託」>「積立設定一覧」または「保有商品一覧」から受取・再投資の切り替えが受け付けられています。ただし、積立設定時の設定と保有残高に対する設定が分かれている証券会社もあるため、両方が再投資になっているか確認を怠らないようにしましょう。
税金面においては、特定口座(源泉徴収あり)を選択していれば、分配金の税金申告や確定申告は原則不要です。ただし、他の証券会社で生じた売買損失と損益通算を行いたい場合や、外国税額控除を適用したい場合には、確定申告を行うことで払いすぎた税金の還付を受けられるケースがあります。
【実態検証】投資家コミュニティの生の声と現場目線で見えたリアル
SNSや投資家コミュニティの投稿を検証すると、コース選びにおける後悔や成功体験のリアルな傾向が浮き彫りになります。
「新NISA開始時に何となく受取型にしていたが、毎月数十円〜数百円の端数が口座に振り込まれるだけで使い道がなく、再投資にしておけばよかった」「毎月分配型を買っていた両親の口座を見たら、元本が半分近くに減っていて驚いた」といった声が目立ちます。一方で、退職世代からは「年間数十万円の分配金を年金の足しにして旅行資金に充てており、生活の潤いになっている」という肯定的な意見も存在します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーの観点から導き出される、分配金コースの選択基準は以下の通りです。
- 「再投資コース」を選ぶべき人:
- 20代〜50代の現役世代で、老後資金や教育資金を最大化したい人
- 新NISAのつみたて投資枠・成長投資枠で長期積立を行っている人
- 手元の生活資金が十分に確保されており、毎月の現金収入を必要としない人
- 「受取コース」を検討してもよい人:
- 既にリタイアしており、運用資産を取り崩しながら生活費に充当したいシニア層
- 資産形成の最終フェーズにあり、定期的なキャッシュフローを実感したい人
- 投資信託の解約手続きを行うのが億劫で、自動的な現金化を希望する人
【分配 金 コース と は】に関するよくある質問(FAQ)
Q1:途中で分配金受取コースから再投資コースに変更することはできますか?
A1:はい、主要なネット証券(SBI証券、楽天証券、マネックス証券など)であればいつでもオンライン上で変更手続きが可能です。ただし、既に支払われて受け取ってしまった過去の分配金を遡って再投資に回すことはできないため、気づいた時点で早めに設定を変更することをおすすめします。
Q2:再投資コースを選んだ場合、手数料は二重にかかりますか?
A2:一般的な投資信託では、分配金の自動再投資時に購入時手数料(買付手数料)はかからないノーロード設計が主流となっています。ただし、信託報酬などの保有コストは通常通り日々の基準価額から差し引かれます。
Q3:つみたて投資枠で「分配金受取コース」を選ぶことは可能ですか?
A3:証券会社によっては選択可能な場合もありますが、つみたて投資枠の対象商品は基本的に「分配金を極力出さずにファンド内で再投資する設計」になっています。そのため、受取コースを選択しても実際には分配金がほとんど支払われないファンドが大半です。
まとめ:目的に応じた分配金コース選択で新NISAの資産形成を加速させる
投資信託の分配金コース選びは、単なる事務的な手続きではなく、「単利か複利か」「今使うか将来増やすか」という投資方針そのものを決める重要な分岐点です。
資産を増やすフェーズにあるならば、分配金を一切受け取らずに複利の力を最大活用する「再投資コース」が王道のアプローチとなります。ご自身の投資目的とライフステージを照らし合わせ、証券口座の設定を今一度見直してみる価値は十分にあります。 (出典: 分配 金 コース と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
