領収書なしでも経費に?出金伝票の正しい書き方と税務調査対策
ビジネスの現場において、電車やバスの少額運賃、取引先の冠婚葬祭における慶弔見舞金、自動販売機での飲料購入など、「領収書が手に入らない出費」は日常的に発生します。こうした支出に対して「領収書がないから経費に落とせない」と諦めて自腹を切っている個人事業主やビジネスパーソンは少なくありません。しかし、会計ルールに則って適切に「出金伝票」を作成・管理すれば、領収書が存在しない支出であっても正当な経費として計上することが可能です。
とはいえ、何でも出金伝票に書けば認められるわけではありません。税務調査の現場では、客観的証拠(エビデンス)の乏しい出金伝票は真っ先に疑いの目を向けられる対象となります。特に2023年秋に導入されたインボイス制度(適格請求書等保存方式)以降、伝票類の取り扱いルールは一段と厳格化されました。本記事では、国税庁の指針や実務慣行に基づき、税務調査で否認されない出金伝票の正しい書き方や勘定科目の選び方、クラウド会計時代における管理の鉄則を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書が出ない交通費や慶弔見舞金は、正しい出金伝票を作成することで正当な経費精算が可能。
- 要点2:税務調査での否認リスクを防ぐには「5大必須項目(日付・支払先・勘定科目・金額・具体的理由)」と補助資料のセット保管が不可欠。
- 要点3:インボイス制度下の特例要件を押さえ、電子帳簿保存法に基づく7年〜10年の保存期間を遵守して管理する。
領収書がない出費は経費に落とせない?出金伝票の役割と法的根拠
「領収書がなければ経費として認められない」という言説は、経理実務における最大の誤解の一つです。税務上、経費(損金・必要経費)として認められるかどうかの本質は「事業との関連性」および「実際に金銭の支払いがあった客観的事実」にあります。領収書はその証拠資料(証憑書類)の代表格に過ぎず、領収書の発行を受けられない取引においては、自社・自身で出金事実を記録する「出金伝票」が正規の代用書類として機能します。
実務上、領収書なしで経費精算を行う主なケースには次のようなものが挙げられます。
- 近距離の交通費:領収書が発行されない電車・路線バスの運賃(交通費精算 領収書不要の代表例)
- 慶弔関連の支出:取引先の結婚祝い金、葬儀の香典、病気見舞金など領収書を要求できない慶弔見舞金
- 自動販売機での購入:来客用のお茶やコーヒーの購入代金
- 割り勘による会食:取引先との懇親会で領収書が1枚しか発行されず手元に残らないケース
- 領収書の紛失:やむを得ない事情で受領したレシート・領収書を紛失してしまった場合(※例外的使用)
ただし、税務署側の視点に立てば、出金伝票は「納税者が自分で自由に金額や内容を書ける書類」です。そのため、客観性を担保する補助証拠がない場合や、内容が曖昧な伝票は架空経費を疑われる要因になります。出金伝票を有効な証拠とするためには、第三者が見て取引の実態が完全に再現できる記載レベルが求められます。
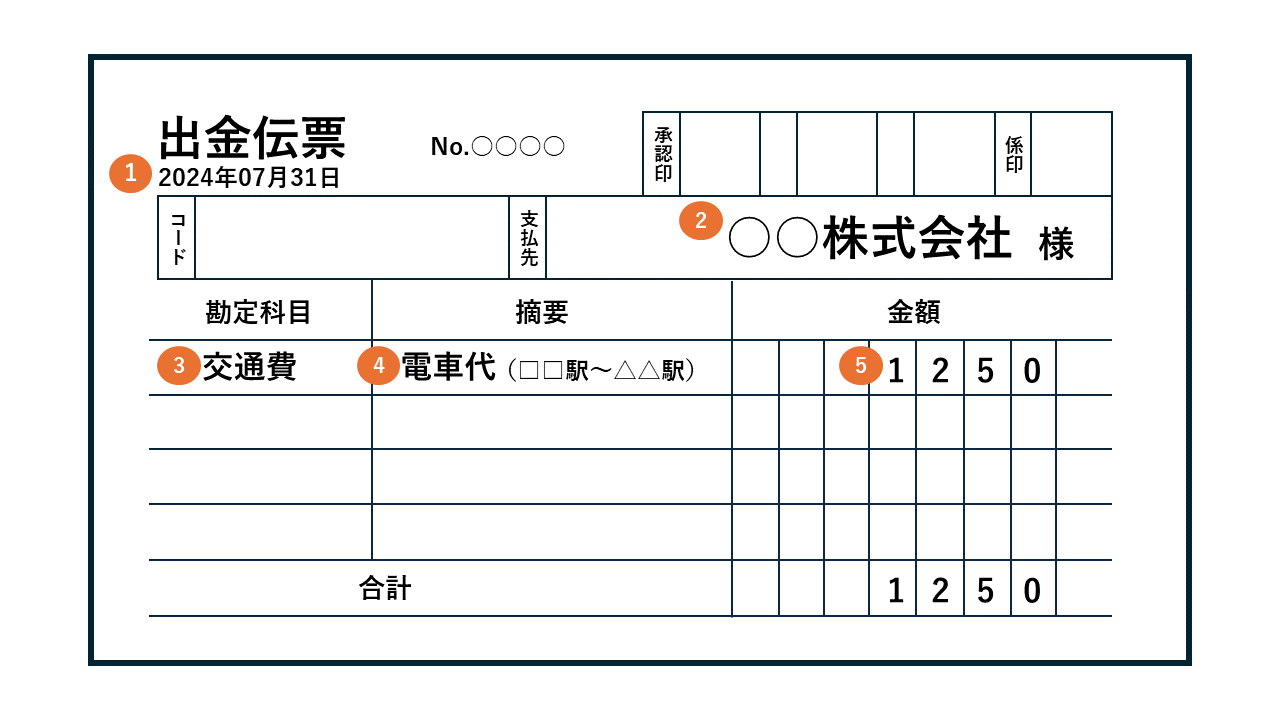
税務調査で否認されない出金伝票の正しい書き方と実務チェックリスト
税務調査において調査官が出金伝票をチェックする際、最も重視するのは「取引の実在性」です。単に金額と日付を書いただけの伝票は即座に説明を求められ、合理的な説明ができなければ経費計上を否認され、追徴課税(過少申告加算税や重加算税)のリスクに直面します。
出金伝票を作成する際は、以下の5つの必須記載項目を漏れなく記入する必要があります。
- 支払年月日:実際にお金を支払った正確な日付を記入(「2026年〇月〇日」など西暦・和暦を明確に)。
- 支払先(相手方):お金を支払った相手の正式名称(例:「JR東日本」「〇〇株式会社 代表取締役 〇〇様」「〇〇商店街振興組合」など)。
- 勘定科目:取引内容に適合した正確な会計科目(旅費交通費、交際費、会議費、雑費など)。
- 支払金額:消費税込みの総支払金額を明瞭に記載。改ざん防止のため頭に「¥」や末尾に「-」を付記。
- 取引内容・具体的な理由:「何のために」「誰と」「どこへ」支払ったのかという事業関連性の詳細。
特に「取引内容・理由」の具体性が否認リスクを左右します。例えば交通費であれば「打合せのため渋谷駅から新宿駅まで移動(商談相手:株式会社A社 〇〇氏)」、慶弔費であれば「取引先B社 代表取締役就任祝い(案内状添付)」のように、第三者が読んでも支払いの必然性が納得できる情報を盛り込むことが決定的な防衛策となります。
【早見表】出金伝票でよく使う勘定科目と証拠書類の組み合わせ
出金伝票を作成する際、どの勘定科目を選択し、どのような補助資料を添付すべきかを整理した実務一覧表です。エクセルや手書きの出金伝票テンプレートを活用する際も、この基準に沿って整理することで帳簿の信頼性が飛躍的に高まります。
| 取引類型 | 推奨される勘定科目 | 必須記載事項・具体例 | 併せて保管すべき補助証拠 |
|---|---|---|---|
| 電車・バス運賃 | 旅費交通費 | 利用日、乗車区間(起点・終点)、移動目的、訪問先会社名 | 訪問先とのメール履歴、手帳・カレンダーの予定表、交通系IC履歴 |
| 結婚祝い金・香典 | 接待交際費(または福利厚生費) | 相手先社名・役職・氏名、慶弔の種別、事業上の関係性 | 結婚式の招待状、葬儀の会葬礼状(案内状)、案内メールの印刷 |
| 自販機・軽飲食 | 会議費・福利厚生費・雑費 | 購入日時、本数・品名、利用目的(社内会議用、来客対応用など) | 会議のアジェンダ、打合せ記録、設置場所メモ |
| 会食の割り勘支払 | 接待交際費・会議費 | 店名、参加者全員の氏名・会社名、自己負担金額、懇談内容 | 幹事作成の精算明細コピー、領収書の写真データ、案内状 |
| 領収書紛失時 | 各支払内容に対応する科目 | 購入店舗名、購入品目詳細、紛失の経緯、支払金額の内訳 | クレジットカード利用明細、銀行通帳コピー、納品書・現物写真 |

インボイス制度後の出金伝票の扱いと帳簿保存期間の注意点
2023年10月に施行されたインボイス制度により、消費税の仕入税額控除を受けるためには原則として「適格請求書(インボイス)」の保存が義務付けられました。これにより、「出金伝票を書けば消費税も控除できるのか」という点に大きな変化が生じています。
原則として、出金伝票単体ではインボイスの要件を満たさないため、課税事業者が消費税の仕入税額控除を全額受けることはできません。しかし、実務への配慮から以下の一定の特例取引においては、帳簿(出金伝票等の記録)に必要な事項を記載することで、インボイスの保存がなくても仕入税額控除が認められます。
- 公共交通機関特例:税込3万円未満の公共交通機関(電車・バス・船舶)による旅客の運送
- 出張旅費等特例:従業員等に支給する出張旅費、宿泊費、日当等のうち通常必要と認められる部分
- 入場券等特例:回収される税込3万円未満の入場券等の取引
- 自動販売機特例:自動販売機や自動サービス機により行われる税込3万円未満の商品の販売等
- 慶弔見舞金等の特例:役員・従業員や取引先に対する慶弔金等で通常必要と認められるもの(※もともと不課税取引に該当)
これらの特例を適用して出金伝票で仕入税額控除を行う場合、帳簿や伝票に「特例対象である旨(例:3万円未満の鉄道運賃など)」を明記しておく必要があります。
また、作成した出金伝票の保存期間についても厳格な規定があります。会社法および法人税法・所得税法に基づき、法人の場合は原則7年間(欠損金が生じた事業年度は最長10年間)、個人事業主の確定申告(青色申告)の場合は7年間(白色申告は5年間)、帳簿・書類として確実に保管しなければなりません。電子帳簿保存法に対応したクラウド会計ソフトを使用している場合は、スキャンデータやエクセル伝票を適切なタイムスタンプや検索要件を備えて保存することが求められます。
振替伝票・入金伝票との違いとクラウド会計ソフトへの仕訳連携
複式簿記の伝票会計において、出金伝票は「3伝票制」または「5伝票制」を構成する基本伝票の一つです。伝票ごとの役割と違いを理解しておくことで、経理業務の属人化を防ぎ、仕訳入力のミスを激減させることができます。
- 入金伝票(赤色印刷が多い):現金を受け取った(入金された)取引のみを記録する伝票。(借方:現金 / 貸方:売掛金・売上など)
- 出金伝票(青色印刷が多い):現金を支払った(出金された)取引のみを記録する伝票。(借方:旅費交通費・消耗品費など / 貸方:現金)
- 振替伝票:現金の出入りを伴わない取引(掛け取引や銀行口座間の資金移動)を記録する伝票。(借方科目・貸方科目を両方記入)
近年主流となっている「マネーフォワード クラウド」や「freee」などのクラウド会計ソフトを導入している場合、紙の出金伝票を1枚ずつ手書きする作業は急速に減少しつつあります。エクセル(Excel)の出金伝票テンプレートに日々の支出を入力し、CSVデータとして一括インポートしたり、スマホの経費精算アプリから出張交通費や慶弔内容を直接申請して自動仕訳を起こすフローが一般的です。
しかし、システムがクラウド化されても「なぜその経費が発生したのか」という証憑性のチェック機能は出金伝票の原則と同じです。備考欄や摘要欄に支払理由を打ち込む運用を徹底しない限り、税務調査時のリスクは紙の時代と何ら変わりません。

【プロの結論】出金伝票を積極活用すべき人と避けるべき人の判断基準
出金伝票は正当な節税を支える強力なツールですが、使い方を誤ると税務リスクを抱え込む諸刃の剣となります。現場の経営実態や業務フローに応じて、出金伝票の運用を見極める判断基準を提示します。
出金伝票を積極的に活用すべき人・組織
- 外回り営業や現地調査が多いフリーランス・個人事業主:日々の地下鉄・バス移動が多く、少額交通費の自腹を確実に経費化して所得税・住民税を圧縮したい方。
- 業界団体や冠婚葬祭の付き合いが多い中小企業経営者:香典や祝儀などの慶弔費が多く、案内状や会葬礼状とセットで確実に交際費処理したい方。
- 社員数名規模でシンプルな経理体制を構築したい事業者:経費精算システムの導入コストを抑えつつ、エクセル出金伝票と現金の突き合わせで内部統制を保ちたい組織。
出金伝票の多用を避けるべき人・組織(別手段への切り替え推奨)
- 「領収書の紛失」を出金伝票で頻繁に処理しようとする人:領収書紛失による出金伝票が帳簿全体の数パーセントを超えると、税務調査で「ずさんな管理体制」とみなされ全件精査の対象になります。原則として店舗に再発行を依頼するか、キャッシュレス決済明細で補完すべきです。
- 取引件数が多く経理業務を自動化したい企業:法人用クレジットカード(ビジネスカード)や法人用交通系ICカード(モバイルSuica等の経費連携)を全社導入し、そもそも「現金の出金」と「出金伝票の起票」を発生させないキャッシュレス体制へ移行すべきです。
【出金伝票】に関するよくある質問(FAQ)
Q1:100円ショップで売っている市販の出金伝票(紙)を使っても確定申告で認められますか?
A1:全く問題ありません。コクヨ等の文具店や100円ショップで購入できる市販の出金伝票、あるいはエクセル等で自作したテンプレートでも、必要な記載項目(日付・支払先・勘定科目・金額・摘要)が正しく記入されていれば税務上の証拠書類として同等の効力を持ちます。
Q2:香典やご祝儀には領収書がありませんが、いくらまでなら出金伝票で経費にできますか?
A2:法律上の一律の上限金額はありませんが、「社会通念上相当な金額」であることが条件です。一般的に取引先の役員本人であれば3万〜5万円、担当者や親族であれば1万〜3万円程度が相場とされます。不相応に高額な慶弔金は交際費としての損金算入を否認されたり、相手方への寄附金・贈与とみなされるリスクがあるため、社内慶弔規程をあらかじめ策定しておくことが安全です。
Q3:出金伝票の日付は、実際に支払った日ですか?伝票を書いた日ですか?
A3:必ず「実際に現金を支払った日(取引発生日)」を記入してください。月末にまとめて経費精算して伝票を書く場合であっても、伝票の日付欄には金銭が動いた該当日を記載し、伝票の作成日や精算日は備考欄等に別途管理するのが正しい記帳ルールです。
まとめ:適切な出金伝票の運用で税務リスクをゼロにする方法
出金伝票は、「領収書がない支出は経費にできない」という思い込みを解消し、正当なビジネス支出を漏れなく経費計上するための正統な会計手段です。電車・バスなどの交通費や慶弔見舞金など、領収書が手に入らない取引であっても、5つの必須項目を網羅した伝票作成と補助資料のセット保管を徹底すれば、税務調査を恐れる必要は一切ありません。
一方で、インボイス制度への対応や電子帳簿保存法による保存義務など、現代の税務環境はより透明性の高いデータ管理を求めています。領収書紛失の安易な穴埋めに使うことは厳に慎み、日々の交通費管理や慶弔記録のルールを整えることが、健全な財務基盤と確実な節税を両立させる最短ルートです。 (出典: 出 金 伝票(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
