国保の減免にデメリットはある?損しないための条件と落とし穴
会社を退職した際や急激な収入減少に見舞われた際、重くのしかかるのが国民健康保険料の負担です。前年の所得を基準に算定されるため、手取りが激減した状態での高額請求に頭を抱える方は少なくありません。そこで頼みの綱となるのが自治体の「国民健康保険の減免・軽減制度」ですが、ネット上では「将来の年金が減るのではないか」「次の就職先や家族にバレるのでは」「ローン審査に悪影響が出るのではないか」といった不安や噂が絶えません。
公的医療保険制度と税制の仕組みを紐解くと、国民健康保険の減免における実態と、世間で混同されがちな「本当の落とし穴」が明確に見えてきます。2026年最新の制度基準を踏まえ、減免申請に伴うデメリットの真偽から申請手続きのポイントまで、徹底的に検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険の減免による「医療費自己負担割合の増加」や「将来の年金受給額の減額」といった実質的デメリットは一切存在しない。
- 要点2:会社への通知やローン審査への直接的影響はないが、「国民年金の免除」との混同や「世帯分離に伴う手続き負担・総コスト増」には注意が必要。
- 要点3:減免申請をためらって放置・未納を続けると「延滞金加算」や「財産差し押さえ」に直結するため、条件に合致する場合は速やかな申請が鉄則。
【真相解明】国民健康保険の減免に潜むデメリットと噂の真偽
国民健康保険の減免申請を検討する際、最も多く寄せられる懸念が「制度を利用したことで何らかのペナルティがあるのではないか」という疑問です。厚生労働省の管轄する医療保険制度の設計上、国民健康保険料の減額・減免を受けたからといって、病院窓口での自己負担割合が3割から上がったり、受けられる医療行為が制限されたりすることは制度上あり得ません。
ネット上のQ&AサイトやSNSで散見される「国保の減免はデメリットだらけ」という言説の多くは、年金制度の免除や税金の滞納処分と情報が混同された結果生じた誤解です。巷で囁かれる代表的な4つの噂について、事実関係を整理しました。
| 噂されるリスク・懸念 | 制度上の事実・判定 | 影響の有無・根拠 | 編集部の見解・注意点 |
|---|---|---|---|
| 将来の年金受給額が減る? | 完全な誤解(影響なし) | 健康保険と年金は別体系。国保が下がっても年金受給額には無関係 | 「国民年金の免除」と混同しているケースが大多数 |
| 転職先や再就職先にバレる? | 通知されない(影響なし) | 自治体から就職先へ過去の国保減免履歴が通知される仕組みはない | 再就職後は社会保険(健康保険組合等)へスムーズに切り替わる |
| ローンやクレカ審査に落ちる? | 信用情報に載らない(影響なし) | 信用情報機関(CIC・JICC等)に公的保険の減免履歴は登録されない | ただし「滞納して差し押さえ」に発展した場合は資産状況に影響 |
| 申請手続きや審査が厳しい? | 一定の手間・要件あり(実質的負担) | 退職理由の証明書や所得証明書類の提出が必要となる | 自治体独自の審査基準(資産要件等)に合致しないと却下されるリスク |

似て非なる制度「国民年金の免除」と「国民健康保険の減免」の違い
デメリットを心配する人が最も陥りやすい落とし穴が、「国民年金保険料の免除」と「国民健康保険料の減免」の混同です。この2つは運営主体も根拠法も全く異なる別個のセーフティネットです。
国民年金の場合、全額免除や一部免除を受けると、国庫負担分(現行は2分の1)は反映されるものの、満額納付した場合と比べて将来受け取れる「老齢基礎年金」の給付額が確実に減額されます。これが「年金の免除はデメリットがある」と言われる所以です。
対照的に、国民健康保険は「その年度の医療費を賄うための相互扶助制度」であり、過去に減免措置を受けたからといって、将来の給付や権利が削られる構造にはなっていません。国民健康保険料の減額・減免は、純粋に「今支払うべき保険料の負担を軽減する制度」であり、後から返還を求められたり将来の給付を差し引かれたりするペナルティは存在しないのです。
【実態検証】減免を受けるための具体的な条件と「非自発的失業」の優遇
国民健康保険の負担軽減には、法律で定められた全国一律の制度と、各自治体が条例で定める独自減免の2層構造があります。特に減免幅が大きく、実務上最も利用されているのが「非自発的失業者に対する軽減制度」です。
1. 倒産・解雇・雇い止めによる「非自発的失業」の軽減制度
会社の倒産や解雇(自己都合以外の退職)により職を失った場合、国の法定軽減措置として前年の給与所得を「100分の30(3割)」として算定する強力な軽減が適用されます。対象期間は退職日の翌日から翌年度末まで(最大2年間)に及びます。
適用を受けるための必須条件は、ハローワークで発行される「雇用保険受給資格者証」または「雇用保険受給資格通知」の離職理由コードが以下に該当することです。
- 特定受給資格者(倒産・解雇等):理由コード 11, 12, 21, 22, 31, 32
- 特定理由離職者(雇い止め・病気・介護等):理由コード 23, 33, 34
2. 自治体独自の「所得激減・災害」減免基準
自己都合退職や個人事業主・フリーランスの廃業・売上激減については、上記の法定軽減は適用されません。その代わり、各自治体が独自に設けている条例減免を申請することになります。
一般的に「前年所得と比較して当年の見込み所得が50%以上減少していること」「世帯全体の合計所得が基準額(例:300万〜400万円以下)を下回っていること」などが審査基準として課されます。自治体によっては預貯金残高や保有不動産の調査が行われる場合もあり、審査のハードルは自治体ごとに大きく異なります。
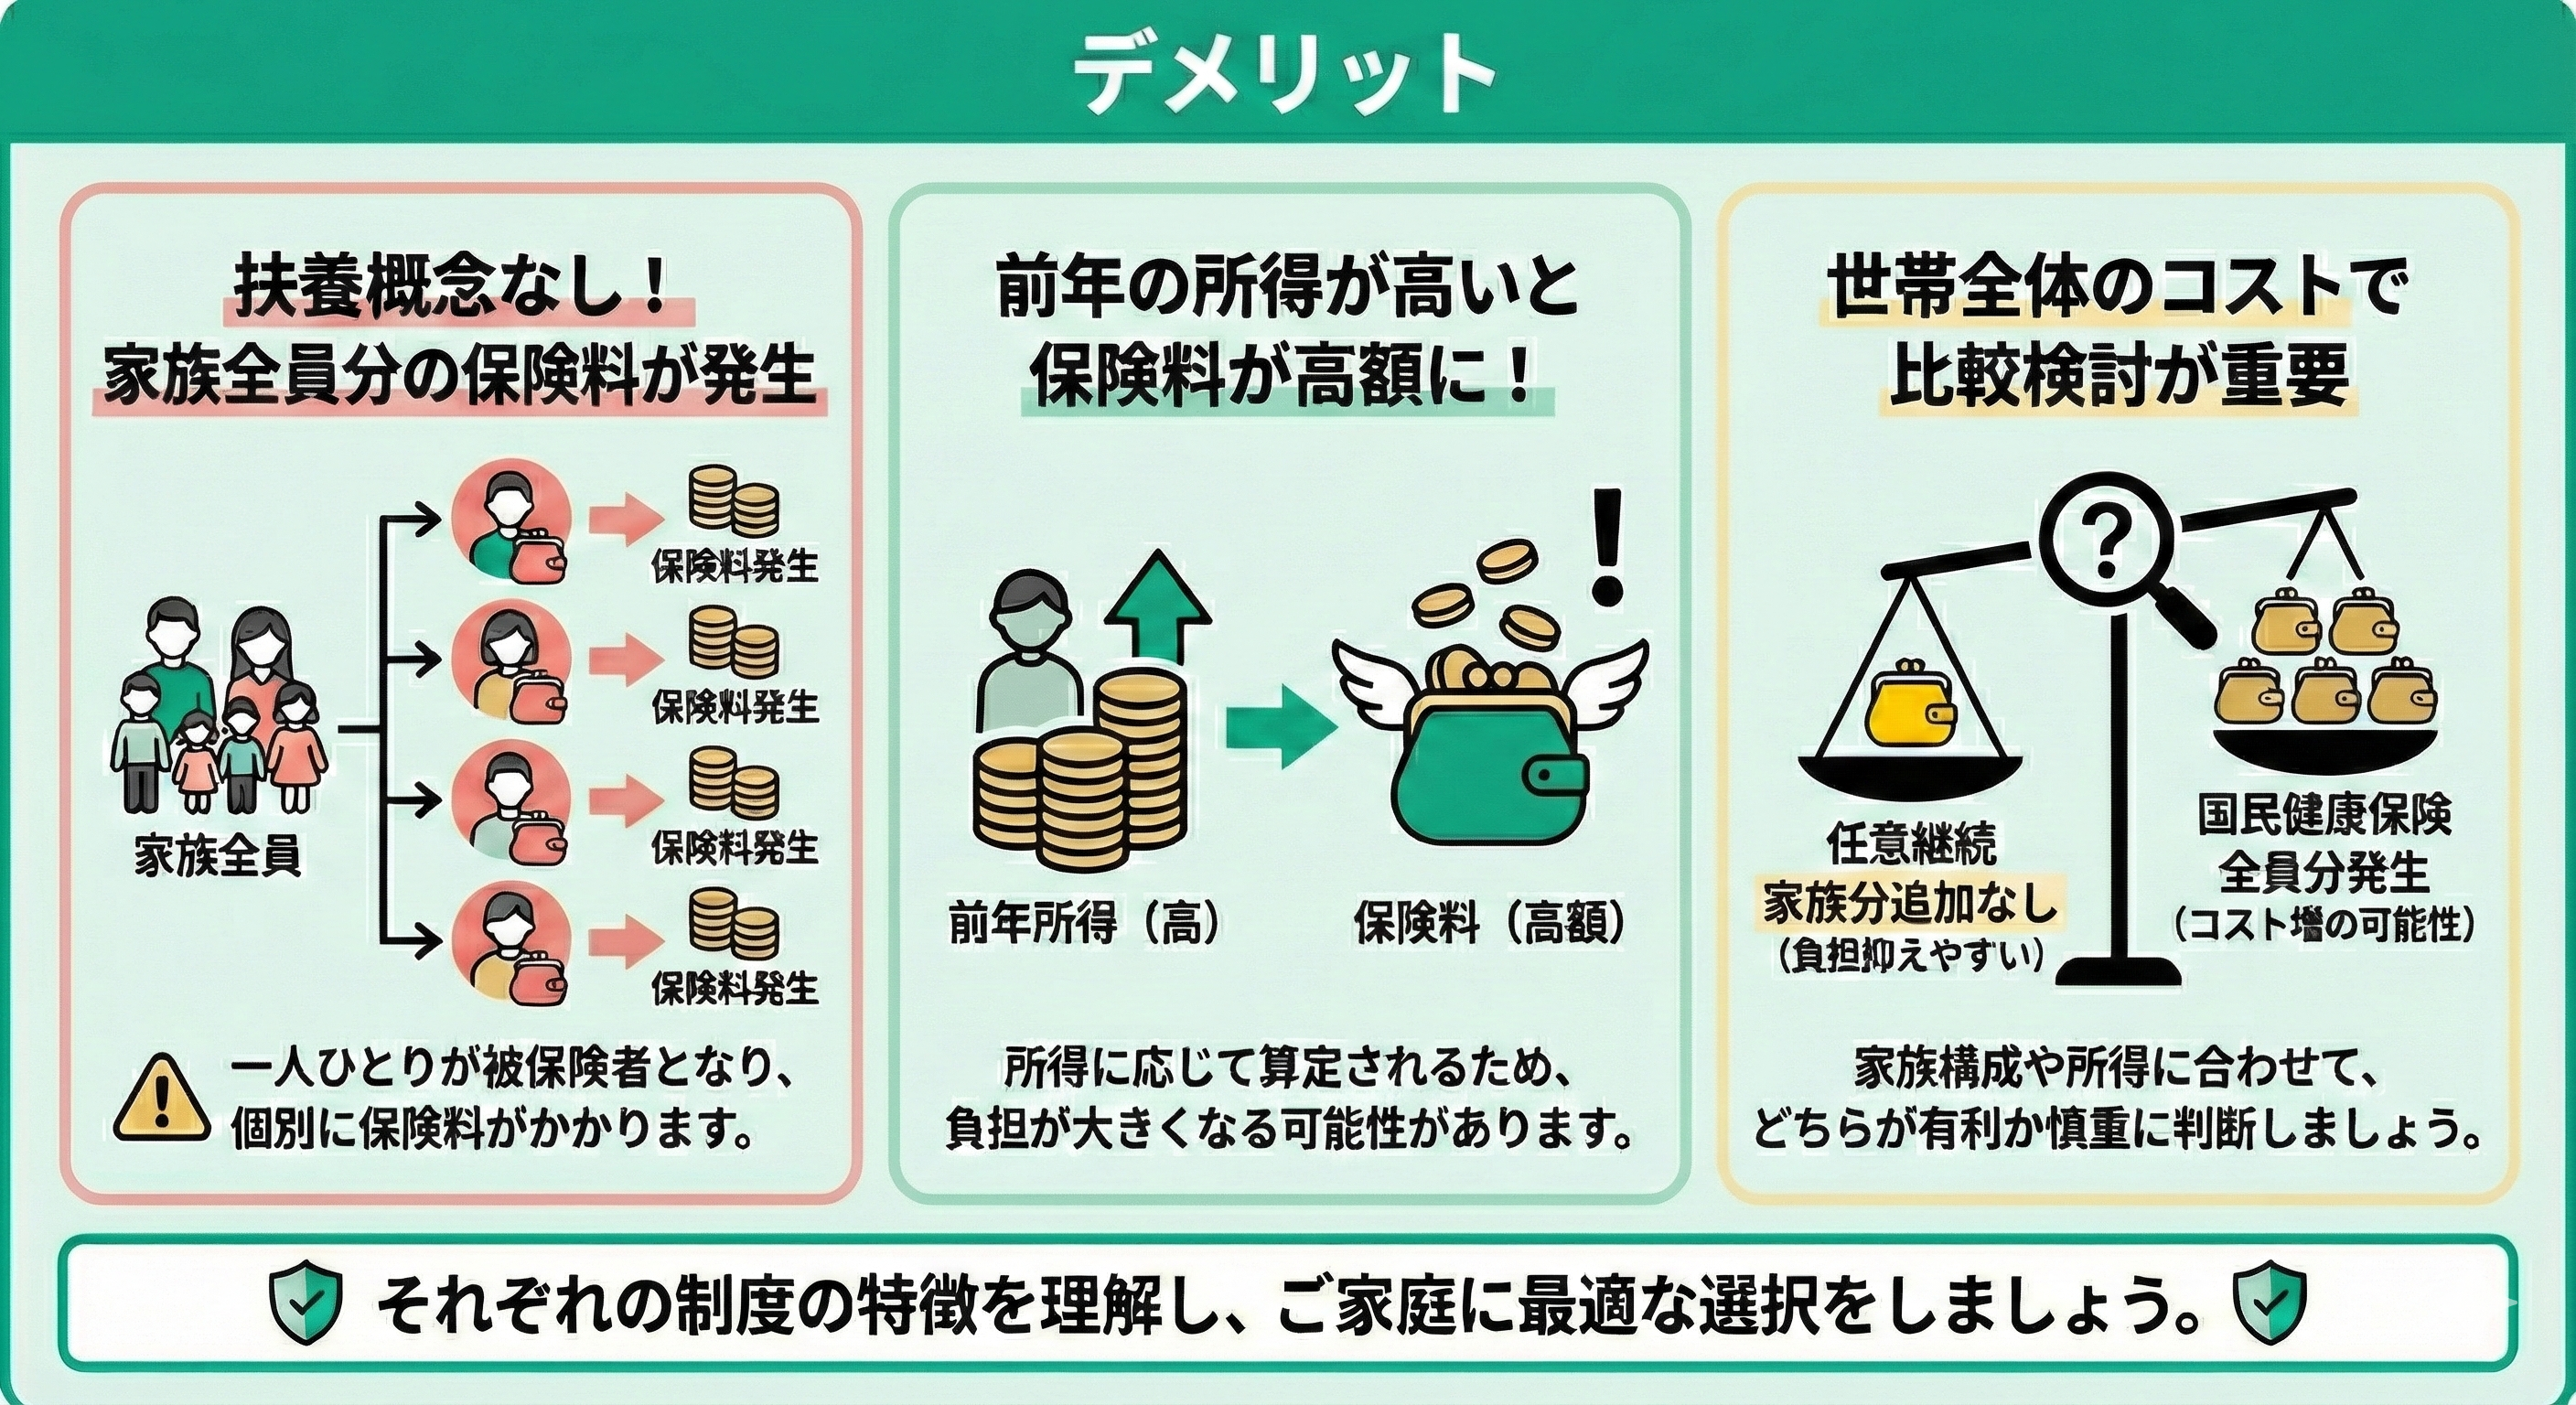
世帯分離による国保減額の裏技と「見落としがちなデメリット」
国民健康保険料を安く抑える手法として、親族と同居したまま住民票上の世帯を分ける「世帯分離」が取り沙汰されることがあります。国保料には世帯ごとに均等にかかる「均等割」や「平等割」があるため、所得の低い家族を別世帯にすることで、低所得世帯向けの均等割軽減(7割・5割・2割軽減)を受けられるケースがあるからです。
しかし、世帯分離には以下のような明確なデメリットやリスクが伴います。
- 基本料金(平等割)の二重発生:世帯が2つに分かれることで、世帯ごとに課される「平等割」をそれぞれの世帯で支払うことになり、トータルの保険料が逆に高くなるケースがある。
- 高額療養費の世帯合算が不可になる:同一世帯であれば家族全員の医療費自己負担額を合算して高額療養費の上限を適用できるが、世帯分離をすると合算できなくなる。
- 自治体による実態調査:生計を一にしているにもかかわらず保険料逃れ目的で不自然な分離を行った場合、自治体の窓口で受理されなかったり、実態調査によって却下されたりするリスクがある。
本当に恐れるべきは「減免申請」ではなく「未納と差し押さえ」
国民健康保険料の減免に対して漠然とした不安を抱き、申請を行わずに納期限を過ぎて放置してしまうケースが後を絶ちません。公的機関の現場において、最も避けるべき最悪の選択は「申請をためらった結果の滞納」です。
国民健康保険料を未納のまま放置すると、以下のような段階的かつ強力な法的措置が執行されます。
- 延滞金の加算:納期限の翌日から年8〜14%台の非常に高い延滞金が日割りで加算され続ける。
- 短期被保険者証・資格証明書への切り替え:納期限から一定期間が経過すると、通常の保険証が没収され、有効期間が短い保険証や、医療費を窓口で一旦全額(10割)立替払いしなければならない「資格証明書」が交付される。
- 財産調査と強制差し押さえ:督促状が発送されても納付や相談がない場合、地方税法および国税徴収法に基づき、銀行口座(預貯金)、給与の一部、売掛金、生命保険の解約返戻金、不動産などが予告なく差し押さえられる。
自治体の収納窓口は「支払えない理由」を明確に伝え、減免申請や分割納付の手続きを行っている住民に対しては強硬な差し押さえを行いません。納付が困難になった段階で速やかに相談することが、自身を守る最大の防壁となります。
自治体窓口での減免申請方法と失敗しないための手順
国民健康保険の減免は、確定申告のように自動適用されるものではなく、「被保険者本人が市区町村の窓口へ申請書を提出すること」が絶対条件です。多くの自治体では納期限前の申請が原則となっており、期日を過ぎた過去の分は遡及して減免できない場合があるためスピードが求められます。
申請にあたって準備すべき主要な書類は以下の通りです。
- 国民健康保険証(または資格確認書・マイナンバーカード)
- 本人確認書類(運転免許証、パスポート等)
- 離職理由が確認できる公的書類(倒産解雇軽減の場合は「雇用保険受給資格者証」または「雇用保険受給資格通知」、それ以外は退職証明書や離職票など)
- 収入減少を証明する書類(直近数ヶ月分の給与明細書、源泉徴収票、確定申告書の控え、売上台帳など)
- 市区町村所定の国民健康保険料減免申請書(役所窓口または自治体公式サイトからダウンロード)
【プロの結論】減免を申請すべき人・慎重に比較検討すべき人の判断基準
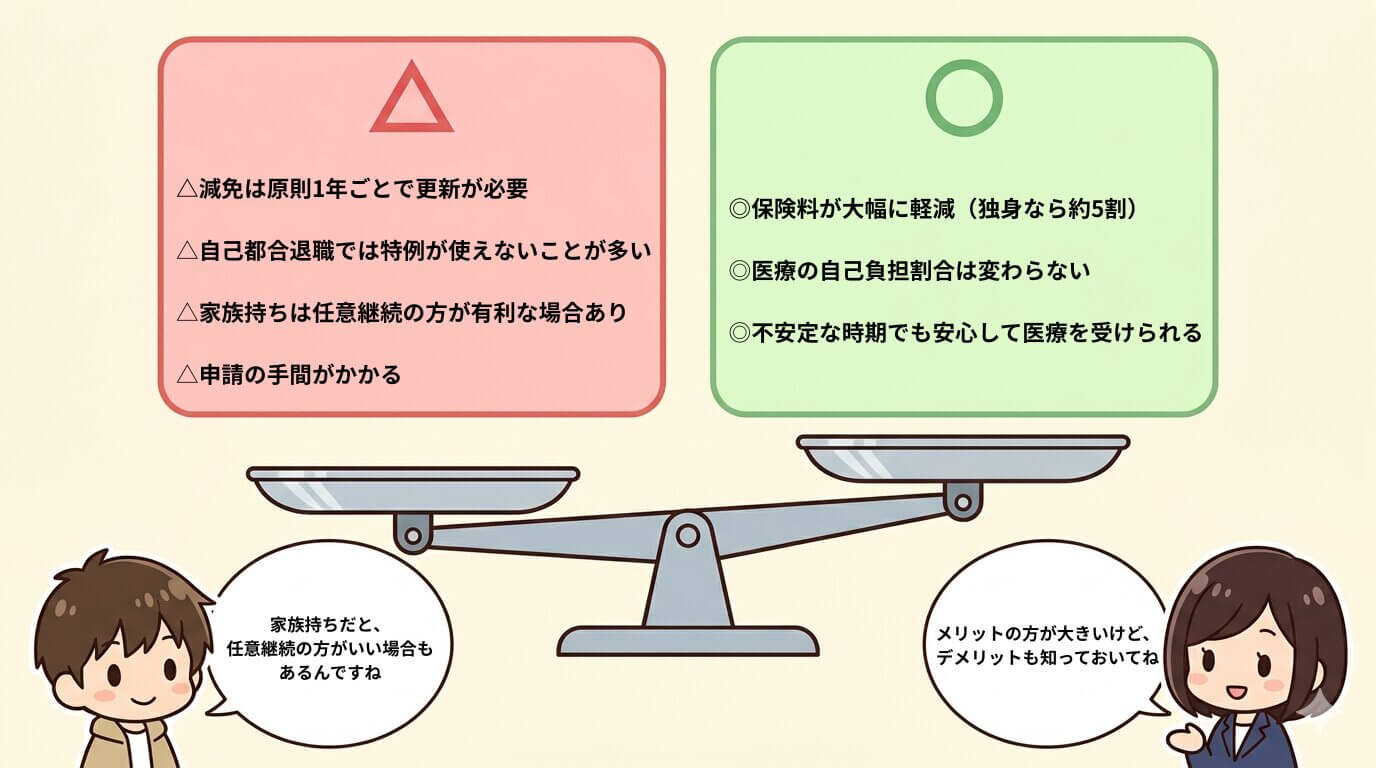
国民健康保険の減免制度は、要件を満たしているならば迷わず申請すべき制度です。ただし、退職後の選択肢には「任意継続被保険者制度」や「家族の扶養に入る」という道も存在するため、どれが最も手取りを残せるかを冷静に比較する必要があります。
申請を即座に行うべき人
- 倒産・解雇・雇い止め・病気等で離職した人:非自発的失業者軽減が適用されるため、前年所得が7割カット計算となり、任意継続よりも圧倒的に保険料が安くなるケースが大半です。
- 前年に比べて売上や所得が半減した個人事業主:自治体の条例減免に該当する可能性が高く、申請しなければ前年の高額所得に応じた請求が容赦なく続きます。
慎重に試算・比較すべき人
- 自己都合退職で前年所得が高かった人:自己都合退職では国の法定軽減が使えず、自治体減免のハードルも高くなります。前職の健康保険をそのまま継続する「任意継続制度」(保険料に上限あり)と比較し、どちらが総支払額を抑えられるか役所窓口で事前試算を行うのが賢明です。
- 年収130万円未満で家族の扶養に入れる見込みがある人:家族の健康保険(社会保険)の被扶養者になれば、保険料の自己負担は完全にゼロになります。失業保険の受給額との兼ね合いを確認した上で検討してください。
【国民健康保険 減免 デメリット】に関するよくある質問(FAQ)
Q1:国民健康保険の減免を申請すると、家族や世帯主の税金に影響は出ますか?
A1:国民健康保険料は世帯主が納税義務者となりますが、減免を受けたこと自体によって家族の住民税や所得税が増税されるといった悪影響はありません。ただし、支払った国保料の額が減るため、年末調整や確定申告における「社会保険料控除」の適用額は減少し、その分の課税所得はわずかに増えます。とはいえ、手元から出ていく保険料の削減額の方が遥かに大きいため、トータルで損をすることはありません。
Q2:自己都合退職でも国民健康保険料を安くする方法はありますか?
A2:自己都合退職であっても、正当な理由のある自己都合(体調不良による就労不能、家族の介護、通勤困難な移転など)によりハローワークで受給資格理由コードが「特定理由離職者」と認められれば、非自発的失業の軽減措置が受けられます。また、自治体ごとの所得激減免除の対象になる場合もあるため、まずは管轄の市役所・区役所窓口へ相談してください。
Q3:減免申請をした記録は、過去にさかのぼって信用情報機関などに残りますか?
A3:残りません。国民健康保険は公的医療保険であり、民間金融機関が加盟する信用情報機関(CIC、JICC、KSC等)とはネットワークが遮断されています。減免を受けたという事実が住宅ローン、自動車ローン、クレジットカードの発行審査に照会されることは構造上あり得ません。
まとめ:今後の動向と失敗しないための判断基準
国民健康保険の減免制度には、将来の年金が削られたり社会的信用に傷がついたりするような実質的デメリットは存在しません。真の落とし穴は、誤った噂や手続きの煩雑さを理由に申請を先延ばしにし、納期限を徒過して「滞納・差し押さえリスク」に巻き込まれてしまうことにあります。
2026年現在、公的医療保険の財政調整は厳しさを増しており、納付通知書に記載された金額をそのまま払い続ける負担感は年々高まっています。収入の激変や退職に直面した際は、離職票や給与明細などの客観的証明書類を揃え、速やかに市区町村の国保窓口で相談・試算を行うことが、家計を防衛するための最も確実な一手となります。 (出典: 国民健康保険 減免 デメリット(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
