金融資産とは?実物資産との違いから年代別平均・中央値まで徹底解剖
物価上昇が家計を直撃し、預貯金だけでは資産の実質的価値が目減りするインフレ局面において、「資産をどのように保有し、育てるか」が個人の将来を分ける死活問題となっています。日本銀行や金融庁が長年掲げてきた「貯蓄から投資へ」のスローガンは、新NISAの定着とともに実生活レベルの行動へとシフトしました。
日常会話やニュースで頻繁に耳にする「金融資産」という言葉ですが、具体的にどの範囲を指し、不動産や貴金属といった「実物資産」と何が異なるのかを正確に把握できている人は意外に多くありません。本記事では、金融資産の厳密な定義から種類一覧、金融広報中央委員会の最新調査データに基づく年代別の保有実態、さらには税制動向や失敗しないポートフォリオ設計まで、客観的証拠をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融資産とは現金・預金・株式・債券など「実体を持たない貨幣的価値」を指し、換金性の高さとインフレ時の価値変動リスクが実物資産との決定的な分かれ目となる。
- 要点2:年代別保有額の「平均値」は一部の富裕層に引き上げられており、生活実感に近い「中央値」を見ると30代で200万円前後、40代で300万円台というシビアな現実が浮き彫りになる。
- 要点3:新NISAを軸とした長期・積立・分散投資が王道である一方、金融所得課税の強化議論など政策リスクも見据えたポートフォリオの定期的な見直しが欠かせない。
【基礎知識】金融資産とは何を指す?定義と実物資産との決定的な違い
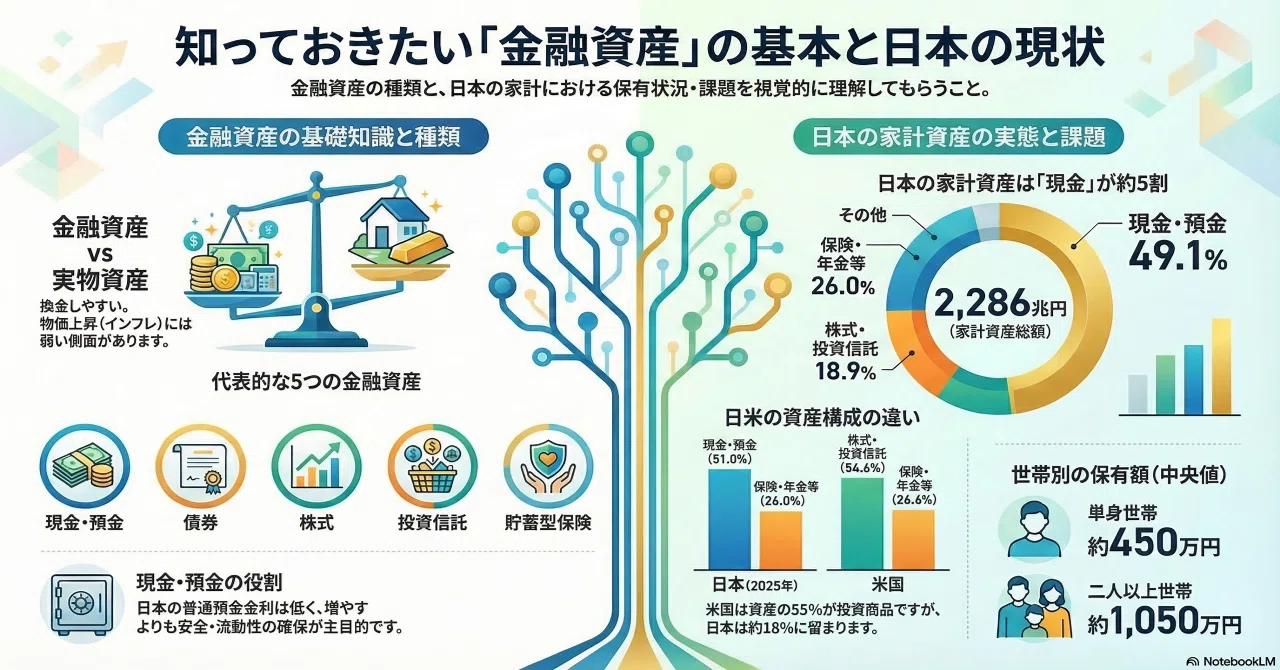
金融資産とは、実体的な形を持たず、法律上の権利や貨幣価値として評価される資産全般を指します。代表的なものには、日々の決済に用いる現金や銀行預金、企業の所有権を小口化した株式、国や企業にお金を貸し出す債券、専門家が資金をまとめて運用する投資信託、さらに将来の保障や貯蓄性を備えた生命保険・個人年金保険などが含まれます。
対極に位置するのが、土地、建物、マンションなどの不動産や、金・プラチナといった貴金属、絵画・アンティークなどの美術品に代表される「実物資産」です。金融資産と実物資産の根本的な違いは、「流動性(換金のしやすさ)」と「インフレ耐性」にあります。
実物資産はモノ自体に内在的価値があるため、ハイパーインフレや通貨危機が発生しても価値が消失しにくい反面、売却までに時間がかかり、固定資産税や保管・修繕コストなどの維持費が発生します。一方、金融資産は即座に決済や再投資へ回せる高い流動性を持つ反面、現金や預貯金のまま放置すると、物価高によって購買力が目減りするリスクをダイレクトに受けます。
近年議論が活発化しているビットコインなどの暗号資産(仮想通貨)については、現行の日本の法制度上、資金決済法における「暗号資産」として定義されており、金融商品取引法上の伝統的な有価証券とは異なる枠組みで扱われています。しかし、個人の総資産管理やアセットアロケーションの文脈では、デジタル領域におけるオルタナティブな金融資産の一部として分類・認識されるケースが主流化しています。

【一覧表で比較】金融資産の主要種類とリスク・リターン特性
自身のリスク許容度に応じた適切な資産配分を行うには、各金融資産が持つ固有の性質を網羅的に理解しておく必要があります。以下は、主要な金融資産の種類と特徴、期待リターンおよびリスク水準を整理した比較表です。
| 金融資産の種類 | 詳細・数値データ(リスク/流動性) | 一般的な期待リターン相場 | 編集部の見解・評価 |
|---|---|---|---|
| 現預金(普通・定期) | 元本保証(預金保険制度で1,000万円まで保護)/流動性:極めて高い | 年0.1%〜0.3%前後(金利上昇局面) | 生活防衛資金として必須だが、インフレ下では実質購買力が目減りする点に注意。 |
| 公社債(国債・社債) | 発行体の信用リスクあり/個人向け国債は元本割れなし/流動性:中 | 年0.5%〜1.5%前後 | 守りの資産として有効。預金以上・株式未満の安定運用を求める層に適する。 |
| 投資信託(インデックス等) | 価格変動リスクあり/数百〜数千銘柄に自動分散/流動性:高い(数日で換金) | 年3.0%〜7.0%前後(長期運用想定) | 新NISAの主軸。少額から低コストで世界経済の成長を取り込める資産形成の最適解。 |
| 株式(個別株・ETF) | 価格変動・倒産リスクあり/配当金・株主優待/流動性:高い(市場取引) | 年4.0%〜10.0%以上(銘柄により大幅変動) | 大きなリターンを狙えるが企業分析が必要。中上級者向けの積極運用ツール。 |
| 保険(貯蓄型・年金型) | 早期解約時の元本割れリスク/保障と運用の複合/流動性:低い | 年0.5%〜2.0%前後(外貨建ては為替連動) | 手数料の透明性が低く、純粋な資産形成目的では投資信託に劣後することが多い。 |
| 暗号資産(ビットコイン等) | 価格変動が極めて激しい/ハッキング・制度リスク/流動性:高い | ボラティリティ大(年間数十〜数百%の変動) | 資産全体の1〜5%程度にとどめ、余剰資金の範囲で保有すべきサテライト資産。 |
【統計検証】金融広報中央委員会の調査結果が示す年代別「平均値と中央値」の残酷な格差
「周りの同年代はどれくらい金融資産を持っているのか」という疑問に対し、公的な調査データは極めて冷酷な現実を突きつけています。金融広報中央委員会(日本銀行内に事務局を置く組織)が公表している「家計の金融行動に関する世論調査」のデータを紐解くと、「平均値」と「中央値」の間に巨大な乖離が存在することが分かります。
平均値は、ごく一部の富裕層や資産数千万円〜数億円を抱える層が数値を大きく引き上げるため、一般生活者のリアルな実感とはかけ離れます。一方、データを小さい順に並べた真ん中の数値を表す「中央値」こそが、実態を反映した指標です。
年代別の単身世帯および二人以上世帯における保有状況を見ると、次のような傾向が顕著です。
- 20代世帯:平均値は約180万〜250万円であるのに対し、中央値は20万〜50万円前後。金融資産を全く保有していない「金融資産非保有率」は30%〜40%近くに達します。
- 30代世帯:平均値は約500万〜650万円まで伸びるものの、中央値は150万〜250万円程度。住宅購入や子育て費用の支出が重なり、貯蓄格差が一気に開き始めます。
- 40代世帯:平均値は約700万〜900万円に対し、中央値は250万〜350万円。教育費のピークを迎える層と、順調に投資残高を積み上げた層で二極化が進みます。
- 50代世帯:平均値は約1,100万〜1,300万円と大台に乗る一方、中央値は400万〜600万円台。老後資金の準備が整っている層と、未準備の層の格差が決定的な段階に入ります。
- 60代・70代世帯:退職金受給や相続により平均値は1,700万〜2,000万円を超えますが、中央値は700万〜900万円前後にとどまり、金融資産非保有世帯も約25%前後存在します。
注目すべきは、どの年代においても金融資産非保有率(貯金ゼロ・金融資産なし)が約2割から3割存在しているという事実です。新NISAの普及によって投資を行う層の資産拡大が加速する一方で、日々の生活費高騰で資産形成に回す原資がない層との間で「資産の格差」が急速に拡大しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、知恵袋などのコミュニティでは、新NISAを契機に金融資産形成を始めた個人投資家のリアルな声が日々飛び交っています。そこには、教科書通りの理論だけでは測れない行動心理の罠が浮き彫りになっています。
「新NISAでオルカン(全世界株式)やS&P500を買えば絶対に儲かると聞いて始めたが、株価が急落した局面で精神的に耐えられず、マイナスの状態で売却してしまった」「インフルエンサーの勧める銘柄を盲信して買ったが、日々の値動きが気になって仕事が手につかない」といった投稿が後を絶ちません。
行動経済学における「プロスペクト理論」が示す通り、人間は利益を得たときの喜びよりも、同額の損失を被ったときの痛みを約2倍強く感じるとされています。頭では「長期保有が原則」と理解していても、自身の生活防衛資金が不足していたり、リスク許容度を超えた額を株式などの変動資産に投入していたりすると、市場の一時的な調整局面でパニックに陥り、合理的な判断ができなくなってしまうのです。
現場のリアルな教訓が示しているのは、他人の投資実績やSNS上の派手な利益報告に惑わされず、「自分が夜安心して眠れるリスクの範囲」で金融資産を配分することの重要性です。
一般に知られていない盲点とネットの誤解
金融資産に関する情報には、誤った解釈やミスリードを招く言説が数多く流布しています。資産形成で致命的な失敗を避けるために、代表的な3つの誤解を正しておく必要があります。
誤解1:「銀行預金は元本保証だから最も安全である」
名目上の金額は減りませんが、物価上昇率が預金金利を上回る環境下では、お金の実質的な購買力は日々低下しています。年2%のインフレが10年続けば、現金の価値は約18%目減りします。預金だけに偏った資産構成は、「インフレリスクを100%引き受けている状態」であることを認識しなければなりません。
誤解2:「新NISA口座を作れば、誰でも自動的にお金が増える」
新NISAは単なる「非課税の器(制度)」に過ぎず、器の中でどの金融商品を選ぶかによって運用成績は劇的に変化します。元本割れのリスクを伴う有価証券を運用している以上、選定する商品や市場動向に応じたリスク管理が不可欠です。
誤解3:「暗号資産はすべて詐欺的で金融資産とは呼べない」
過去の不正流出事件や投機的過熱からネガティブな印象を持たれがちですが、世界的な機関投資家の参入やビットコイン現物ETFの承認などを経て、ポートフォリオの分散先としての地位を確立しつつあります。全財産を投じるのは極めて危険ですが、資産の一部を割り当てる戦略的価値は見直されています。

【制度改定と税制】金融資産課税見直し動向と新NISAを活用したポートフォリオ構築術
金融資産を形成・管理する上で、避けて通れないのが税制の動向です。現在、株式や投資信託の譲渡益・配当金には一律約20.315%の申告分離課税が適用されていますが、高所得者層ほど所得に占める金融所得の割合が高く実質税負担率が下がる「1億円の壁」を是正するため、金融所得課税の見直しに関する議論が断続的に行われています。
税制の引き締めリスクに対抗する最も有効な防衛策が、利益が恒久的に非課税となる新NISAのフル活用です。年間最大360万円、生涯投資枠1,800万円の非課税枠を使い倒すことが、個人の資産防衛において最優先事項となります。
初心者が実践すべき再現性の高い金融資産ポートフォリオの構築ステップは以下の通りです。
- ステップ1(生活防衛資金の確保):毎月の生活費の6カ月〜1年分を普通預金・定期預金として確保し、投資用資金とは完全に切り離す。
- ステップ2(コア資産の積立):新NISAの「つみたて投資枠」を活用し、低コストの全世界株式(MSCIオール・カントリー・ワールド・インデックス連動型など)や全米株式インデックスファンドを毎月定額で積み立てる。
- ステップ3(サテライト資産の配置):余裕資金がある場合のみ、「成長投資枠」を活用して高配当株ETFや個別株、あるいは資産の数%以内で暗号資産などをサテライト(副次的)として組み入れる。
【プロの結論】資産運用に向いている人・慎重になるべき人の判断基準
金融資産の運用はすべての人に同一の正解があるわけではありません。現在の家計状況や心理的特性に応じて、アクセルを踏むべきか、ブレーキをかけるべきかの明確な判断基準が存在します。
【積極的に資産運用を進めるべき人】
- 6カ月分以上の生活防衛資金がすでに普通預金に確保できている
- 10年以上の長期スパンで資金を使わずに放置できる余裕がある
- 市場の暴落時(20〜30%の下落)にも感情的にならず、淡々と積立を継続できる規律性がある
【運用の前に家計見直しを優先すべき人】
- 消費者金融のリボ払いや高金利のマイカーローンなどの借入が残っている(ローンの返済が最優先の投資)
- 1〜2年以内に結婚・住宅頭金・教育費などで使う予定の決まった資金しかない
- 毎日の株価や資産評価額の上下によって強いストレスを感じてしまう
【金融 資産 と は】に関するよくある質問(FAQ)
Q1:金融資産に「持ち家」や「金(ゴールド)」は含まれますか?
A1:含まれません。土地や戸建て・マンションなどの不動産、金やプラチナなどの貴金属、絵画などの美術品は「実物資産」に分類されます。金融資産は、預金、株式、債券、投資信託など、有形の実体を持たない貨幣的・契約的権利を指します。
Q2:ビットコインなどの暗号資産は金融資産として扱われますか?
A2:税法上は金融商品取引法の「有価証券」ではなく資金決済法上の「暗号資産」として扱われ、利益は原則「雑所得(総合課税)」となります。ただし、家計の総資産管理やアセットアロケーションの観点では、オルタナティブな金融資産の一種としてポートフォリオに組み込まれるケースが一般的です。
Q3:初心者がまず手をつけるべき金融資産の配分(アセットアロケーション)は?
A3:まずは「生活防衛資金(生活費の半年〜1年分の現金預金)」を絶対防衛ラインとして確保してください。その上で、毎月余剰となる資金を新NISAを活用して「全世界株式インデックスファンド」などに自動積立していく配分が、最も低リスクかつ再現性の高い運用アプローチです。
まとめ:今後の動向と失敗しないための判断基準
金融資産の本質は、将来の生活基盤を支え、人生の選択肢を広げるための「交換手段・蓄財手段」です。インフレと円安が同時進行する激動の経済環境下では、現金の安全性だけに依存することも、過度なリスクを取って短期的な投機に走ることも、等しく資産を失うリスクを孕んでいます。
公的データが示すように、隣人の保有額やSNS上の過激な投資言説に一喜一憂する必要はありません。預貯金による足元の流動性確保と、新NISAを軸とした低コストインデックス投信による長期・積立・分散投資を両輪とし、地に足の着いた金融資産ポートフォリオを構築していくことこそが、将来にわたって資産を守り育てるための唯一確実な道筋です。 (出典: 金融 資産 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
