国民健康保険が高すぎる理由とは?2026年最新の減免制度と安くする裏技
会社を退職した直後や自営業・フリーランスとして独立した際、自治体から届いた納入通知書を見て「桁を一つ見間違えたのではないか」と絶句する人は後を絶ちません。手元に残る可処分所得を容赦なく削り取る国民健康保険料の請求額は、時に生活基盤そのものを脅かすほどの重圧となります。
給与天引きで自動処理されていた会社員時代には見えにくかった公的医療保険のカラクリですが、その高騰には明確な構造的理由が存在します。本稿では、請求額が跳ね上がる根本原因を解き明かすとともに、2026年最新の制度上限や、合法的に負担を劇的に圧縮する具体的な軽減・減免ノウハウを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国保が高騰する最大の要因は「会社折半(労使折半)の消失」「前年所得基準の算定」「扶養概念のない均等割」の3重苦にある。
- 要点2:退職直後は「任意継続」との比較が必須であり、倒産・解雇・雇い止め時は「非自発的失業者減免」で保険料が最大7割削減される。
- 要点3:滞納を放置すると最短数カ月で延滞金加算や預貯金・売掛金の差し押さえに発展するため、払えない場合は即座の世帯分離や減免申請が不可欠。
【2026年最新】「国保が高すぎる」と絶望する決定的な理由と仕組みの罠
国民健康保険(国保)の請求額を見た瞬間、誰もが抱く「なぜこれほど高いのか」という疑問。その背景には、制度設計上の構造的な壁と、2026年度における公的保険の上限引き上げが大きく関係しています。
国保の保険料は、加入者の前年1月〜12月の所得に応じて決まる「所得割」、世帯の加入人数に応じて均等にかかる「均等割」、さらに自治体によっては世帯ごとに課される「平等割」や資産に応じた「資産割」の合計で算出されます。この国民健康保険料の計算方法において最も過酷なのが、前年の所得がそのままスライドして反映されるタイムラグの存在です。前年に会社員として高収入を得ていた人が翌年に無職やフリーランスになった場合、激減した現在の収入に対して高額な前年所得ベースの請求が直撃します。
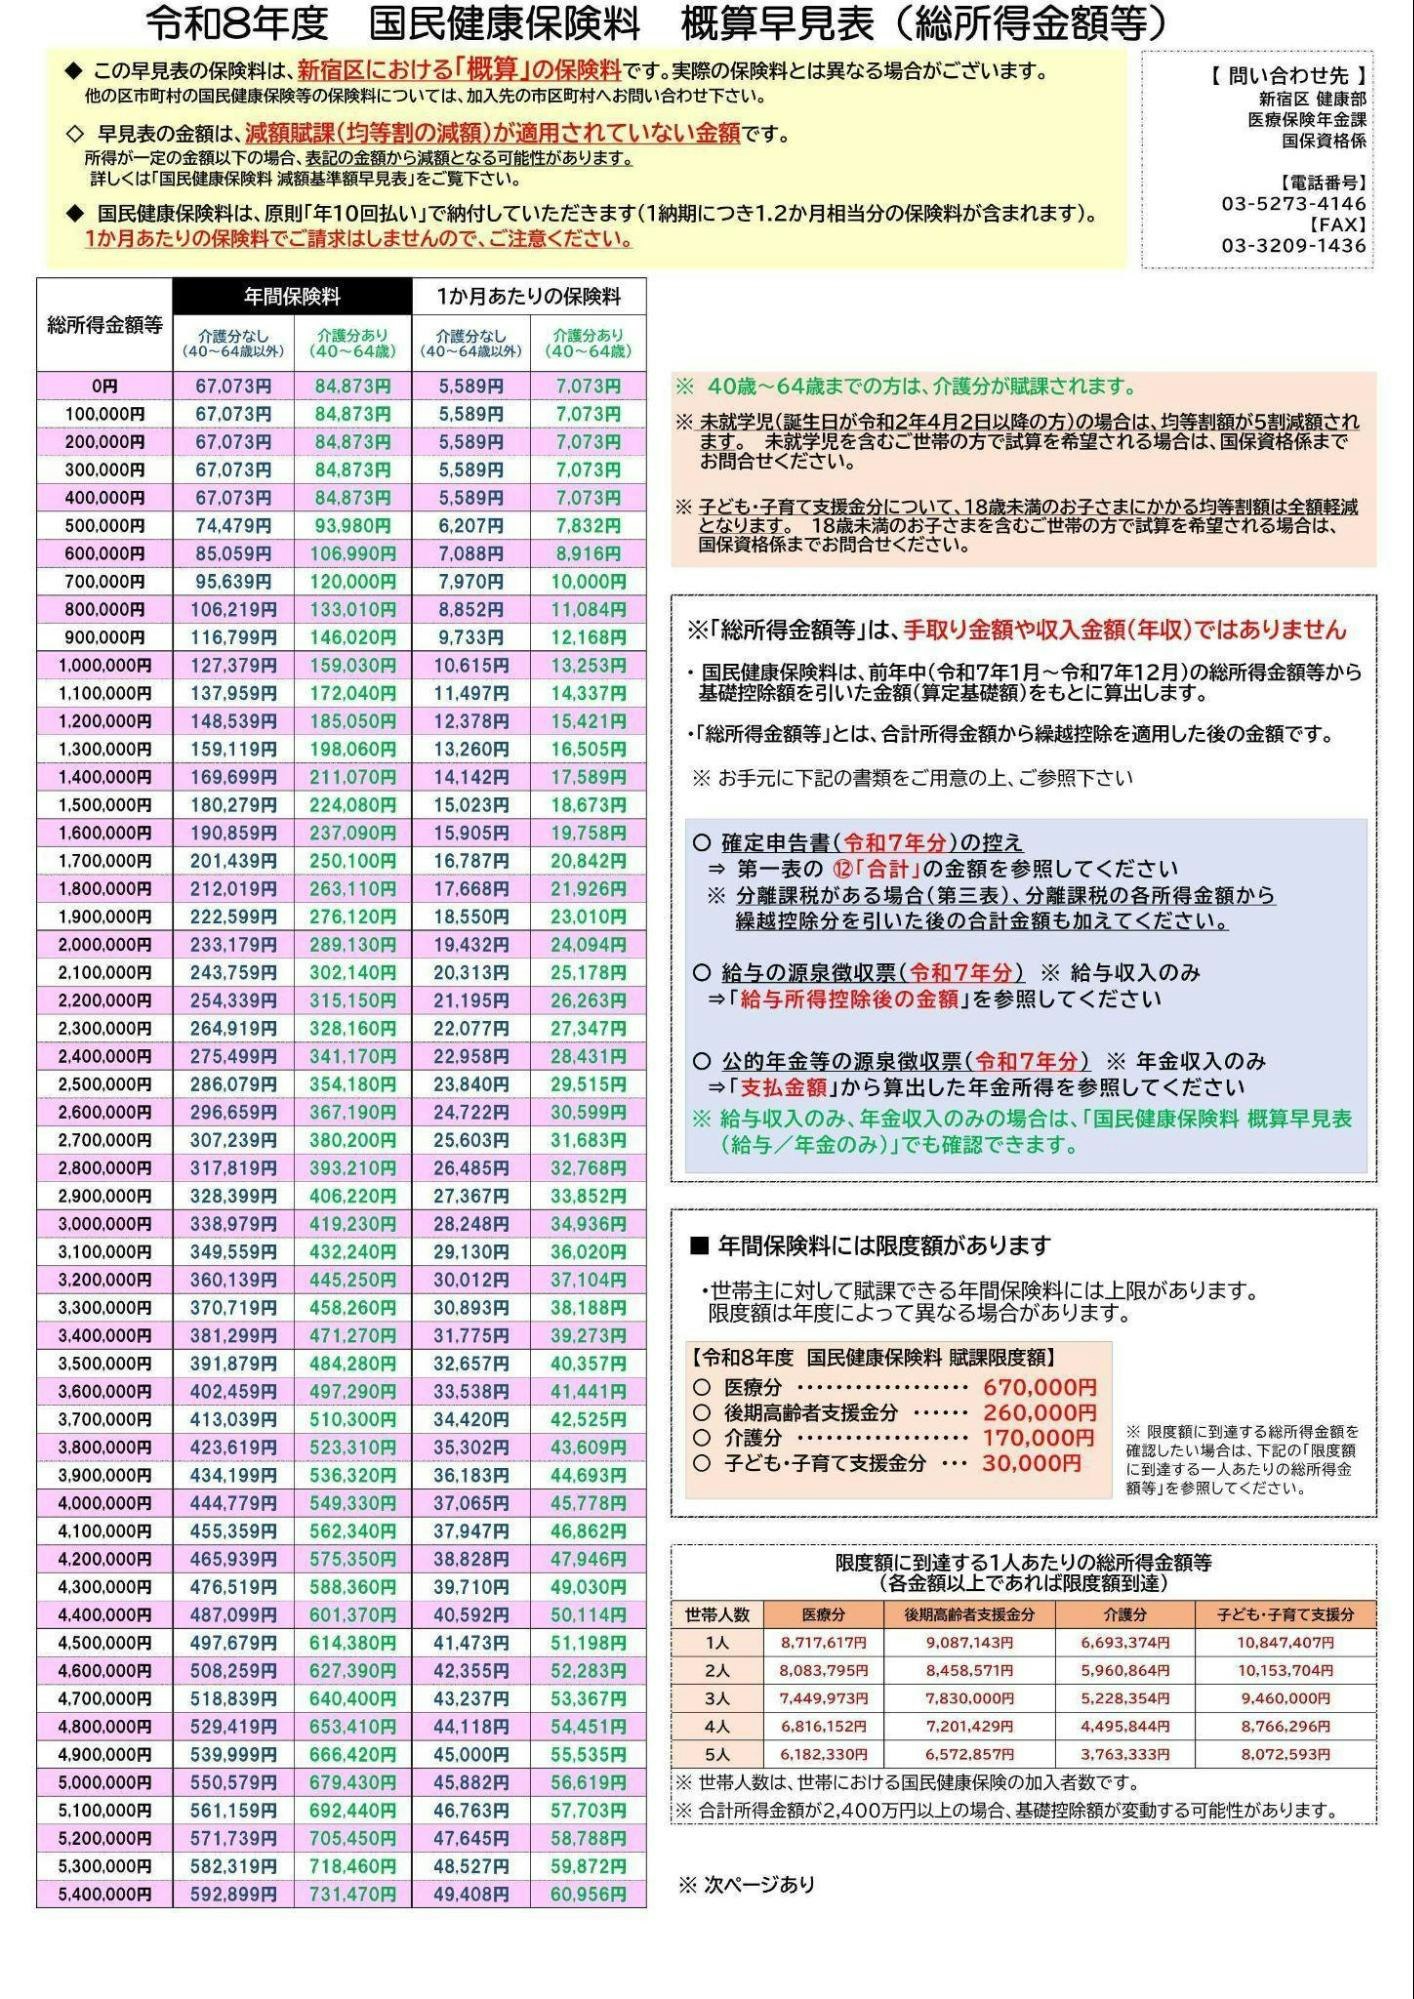
さらに医療費の高騰に伴い、国民健康保険の上限額(賦課限度額)は2026年度も段階的な引き上げが続いており、中間層から高所得層にかかる上限ラインは年間100万円の大台を優に超える水準へと達しています。これが「働けど働けど国保に吸い取られる」と悲鳴が上がる最大の構造的要因です。

社会保険と国民健康保険の決定的な違い|なぜ退職後に保険料が跳ね上がるのか?
会社員が加入する健康保険(協会けんぽや健康保険組合などの社会保険)と自営業者・無職者が加入する国保には、根本的な3つの格差が存在します。
第1に「事業主負担(労使折半)の有無」です。会社員時代は保険料の50%を会社が肩代わりしていましたが、国保では全額が自己負担(実質2倍)になります。第2に「扶養制度の有無」です。社会保険では扶養家族が何人いても保険料は変わりませんが、国保には扶養の概念がなく、生まれたばかりの乳幼児にすら「均等割」という頭割り課税が容赦なく加算されます。第3に「傷病手当金や出産手当金の有無」であり、保障内容が薄くなるにもかかわらず保険料負担だけが増大する逆転現象が生じます。
| 比較項目 | 国民健康保険(国保) | 社会保険(協会けんぽ等) | 編集部の分析・家計へのインパクト |
|---|---|---|---|
| 保険料の負担割合 | 全額自己負担(10割) | 労使折半(自己負担5割) | 退職直後に実質2倍の請求となる最大の原因。 |
| 扶養家族の加算 | 扶養概念なし(人数分均等割を加算) | 何人扶養に入れても追加保険料0円 | 子だくさん世帯ほど国保への移行で激痛を伴う。 |
| 保険料の算出基準 | 前年の総所得金額等+世帯人数 | 毎月の標準報酬月額+賞与 | 国保は退職後1年目の「収入ゼロ・高額課税」が発生。 |
| 休業・休職時の手当 | 原則なし(自治体による) | 傷病手当金・出産手当金あり | 個人事業主が倒れた際のセーフティネット格差が顕著。 |
【実態検証】「無職なのに月5万」SNS・現場で悲鳴が上がる生々しい現実
大手SNSや知恵袋、コミュニティフォーラムを定点観測すると、毎年6月に各自治体から届く納入通知書を開けたユーザーからの阿鼻叫喚が溢れ返ります。
「退職して無収入なのに毎月5万5,000円の請求が来た。家賃と国保だけで貯金が底をつく」「妻と子ども2人の4人家族で独立したら年間の国保料が90万円超。完全に想定外だった」といった手記・告白は枚挙にいとまがありません。当編集部の取材でも、会社員時代の給与明細で引かれていた金額の感覚のまま退職し、「退職後の国民健康保険料の高さ」に直面して生活防衛資金を瞬く間に削り取られるケースが多発しています。
住民税も前年所得課税であるため、国保と住民税のダブルパンチによって実質的な手取りがマイナス化する現象は、現在のセーフティネットの死角として多くの退職者を苦しめています。

一般に知られていない盲点とネットの誤解|合法的に国保を安くする5つの具体策
高額すぎる請求書を前に途方に暮れる必要はありません。公的医療保険の制度を正確に理解し、正当な手続きを踏むことで合法的に負担を激減させる対策が存在します。
1. 退職時の鉄則「任意継続」とのシミュレーション比較
退職後20日以内に申請すれば、以前の会社の健康保険に最長2年間加入し続けられる「任意継続制度」が利用可能です。保険料は全額自己負担(2倍)になりますが、協会けんぽ等の規程により「標準報酬月額の上限」が設定されているため、会社員時代に高収入だった人は国保に加入するよりも任意継続を選んだ方が年間数十万円安くなるケースが多々あります。
2. 非自発的失業者(倒産・解雇・雇い止め)の法定減免
会社都合退職や契約満了による雇い止め(離職票の離職理由コードが特定受給資格者または特定理由離職者に該当)の場合、申請により前年の給与所得を30/100(7割カット)として保険料を計算する強力な減免制度が適用されます。申請しなければ自動適用されないため、ハローワークで雇用保険受給資格者証を受け取ったら即座に役所の窓口へ持ち込む必要があります。
3. 所得税の確定申告における経費・控除の最大化
国保の所得割は「総所得金額等から基礎控除を差し引いた額」で決まります。個人事業主やフリーランスの場合、青色申告特別控除(最大65万円)や小規模企業共済等掛金控除、経費計上を徹底して課税所得を圧縮することが、そのまま翌期の国保料引き下げに直結します。
4. 「世帯分離」による均等割・所得割の適正化
親と同居している自営業世帯などで親の年金収入や世帯主の合算所得が高い場合、住民票上の「世帯分離」を行うことで、世帯全体の合算による高ランク判定を回避し、低所得者向けの均等割軽減(7割・5割・2割軽減)を受けられる場合があります。
5. 文芸美術国民健康保険組合などの職能国保への加入
デザイナー、イラストレーター、作家、ライター、税理士、医師などの特定職種では、所得に関わらず定額の保険料で済む職能別の健康保険組合(例:文芸美術国民健康保険組合)が存在します。一定以上の課税所得があるクリエイターなら、自治体の国保から切り替えるだけで年数十万円の固定費削減が実現します。
払えないとどうなる?滞納から財産差し押さえまでのタイムリミット
「払えないから」と請求書を放置することは極めて危険です。税金や公的保険料の滞納処分は、民間の借金とは比較にならないほど強力な法的権限が自治体に付与されています。
納期限を過ぎると、まず督促状が発送され、年8〜14%台の高利な延滞金が日割りで加算され始めます。滞納が1年を超えると、通常の保険証が没収されて有効期限の短い「短期被保険者証」や、医療費を窓口でいったん全額(10割)自己負担しなければならない「被保険者資格証明書」へと切り替えられます。
さらに催告を無視し続けると、裁判所の判決を経ることなく、地方税法の規定に基づき銀行口座の預貯金、給与、不動産、売掛金が強制的に差し押さえられます。万が一資金ショートに陥った場合は、督促状が届く前に自治体の国保窓口へ出向き、分納(分割払い)や生活困窮による減免制度の相談を行うことが唯一の自己防衛策です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
退職時や独立時において、「どの医療保険ルートを選択すべきか」の判断基準は以下の通り極めて明確です。
▼「任意継続」を選ぶべき人:
前年の年収が500万円以上で扶養家族(配偶者や子ども)がいる人。任意継続なら扶養家族の追加保険料がゼロであり、保険料の上限規定の恩恵を最大化できます。
▼「国民健康保険」を選ぶべき人:
単身者で前年の年収が比較的低い人、あるいは会社都合退職で「非自発的失業者の7割軽減」を使える人。この場合は任意継続よりも国保の方が圧倒的に安くなります。
▼「職能国保(文美など)」を選ぶべき人:
該当職種の個人事業主で、年間の事業所得(利益)が400万〜500万円を超えている人。所得割のない均一会費制のメリットを最大限に享受できます。
【国民健康保険 高すぎる】に関するよくある質問(FAQ)
Q1:無職で収入がゼロなのに、なぜ高額な保険料が請求されるのですか?
A1:国民健康保険料は「前年(1月〜12月)の所得」を基準に計算されるためです。前年に給与や退職金などの所得があった場合、現在の収入がゼロであっても高額な所得割と均等割が課されます。ただし退職理由が会社都合等であれば大幅な減免措置が受けられます。
Q2:任意継続と国民健康保険、どちらが安いかを事前に知る方法はありますか?
A2:退職前に会社の健康保険組合(または協会けんぽ)で「任意継続時の保険料額」を確認し、同時にお住まいの市区町村役場の国保窓口で「前年の源泉徴収票」を提示して国保の試算を出してもらうことで、どちらが何万円安いかを正確に比較できます。
Q3:国民健康保険の減免申請は、年度の途中からでも間に合いますか?
A3:原則として各納期限の前までに申請する必要がありますが、災害や失業、著しい所得減少などの正当な理由がある場合は遡及適用が認められるケースもあります。納付が困難になった段階で、一刻も早く自治体の窓口へ相談してください。
まとめ:今後の動向と失敗しないための判断基準
公的医療保険の財政悪化と高齢化に伴い、国民健康保険料の負担は今後も高止まりが予想されます。「送られてきた納付書通りに払うのが当たり前」と思い込んでいると、本来使えるはずの法的減免や制度の選択肢を見落とし、過剰な保険料を払い続けることになります。
退職や独立という人生の転換期には、まず「任意継続との金額比較」「非自発的失業減免の該当確認」「職能国保の検討」をチェックリスト化して実行してください。制度を正しく知り、能動的にアクションを起こすことこそが、理不尽な国保高騰から生活と資産を守る最強の防壁となります。 (出典: 国民 健康 保険 高 すぎ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
