固定資産税と都市計画税の違いは?計算方法や減税特例の裏ワザ徹底解説
毎年春になると自宅に届く「固定資産税・都市計画税 納税通知書」。同封された納付書の金額を見て、「なぜこんなに高いのか」「そもそも都市計画税とは何のために払うのか」と疑問や戸惑いを感じる方は少なくありません。マイホームや土地を所有し続ける限り、この2つの地方税は生涯にわたって家計に大きな影響を与え続ける固定費です。
しかし、納税通知書の内訳を正しく読み解き、国の減税制度や土地・建物の評価構造を理解している人はごく一部に留まります。実は、土地に対する減税特例や新築住宅の軽減措置、さらには地域による課税の有無を知るだけで、支払うべき税額の正当性を判断し、将来の税負担を大幅に抑える道筋が見えてきます。2026年現在の最新税制動向を踏まえ、基礎知識から実践的な節税の仕組みまで徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税(標準1.4%)は全国一律で課税される一方、都市計画税(上限0.3%)は「市街化区域」内の不動産にのみ課される目的税である。
- 要点2:住宅用地の特例や新築軽減措置を活用することで、土地の課税標準額は最大6分の1、建物の固定資産税額は一定期間2分の1に圧縮される。
- 要点3:タワーマンションの階層別増税や、空家等対策特別措置法による「管理不全空家」への指定放置は、税額が最大6倍に跳ね上がる重大リスクとなる。
【高すぎる理由を解剖】固定資産税と都市計画税の決定的な違いと課税の仕組み
不動産を所有すると毎年課税される「固定資産税」と「都市計画税」。一括して納付書が送られてくるため混同されがちですが、両者には課税目的、税率、そして課税されるエリアにおいて明確な違いが存在します。
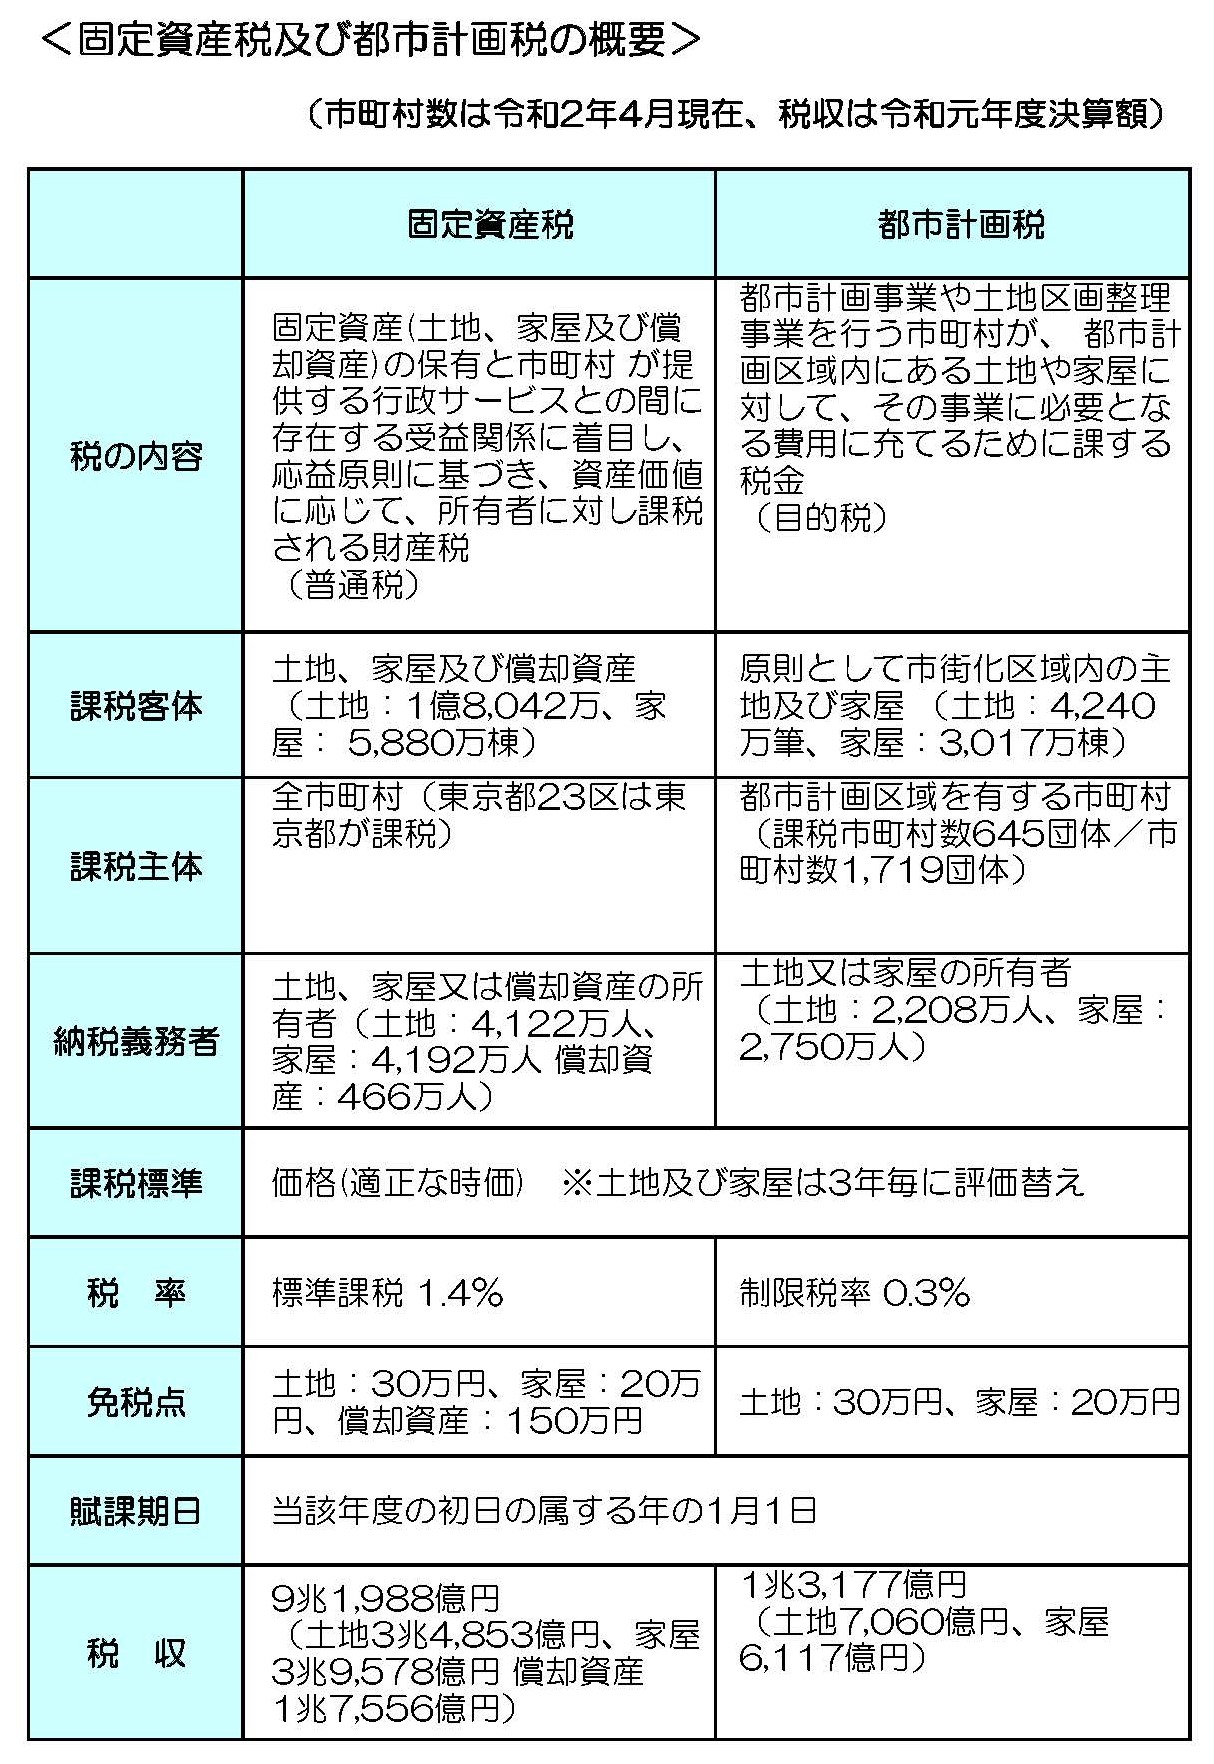
固定資産税は、毎年1月1日時点で土地、家屋、および事業用償却資産を所有している人に対し、その資産価値に応じて市町村(東京23区は東京都)が課税する普通税です。集められた税金は使途が限定されず、道路や公園の整備、福祉や教育など自治体の基礎的な行政サービス全般の財源に充てられます。標準税率は1.4%(自治体によって条例で異なる場合あり)と定められています。
一方の都市計画税は、都市計画法における「市街化区域」内に所在する土地・家屋に限定して課される目的税です。道路の新設や拡張、下水道の整備、土地区画整理事業など、都市基盤を整えるための事業費用にのみ充当されます。都市計画税の税率上限は地方税法により0.3%と規定されており、自治体の判断によりこれより低い税率が設定されたり、財政状況に応じて課税自体が行われなかったりします。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税金の性格 | 固定資産税:普通税 都市計画税:目的税 | 地方税(市町村税・23区は都税) | 使途の自由度とインフラ投資対象の違いを理解することが肝要 |
| 標準税率・上限 | 固定資産税:標準1.4% 都市計画税:上限0.3% | 合計で約1.7%課税される地域が多数 | 都市計画税0.3%の有無で年間数万〜数十万円の差が生じる |
| 課税対象エリア | 固定資産税:全国の不動産 都市計画税:原則「市街化区域」のみ | 市街化調整区域や非線引き区域は非課税の傾向 | 不動産購入時の立地選びにおいて維持費の隠れた分岐点となる |
| 免税点 | 土地:課税標準額30万円未満 家屋:課税標準額20万円未満 | 同一市町村内の合計評価額で判定 | 山林や地方の空き家では非課税になるケースが散見される |
このように、請求書に記載された税額の内訳を確認すると、固定資産税単体だけでなく都市計画税が上乗せされているケースが大半です。利便性の高い市街地に住む対価として都市計画税が課されている構造を把握しておくことが、税金への納得感と節税対策の第一歩となります。

【納税通知書の正しい見方】固定資産税評価額の調べ方と税額の計算方法
固定資産税や都市計画税を計算する際、最も重要な指標となるのが「固定資産税評価額」です。多くの人が「不動産の実際の購入価格(実勢価格)」に税率を掛けると誤解していますが、計算の基礎となるのは各自治体が算定した独自の公的評価額です。
評価額は総務省が定める「固定資産評価基準」に基づき、3年に1度の「評価替え」(直近では2024年度に実施、次回は2027年度)で見直されます。土地の固定資産税評価額は「公示地価の約70%」、新築建物の場合は「建築費の約50〜70%」が一般的な目安です。
手元の納税通知書および課税明細書を確認する際は、以下の項目を順にチェックしてください。
- 価格(評価額):自治体が算定した不動産そのものの価値。
- 課税標準額:特例措置や負担調整措置を適用した後の、税率を直接掛ける金額。
- 税率:自治体が設定する固定資産税率(通常1.4%)および都市計画税率(通常0.2〜0.3%)。
- 相当税額:課税標準額に税率を掛け、端数処理を行った最終的な納付額。
基本的な計算式は以下の通り極めてシンプルです。
固定資産税額 = 課税標準額 × 1.4%
都市計画税額 = 課税標準額 × 0.3%(上限)
なお、同一市町村内に同一人物が所有する資産の課税標準額の合計が、土地は30万円未満、家屋は20万円未満の場合、固定資産税は課税されず「免税点」が適用されます。固定資産税が免税となる場合は、都市計画税も課税されません。
【税額シミュレーション】土地・建物の税金が最大6分の1になる住宅用地の特例減税
マイホームを建てると土地や建物の税金が高額になると思われがちですが、国は居住環境の安定を図るため、極めて強力な「住宅用地の特例減税」と「新築住宅の軽減措置」を用意しています。この特例が適用されることで、実際の税負担は大幅に軽減されています。
人が住むための家屋が建っている土地(住宅用地)に対しては、固定資産税および都市計画税の課税標準額が以下のように引き下げられます。
- 小規模住宅用地(住宅1戸あたり200㎡以下の部分):
・固定資産税の課税標準額:評価額 × 6分の1
・都市計画税の課税標準額:評価額 × 3分の1 - 一般住宅用地(200㎡を超える部分):
・固定資産税の課税標準額:評価額 × 3分の1
・都市計画税の課税標準額:評価額 × 3分の2
さらに、新築された住宅(居住部分の床面積が50㎡以上280㎡以下など一定要件を満たすもの)については、新築後一定期間、建物部分の固定資産税額が2分の1に減額されます(120㎡相当分まで)。減額期間は一般住宅で3年間、3階建て以上の耐火・準耐火建築物(マンション等)や長期優良住宅の認定を受けた戸建て住宅では5年間(長期優良マンションは7年間)に延長されます。
ここで、具体的な土地建物税額シミュレーションを見てみましょう。
【モデルケース:市街化区域内の新築戸建て住宅】
・土地:敷地面積150㎡(小規模住宅用地)、固定資産税評価額1,800万円
・建物:延床面積100㎡(長期優良住宅認定)、固定資産税評価額1,200万円
- 土地の税額計算:
・固定資産税:(1,800万円 × 1/6)× 1.4% = 42,000円
・都市計画税:(1,800万円 × 1/3)× 0.3% = 18,000円
・土地合計:60,000円(特例なしの場合は306,000円のため、年間246,000円の減税効果) - 建物の税額計算(新築後5年間の特例適用時):
・固定資産税:(1,200万円 × 1.4%)× 1/2 = 84,000円
・都市計画税:1,200万円 × 0.3% = 36,000円(※建物の都市計画税には半額軽減措置はありません)
・建物合計:120,000円 - 年間合計納税額:60,000円 + 120,000円 = 180,000円
このように特例措置を活用することで、本来であれば年間40万円を超える税負担が、半分以下の18万円程度に抑えられていることがわかります。
【実態検証】都市計画税がかからない地域と納付時期の現場リアル
住宅を購入したユーザーが「同じ市内に住んでいるのに、知人は都市計画税を払っていない」と困惑するケースがあります。その最大の要因は、日本の都市計画法が定める「市街化区域と市街化調整区域」の区分にあります。
市街化区域とは「すでに市街地を形成している区域及びおおむね10年以内に優先的かつ計画的に市街化を図るべき区域」であり、インフラ投資が積極的に行われるため都市計画税が課されます。一方、市街化調整区域は「市街化を抑制すべき区域」と定められており、原則として都市計画税がかからない地域となっています。また、都市計画区域外の農村部や山林地域でも都市計画税は課税されません。
SNSやネット上のコミュニティでは、納付時期や税額に関して毎年以下のような生の声が飛び交っています。
「新築から4年目の納税通知書を見て目を疑った。建物の固定資産税がほぼ2倍に跳ね上がっている。調べてみたら新築軽減の3年間が終わっただけだったが、事前に知らされていないと家計の打撃が大きい。」
「市街化調整区域に家を建てたら、固定資産税のみで都市計画税の欄がゼロだった。駅からは遠いが、毎年数万円の維持費が浮くのは地味にありがたい。」
固定資産税・都市計画税の納付時期は自治体ごとに条例で定められていますが、一般的には年4回(4月・7月・12月・翌年2月、または5月・7月・9月・12月など)に分割して納付します。4月〜5月頃に自治体から届く納税通知書には、全期分を一括納付するための納付書と、各期別の納付書が同封されています。
納付方法としては、金融機関窓口やコンビニエンスストアでの現金納付のほか、地方税統一QRコード「eL-QR」を利用したクレジットカード決済、PayPayや楽天ペイなどのスマホ決済アプリ、口座振替など選択肢が広がっています。キャッシュレス納付ではポイント還元や手数料の有無を比較して選択することが推奨されます。
一般に知られていない盲点とネットの誤解
固定資産税と都市計画税を取り巻く制度環境は常に変化しており、過去の常識を鵜呑みにしていると大きな不利益を被るリスクがあります。特に注意すべき2大トピックが「タワーマンションの階層別課税」と「空家等対策特別措置法による大増税」です。
かつてタワーマンションは、1階でも最上階でも専有面積が同じであれば固定資産税評価額が同一でした。しかし、上層階ほど実勢取引価格が高額になる市場実態との乖離を是正するため、平成29年(2017年)税制改正により、高さ60メートル超(概ね20階建て以上)の新築タワーマンションを対象に階層別補正率が導入されました。中層階を基準(補正率1.0)とし、1階上がるごとに約0.258%増額され、最上階と最下階では1割前後の税額格差が生じる仕組みに是正されています。
さらに深刻なのが、実家の相続などで問題化している空き家に対する増税リスクです。「空家等対策特別措置法」の改正により、倒壊の危険がある「特定空家」だけでなく、放置すれば特定空家になる恐れがある「管理不全空家」に対しても、自治体からの指導・勧告が行われるようになりました。
勧告を受けると、前述した住宅用地の特例減税が完全に解除されます。その結果、土地に対する固定資産税の課税標準額が最大6倍、都市計画税が最大3倍に跳ね上がり、実質的な税負担が激増します。「とりあえず建物を解体せずに残しておけば土地の税金が安い」という従来の裏ワザは完全に通用しなくなっており、適切な管理や早期の売却・利活用が不可欠です。
【プロの結論】資産防衛のための判断基準と今すぐできる見直し術
納税通知書が届いた際、多くの人が「役所が計算したものだから正しい」と盲信してそのまま支払っています。しかし、総務省の調査でも明らかになっている通り、全国の自治体で固定資産税の課税誤り(過誤納)は毎年一定数発生しています。
課税ミスを防ぎ、資産を守るための具体的な行動基準は以下の通りです。
- 課税明細書の「現況地目」と「利用区分」を確認:住宅用地の特例(「小規模住宅用地」など)が正しく適用されているか。住宅を取り壊していないのに特例が外れていないかを照合する。
- 建物の増改築・減失の反映確認:すでに解体した物置や未登記の増築部分が二重計上されていないかチェックする。
- 「縦覧(じゅうらん)制度」の活用:毎年4月1日から最初の納期限までの期間、周辺の類似不動産の評価額と比較できる「縦覧帳簿」を役所で確認し、自分の土地だけが不当に高く評価されていないかを検証する。
もし評価額や税額の算定に明らかな疑問がある場合は、納税通知書の交付を受けた日の翌日から起算して3か月以内に自治体の「固定資産評価審査委員会」へ審査の申出を行う権利が法的に保障されています。納得がいかない場合は、放置せず自治体の資産税課窓口へ直接問い合わせることが賢明な資産管理の第一歩です。

【固定資産税・都市計画税】に関するよくある質問(FAQ)
Q1:新築マイホームを購入して4年目に突然固定資産税が高くなったのはなぜですか?
A1:新築住宅に適用されていた「建物部分の固定資産税が2分の1になる軽減措置」の適用期間(一般的な戸建て住宅で3年間)が終了したためです。増税されたのではなく、新築特例が切れて本来の正規税額に戻ったことが原因です。3階建て以上の耐火構造マンションや長期優良住宅の場合は5年間(認定マンションは7年間)で軽減が終了します。
Q2:更地(空き地)にすると固定資産税が6倍になると聞きましたが本当ですか?
A2:厳密には「税額そのものが6倍になる」のではなく、住宅が建っていることで適用されていた「住宅用地の特例(課税標準額を最大6分の1にする減税)」が外れるためです。ただし、土地の税負担が急激に上昇しないよう「負担調整措置」が働くため、実際の支払額は3〜4倍程度の上昇にとどまるケースが多いですが、大幅な負担増になることは間違いありません。
Q3:固定資産税評価額と実際の売却相場(実勢価格)はどうして違うのですか?
A3:固定資産税評価額は公平な課税を行うための公的基準であり、土地は公示地価の約70%、建物は再建築費用の約50〜70%を目安に機械的に算定されます。一方、実際の売却相場は需要と供給、立地の希少性、景気動向など市場取引によって決まるため、人気エリアでは実勢価格が評価額の1.5〜2倍以上になることも珍しくありません。
まとめ:2026年以降の税制リスクに備える賢い不動産防衛術
固定資産税と都市計画税は、不動産を保有する上で避けては通れない固定支出です。しかし、それぞれの税金の使途や課税エリアの違い、評価額の算定根拠、そして住宅用地特例や新築軽減といった減税制度を正しく把握していれば、請求額の妥当性を冷静に見極めることができます。
とりわけ近年は、タワーマンションの階層別課税や空家等対策特別措置法の厳格化など、所有形態や管理状態に応じた税制の選別が進んでいます。納税通知書が届いたら金額だけを見て支払うのではなく、課税明細書の内容を細部まで精査し、特例が正しく適用されているか確認する習慣を身につけましょう。正しい知識を持つことこそが、大切な不動産資産と家計を守る最大の防衛策となります。 (出典: 固定 資産 税 都市 計画 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
