死亡保険金の相続税はいくら?非課税枠の計算と受取人の落とし穴
大切な家族が亡くなった際、遺族の当面の生活資金や葬儀費用として支払われる死亡保険金。遺産分割協議を経ずに速やかに現金を確保できる心強い備えですが、受け取り方や受取人の指定状況によっては、想定外の高額な税金が課されるケースが後を絶ちません。
生命保険は遺産分割の対象外となる民法上の特質を持つ一方で、税法上は「みなし相続財産」として相続税の課税対象となります。2026年現在の税制環境において、納税者が最も注意すべき非課税枠の適用条件、契約形態による税目の違い、そして申告手続きで失敗しないための実務ポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:死亡保険金には「500万円 × 法定相続人の数」の非課税枠があるが、適用できるのは「相続人」が受け取った場合に限られる。
- 要点2:契約者・被保険者・受取人の関係性によって「相続税」「所得税」「贈与税」へと税目が激変し、手取り額に数百万円以上の差が生じる。
- 要点3:相続放棄者や相続人以外の受取(孫・内縁の配偶者など)では非課税枠が使えず、相続税の2割加算対象となる落とし穴に注意が必要。
【2026年最新】死亡保険金にかかる税金の仕組みと「みなし相続財産」の定義
被相続人の死亡によって支払われる生命保険金は、民法上は受取人固有の財産とみなされるため、遺産分割協議の対象には原則として含まれません。しかし、税法上は被相続人の死亡を契機として発生した財産であることから、みなし相続財産として相続税の課税対象に組み入れられます。
ここで極めて重要になるのが、生命保険の契約者・被保険者・受取人の関係です。保険料を誰が負担し、誰が亡くなり、誰が受け取るかによって課される税金の種類が根本から変わります。
父親が保険料を支払い、父親自身が被保険者となり、受取人を家族に指定している王道の契約形態では相続税が課されます。一方、契約者と受取人が同一人物で被保険者のみが異なる場合は「一時所得(所得税・住民税)」、契約者・被保険者・受取人がすべて異なる場合は最も税率の高い「贈与税」の対象です。税理士の現場相談でも、契約時の名義設定ミスにより、意図せず高税率の贈与税が課されてしまうトラブルが散見されます。
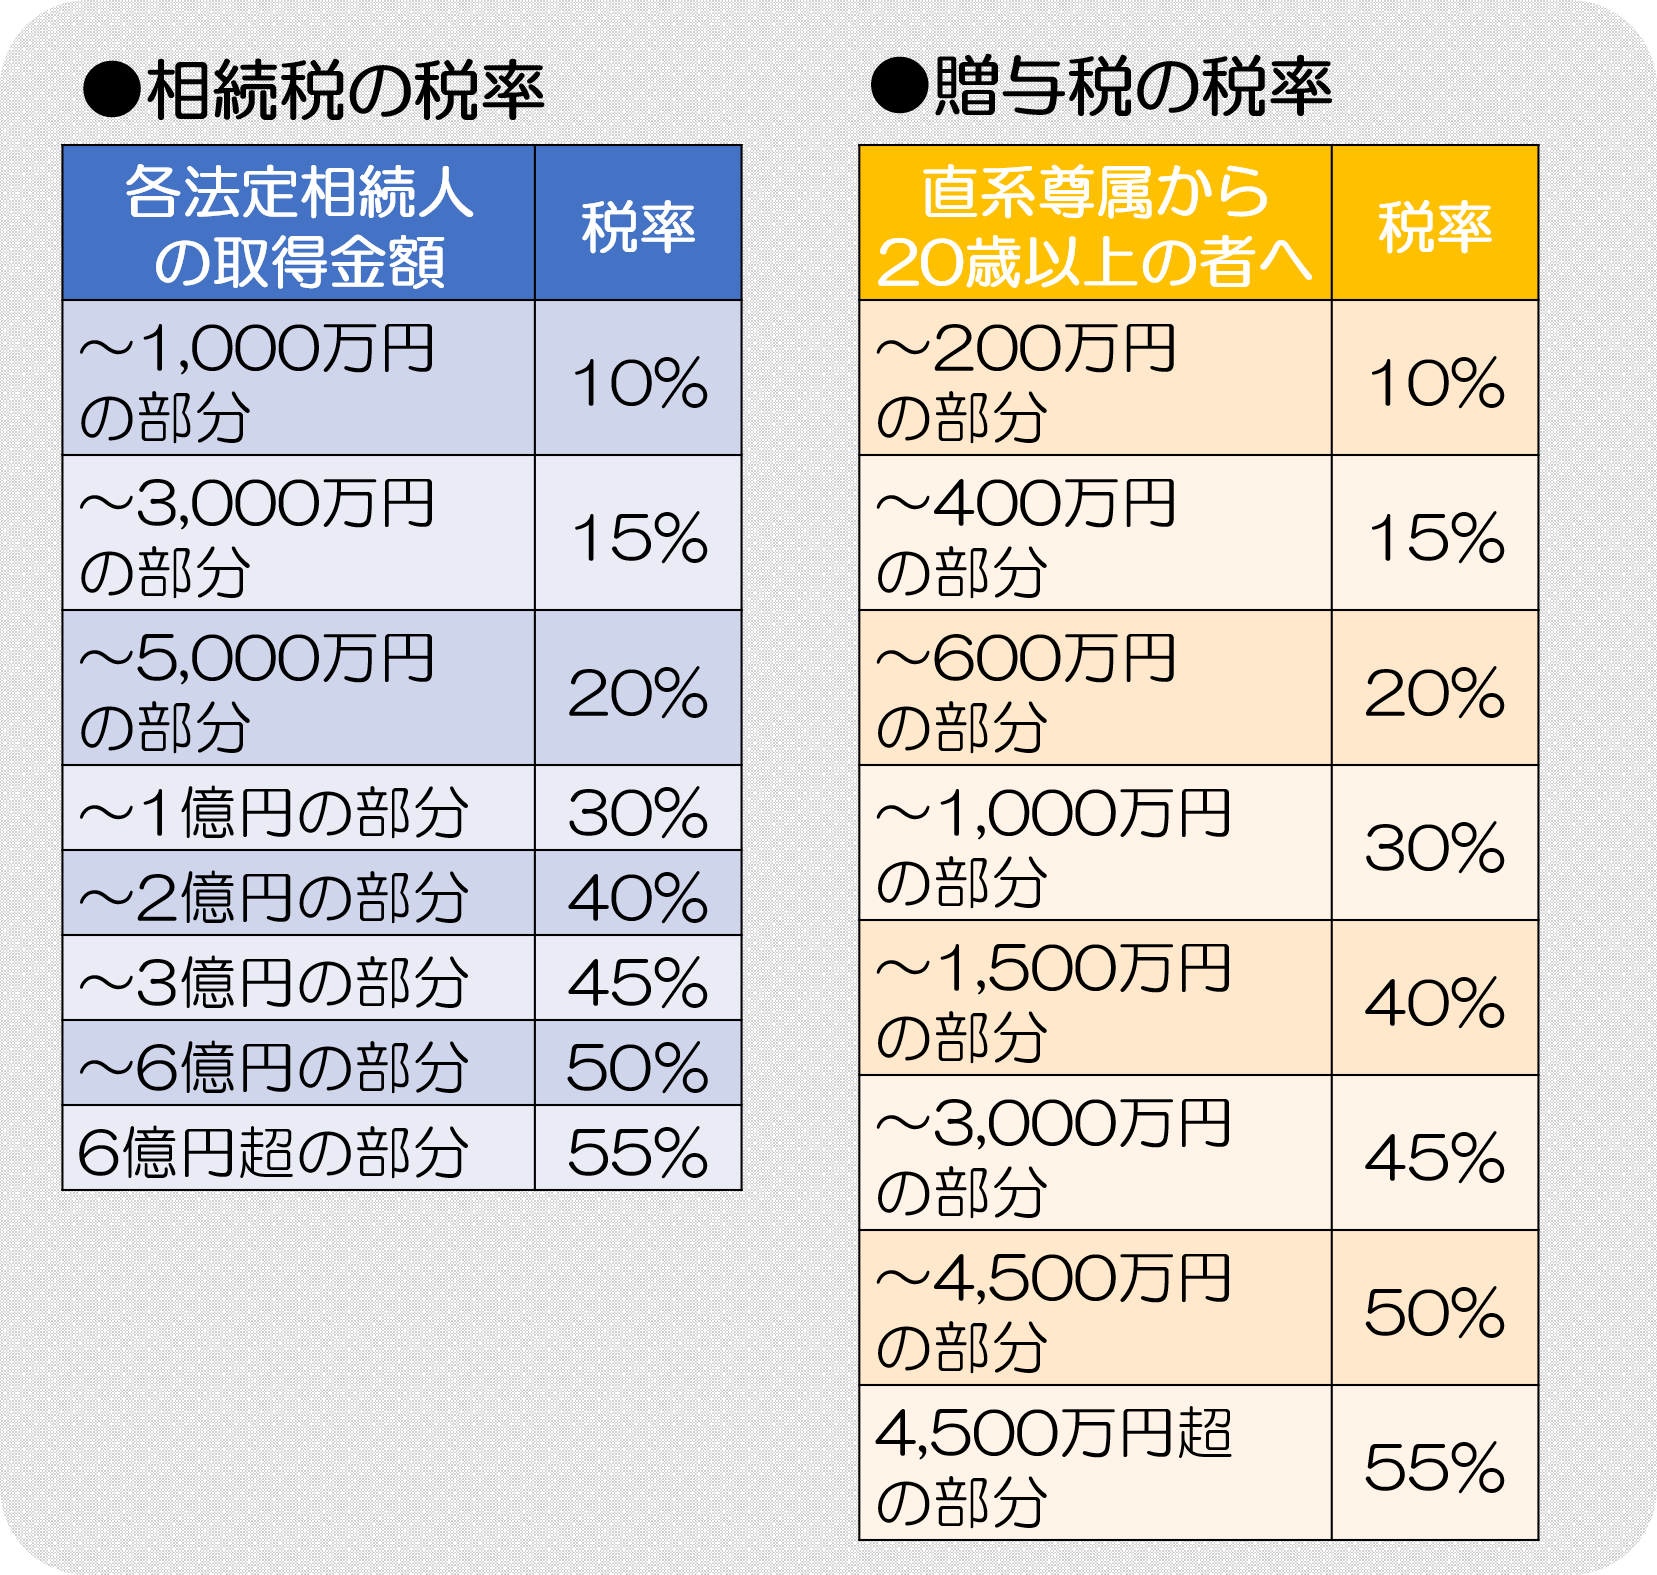
【徹底試算】非課税枠の計算方法と相続税シミュレーション
生命保険金が相続税対策として広く活用される最大の理由は、独自の非課税枠が設けられている点にあります。残された遺族の生活保障という社会的配慮から、以下の計算式による控除が認められています。
生命保険の非課税限度額 = 500万円 × 法定相続人の数
この非課税枠は、基礎控除(3,000万円 + 600万円 × 法定相続人の数)とは別枠で控除されます。実際の資産状況をもとに、具体的な税額シミュレーションを確認してみましょう。
【シミュレーション条件】
・被相続人:夫
・法定相続人:妻、長男、長女の計3名
・遺産総額:不動産・預貯金 6,000万円
・死亡保険金:3,000万円(受取人は妻)
まず、死亡保険金の非課税枠は「500万円 × 3名 = 1,500万円」となります。これにより、課税対象となる死亡保険金は「3,000万円 − 1,500万円 = 1,500万円」まで圧縮されます。遺産総額6,000万円と合算した課税価格の合計は7,500万円。そこから基礎控除額「3,000万円 +(600万円 × 3名)= 4,800万円」を差し引いた2,700万円に対して相続税が算出されます。
さらに配偶者が取得する財産については、配偶者控除(配偶者の税額軽減)により「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額まで相続税がかかりません。適切な受取人設定と控除の併用により、世帯全体の税負担を大幅に軽減することが可能です。
【比較検証】契約形態で税金はどう変わる?所得税・贈与税との決定的な違い
保険契約の名義の組み合わせにより、課税体系や手取り額は劇的に変化します。各パターンの特徴と税務上のインパクトを比較表に整理しました。
| 契約形態(契約者/被保険者/受取人) | 課される税金の種類 | 適用される控除・非課税枠 | 実務上の評価・注意点 |
|---|---|---|---|
| 夫 / 夫 / 妻・子 | 相続税 | 500万円 × 法定相続人の数 + 基礎控除 | 最も節税効果が高い王道パターン。遺産分割の争い防止にも有効。 |
| 妻 / 夫 / 妻 | 所得税・住民税(一時所得) | 特別控除50万円 +(差額 × 1/2を総合課税) | 受取人が自ら保険料を払っていたケース。他の所得が多い年は税率上昇に留意。 |
| 夫 / 妻 / 子 | 贈与税 | 基礎控除110万円のみ | 最も避けるべき形態。最高税率55%の累進課税で手取りが大幅減。 |
上表の通り、契約者(保険料負担者)が夫、被保険者が妻、受取人が子という三角関係の契約では、妻の死亡時に夫から子への生前贈与とみなされ、贈与税が課されます。贈与税は相続税や一時所得に比べて基礎控除が小さく税率の立ち上がりが急なため、手取り額が大幅に目減りする典型的な設計ミスです。

【実態検証】現場で多発するトラブルと受取人設定の盲点
税務申告の現場や相続実務の相談において、特に相談件数が急増しているのが「法定相続人以外を受取人に指定した場合」と「相続放棄を選択した場合」の税務処理です。
1. 孫や内縁の配偶者など「相続人以外」が受け取るリスク
死亡保険金の500万円非課税枠は、民法上の法定相続人が保険金を取得した場合にのみ適用されます。祖父が孫を受取人に指定していたり、内縁の妻や長男の配偶者を受取人にしている場合、受け取った保険金全額がそのまま相続税の課税対象となります。
さらに、一親等の血族(代襲相続人となった孫を除く)および配偶者以外の者が遺産や保険金を取得した場合、相続税額の2割加算というペナルティ規定が適用されます。非課税枠が使えない上に税額が1.2倍に跳ね上がるため、税負担は想定以上に重くなります。
2. 相続放棄をした相続人の死亡保険金受け取り
被相続人に多額の借金があり家庭裁判所で「相続放棄」の手続きを行った場合でも、死亡保険金は民法上の固有財産であるため、受取人として指定されていれば保険金全額を受け取ることができます。
ただし税務上は、相続放棄によって「最初から相続人ではなかったもの」として扱われるため、放棄した本人は500万円の非課税枠を一切適用できません。一方で、全体の非課税枠の計算式(500万円 × 法定相続人の数)における法定相続人の頭数には、放棄した者の数も含めて計算するという二重構造になっています。この実務上の差異を混同し、申告漏れを指摘されるケースが多発しています。
一般に知られていない盲点とネットの誤解を徹底是正
インターネット上の掲示板やSNSでは、生命保険の税金に関して断片的な情報に基づく危険な誤解が蔓延しています。資産を守るために是正しておくべき代表的な盲点は以下の2点です。
誤解1:「生命保険なら受取人を誰にしても500万円控除が使える」
前述の通り、控除枠の計算には相続人の頭数を用いますが、実際にその枠を使って非課税にできるのは「相続権を持つ受取人」だけです。受取人を法定相続人以外に指定した時点で、非課税枠の権利は消失します。
誤解2:「生前贈与加算の延長(2026年最新税制)と死亡保険金の関係」
税制改正により、被相続人から生前に暦年贈与を受けた財産を相続財産に持ち戻して加算する期間が、従来の3年から順次「最長7年」へと延長されています。しかし、死亡保険金そのものは生前贈与加算の対象外です。生前の駆け込み贈与が厳格化された2026年現在の環境下において、一括で確実に非課税枠を活用できる生命保険の有用性は、富裕層から一般世帯まで改めて高く再評価されています。

申告手続きの流れと大損を防ぐ節税対策の全体像
被相続人の逝去後、死亡保険金の受け取りから相続税申告に至る実務フローは以下の通りです。
1. 保険会社への保険金請求:死亡診断書、戸籍謄本、保険証券を提出し、数日〜1週間程度で受取人口座に着金。
2. 支払調書の確認:保険会社から税務署へ「保険金支払調書」が自動送付されるため、税務署は受取額を正確に把握しています。
3. 財産評価と非課税枠の計算:他の不動産や金融資産と合算し、非課税限度額を差し引いて課税価格を算出。
4. 相続税の申告・納税:相続の開始があったことを知った日の翌日から10か月以内に、被相続人の住所地を管轄する税務署へ申告・納付を完了。
【プロの結論】家族関係と資産規模から導く最適な判断基準
生命保険を活用した資産承継は、単なる金銭の損得にとどまらず、家族関係の健全性を保つための「心理的バウンダリー(境界線)」を整える役割も果たします。遺産分割で感情的な対立が予想される家庭ほど、受取人固有の財産として現金をダイレクトに遺せる生命保険の機能が威力を発揮します。
【生命保険の活用を強く推奨する人】
・基礎控除を超える資産があり、手元の現預金を非課税枠(500万円 × 相続人数)に振り替えたい人
・不動産の割合が高く、残された遺族の納税資金や代償分割資金を迅速に準備したい人
・特定の相続人(献身的に介護してくれた家族など)に、遺産分割協議を経ず確実に資金を遺したい人
【慎重な見直し・現状維持が望ましい人】
・基礎控除(3,000万円 + 600万円 × 相続人数)の範囲内に資産が収まっており、そもそも相続税がかからない人
・契約者と受取人の名義がバラバラで、贈与税や一時所得の高税率リスクを抱えている契約の放置者
・高齢期に無理な保険料拠出を行い、自身の老後資金や医療費が不足する恐れがある人
【死亡保険金の相続税】に関するよくある質問(FAQ)
Q1:死亡保険金を受け取ったら、必ず相続税の確定申告が必要ですか?
A1:すべての遺産総額(非課税枠を引いた後の死亡保険金を含む)が基礎控除額(3,000万円 + 600万円 × 法定相続人の数)以下であれば、相続税の申告も納税も一切不要です。ただし、配偶者控除などの特例を適用して納税額を0円にする場合は、税務署への申告書の提出が必須となります。
Q2:税務署に生命保険金の受け取りを内緒にしておくことはできますか?
A2:不可能です。保険会社は1回の支払金額が100万円を超える死亡保険金を支払った場合、税務署に対して受取人氏名や金額を記載した「支払調書」を提出する法的義務があります。無申告は重加算税や延滞税の対象となります。
Q3:保険金の受取人が先に亡くなっていた場合はどうなりますか?
A3:受取人変更の手続きを行わないまま被保険者が亡くなった場合、保険会社の約款に基づき「受取人の法定相続人全員」が均等に保険金を受け取る権利を持ちます。受取人が増えることで税務計算や必要書類が極めて複雑化するため、受取人が亡くなった際は速やかな変更手続きが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
死亡保険金は、正しい契約形態と税法の理解のもとで活用すれば、遺族の生活を守りつつ確実な節税効果を生み出す極めて強力なツールです。しかし、「受取人を誰にするか」「保険料を誰が払っているか」というわずかな設計の違いが、相続税・贈与税・所得税の大きな税差となって跳ね返ってきます。
まずは現在加入している保険証券を取り出し、「契約者・被保険者・受取人」の名義関係を再点検することから始めてください。税制のルールを正しく味方につけることが、円満で後悔のない資産承継を実現する確固たる第一歩となります。 (出典: 死亡 保険 金 相続 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
