含み益とは?含み損との違いや利確タイミング・税金の罠を徹底解説
新NISAの普及に伴い、スマートフォンの資産管理アプリを開いては「評価損益」のプラス表示を眺める人が急増しています。画面上で資産が数十万円、数百万円と増えているのを見るのは心地よいものですが、この数字が法脈的・経済的にどのような状態にあるのかを正しく理解していないと、相場の急変時に大きな痛手を被ることになります。
投資の世界で日常的に交わされる「含み益」という言葉は、手元にある現金とは決定的に異なる性質を持っています。本稿では、含み損との構造的な違いから、利益確定(利確)を見極める実戦的アプローチ、知っておくべき税金・確定申告のルールまで、客観的データと現場の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:含み益とは保有資産を時価評価した際の「未確定の利益」であり、売却して初めて現金化される「実現利益」に変わる。
- 要点2:保有している限り税金は発生しないが、課税口座で売却した瞬間に20.315%の譲渡益税が課される(新NISA口座内は非課税)。
- 要点3:相場急変で利益が吹き飛ぶ「幻」で終わらせないためには、感情を排した客観的な利確ルールとリバランス戦略が不可欠である。
【基本構造】含み益とは一体どんな状態?含み損や確定損益との決定的な違い
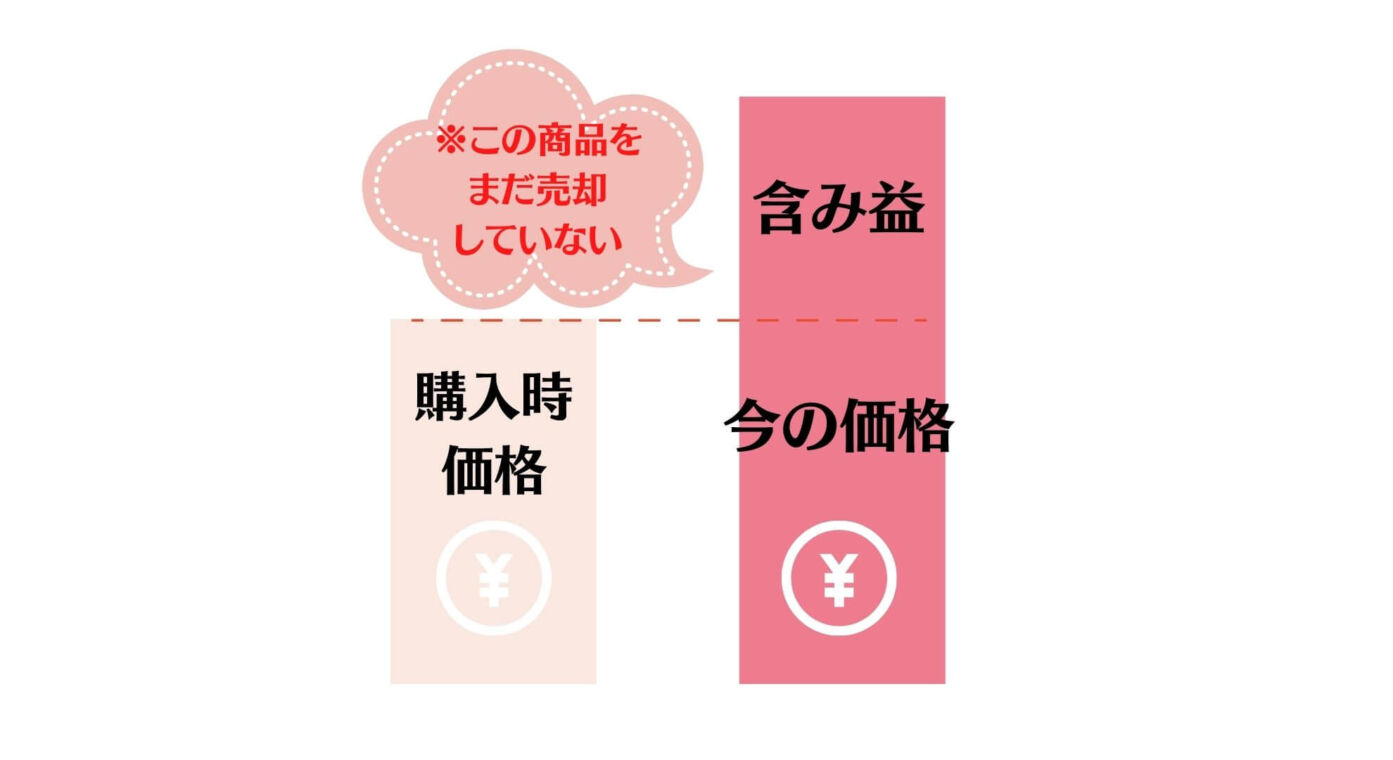
投資における含み益(ふくみえき)とは、購入した株式や投資信託などの金融商品が、購入時の取得価格(簿価)を上回る市場価格(時価)をつけている状態の「未確定の利益」を指します。別名として「評価益」とも呼ばれます。
含み益の計算方法は極めてシンプルです。
【含み益 =(現在の市場価格 − 購入単価)× 保有数量】
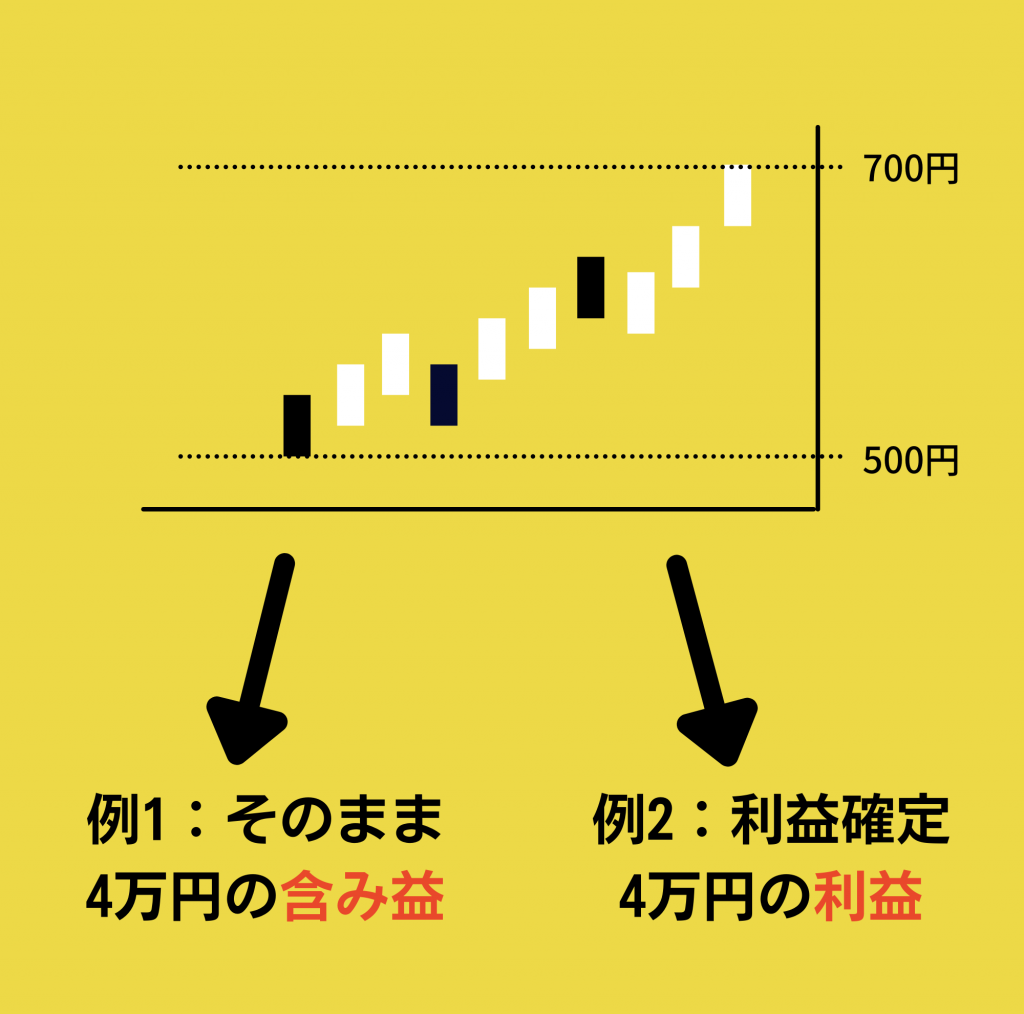
たとえば、1株2,000円で購入した株式が3,000円に値上がりし、100株保有している場合、含み益は10万円となります。ただし、この10万円はまだあなたの銀行口座に現金として振り込まれたわけではありません。これが「評価損益」と呼ばれる理由です。
これに対し、購入価格よりも現在の時価が下回っている状態を含み損(評価損)と呼びます。そして、金融商品を実際に市場で売却し、現金として損益を確定させた状態を実現損益(確定損益)と呼びます。投資の世界では、この「未確定(評価)」と「確定(実現)」の境界線を明確に線引きすることが極めて重要です。
【データ比較】含み益・確定益・含み損のステータス比較と税務上の扱い
資産状況によって、投資家が負うリスクや課税関係は180度異なります。それぞれの状態が持つ性質と税務上の位置づけを一覧で整理しました。
| 項目・ステータス | 資産の性質と現金化状態 | 課税タイミング・税率 | 編集部の見解・実戦的リスク |
|---|---|---|---|
| 含み益(評価益) | 未確定(市場価格の変動で常に増減する) | 非課税(保有中は税金ゼロ) | 下落局面で瞬時に消滅するリスクがあり過信は禁物 |
| 実現利益(確定益) | 確定(売却済みで現金として確定) | 課税発生:20.315% ※新NISA口座は非課税 | 利益が確定するため次の投資資金や生活資金に充当可能 |
| 含み損(評価損) | 未確定(価格回復の余地が残る) | 非課税(税制上の影響なし) | 塩漬け化による資金拘束と機会損失の温床になりやすい |
| 実現損失(確定損) | 確定(損切りにより損失が固定化) | 特定口座等で損益通算・繰越控除の対象 | 税負担軽減に活用可能だが元本自体は減少する |
なぜ「含み益は幻」と呼ばれるのか?心理的罠と相場急変のリアル
市場関係者やベテラン投資家の間で昔から語り継がれる格言に「含み益は幻、含み損は現実」という言葉があります。この言葉が真実味を帯びる背景には、相場の変動スピードと人間の認知バイアスが深く絡み合っています。
相場は上昇する際は数カ月から数年かけて緩やかに上がっていきますが、ひとたび暴落局面に入ると、わずか数日や数週間で上昇分の多くを吐き出します。金融市場の歴史を振り返っても、急激な円高転換や地政学リスク、世界的な金融引き締め局面などにおいて、個人投資家が抱えていた多額の含み益が瞬く間に消滅した事例は枚挙にいとまがありません。
行動経済学における「プロスペクト理論」が示す通り、人間は「利益を得る喜び」よりも「損失を被る痛み」を約2倍強く感じる傾向があります。含み益が出ている時は「もっと上がるのではないか」という強欲から利確を先送りし、いざ急落が始まると「元の価格に戻るまで売りたくない」と固執して売り時を逃す——この心理メカニズムこそが、含み益を「幻」に変えてしまう最大の元凶です。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティサイト、投資フォーラムに寄せられる個人投資家の投稿を分析すると、含み益に対するリアルな葛藤と失敗談が生々しく浮かび上がってきます。
「アプリの画面で+200万円の数字を見て、すでに自分のお金になった気で高級時計を買ってしまった。その直後の急落で含み益がゼロになり、手元にはカードの請求だけが残った」(30代会社員・株式投資歴3年)
「新NISAで積立しているインデックスファンドの評価益が順調に増えていたが、短期的な調整で一気に半分以下に削られたとき、頭では長期投資と理解していても胃が痛む思いをした」(40代公務員・投信積立派)
コミュニティ上の生の声が示すのは、「評価上の数字を可処分所得と錯覚してしまう危険性」です。画面上の数字を自分の実質的な財産と過大評価し、生活水準を上げてしまったり、リスクの高い銘柄に過度な追加投資を行って致命傷を負うパターンが後を絶ちません。
【税金と確定申告】利益確定の瞬間に発生する「20.315%の壁」と新NISAの特例
含み益を現金化する際に、必ず直面するのが税金の問題です。日本の現行税制において、上場株式や投資信託の売却益には一律20.315%(所得税15%、住民税5%、復興特別所得税0.315%)の申告分離課税が適用されます。
たとえば、課税口座(特定口座・一般口座)で100万円の含み益が出ている銘柄をすべて売却した場合、約20万3,150円が税金として差し引かれ、実際の手取りは約79万6,850円となります。
確定申告に関しては、口座の種別によって対応が分かれます。
- 特定口座(源泉徴収あり):売却時に証券会社が自動で税額を天引きするため、原則として確定申告は不要です。
- 特定口座(源泉徴収なし)または一般口座:利益確定後に自身で確定申告を行い、税金を納付する必要があります。
ここで圧倒的な優位性を持つのが新NISA(少額投資非課税制度)です。新NISA口座内であれば、どれだけ含み益が膨らんだ状態で売却しても譲渡益税は完全にゼロ(非課税)となり、確定申告の義務も一切発生しません。さらに、売却した翌年には投資枠(簿価ベースで最大1,800万円まで)が再利用できるため、制度の恩恵を最大限に享受できます。
【実戦テクニック】利確タイミングの見極め方と含み益を増やす運用戦略
含み益を絵に描いた餅で終わらせず、着実に資産形成へとつなげるためには、あらかじめルール化された運用戦略が必要です。プロの資産運用現場で実践されている代表的なアプローチは以下の3点です。
1. 目標利回り到達時の「部分利確(分割売却)」
保有銘柄が想定以上の値上がりを見せた場合、保有株数のすべてを一括売却するのではなく、「利益分の20〜30%だけを売却して現金化する」「元本相当額だけを回収し、残りは恩株(ノーリスク状態)として保有する」という手法です。これにより、下落リスクをヘッジしつつ、さらなる上昇の恩恵も享受できます。
2. 定期的なポートフォリオのリバランス
株式市場が好調で資産全体に占める株式比率が高くなりすぎた場合、含み益の一部を売却し、安全資産(債券や現金など)へ資金を振り向ける作業です。感情に頼らず、資産配分の歪みを機械的に修正することで、「高値で売り、安値で買う」自然なサイクルが完成します。
3. 投資信託の積立投資における「バイ&ホールド(保有継続)」
長期の全世界株式やS&P500インデックス投資を前提とする場合、途中で含み益を利確することは複利効果を阻害する要因になります。短期的な評価損益の変動に一喜一憂せず、老後や教育資金といった最終的なゴールまで含み益を抱えたまま保有し続けることが、統計的にも最も効率的な運用戦略とされています。
【プロの結論】「今すぐ利確すべき人」と「保有継続すべき人」の判断基準
含み益をどう扱うべきかは、個々の投資目的と時間軸によって明確に分かれます。自身の状況と照らし合わせて判断してください。
▼ 今すぐ利確(または部分利確)を検討すべき人
- 1〜3年以内に住宅購入や教育費など、使う予定が決まっている明確な使途がある人
- 個別株の集中投資で資産の大部分が構成されており、毎日の値動きで精神的ストレスを感じている人
- 当初想定していた目標株価・ファンダメンタルズの上限に達し、割高感が極めて強いと判断できる銘柄を持っている人
▼ 利確せず保有継続(ガチホ)すべき人
- 新NISA等を活用し、15年〜20年以上の長期スパンで資産形成を目指しているインデックス投資家
- 配当金・分配金の再投資による複利運用を最大化したい人
- 生活防衛資金(生活費の半年〜1年分)が現金として別口座に十分に確保されている人
【含み益 と は】に関するよくある質問(FAQ)
Q1:含み益が出ている段階で、確定申告をする必要はありますか?
A1:一切不要です。含み益はあくまで保有資産の市場価値を示した評価上の数字に過ぎず、税法上の「所得」として認識されません。確定申告の対象となるのは、実際に売却して現金化した「実現利益」が発生した年のみです。
Q2:投資信託の「トータルリターン」と「評価損益(含み益)」は何が違いますか?
A2:評価損益(含み益)は「現在保有している口数の時価と取得価額の差額」のみを示します。一方、トータルリターンは「現在の評価損益」に加えて「過去に受け取った分配金の合計」や「過去に一部売却した際の確定損益」を合算した、その銘柄に対する投資全体の通算収支を表します。
Q3:含み益を担保にして取引を行うことはできますか?
A3:証券会社の信用取引口座を開設している場合、保有している現物株式(代用有価証券)の時価を担保として差し入れることで、新たな取引枠を広げることが可能です。ただし、市場が急落して担保価値が目減りすると、追加証拠金(追証)の差し入れを求められる高いリスクを伴います。
まとめ:今後の動向と失敗しないための判断基準
投資アプリの画面上で輝く含み益は、資産形成が順調に進んでいることを示す頼もしい指標です。しかし、売却ボタンを押すまでは市場環境ひとつで形を変える「未確定の資産」に過ぎません。
重要なのは、日々の評価益の増減に一喜一憂して無計画な売買を繰り返すのではなく、自分自身の投資目的(長期的な資産形成なのか、短期の利益獲得なのか)に応じた明確な出口戦略を持っておくことです。税制の仕組みと行動心理の罠を冷静に理解し、堅実な資産管理を継続していきましょう。 (出典: 含み益 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
