試算表とは?決算書との決定的な違いと銀行融資で勝つ見方を徹底解剖
会社の経営状態をリアルタイムで把握し、不測の資金ショートを防ぐための羅針盤となる書類が「試算表(T/B:Trial Balance)」です。帳簿上のミスをあぶり出す検算ツールとして複式簿記の黎明期から受け継がれてきた試算表ですが、金融機関のスコアリング審査が高度化した2026年現在では、融資の成否やスピーディな経営判断を左右する最重要ドキュメントとして位置づけられています。
しかし現場では、「決算書や貸借対照表と何が違うのか曖昧なまま扱っている」「税理士から毎月届くものの、どこを見ればよいのかわからない」という声が後を絶ちません。日々の仕訳から総勘定元帳を経て作成される試算表の仕組み、種類ごとの役割、そして銀行が審査の現場で目を光らせるチェックポイントまで、ビジネスの実務に直結する視点で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:試算表は決算書の前段階で作る「経営の通信簿(途中経過)」であり、複式簿記の貸借一致を確認する検算機能と月次の業績把握を両立する。
- 要点2:種類は「合計試算表」「残高試算表」「合計残高試算表」の3つがあり、実務や融資審査では両者の長所を兼ね備えた合計残高試算表が標準で用いられる。
- 要点3:銀行融資では「試算表の提出スピード」が企業の管理能力を測る試金石とされ、翌月15〜20日までに月次試算表を締められる体制が命運を分ける。
【超基礎】試算表とは何か?決算書や貸借対照表との決定的な違い
試算表を一言で表せば、「日々の取引記録が集まる総勘定元帳の数値を集約し、帳簿に記入漏れや計算ミスがないかを検証するために作成する計算表」です。複式簿記では、すべての取引を借方(左側)と貸方(右側)に同額ずつ記録する「貸借平均の原理」が働きます。そのため、すべての勘定科目を正しく転記していれば、最終的な借方合計と貸方合計は必ず完全に一致します。このバランスが崩れていないかを試すための表、それが「試算表」と呼ばれる所以です。
実務で多くの人が混乱しやすいのが、試算表と決算書の違いです。両者は扱うデータ自体は同じ複式簿記の記録に基づきますが、その「目的」「確定度」「公開範囲」において明確に異なります。
最大の違いは、試算表が「社内向けの途中経過」であるのに対し、決算書は「外部報告のための確定版」である点にあります。決算書は年に1回、減価償却費の計上や棚卸資産の評価、経過勘定の整理など厳格な「決算整理仕訳」を完了させたうえで確定させ、税務署や株主に提出する公式文書です。一方の試算表は、期中であっても毎月(あるいは毎日・毎週)作成でき、決算整理前のおおよその現在地をスピーディに確認するために機能します。
また、貸借対照表(B/S)や損益計算書(P/L)との関係性を整理すると、構造が一段とクリアになります。試算表は一枚の表の中に「資産・負債・純資産(B/S科目)」と「収益・費用(P/L科目)」のすべてが同居しています。この試算表から、会社の財政状態を示す上半分を切り出したものが貸借対照表、期間中の儲けを示す下半分を切り出したものが損益計算書へと分離・成形されます。つまり試算表は、財務諸表が生まれる母体そのものといえます。
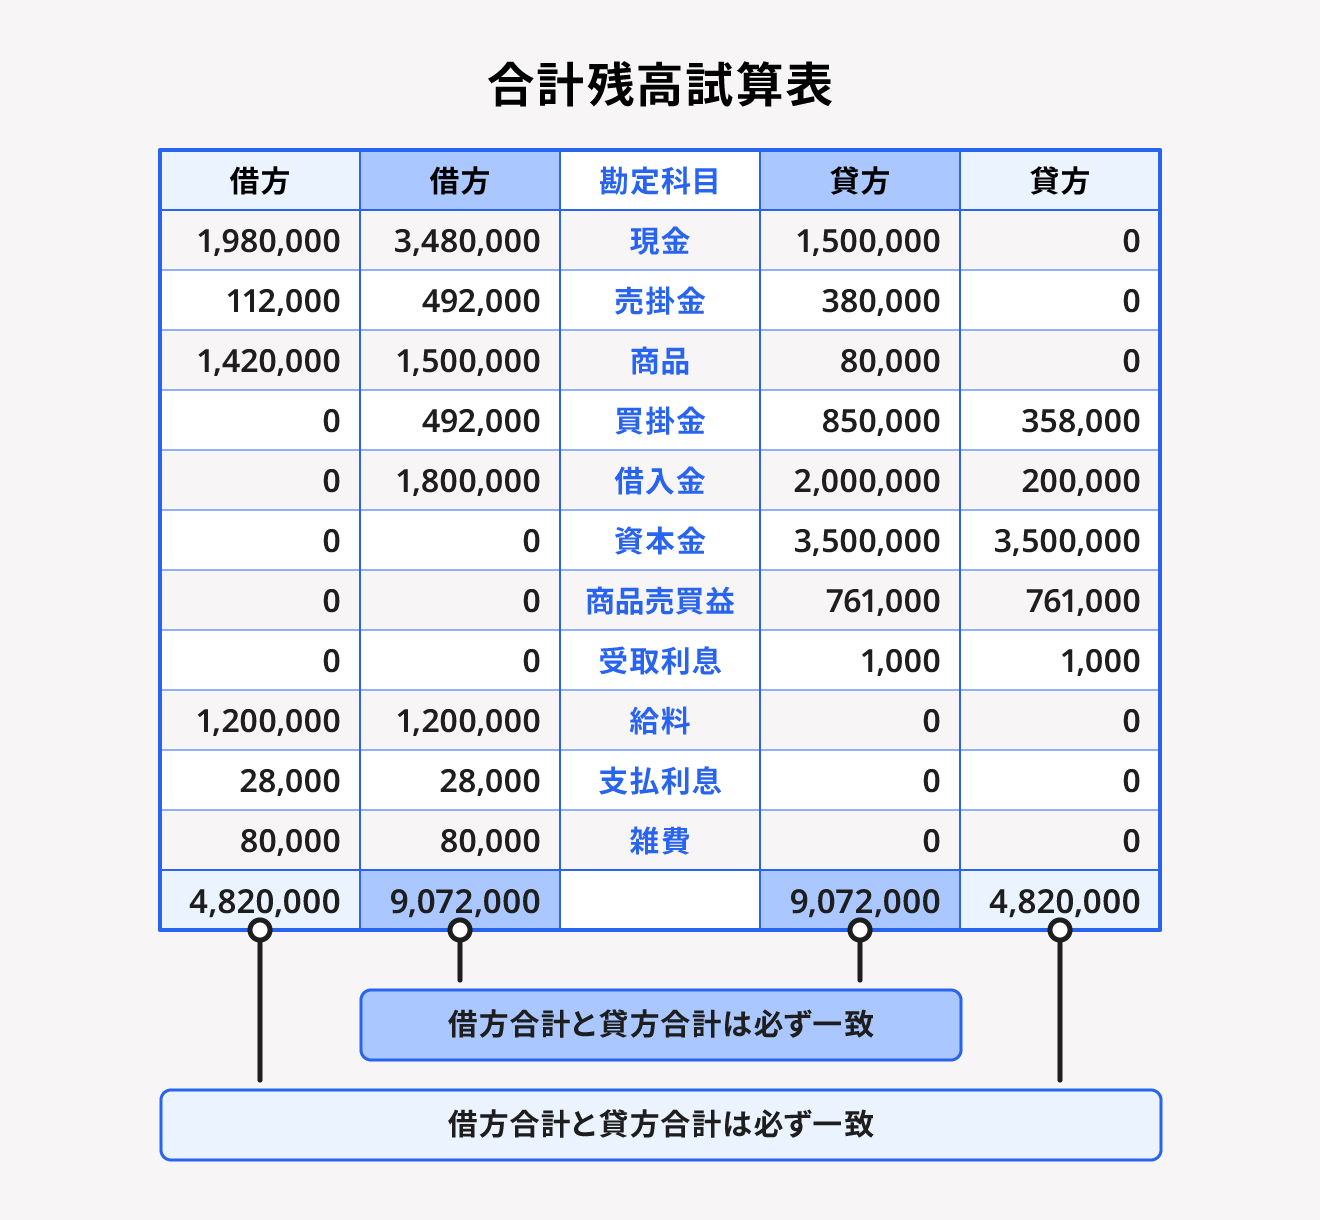
3つの種類と特徴を比較|合計・残高・合計残高試算表の違い
実務で扱う試算表には3つの形式が存在します。帳簿のミスを見つける検算目的なのか、経営分析や融資資料として使うのかによって、選択すべき帳票が変わってきます。それぞれの構造と使い分けを整理しました。
| 試算表の種類 | 掲載される数値データ | 主な目的・実務での使われ方 | 編集部の見解・実務推奨度 |
|---|---|---|---|
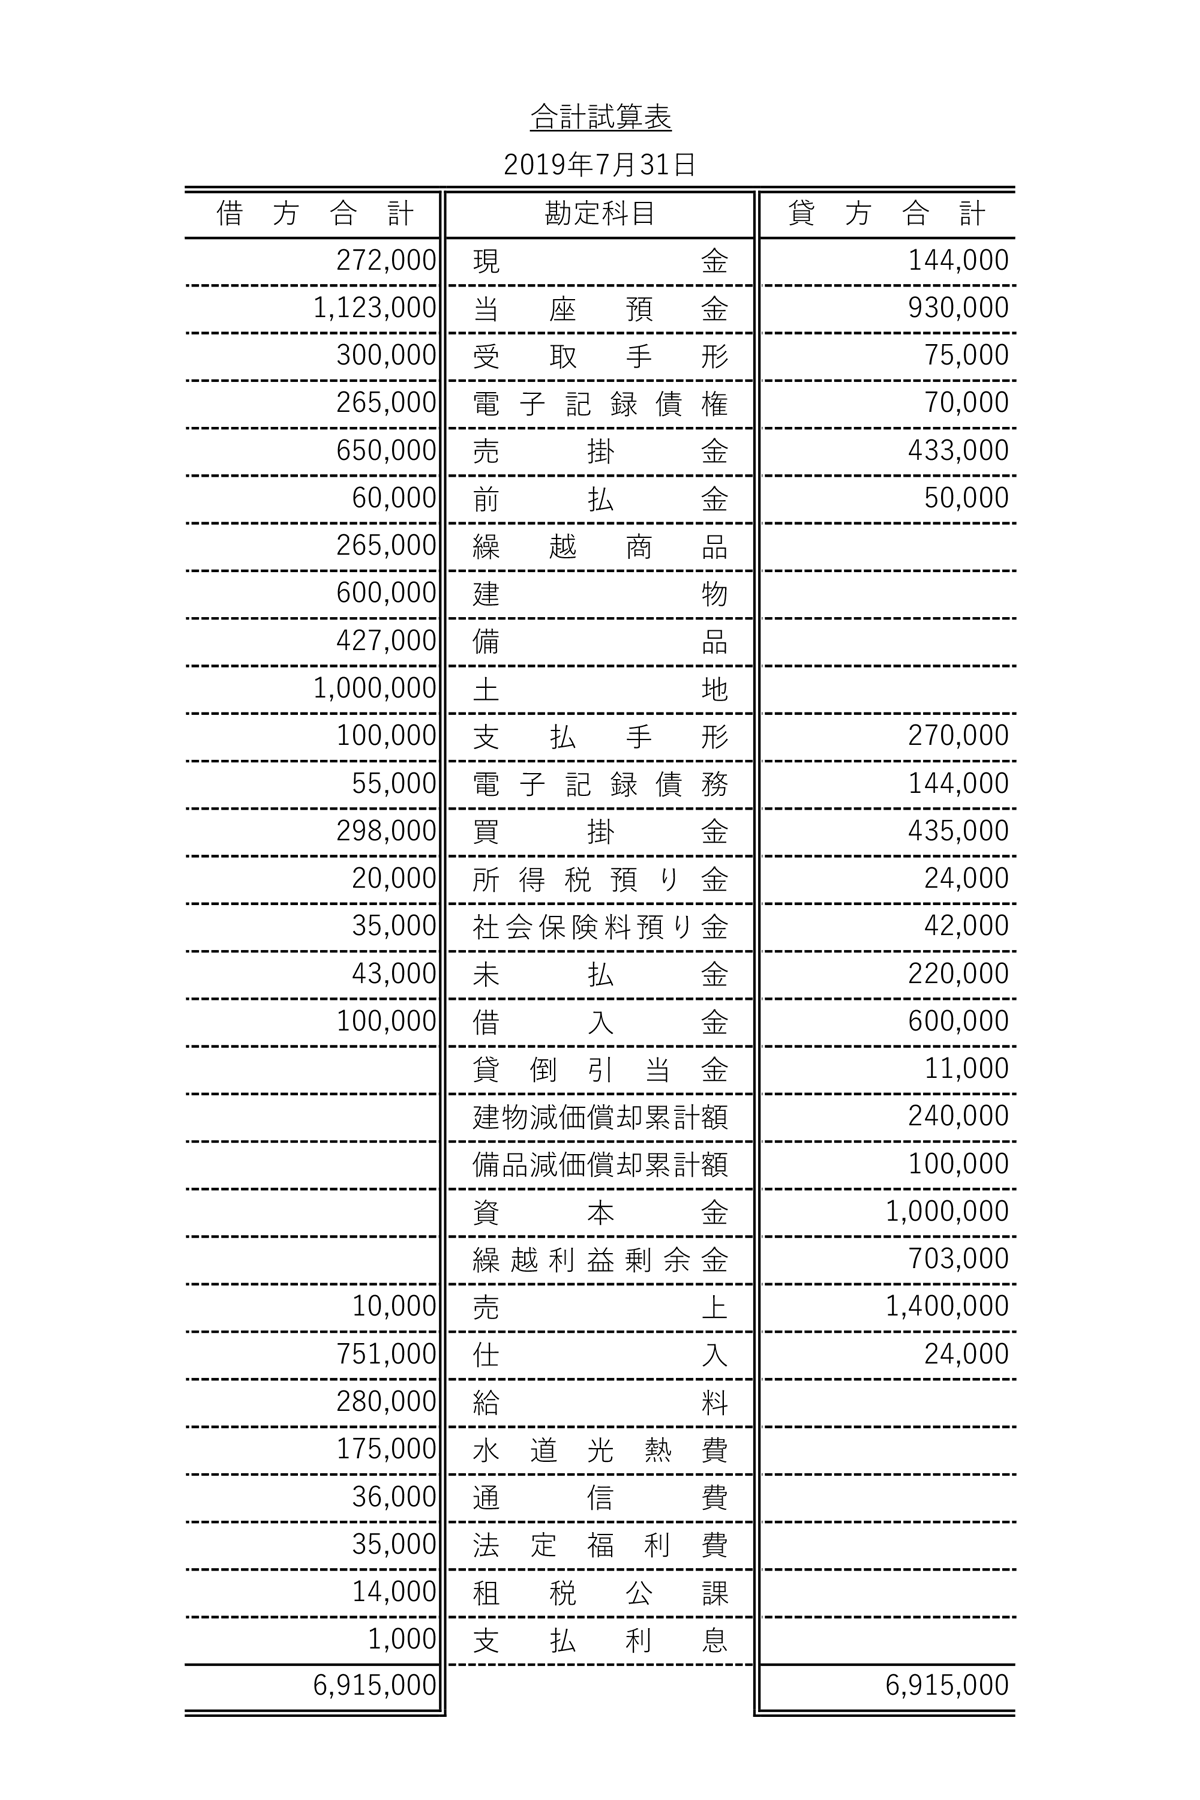
| 合計試算表 | 総勘定元帳の各勘定科目の「借方合計」と「貸方合計」のみを記載 | 取引総額の動きを把握し、仕訳帳から元帳への転記漏れ・重複を純粋に検算する | 現在の残高が一目で分からないため、日々の経営判断には不向き(推奨度:★☆☆) |
| 残高試算表 | 各勘定科目の借方と貸方を相殺した「最終的な差引残高」のみを記載 | 現時点で会社に現金がいくらあり、いくら利益が出ているか財政状態を素早く確認する | 貸借対照表や損益計算書へ直結するため見やすいが、取引の規模感が見えにくい(推奨度:★★☆) |
| 合計残高試算表 | 中央に勘定科目を配し、外側に「取引合計」、内側に「差引残高」を網羅 | 資金移動の総量(取引規模)と現時点の残高の両方を1枚で完全把握する | 実務および銀行提出資料のデファクトスタンダード。情報量が最も多く実用性が極めて高い(推奨度:★★★) |
簿記の検定試験などでは検算に特化した合計試算表が登場しますが、企業実務や会計ソフトから出力する現場では、ほぼ例外なく合計残高試算表が使われます。取引総額のダイナミズムと期末残高の双方が一目瞭然になるため、試算表といえばこの形式を指すのがビジネスの常識です。
【実態検証】現場の税理士と銀行融資担当者が明かす「リアルな視線」
経営者の多くは「試算表=税理士に作ってもらう社内資料」と捉えがちですが、外部のステークホルダー、とりわけ銀行の融資担当者はまったく異なる温度感で試算表を凝視しています。
都市銀行や地方銀行の融資審査現場を取材すると、直近の決算から3ヶ月以上経過した融資申込において、金融機関は必ず「直近月の試算表」の提出を要求します。融資審査の最前線に立つ関係者は、その背景を次のように証言します。
「前期の決算書がどれほど黒字であっても、それは数ヶ月前の過去の栄光に過ぎません。急激な資材高騰や売掛金の回収遅延が起きていれば、足元で会社は急速に傾いている可能性があります。私たちが試算表で真っ先に見るのは、『売上高の対前年同期比の増減』、『現預金の減少ペース』、そして『短期借入金や役員借入金の不自然な膨らみ』です。試算表を出せない、あるいは提出に2ヶ月もかかる企業は、その時点で経営管理能力に赤信号を灯します」
実務の現場検証から浮き彫りになるのは、金融機関が試算表の「数字」そのものと同じくらい、「提出スピード」を信用力のバロメーターにしているという冷厳な事実です。月が明けてから15日前後で試算表を提出できる企業は、「自社の数値をリアルタイムで統制できている優良先」と評価され、金利優遇や追加融資の稟議が圧倒的に通りやすくなります。試算表は単なる計算用紙ではなく、対外信用を担保する武器そのものです。
一般に知られていない盲点とネットの誤解|「貸借一致=ミスゼロ」の罠
試算表に関してインターネット上のQ&AサイトやSNSで散見される最大の誤解が、「貸借の合計金額が一致していれば、帳簿付けは完璧である」という思い込みです。
この認識には致命的な盲点が存在します。試算表の検算機能が証明できるのは、あくまで「左右に同額が入力されたこと」だけであり、会計処理の内容が正しいかどうかまでは保証しません。具体的には、以下のような入力ミスがあっても、試算表の左右の数値は綺麗に一致してしまいます。
- 仕訳自体の脱漏・二重計上:ある売上取引の仕訳をまるごと入力し忘れていた場合、あるいは同じ領収書を誤って2回二重計上した場合、左右同額で増減するため貸借は一致します。
- 勘定科目の選択ミス:本来は「消耗品費」とすべき仕訳を「旅費交通費」と誤入力しても、費用の枠内であるため貸借のバランスはまったく崩れません。
- 借方と貸方の逆相殺:現金で消耗品を買った際、借方に「現金」、貸方に「消耗品費」と完全に逆に仕訳しても、左右の合計金額は一致したまま処理が進んでしまいます。
こうした見えないエラーを放置したまま試算表を鵜呑みにすると、「試算表上は利益が出ているのに、なぜか手元の現金残高が通帳と数千万円単位で合わない」という事態に直結します。試算表を作成した際は、左右の一致に満足するのではなく、「現預金の残高が実際の銀行通帳と1円単位で一致しているか」「売掛金や買掛金が請求書ベースの残高と合致しているか」という実地照合が不可欠です。
試算表の作り方といつ作成するべきか|月次試算表ルーティンの極意
試算表はどのタイミングで、どのように作ればよいのか。実務で最も機能するスケジュールと作成手順を分解します。
試算表は「いつ」作るべきか?
結論から述べれば、試算表は毎月1回、翌月15日から20日までに前月分を締める「月次試算表」として運用するのが鉄則です。年に1回の決算期だけに帳簿をまとめる手法では、仮に期首に赤字の兆候があっても1年間気づくことができず、手を打ったときには手遅れになります。毎月決まったサイクルで試算表を締めることで、売上の急減や販管費の異常値を早期に察知し、翌月の軌道修正へ即座に繋げられます。
試算表の作り方の基本フロー
手書きや表計算ソフトの時代から、クラウド会計ソフトが主流となった現在に至るまで、試算表が完成するまでの本質的なデータフローは共通しています。
- 日々の取引を「仕訳帳」に記録:領収書、通帳データ、請求書などから、借方と貸方に仕訳を起こします。
- 仕訳データを「総勘定元帳」へ転記:勘定科目ごと(現金、売掛金、売上、交際費など)にページを分け、取引を振り分けます。現在はこの工程は会計ソフトがバックグラウンドで自動処理します。
- 各勘定科目の数値を集計して「試算表」へ集約:総勘定元帳の各科目の借方合計・貸方合計、および差引残高を一覧表に集約します。
- 貸借一致の確認と実地残高の照合:借方と貸方の総合計が一致しているかを確認し、現金出納帳や預金通帳の実残高とすり合わせを行います。
実務における試算表の見方のポイントとしては、損益計算書エリアの「売上総利益率(粗利率)が前月と比べてブレていないか」、販管費の中で「役員報酬や人件費以外の経費が突出して増えていないか」を定点観測することです。さらに貸借対照表エリアでは、「売掛金の回収が遅れて滞留していないか」をチェックすることで、黒字倒産の危機を未然に防ぐことができます。

【プロの結論】月次試算表を活かせる経営者・経営破綻を招く組織の分水嶺
企業の財務改善や事業再生の現場を数多く観察すると、試算表の扱い方ひとつに組織の致命的な欠陥、あるいは強固な生存能力が如実に映し出されます。
業績を悪化させる企業に共通するのは、行動経済学でいう「現状維持バイアス」と「ダチョウ効果(不都合な現実から目を背ける心理)」による試算表の放置です。赤字が膨らみ資金繰りが逼迫している経営者ほど、「試算表を見ても気が滅入るだけだから」「顧問税理士が年に1回の確定申告でやってくれるから」と、数字の可視化を極端に先送りします。その結果、問題の芽を摘むタイミングを完全に逸し、ある日突然の資金ショートへと追い込まれます。
一方で、持続的に利益を伸ばす経営者は、試算表を「過去の反省材料」ではなく「未来の打ち手を決める意思決定ツール」として使い倒しています。自社がどちらのスタンスにあるべきか、判断基準は極めて明快です。
- 即座に月次試算表の内製・早期化へ舵を切るべき企業: 従業員を雇用している、銀行借入がある、新規出店や設備投資を計画している、あるいは売上変動の大きい業態。こうした企業は、数ヶ月前の数字で経営を進めること自体が莫大な財務リスクです。クラウド会計と社内オペレーションを整え、翌月第2週までに自社で試算表を締められる体制の構築が急務となります。
- 税理士への期末一任で割り切っても破綻しない事業者: 借入がなく無借金経営を維持しており、自分1人(または家族のみ)で固定費が極めて小さく、取引先が数社に固定されている小規模フリーランスやマイクロ法人。現預金の絶対額が日常的に把握できている範囲であれば、月次の厳密な試算表作成にリソースを割く優先度は下がります。
自社の事業規模や背負っているリスクの大きさに合わせ、「数字をコントロール下に置く覚悟」を決めることが、経営破綻を未然に回避するための最大の分岐点です。
【試算 表 と は】に関するよくある質問(FAQ)
Q1:試算表は個人事業主やフリーランスでも作成する必要がありますか?
A1:法律上の義務はありませんが、青色申告で最大65万円の特別控除を受けるためには複式簿記による帳簿作成が求められるため、その過程で試算表(特に残高試算表)の確認が実質的に必要となります。また、事業資金の融資を受けたい場合や、売上の波が大きい業種の場合は、個人の場合でも月次で試算表を作成して利益と資金残高を把握しておくことが推奨されます。
Q2:会計ソフトを使っていれば、試算表の間違いは絶対に起きませんか?
A2:いいえ、会計ソフトを使っても入力内容自体のミスは防げません。現在の会計ソフトは仕訳を入力すれば自動的に試算表を生成し、左右の合計額(貸借)を機械的に一致させます。しかし、「領収書の金額を打ち間違えた」「プライベートの支出を経費に入れた」「売掛金の入金消込を二重に行った」といった入力元の誤りはそのまま試算表に反映されます。画面上の貸借一致を過信せず、通帳残高との照合が必須です。
Q3:銀行融資の審査で提出を求められた試算表に「減価償却費」や「棚卸高」が入っていなくても大丈夫ですか?
A3:月次試算表の段階では、減価償却や期末棚卸を毎月厳密に行っていない企業も多く、金融機関側もその実態は把握しています。ただし、年間の減価償却費を12分割して毎月概算計上(月割計上)している試算表のほうが、より実態に近い利益が反映されるため、融資担当者からの評価や心象は格段に高くなります。棚卸についても、大きな季節変動がある業種では概算で反映させておくことが望ましいといえます。
まとめ:会社の現在地を見誤らないための月次ルーティン確立へ
試算表の本質とは、決算書という「ゴール」に到達する前に、自社という船が正しい航路を進んでいるかを測定する「リアルタイムの計器」です。複式簿記の検算ルールをベースにしながら、貸借対照表と損益計算書の要素を1枚に凝縮したこの帳票は、資金ショートの兆候を知らせるアラートとして何よりも雄弁に事実を語ります。
金融機関との交渉であれ、日々の経営判断であれ、主導権を握り続けるための条件は「自社の現在地を誰よりも早く、正確に把握していること」に尽きます。単なる年1回の税務申告作業で終わらせることなく、翌月中旬までに合計残高試算表をチェックする月次ルーティンを確立することが、不確実な経済環境を生き抜く盤石な財務基盤を形作ります。 (出典: 試算 表 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
