未支給年金のもらえる人優先順位と手続き|税金の落とし穴を徹底解説
大切な家族が亡くなった直後、遺族には葬儀の手配から各種名義変更まで膨大な手続きが押し寄せます。その中で見落とされがちでありながら、数十万円単位の受給漏れが生じやすい制度が「未支給年金」です。公的年金は「後払い」制度をとっているため、受給者が亡くなった月までの年金は必ず発生しており、遺族が請求することで受け取れる正当な権利です。
日本年金機構の現場データや窓口相談の現場を取材すると、請求手続きを先延ばしにして時効を迎えてしまったり、税務上の申告区分を誤って追徴課税のリスクに直面したりするケースが後を絶ちません。2026年現在の最新法制度に基づき、受給資格の厳密な優先順位から必要書類、知られざる税金の落とし穴まで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:未支給年金は亡くなった当月分まで発生し、受け取れる遺族には厳格な「優先順位」と「生計同一関係」の要件がある
- 要点2:請求期限は死亡翌日から「5年」で時効消滅するが、年金受給権者死亡届は10日〜14日以内の速やかな提出が必須
- 要点3:受給金は「相続財産(相続税)」ではなく受給者本人の「一時所得」として所得税・住民税の確定申告対象となる
【受給権者の優先順位】未支給年金は誰がもらえる?法律が定める厳格な序列
未支給年金とは、年金受給者が亡くなった際に、まだ受け取っていなかった未払いの年金を遺族が代わりに受け取る公的給付です。民法上の法定相続分とは異なり、国民年金法および厚生年金保険法によって受給できる人の優先順位が厳格に固定されています。
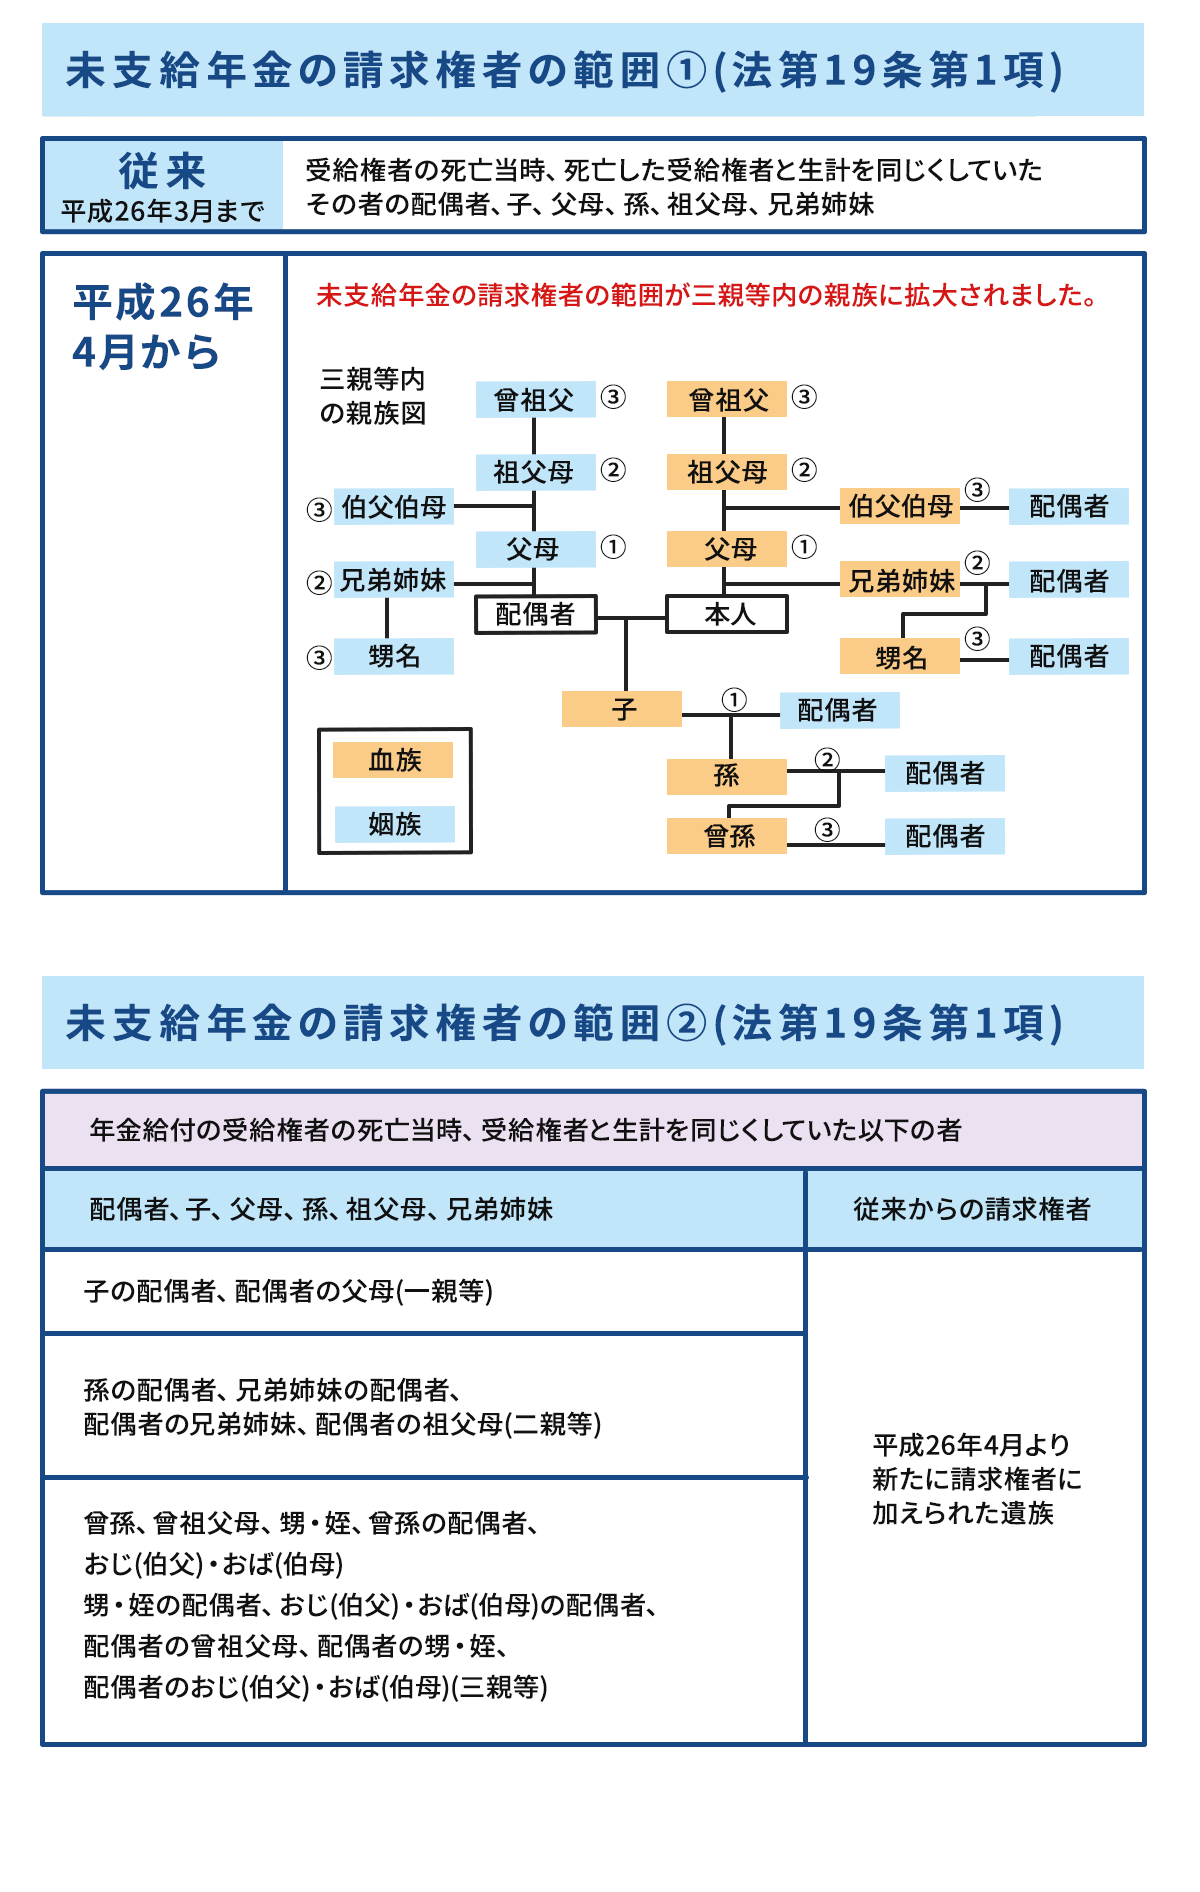
法律上、未支給年金を受け取れる権利を持つ順位は以下の通りです。先順位の遺族が1人でも存在する場合、後順位の親族は一切請求できません。
| 優先順位 | 対象となる親族の範囲 | 生計同一関係の証明難易度 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 第1順位 | 配偶者(事実婚・内縁関係を含む) | 同居なら住民票のみで容易 | 法律婚だけでなく事実婚でも第三者証明等で認められる |
| 第2順位 | 子 | 別居時は送金記録等の証拠が必要 | 実子・養子を問わないが配偶者がいない場合に限る |
| 第3順位 | 父母 | 仕送り関係や扶養控除の確認 | 配偶者および子が不在または生計同一でない場合に対象 |
| 第4順位 | 孫 | 同居実態または経済的支援の立証 | 親(被相続人の子)が死亡しているなどのケースで発生 |
| 第5順位 | 祖父母 | 家計同一性の客観資料が必須 | 直系尊属として父母がいない場合に繰り上げ受給 |
| 第6順位 | 兄弟姉妹 | 独居高齢者の介護・支援実態が必要 | 生涯未婚の被相続人において請求事例が近年急増 |
| 第7順位 | その他3親等内の親族(甥・姪、叔父・叔母等) | 日常的な生活支援・仕送り立証 | 法改正により追加された枠組み。遠縁でも生計同一なら請求可能 |
| ※出典:日本年金機構「未支給年金請求関係資料」および厚生労働省関係法令より編集部作成 | |||
重要な条件は、死亡当時に対象者と「生計を同じくしていた(生計同一関係)」ことです。同居していれば世帯全員の住民票で証明できますが、老人ホームへの入居や単身赴任などで別居していた場合でも、生活費の送金明細書、通院・介護の定期的な付き添い記録、第三者による「生計同一申立書」を提出することで認められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
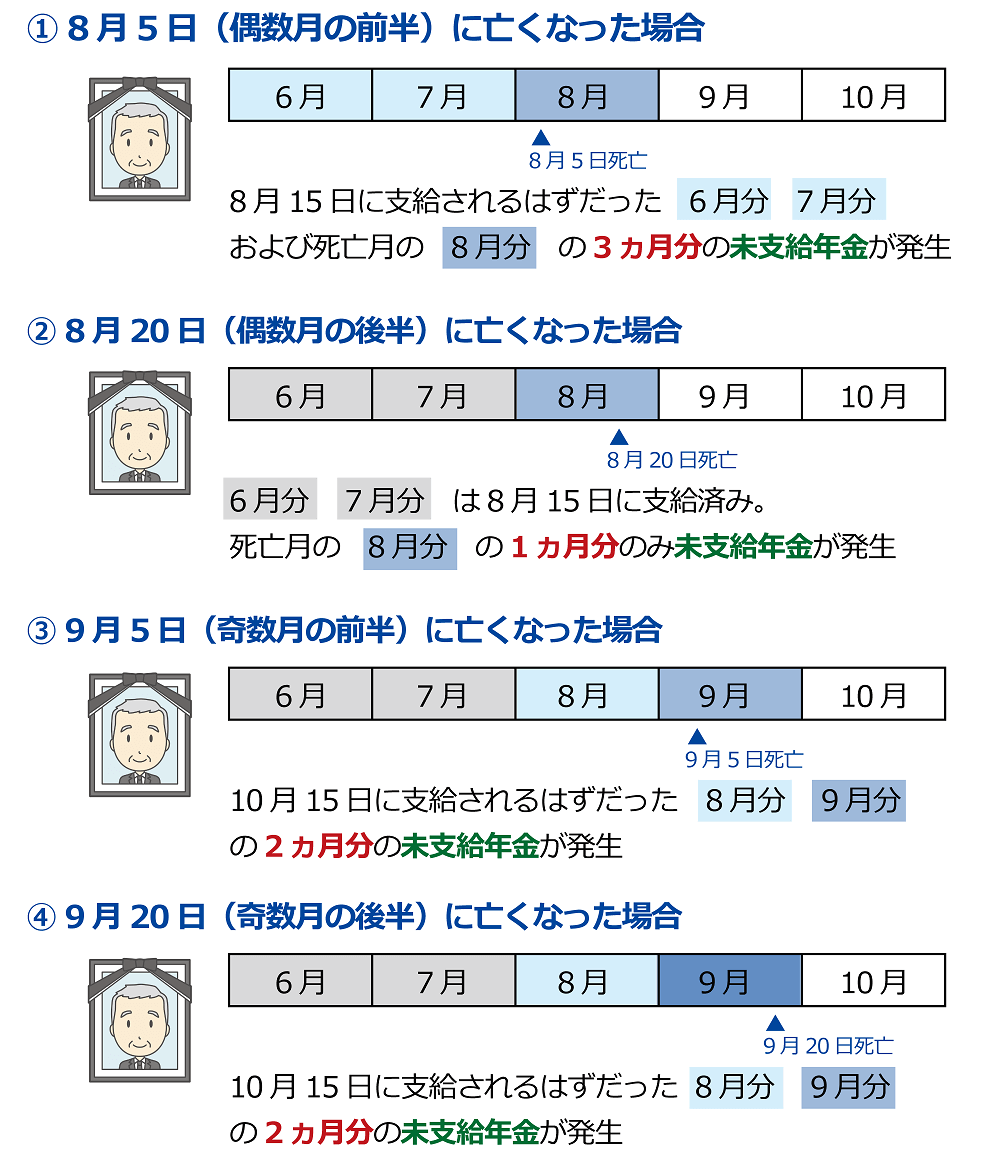
年金相談窓口やソーシャルワーカーの現場取材を進めると、公的年金の支払いサイクルに対する誤認が非常に多い実態が浮き彫りになります。年金は偶数月の15日に「前月および前々月の2ヶ月分」が後払いで支給されるため、いかなるタイミングで亡くなっても必ず1ヶ月〜2ヶ月分の未支給年金が発生します。
例えば、4月1日に亡くなった場合、前月である3月分までの受給権が存在するため、本来4月15日に振り込まれるはずだった2月・3月分の合計2ヶ月分が未支給年金となります。さらに、4月28日に亡くなった場合も「死亡した月(4月)分」まで受給権があるため、4月分を含めた金額が後日請求対象となります。
ネット上の掲示板やコミュニティでは「口座が凍結されて年金が国に没収された」「手続きが複雑すぎて諦めかけた」という切実な声が散見されます。しかし、年金事務所や年金相談センターで正しい書式を揃えて提出すれば、平均して請求から約2〜3ヶ月で請求者個人の口座へ直接振り込まれます。
一般に知られていない盲点とネットの誤解|相続税と確定申告の落とし穴
未支給年金をめぐり、遺族が最も陥りやすい落とし穴が「税務上の取り扱い」と「遺族年金との混同」です。
1. 相続財産ではなく「受け取った遺族の一時所得」になる
最高裁判所の判例(平成7年11月7日第三小法廷判決)に基づき、未支給年金は民法上の相続財産(遺産)には該当しないと規定されています。したがって、相続税の課税対象にはならず、遺産分割協議の対象にも含まれません。
その代わり、未支給年金は「受け取った遺族個人の一時所得」として扱われます。一時所得には年間最高50万円の特別控除があるため、他に満期保険金などの一時所得がなく、未支給年金の受給額が50万円以下であれば所得税の確定申告は不要です。しかし、受給額が50万円を超える場合や他の給与所得・年金収入との合算条件によっては、翌年に確定申告が必要となります。
2. 相続放棄をしても未支給年金は請求して受け取れる
被相続人に借金があり家庭裁判所で「相続放棄」の手続きを行った場合でも、未支給年金は遺族固有の請求権であるため受給可能です。未支給年金を受け取ったとしても「相続財産の単純承認」には当たらず、相続放棄が無効になる心配はありません。
3. 未支給年金と遺族年金の決定的な違い
未支給年金は「本人が生前に受け取るはずだった過去の年金の精算(一時金)」です。一方、遺族基礎年金や遺族厚生年金は「残された家族の将来の生活を支える継続的な年金給付」であり、制度設計も受給要件も全く異なります。
【手続き手順と必要書類】日本年金機構への提出フローと請求書の書き方
申請漏れを防ぎ、確実に給付を受けるための実務フローを整理します。手続きは亡くなった方の住所地を管轄する年金事務所、または街角の年金相談センターで行います。
ステップ1:年金受給権者死亡届の提出
日本年金機構にマイナンバーが登録されている受給者の場合、原則として「年金受給権者死亡届」の提出は省略可能です。ただし、登録がない場合や共済年金受給者の場合は、日本年金機構または共済組合窓口へ、国民年金は死亡後14日以内、厚生年金は10日以内に提出しなければなりません。
ステップ2:未支給年金請求書と必要書類の準備
請求にあたって用意すべき書類一式は以下の通りです。
- 未支給【年金・保険給付】請求書(年金事務所の窓口または日本年金機構公式HPからダウンロード)
- 亡くなった方の年金手帳または年金証書(紛失時は紛失届を併記)
- 亡くなった方と請求者の続柄を証明する戸籍謄本(または法定相続情報一覧図の写し)
- 亡くなった方の住民票の除票および請求者の世帯全員の住民票
- 請求者名義の預金通帳またはキャッシュカードのコピー
- 生計同一申立書(別居していた場合や事実婚の場合に必須)
未支給年金請求書の書き方における核心は、「受給権者との生計維持・生計同一の状況」を正確に記載することです。同居の場合は住民票の添付で足りますが、別居の場合は「仕送りの頻度と金額」「訪問介護・生活支援の頻度」「同一家計を示す光熱費の支払い関係」などを申立書に具体的に記入します。
ステップ3:時効5年のタイムリミットに注意
未支給年金の請求権は、受給者が亡くなった日の翌日から5年を経過すると時効により消滅します。遺品整理や相続手続きが落ち着いた後でも5年以内であれば請求可能ですが、月日が経つほど生計同一の証明資料を集めにくくなるため、四十九日法要を目安に速やかに申請を済ませることが推奨されます。
2026年年金法改正の動向と家族構造の変化がもたらす影響
近年の社会構造の変化に伴い、未支給年金を取り巻く環境も大きく変化しています。単身世帯の急増、生涯未婚率の上昇、高齢者施設への入所率の上昇により、「同居の配偶者や子ども」が存在しない事例が年々増加しています。
法改正によって請求可能者の範囲が第7順位である「3親等内の親族(甥・姪など)」まで拡大された背景には、身寄りのない高齢者を献身的に支えてきた親族の権利を保護する狙いがあります。2026年現在、行政手続のデジタル化が進展し、マイナンバー連携による添付書類の簡素化が進められているものの、生計同一性の審査そのものは厳格に維持されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
未支給年金は、故人を経済的・精神的に支えてきた遺族に与えられた正当な権利です。以下を基準に行動を選択してください。
- 直ちに請求すべき人:
- 故人と同居していた配偶者や子(証明書類が容易に揃い、受給確率が極めて高い)
- 別居していたが毎月生活費を仕送りしていた親族、または定期的に介護施設へ通い生活必需品を届けていた親族
- 被相続人の借金により相続放棄を選択した親族(権利を失わず受け取りが可能)
- 手続きに慎重な確認が必要な人:
- 同順位の兄弟姉妹が複数人いる代表請求者(未支給年金は1人が代表して受け取るため、事前に親族間で受領後の配分や葬儀費用の充当について合意形成しておくことが親族間トラブルを防ぐ要件となります)
- その年に他の満期保険金等で多額の一時所得がある人(受給額と合算して確定申告が必要になるため、所得税・住民税の増額分を事前に計算しておく必要があります)

【未支給年金】に関するよくある質問(FAQ)
Q1:故人の口座に死亡後も年金が振り込まれてしまいました。これは未支給年金として使ってもよいですか?
A1:使ってはいけません。死亡後に年金事務所への届出が遅れて口座に過誤払いされた年金は「過誤払金」となり、後日日本年金機構へ返還しなければなりません。勝手に引き出して使用すると不正利得となり、返還請求の対象となります。未支給年金は、必ず遺族自身の名義で正式に請求手続きを行い、遺族の口座に直接振り込んでもらう必要があります。
Q2:親と別居しており世帯も別でしたが、未支給年金を受け取ることはできますか?
A2:受給可能です。別居していても「経済的な援助を行っていた(生活費や医療費の送金記録)」または「定期的な訪問による生活支援・療養の世話を行っていた」事実があれば、年金事務所の指定する「生計同一関係に関する申立書」を提出し、第三者の証明(民生委員や施設長、知人等の署名)を得ることで認められます。
Q3:未支給年金を受け取ったら、会社員やパートでも確定申告が必要ですか?
A3:未支給年金は一時所得に区分されます。一時所得は「(年間の一時所得合計額 - 支出金額 - 特別控除50万円)× 1/2」で課税対象額を計算します。他に一時所得(生命保険の一時金など)がなく、未支給年金の受給額が50万円以下であれば課税対象額がゼロとなるため、所得税の確定申告は不要です。ただし、50万円を超える場合や他の所得状況によっては確定申告が必要となります。
まとめ:申請漏れを防ぎ正当な権利を確実に受け取るために
未支給年金は、故人が生涯にわたって社会を支え、納付してきた保険料の結晶であり、生計を共にしてきた遺族が受け取るべき正当な権利です。「手続きが面倒そう」「遺産分割協議が終わっていないから」と放置していると、5年の時効によって権利が永久に消滅してしまいます。
死亡届の確認から生計同一関係の疎明資料の準備まで、要点を正しく押さえれば決して難しい手続きではありません。まずは管轄の年金事務所へ予約を入れ、手元の年金証書や戸籍関係書類を確認することから手続きを始めてください。 (出典: 未 支給 年金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
