教育資金の一括贈与は損か得か?1500万円非課税の罠と後悔の真相
「孫の将来のために、まとまった教育資金を非課税で渡したい」――そう考え、信託銀行などで「教育資金の一括贈与非課税制度」の口座を開設するシニア世代が後を絶ちません。最大1,500万円まで贈与税がかからないという甘美な響きは、一見すると最高の相続税対策に見えます。
しかし、現場の税理士やFPへの相談では「こんなはずではなかった」「領収書の管理が面倒で使い切れない」「相続時に親族トラブルへ発展した」といった悲鳴にも似た後悔の声が噴出しています。2026年現在の税制改正動向も踏まえ、この制度が抱える見落とされがちな落とし穴と、本当に選ぶべき教育資金の渡し方を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大1,500万円非課税枠は魅力的だが、領収書提出の厳格化や対象外費用の存在により「使い勝手が悪く後悔する」利用者が続出している。
- 要点2:税制改正により贈与者死亡時の「相続税加算ルール」が厳格化され、富裕層以外の節税メリットは大きく薄れている。
- 要点3:そもそも「必要な都度の教育費の贈与」は非課税であるため、安易に信託銀行へ資金を固定化せず、都度贈与との比較検討が必須である。
【2026年最新】最大1500万円非課税の裏側|制度の仕組みと税制改正の要点
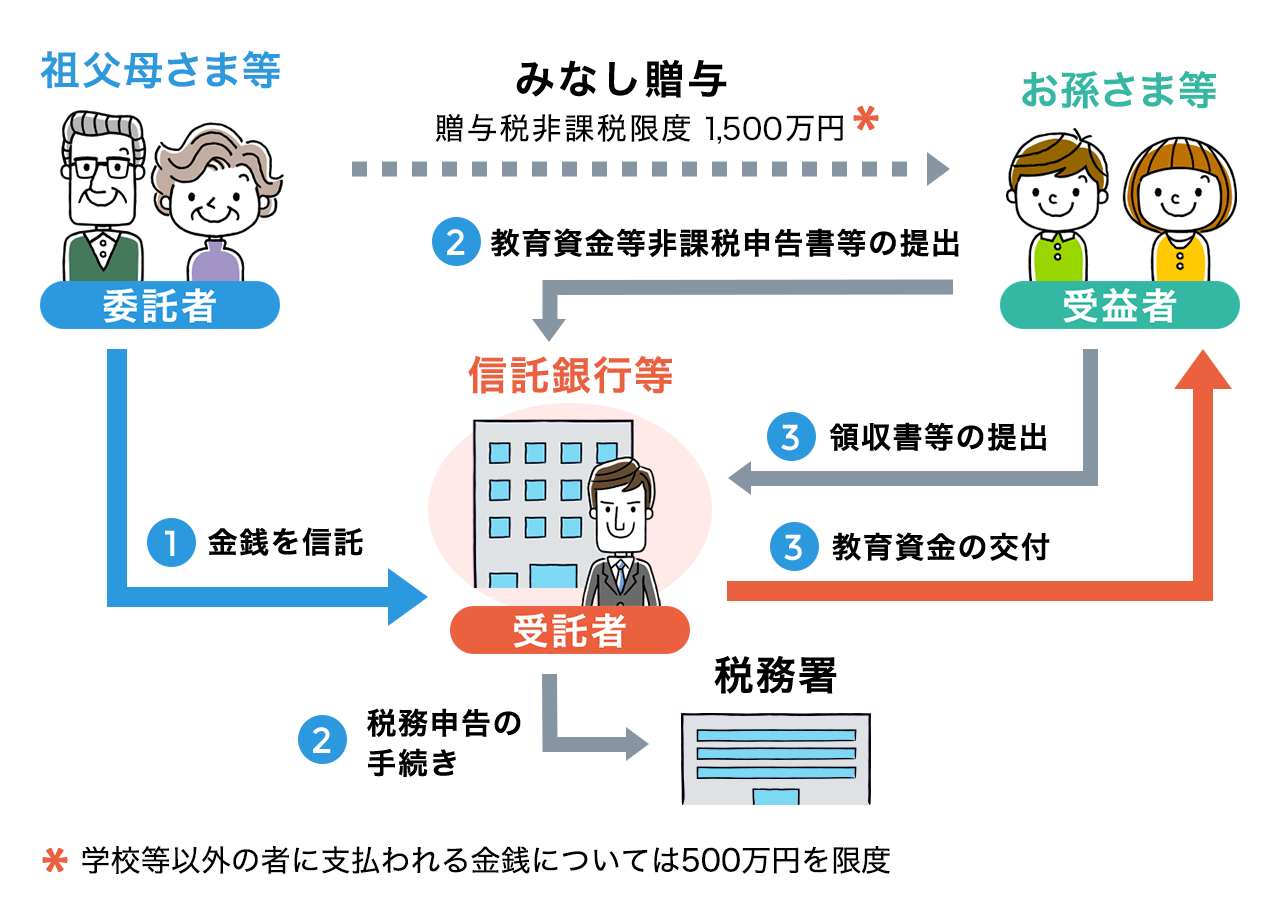
教育資金の一括贈与非課税制度は、祖父母などの直系尊属が30歳未満の子や孫に対し、教育資金として一括拠出した資金のうち、1人あたり最大1,500万円(学校等以外は最大500万円)まで贈与税が非課税となる制度です。信託銀行などに専用口座を開設して金銭を信託する仕組みをとります。
世代間の資産移転を促す目的で創設されたこの特例ですが、相次ぐ税制改正によって年々規制が強化されてきました。特に注目すべきは、贈与者が亡くなった際の相続税加算ルールの変化です。以前であれば非課税としてすり抜けられた残額が、受贈者側の状況や相続税の課税価格に応じて厳格に相続財産へ加算される仕組みへと見直されています。
さらに、受贈者が孫である場合に残額が相続税課税対象となった際は「相続税の2割加算」の対象となるルールも適用されています。「節税のために急いで一括贈与したはずが、結果として通常の相続よりも重い税負担を背負うことになった」という相談事例が増加している背景には、こうした度重なる制度の引き締めがあります。
なぜ「使えない」と後悔するのか?教育資金贈与の落とし穴と対象外費用
多くの家族が「良かれと思って利用したのに後悔した」と語る最大の理由は、資金使途の硬直性と事務手続きの煩雑さにあります。
第一のハードルが、教育資金贈与領収書提出の負担です。払い出した教育費が非課税対象であることを証明するため、支払いの都度、領収書や明細書を信託銀行の専用アプリや窓口へ提出しなければなりません。領収書には「支払先」「支払日」「金額」「教育内容」「受贈者名」の5項目が明確に記載されている必要があり、不備があれば非課税払戻しが却下されます。
第二の落とし穴は、保護者が教育費だと思い込んでいる出費が「教育資金贈与対象外費用」に該当するケースが多い点です。具体的には以下のような費用が非課税枠として認められません。
- 対象外の代表例:一人暮らしのためのアパート家賃・敷金礼金、通学用の自転車や定期券代(学校が直接徴収するものを除く)、留学時の現地生活費、サークル活動費、自動車教習所の費用(大学の正規単位等でない場合)など
学校教育法に定める学校への授業料や入学金にはスムーズに使えますが、実際の学生生活で最も家計を圧迫する「生活関連費用」には使えないというギャップが、利用者の不満を生む原因となっています。
都度贈与との違い比較|一括信託と「その都度払い」はどちらが賢いか
教育資金の支援を検討する際、多くの人が見落としている法律の根本原則があります。それは、「扶養義務者相互間において、生活費や教育費に充てるために必要な都度直接これらに充てるもの」は、そもそも贈与税が非課税である(相続税法第21条の3)という事実です。
つまり、入学金や授業料の請求書が届いたタイミングで、祖父母が孫のために直接学校へ振り込んだり、親へ必要な金額を都度渡したりする場合、1,500万円という枠に関係なく贈与税はかかりません。一括贈与信託口座を開設して縛られる必要があるのか、以下の比較表で整理します。
| 比較項目 | 教育資金一括贈与信託 | 都度贈与(その都度払い) | 編集部の見解・評価 |
|---|---|---|---|
| 非課税上限枠 | 最大1,500万円(学校外は500万円) | 社会通念上必要な都度の実費全額 | 都度贈与なら医学部等で1,500万円超でも非課税 |
| 手続き・管理負担 | 口座開設契約、領収書の継続提出が必須 | 振込明細や請求書の保管のみで簡潔 | 都度贈与の方が圧倒的に事務負担が少ない |
| 資金の拘束性 | 途中解約は原則不可(医療費等へ流用不能) | 贈与者の手元に資金を残せる | 老後の介護・医療費リスクには都度贈与が有利 |
| 贈与者死亡時の影響 | 残額が相続税加算・2割加算の対象に | 死亡後の学費支援は不可(遺産分割へ) | 早急に相続財産を圧縮したい富裕層のみ一括が有効 |

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティや相談窓口に寄せられる当事者の体験談からは、単なる税制の数字では測れない「感情のすれ違い」や「親族間摩擦」の実態が浮かび上がってきます。
都内在住の40代女性は、義理の父親から長男のために1,000万円の一括贈与信託口座を作ってもらった際の後悔をこう吐露します。「毎回のピアノ教室や塾の領収書を集めてアプリで申請する作業が本当に苦痛。少しでも名目がズレると差し戻され、義父には『まだ半分も使っていないのか』と催促される。お金をもらった手前、文句も言えず精神的な負担が重い」。
また、別の家庭では「長男に1,500万円を一括贈与した直後に祖父が他界。次男の大学進学時には資金がなく、兄弟間で不公平が生じて親族関係に亀裂が入った」という事例も報告されています。まとまった資産を一度に特定の受贈者へ割り振る行為は、将来の家族計画や予期せぬ事態への柔軟性を著しく奪う危険をはらんでいます。
一般に知られていない盲点|使い切れない残額の行方と相続税加算リスク
最も深刻なトラブルとなるのが、受贈者が教育資金を使い切れない場合の出口戦略です。
制度上、受贈者が30歳に達した日(または学校に在学していない状態で23歳に達した日など一定の要件)において契約は終了します。その時点で専用口座に残金があった場合、その残額は契約終了の年に受贈者が贈与を受けたものとみなされ、贈与税が課税されます。
しかも、その際の贈与税には年間110万円の基礎控除が使えない仕組みになっており、高額な残額が残っていると、30歳になった孫へ突然数十万〜数百万円単位の重い贈与税の納付書が届くことになります。国税庁の統計資料や税務実務の現場でも、残額課税による想定外の納税に苦しむケースが指摘されています。
「孫が高卒で就職した」「国立大学に進学して学費が予想より安く済んだ」といった喜ばしい進路の選択が、皮肉にも税務上の重荷に変わってしまう構造は、この制度最大の盲点と言えます。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や心理学の観点から見ると、過度な先払い資産贈与は時に「親族間の健全な心理的境界線(バウンダリー)」を曖昧にし、過干渉や共依存関係を引き起こすトリガーにもなり得ます。贈与する側とされる側の双方が自立した関係を保つためにも、自らの家庭環境がどちらに適しているか冷静に見極める必要があります。
この制度をおすすめできる人の条件
- 相続税の限界税率が極めて高い富裕層:既に資産が数億円規模に達しており、贈与者が元気なうちに確実に相続財産から1,500万円を切り離したい場合。
- 孫の進路が早期に私立医歯薬系や海外留学等で確定している家庭:30歳までに1,500万円以上の教育費支出が確実に見込まれるケース。
- 贈与者の認知症発症リスクに備えたい場合:祖父母の判断能力が低下する前に、孫の学費分を信託財産として保全・隔離しておきたいケース。
利用を慎重に避けるべき・都度贈与で十分な人の条件
- 老後資金や医療・介護費に不安が残るシニア世代:一度信託した資金は、自身の体調が悪化しても手元に戻すことができません。
- 孫がまだ幼く、将来の進路や費用が不透明な家庭:30歳時点での使い残しリスクや、兄弟姉妹間での不公平感が生じやすくなります。
- 領収書の管理や銀行とのやり取りにストレスを感じる家庭:「必要なときに直接払う都度贈与」の方が、家族関係も事務負担もはるかに健全です。
教育資金贈与手続きの流れと失敗を防ぐ実践チェックリスト
それでも教育資金の一括贈与を選択する場合、後悔を防ぐための教育資金贈与手続きの流れと事前確認が不可欠です。
- 信託先金融機関の選定と手数料比較:取り扱いのある信託銀行や大手銀行を比較。領収書提出アプリの操作性や管理手数料の有無を確認します。
- 教育資金非課税申告書の作成・提出:信託口座開設時に、金融機関を経由して税務署長へ申告書を提出します。
- 資金の一括入金:専用口座へ最大1,500万円までの現金を信託・預入します。
- 支払いと領収書管理のルーティン化:対象費用であるかを都度確認し、領収書の提出期限(支払年月から1年以内など金融機関所定の期日)を厳守します。
【教育資金の一括贈与】に関するよくある質問(FAQ)
Q1:30歳までに使い切れず残金が出た場合、親や祖父母に返金できますか?
A1:一度信託した資金を祖父母の手元へ無税で戻すことはできません。30歳到達などの契約終了時点で残額がある場合、その残額全額に対して受贈者(孫)へ贈与税が課税されます。
Q2:塾の月謝やピアノの発表会費用は1,500万円の枠すべて使えますか?
A2:学校以外の教育サービス(学習塾、家庭教師、習い事等)に対する支払いは、1,500万円のうち「最大500万円まで」という別枠の上限が定められています。また23歳以降の習い事等は原則として対象外となります。
Q3:祖父母が亡くなった場合、残額はどう扱われますか?
A3:贈与者が死亡した時点で口座に残金がある場合、一定の要件(受贈者が23歳未満または在学中である場合などを除く)に該当すると、残額が相続財産に加算され相続税の対象となります。さらに孫への加算は相続税の2割加算対象となるため注意が必要です。
まとめ:制度の期限と後悔しない資産承継の選択
教育資金の一括贈与非課税制度は、「1,500万円非課税」というキャッチコピーのインパクトが強い反面、領収書管理の煩雑さ、使途の制限、残額課税リスクといった大きな制約が伴います。
祖父母から子や孫への教育支援は、必ずしも一括信託口座にこだわる必要はありません。「必要な都度、直接学費を支払う」という原則的な都度贈与を活用するだけでも、贈与税を一切かけずに温かな支援を行うことが可能です。制度のメリットとデメリットを冷静に比較し、家族にとって最もストレスのない資産承継の形を選択してください。 (出典: 教育 資金 の 一括 贈与(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
