自営業とは?個人事業主との違いや年収・税金の真実を徹底解説
働き方の多様化やキャリア自律の機運が高まるなか、「会社組織に縛られず自らの腕で稼ぎたい」と自営業の道を検討する人が増えています。しかし、いざ自営業について調べ始めると、「個人事業主やフリーランスと何が違うのか」「実際の税金や社会保険料の負担はどれくらいなのか」といった実務上の疑問や不安に直面するケースは少なくありません。
国税庁や中小企業庁の統計データ、そして実際に独立を果たした事業者たちの現場取材から見えてくるのは、自由の裏側にあるシビアな自己責任と資金管理のリアルです。この記事では、自営業の正確な定義から個人事業主・フリーランスとの境界線、税金・社会保険の計算ロジック、失敗を防ぐ資金調達と開業手続きまで、2026年最新の制度に沿って徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業は「自ら事業を営む形態全般」を指す広義の呼称であり、税法上の「個人事業主」や実務上の「フリーランス」を内包する概念である。
- 要点2:会社員と異なり社会保険料が全額自己負担となるため、手取り額は売上から経費・税金・社会保険を引いた「実質所得」で厳密に計算する必要がある。
- 要点3:開業届の提出と青色申告承認申請を確実に行い、小規模企業共済などの制度を駆使することが、生存率を高める最大の防壁となる。
【徹底比較】自営業・個人事業主・フリーランスの決定的な違い
日常会話や求人情報で混同されがちな「自営業」「個人事業主」「フリーランス」の3語ですが、法的位置づけと使われる文脈には明確な線引きが存在します。関係省庁の定義や業界慣行に基づき、その構造を整理しました。
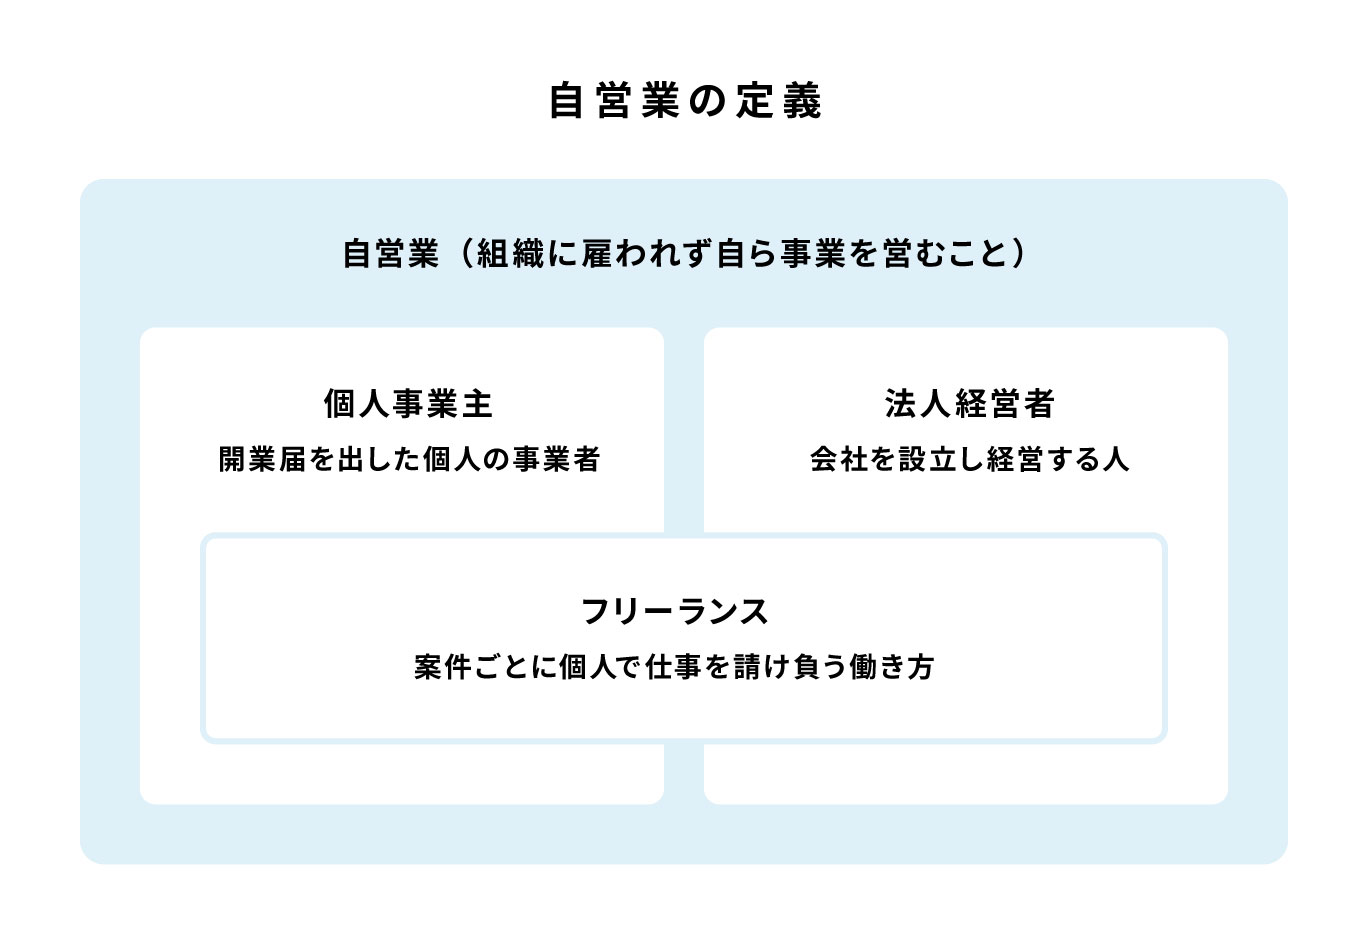
「自営業」は最も包括的な用語であり、独立して自らの力で事業を営む人全般を指します。個人経営の飲食店や街のクリニック、士業事務所はもちろん、一人法人を立ち上げて社長を務めている場合も含めて「自営業」と呼ぶのが一般的です。
一方、「個人事業主」は税法上の明確な区分を指します。株式会社などの法人を設立せず、個人として税務署に開業届を提出して継続的な事業を営む者を指し、法人は含まれません。そして「フリーランス」は、店舗や特定の雇用関係を持たず、自らの専門スキル(デザイン、ライティング、プログラミング等)を提供して案件ごとに業務委託契約を結ぶ働き方を指す実務的な呼称です。
| 区分 | 法的・税法上の位置づけ | 主な業種・業態の例 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 自営業 | 広義の事業形態(個人・一人法人を含む総称) | 飲食店、小売店、農家、町工場、一人社長 | 店舗・設備を持つ事業が多く、固定費管理が生命線となる。 |
| 個人事業主 | 税務署に開業届を出した非法人の事業主体 | 個人サロン、士業、受託事業者、個人商店 | 所得税・住民税・個人事業税が課され、確定申告が必須。 |
| フリーランス | 働き方の呼称(税法上は主に個人事業主) | エンジニア、Webデザイナー、ライター、動画編集 | 無店舗型が多く身軽だが、案件獲得の継続性が最大の課題。 |
自営業のリアルなお金事情|平均年収・手取りと税金・社会保険料の壁
国税庁の「申告所得税標本調査」などの公開データによると、事業所得者の平均所得は約300万〜450万円前後のレンジに集中しています。しかし、年収2,000万円を超えるトップ層から赤字に苦しむ層まで極端な二極化が生じているのが自営業の現実です。
会社員から転身した人が最も衝撃を受けるのが「手取り額の目減り」です。会社員時代は給与から天引きされ、企業側が保険料の半分を負担(労使折半)してくれていましたが、自営業はすべての公的負担を自力で納付しなければなりません。
自営業者が負担する主な公的コストは以下の通りです。
- 国民健康保険料:前年の所得に応じて算出。会社員のような労使折半がないため、前年所得が高いと負担が跳ね上がる。
- 国民年金保険料:所得にかかわらず定額(満額給付を目指すなら付加年金の検討も必須)。
- 所得税・復興特別所得税:累進課税により5%〜45%が課される。
- 住民税:一律約10%が課される。
- 個人事業税:法定業種に該当し、事業所得が年間290万円(事業主控除)を超えた場合に3%〜5%が課税される。
- 消費税:基準期間(前々年)の課税売上高が1,000万円を超えた場合、またはインボイス発行事業者として登録した場合に納税義務が発生。
例えば年間売上が800万円、必要経費が200万円の場合、事業所得は600万円となりますが、各種控除後の課税所得に対して所得税・住民税・国民健康保険料・国民年金を合算すると、手取り額はおよそ420万〜450万円前後まで圧縮されます。額面売上をそのまま生活費と錯覚すると、翌年の税金・保険料の納付書が届いた段階で資金ショートに陥る危険があります。
強力な節税策:青色申告と小規模企業共済の活用
こうした税負担を適正に圧縮する防衛手段として、以下の制度設計は必須科目といえます。
第1に、青色申告による最大65万円の特別控除です。複式簿記での記帳とe-Taxによる電子申告を行うことで、所得から最大65万円をダイレクトに差し引くことができます。さらに赤字の3年間繰越や、30万円未満の減価償却資産の一括経費計上(少額減価償却資産の特例)など、税務上のメリットは計り知れません。
第2に、小規模企業共済の活用です。国が運営する中小機構(中小企業基盤整備機構)の退職金積立制度で、月額最大7万円(年間84万円)までの掛金が全額所得控除となります。課税所得を圧縮しながら将来の退職金を非課税枠で積み立てられるため、自営業者にとって最も確実性の高い節税手段の一つです。
【実態検証】失敗する自営業者に共通する3大要因と現場のリアル
中小企業白書などの調査によると、個人事業の開業後1年以内の廃業率は約15〜20%、5年以内には半数近くが事業を停止しています。取材現場やコミュニティの生の声、財務データから抽出された「失敗の典型パターン」には共通項があります。
第1の要因は「運転資金の見通しの甘さ」です。開業当初は売上が立たない期間が数か月続くことが珍しくありません。設備投資や内装費に手元資金を注ぎ込み、日々の生活費と事業維持に必要な運転資金(最低でも固定費6か月分)を残していなかった事業者は、初期の軌道に乗る前に資金が底をつきます。
第2の要因は「単一顧客・単一プラットフォームへの依存」です。「前職の取引先が1社案件を振ってくれているから安心」と油断し、新規営業を怠った結果、その企業の業績悪化や方針転換によって契約を切られ、一撃で売上がゼロになるケースが後を絶ちません。
第3の要因は「セルフガバナンス(自己統制)の崩壊と心理的孤立」です。上司も同僚もおらず、就業時間も自由であることは、裏を返せば「サボっても誰も怒ってくれない」環境を意味します。タスク管理がルーズになり、納期遅延や連絡不全を招いて信用を失う、あるいは誰にも相談できずメンタルヘルスを崩して稼働停止に追い込まれるパターンです。

最短1日で完了!自営業の始め方と開業届の提出ステップ
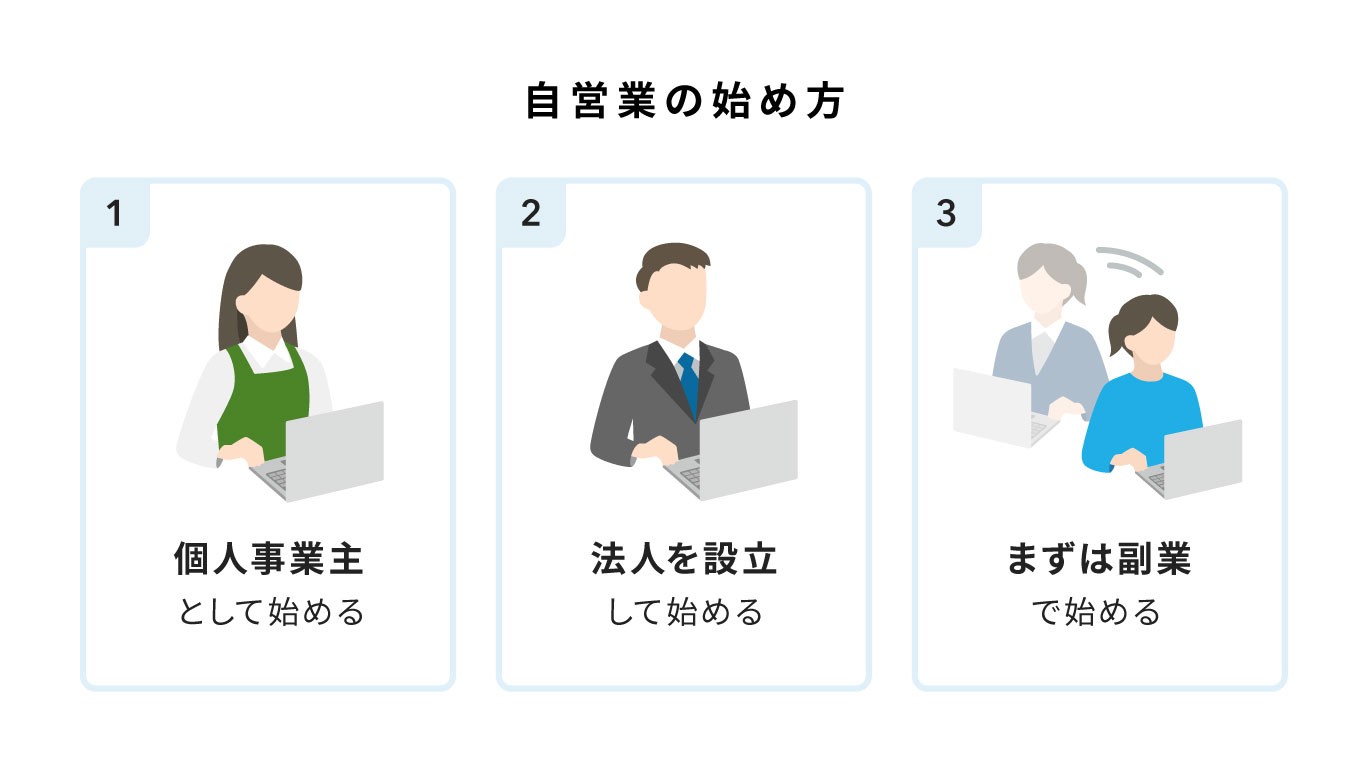
自営業を始めるための法的手続き自体は、想像以上にシンプルです。法人設立のように数十万円の定款認証費用や登録免許税は一切かかりません。
事業開始から1か月以内に、納税地を管轄する税務署へ「個人事業の開業・廃業等届出書(開業届)」を提出します。同時に「所得税の青色申告承認申請書」を提出しておくのが鉄則です(開業日から2か月以内、またはその年の3月15日まで)。
現在はマイナンバーカードとスマートフォンがあれば、国税庁のe-Taxシステムや民間の無料開業支援ツール(freee開業、マネーフォワード開業等)を利用して、自宅にいながら最短数十分でオンライン提出が完了します。
2026年最新の開業資金調達ルート
店舗や設備が必要な業態の場合、自己資金だけで賄えないケースがあります。その際の資金調達手段として、以下のルートが確立されています。
- 日本政策金融公庫「新規開業資金」:新たに事業を始める人や開業後間もない人を対象とした無担保・無保証人の融資制度。民間の都市銀行よりも創業融資に積極的。
- 自治体の制度融資(信用保証協会付き):都道府県や市区町村が信用保証協会や指定金融機関と連携し、低金利や利子補給を提供して創業を後押しする融資枠。
- 小規模事業者持続化補助金などの公的助成:販路開拓や業務効率化の取り組みに対し、経費の一部(50万〜200万円規模)が返済不要で補助される制度。
一般に知られていない盲点と法人化のベストなタイミング
事業が順調にスケールした際、誰もが直面するのが「法人化(法人成り)」の判断です。税理士事務所等のシミュレーションにおいて、一般的な目安とされている基準は以下の2点です。
① 課税所得が800万円〜900万円を超えたタイミング:個人事業主の所得税率は最高45%(住民税と合わせると最高55%)に達しますが、法人税の実効税率は約25〜35%程度で頭打ちになります。所得が一定ラインを超えると、法人を作って自分に役員報酬を支払う形にした方が、総税額を大幅に抑えられます。
② 売上高が1,000万円を超えて2年が経過するタイミング:インボイス制度導入後も、事業規模の拡大に伴い社会的な信用力や経費計上の柔軟性を求める段階で、法人成りのメリットがデメリット(法人住民税の均等割年7万円などの維持費)を上回ります。
【プロの結論】自営業に向いている人・避けるべき人の判断基準
組織に依存せず個人で立つという生き方は、向き不向きが極めて明確に分かれます。社会心理学およびキャリア論の観点から導き出される適性の境界線は以下の通りです。
自営業に挑戦して成功しやすい人の特徴
- 数字と契約にシビアな人:「売上」と「利益(手取り)」を峻別し、キャッシュフローと納税資金を常に先回りしてプールできる管理能力がある。
- 心理的バウンダリー(境界線)を引ける人:クライアントからの過度な要求や無理な値下げ交渉に対して、自らの専門性と時間単価を守る毅然とした交渉ができる。
- 改善サイクルを自発的に回せる人:問題が発生した際、他責にせず原因を自己のオペレーションや営業戦略に求め、即座に行動を修正できる。
会社員にとどまる、または慎重になるべき人の特徴
- 指示待ちで評価される環境に安心感を覚える人:仕事の獲得から納品、請求、トラブル対応まで全方位の意思決定を強いられる環境は極度のストレス源となります。
- 公私の資金管理を混同してしまう人:事業用口座の売上を私的な飲食や娯楽に無計画に流用してしまう傾向がある場合、初年度の税金納付で破綻します。
- 孤独への耐性が低い人:同僚との雑談や組織の庇護がない環境で極端にパフォーマンスが落ちる人は、メンタル面の維持が困難になります。
【自営業とは】に関するよくある質問(FAQ)
Q1:会社員が副業で開業届を出すことはできますか?
A1:可能です。副業であっても継続的な事業として営む意思があれば、開業届を税務署へ提出できます。ただし、副業所得が「事業所得」として認められるか「雑所得」とみなされるかは、帳簿書類の保存や事業実態の規模によって判断されます。また、勤務先の就業規則で副業が許可されているかの事前確認が必要です。
Q2:自営業を始めると失業保険や有給休暇はどうなりますか?
A2:自営業者は雇用保険の対象外となるため、仕事を失った際の「失業給付(失業手当)」は受け取れません。また、有給休暇や産休・育休手当といった会社員向けの法定福利厚生も存在しないため、病気やケガによる休業リスクには民間保険や就業不能共済で自前で備える必要があります。
Q3:開業資金がゼロでも自営業をスタートできますか?
A3:Web制作、プログラミング、ライティング、各種コンサルティングなど、パソコン1台で始められる無店舗型のビジネスであれば、実質的な初期費用ゼロで開業可能です。ただし、売上が入金されるまでの生活費(最低3〜6か月分)は手元に確保しておくことが必須条件です。
Q4:インボイス制度(適格請求書等保存方式)への登録は必須ですか?
A4:すべての自営業者に必須ではありません。主な取引先が一般消費者(BtoCの飲食店、理美容室など)であれば、インボイス登録をしなくても売上に直結する影響は限定的です。一方で、取引先が法人や免税事業者でない個人事業主(BtoBビジネス)である場合、インボイスを発行できないと取引を敬遠されたり値下げを要求されたりする可能性があるため、慎重な判断が求められます。
まとめ:自立した事業基盤を築くための指針
自営業という働き方は、働く時間、場所、仕事相手を自ら選び取り、努力の成果をダイレクトに報酬として享受できる大きな魅力を持っています。しかし、その自由は「徹底した収支管理」「緻密なリスクヘッジ」「絶え間ない自己研鑽」という土台の上でのみ成立するものです。
独立を検討する際は、感情や勢いだけで飛び込むのではなく、青色申告や小規模企業共済などの制度を正しく理解し、運転資金とキャッシュフローのシミュレーションを綿密に行ったうえで、一歩を踏み出すことが確実な成功への近道となります。 (出典: 自 営業 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
