出国税とは?1000円徴収と富裕層向け国外転出時課税の真相を解説
海外旅行の計画を立てて航空券の見積書を見たとき、あるいは海外移住や長期滞在を検討したとき、突如として目の前に現れる「出国税」というワード。日常会話では一括りに語られがちですが、日本の税法上、一般に「出国税」と通称される制度には全く性質が異なる2つの仕組みが存在します。
1つは、日本から出国する旅行者全員が原則として負担する「国際観光旅客税」。もう1つは、多額の金融資産を保有したまま海外へ拠点を移す個人を対象とした「国外転出時課税制度」です。この2つを取り違えて理解していると、空港での思わぬ誤認にとどまらず、海外移住時の莫大な申告漏れや追徴課税といった致命的なトラブルに発展しかねません。国税庁の制度設計や導入の背景を踏まえ、制度ごとの対象者、免除条件、支払い方法の実態を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般に呼ばれる「出国税」は、旅行者全員が払う1回1,000円の国際観光旅客税と、富裕層の海外移住を規制する国外転出時課税の2系統が存在する。
- 要点2:1,000円の国際観光旅客税は航空券の運賃上乗せで自動徴収され、2歳未満や24時間以内のトランジット客には明確な免除規定がある。
- 要点3:有価証券など1億円以上を保有して出国する場合、未実現の含み益に対して所得税が課されるため、国税庁への事前申告と納税管理人の選任が必須となる。
【混同注意】出国税の正体|「1000円の観光税」と「富裕層の国外転出時課税」の違い
インターネット上の掲示板やSNSで「出国税が取られた」「出国税で数千万円の請求が届いた」といった両極端な投稿が混在しているのは、性質の異なる2つの公租公課が同じ俗称で呼ばれているためです。
前者は2019年1月7日に導入された国際観光旅客税を指しています。国籍を問わず日本から航空機や船舶で出国する旅客に対して、1人1回あたり一律1,000円を課す国税です。観光先進国実現に向けた財源確保を目的としており、パスポートを所持して飛行機に乗る一般の旅行者やビジネスパーソンにとって日常的に関わる制度です。
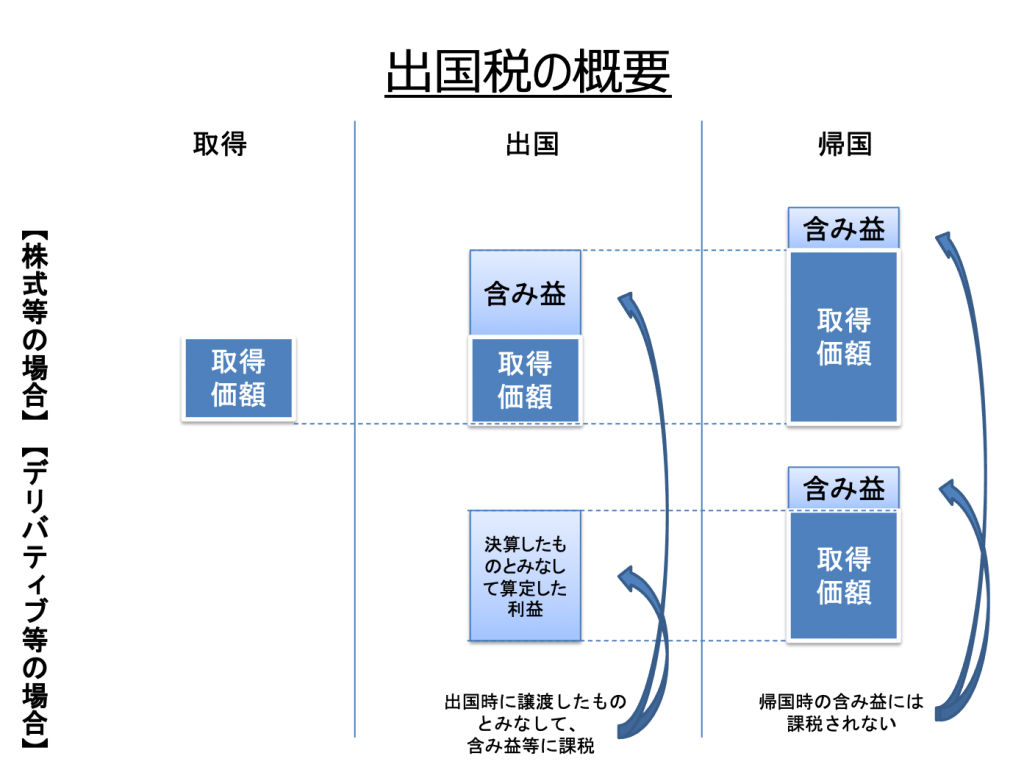
後者は2015年7月1日に創設された所得税法上の特例措置である国外転出時課税制度を指します。対象となる資産(株式や投資信託などの有価証券等)の合計額が1億円以上ある居住者が海外へ移住する際、出国時点でそれらの資産をすべて売却したものと「みなし」、含み益に対して一律に所得税等を課税する厳格な制度です。この2つの制度は根拠法も管轄課も、納税義務の発生プロセスも完全に分かれています。
【徹底比較】2つの出国税のデータ検証|対象者・税率・手続きの全貌
自身が直面しているのがどちらの出国税なのかを正確に判別するため、法規上の定義と実務データを下表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 制度の正式名称 | 国際観光旅客税法に基づく税 | 所得税法第60条の2(国外転出時課税) | メディアや世論調査では双方が「出国税」と略称表記される |
| 出国税 対象者 | 日本から出国する全旅客(外国人・日本人を問わず) | 有価証券等1億円以上を保有し、過去10年以内に日本国内に5年超居住した者 | 旅客税は全人口が対象、転出課税は純金融資産上位の特定層に限定 |
| 税額・税率 | 出国1回につき一律1,000円 | 未実現キャピタルゲインに対し15.315%(所得税・復興特別所得税) | 国外転出時は数百万〜数億円単位のキャッシュアウトが生じるリスクあり |
| 出国税 支払い方法 | 航空券や乗船券の運賃上乗せ(自動徴収) | 出国日までの事前申告、または納税管理人届出による翌年確定申告 | 旅客税は利用者が意識せず決済完了。転出課税は高度な手続きが必須 |
| 出国税 免除の条件 | 2歳未満の乳幼児、入国後24時間以内の乗継客、強制退去者など | 対象資産が1億円未満の者、または一時滞在の外国人ビザ保有者 | 条件に当てはまれば事後還付ではなく当初から課税対象外となる |
1人1000円の国際観光旅客税|徴収ルート・免除条件・導入理由の裏側
日本を出国する際に必ず差し引かれている「国際観光旅客税」は、どのような使途と仕組みで運用されているのでしょうか。観光庁の公表資料によると、出国税 導入 理由の骨子は「ストレスフリーで快適な旅行環境の整備」「日本の多様な魅力に関する情報発信の強化」「地域固有の文化・自然を活用した観光資源の整備」という3分野への財源充当にあります。
旅行者が普段この税金の存在を強く意識しない理由は、その徴収方法にあります。出国税 支払い方法は「特別徴収義務者」として指定された航空会社や船舶運航事業者が、チケット発券時に運賃へ税額を上乗せする航空券 運賃上乗せ方式が採用されています。航空券の明細書に並ぶ「SWコード」や「国際観光旅客税 / Japan International Tourist Tax」という項目がこれに該当します。
見落とされがちなのが、法律に定められた出国税 免除の明確なボーダーラインです。以下に該当する場合は1,000円の支払義務が発生しません。
- 2歳未満の幼児:座席を使用しない乳幼児は非課税。
- 24時間以内の通過旅客(トランジット客):同一または接続する航空便で日本国内に留まる時間が24時間以内の乗り継ぎ客。
- 天候不良や機材トラブル等による引き返し:日本から離陸したものの、やむを得ず日本国内の空港に着陸し、その後再出国する場合。
- 外交官・政府専用機での出国者:公務遂行中の一部身分関係者。
なお、プライベートジェットや自家用クルーザーを用いて出国する場合、特別徴収を行う航空会社が存在しないため、出国する空港や港湾を管轄する税関窓口で直接自己申告し、現金を納付するプロセスが義務付けられています。

有価証券1億円の壁|海外移住者を直撃する「国外転出時課税制度」の真実
「自分はただ海外で生活を始めたいだけなのに、なぜ株を売ってもいないのに税金を取られるのか」——近年、ドバイやシンガポールなどの低税率国への移住を計画する起業家や個人投資家の間で最大の障壁となっているのが、国外転出時課税制度です。
この制度が導入された背景には、日本のキャピタルゲイン課税(所得税・住民税合わせて約20.315%)を回避するため、キャピタルゲイン非課税国(シンガポール、香港、UAEなど)に移住した直後に保有株式を売却して巨額の税逃れを図る富裕層の動きがありました。税務当局はこの抜け穴を塞ぐため、OECD(経済協力開発機構)加盟国の多くが導入しているエグジットタックス(Exit Tax)に倣い、出国時点で売却損益を強制認識させる仕組みを構築しました。
対象となる条件は非常にシビアです。
- 資産要件:対象資産である株式、投資信託、匿名組合契約の出資持分、未決済の信用取引・先物オプション取引などの合計評価額が1億円以上であること。
- 居住期間要件:原則として国外転出をする日前の10年以内において、国内に住所または居所を有していた期間の合計が5年超であること。
ここで極めて重要な注意点は、「現金・預貯金や国内不動産は対象資産に含まれない」という点です。現金を10億円持って出国しても本税制の対象にはなりませんが、創業企業の未公開株や上場株式の時価が1億円を超えている場合は完全に網の目に捉えられます。さらに、暗号資産(仮想通貨)自体は現行の有価証券定義から外れるものの、出国時の雑所得計上に関する別個の法令解釈が絡むため、専門家への確認が欠かせません。
【実態検証】空港窓口と確定申告現場で見えたリアルな混乱と納税者の声
制度運用の現場を取材すると、知見不足が招いたトラブルが後を絶ちません。都内の大手税理士法人に所属する資産税専門税理士は次のように証言します。
「スタートアップの創業者が自社株評価額の上昇を自覚しないまま海外法人設立のためにシンガポールへ移住し、後日、国税局の資産課税課から国外転出時課税の未申告を指摘されて数千万円の無申告加算税と延滞税を課された事例がありました。本人は『株を1株も売っていない』と主張しますが、税法上は出国日に市場価格で売却したものとみなされるため、現金が手元にないまま納税資金の調達に奔走することになります」
税務申告を正しく完結させるには、国税庁 出国税 手続きの手順を厳密に遵守しなければなりません。具体的には、出国日までに納税管理人を選任して所轄税務署に「所得税の納税管理人の届出書」を提出するか、出国日までに準確定申告として出国税 確定申告を完了させる必要があります。
また、納税管理人の届出を行い、かつ担保を提供した場合には、最長5年間(申請により最長10年間)納税を猶予する「納税猶予の特例」が適用可能です。海外勤務や留学を終えて一定期間内に帰国し、対象資産を売却せずに日本に戻ってきた場合には、当初の課税処分を取り消す更正の請求が認められています。しかし、この手続きを1日でも遅延すると納税猶予の権利は消失し、即座に本税と利息に相当する利子税の一括納付を迫られます。
一般に知られていない盲点とネットの誤解|贈与や相続による国外流出規制
国外転出時課税制度を巡るネット上の言説には、危険な誤解が散見されます。典型的な3つの誤謬を解き明かします。
誤解1:「海外に住んでいる子どもに生前贈与すれば課税をすり抜けられる」
これは完全な誤りです。税法では、1億円以上の対象資産を「国外に居住する親族等へ贈与・相続・遺贈」した場合にも、国外転出時課税と同様に贈与者や被相続人に譲渡所得税が課されます。資産そのものが日本国内にあったとしても、受贈者が国外にいるだけで課税のトリガーが引かれます。
誤解2:「一時的な海外赴任やMBA留学であれば対象外になる」
滞在目的は関係ありません。1年以上の海外転勤や留学で住民票を抜いて出国する場合、保有資産が1億円を超えていれば例外なく対象者となります。前述の通り、帰国予定があるなら担保を提供して猶予手続きを取らなければ、多額の現金を納める事態に陥ります。
誤解3:「航空券を別々に手配して乗り継げば1000円の出国税を回避できる」
格安航空会社(LCC)を組み合わせて別の予約番号で日本を経由する場合、最初のフライトで入国審査を通過し、24時間以内に再出国したとしても、航空券が独立して発券されているとシステム上で自動免除されません。免除を受けるためには航空会社のカウンターで乗継証明書類を提示し、還付申告の手続きを踏む必要があります。
【プロの結論】資産防衛とグローバル移動におけるリスクヘッジの判断基準
ボーダーレスな経済活動が当たり前となった現代において、国家は「人・モノ・カネ」の移動を容易にする一方で、税源の流出に対しては年々包囲網を強化しています。この潮流のなかで私たちが取るべき判断基準は明確です。
まず、一般の旅行・出張者にとっては、航空券に付加される1,000円の旅客税を不当な搾取と捉えるのではなく、顔認証ゲートの導入による出入国審査の迅速化や多言語案内システムの恩恵として正しく理解することが賢明です。微小な税額に対して過度な回避策を講じることは、かえって余計な移動コストと時間の浪費を招きます。
一方、投資家や事業承継を控えた経営者にとっては、「資産が1億円に達する前にグローバル戦略を設計する」か、「課税を織り込み済みで流動性を確保するか」の2者択一となります。制度の趣旨を理解せずに突発的な海外移住を強行することは、資産管理における致命傷になりかねません。移動の自由を享受するためには、国境を跨ぐ税務ルールの解像度を極限まで高めておくことが不可欠です。
【出国税とは】に関するよくある質問(FAQ)
Q1:海外旅行で出国する際、空港のカウンターで1,000円を現金で支払う必要がありますか?
A1:原則としてその必要はありません。国際観光旅客税(通称:出国税)は、購入した航空券やツアー代金の中に「運賃上乗せ」という形で自動的に組み込まれて事前決済されています。空港窓口で個別に現金を徴収されるのは、自家用機や自家用船で出国する極めて特殊なケースに限られます。
Q2:国外転出時課税の対象になる「1億円」には、自宅マンションや生命保険も含まれますか?
A2:含まれません。対象となるのは有価証券(上場・非上場株式、投資信託、社債など)、匿名組合出資持分、信用取引やデリバティブ取引の未決済建玉などです。現金預金、国内外の不動産、生命保険契約、実物金(ゴールド)などは1億円の判定基準資産から除外されます。
Q3:国外転出時課税を申告せずに出国してしまった場合、どうなりますか?
A3:納税管理人を定めず無申告で出国した場合、税務署からの指摘により本税に加え、最大20%(悪質な場合は重加算税として最大40%)の無申告加算税および延滞税が課されます。国税庁は各国の税務当局とCRS(共通報告基準)に基づく金融口座情報の自動交換を行っており、海外転出者の資産実態は容易に把握されます。
まとめ:今後の動向と失敗しないための判断基準
「出国税」という呼称の下には、1人あたり1,000円を航空券代とともに納める万人向けの「国際観光旅客税」と、1億円以上の金融資産を持つ者に課される厳格な「国外転出時課税制度」という、スケールも目的も全く異なる2つの税制が併存しています。
旅行者であれば免除条件の基本を押さえておくだけで十分ですが、海外移住や長期滞在を視野に入れるビジネスパーソンや個人投資家にとって、国外転出時課税はライフプランを揺るがす重大要素です。自身の資産構成が条件に抵触していないかを早期に棚卸しし、出国手続きのスケジュールに合わせて納税管理人の選任や猶予申請を整然と進めることが、予期せぬ税務リスクから身を守る唯一の防壁となります。 (出典: 出 国税 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
