利子とは?利息との違いや計算方法・税金の盲点を徹底解説
日本銀行による歴史的な金融政策転換以降、「金利のある世界」が日常へと定着した2026年。長らくゼロ金利に慣れ親しんできた私たちの生活において、銀行の預金通帳に印字される金額や各種ローンの返済額に大きな変化が訪れています。しかし、日常会話や金融商品の契約書で頻繁に目にする「利子」という言葉の本質や、類似用語との明確な違いを正確に把握している方は意外と多くありません。
「利子」と「利息」はどう使い分けるべきなのか、どのような仕組みで増減し、最終的にどれだけの税金が引かれるのか。本稿では、金融の基本概念から2026年最新の普通預金金利動向、さらには借入時の実践的な計算シミュレーションや税金の盲点まで、家計を守り資産を賢く育てるための必須知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:利子と利息は基本的に同義だが、一般に「借り手が払うもの=利子」「預金・貸出で受け取るもの=利息」と使い分ける慣習がある。
- 要点2:日銀のマイナス金利解除と段階的利上げを受け、2026年現在の銀行普通預金金利はメガバンクでも年0.2〜0.3%台、ネット銀行では年0.4〜0.6%超へ上昇。
- 要点3:預金利息には「利子所得」として一律20.315%の源泉分離課税が適用され、原則として確定申告は不要だが手取り額は表示金利より約2割減少する。
【決定版】利子と利息・金利の決定的な違いと基本の仕組み
金融取引の基礎となる「利子」「利息」「金利」。これらの用語は混同されがちですが、それぞれの意味と役割を正しく整理することで、お金の流れが明確に見えてきます。
まず、お金を借りたことに対する対価(レンタル料)として発生する「追加で支払う金額そのもの」を指すのが利子および利息です。法律上や経済学上の厳密な区別はありませんが、日本の商習慣や法律実務では明確な使い分けが存在します。
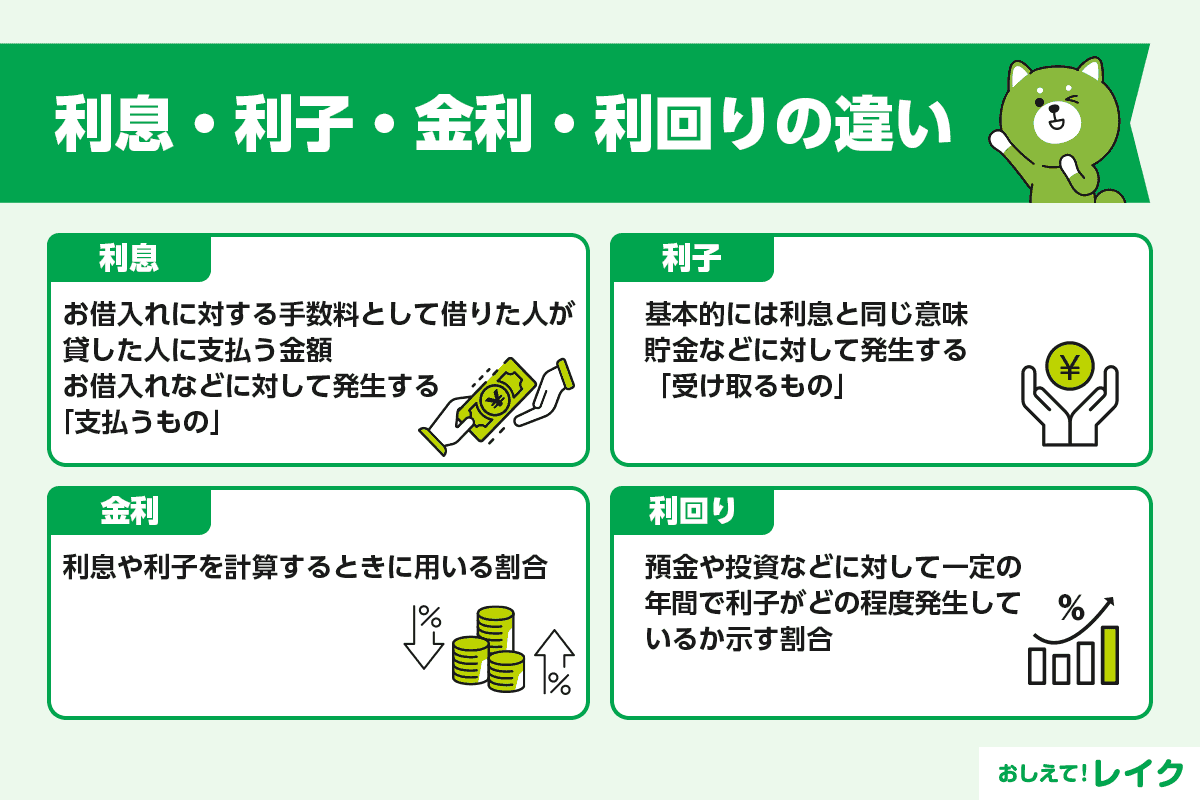
- 利子(りし):主にお金を借りた側(借主)が支払う対価を指す。借入金や住宅ローン、奨学金の返済時に使われるケースが多い。
- 利息(りそく):主にお金を貸した側(貸主)や銀行に預金した側が受け取る対価を指す。「利息制限法」など法律用語としても多用される。
- 金利(きんり):元金に対して発生する利子・利息の「割合(パーセンテージ)」を指す(年利〇%など)。
つまり、「金利」というパーセンテージに基づいて算出された具体的な金額が「利子」や「利息」となります。初心者がまず押さえるべき基本は、「借り手視点なら利子、受け取り手視点なら利息」という実践的な区分けです。

【2026年最新データ】普通預金金利の推移と「金利のある世界」の実態
日本経済は長らく続いたマイナス金利政策から脱却し、2026年現在は預金金利の改定が相次ぐ局面にあります。大手メガバンクやネット銀行における普通預金・定期預金の金利水準は、かつての年0.001%という「ほぼゼロ」の状態から劇的に変化しました。
各金融機関が提示する最新の金利動向と、それによって得られる利息額の目安を比較検証します。
| 金融機関種別 | 2026年最新 普通預金金利(年率目安) | 100万円預入時の年間利息(税引前) | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク各社(三菱UFJ・三井住友・みずほ) | 年0.20% 〜 0.30% | 2,000円 〜 3,000円 | かつての10円未満から大幅改善。生活防衛資金の置き場として実用性が復活。 |
| 主要ネット銀行(住信SBI・楽天・auじぶん等) | 年0.40% 〜 0.65%(優遇適用時) | 4,000円 〜 6,500円 | 証券口座連携等の条件達成で高金利を獲得可能。資金移動の主軸に最適。 |
| 地方銀行・信用金庫 | 年0.15% 〜 0.25% | 1,500円 〜 2,500円 | 地域密着の強みはあるが、金利面のみで見るとネット銀行に劣る傾向。 |
預金金利が上昇したことで、1,000万円を預けていれば年間数万円単位の利息が発生する環境となりました。放置している口座を見直し、預け先を最適化する重要性がこれまで以上に高まっています。
【実践シミュレーション】単利と複利の違い&借入金の利息計算式
利子の増え方・支払額を左右する最も重要な概念が「単利(たんり)」と「複利(ふくり)」の違いです。特に長期運用の効果やローンの総返済額を理解する上で欠かせません。
1. 単利と複利の計算ロジック
単利は「当初預けた元本のみ」に対して利子がつく計算方式です。一方の複利は、「元本+過去についた利子」を新たな元本として再計算する方式であり、時間が経つほど雪だるま式に利子が増加します。
- 単利の計算式:元本 × 年利率 × 期間(年)
- 複利(1年複利)の計算式:元本 × (1 + 年利率)^期間(年) − 元本
例えば、100万円を年利5%で30年間運用した場合、単利では合計利子が150万円(総額250万円)ですが、複利運用では合計利子が約332万円(総額約432万円)となり、180万円以上の格差が生まれます。
2. 借入金(ローン)の利息計算シミュレーション
カードローンやフリーローン、住宅ローンなどでお金を借りる際、日割りで発生する利息は以下の公式で算出されます。
【借入利息の基本計算式】
利息 = 借入残高 × 実質年率 ÷ 365日 × 借入日数
例えば、消費者金融等で50万円を実質年率15.0%で30日間借りた場合の利息は以下の通りです。
500,000円 × 0.15 ÷ 365 × 30日 = 6,164円
ここで重要なのが「表面金利」と「実質年率」の違いです。表面金利は純粋な利息割合を示すのに対し、実質年率は保証料や各種手数料などの諸費用を金利換算して含めた包括的なコスト指標です。借入契約を締結する際は、必ず実質年率を確認しなければ想定外の負担を強いられることになります。

知っておくべき法律と税金の盲点|利息制限法と源泉分離課税
利子や利息を扱う上で、借り手・貸し手双方が絶対に知っておくべき法制度と税制のルールが存在します。
1. 法律が定める上限金利(利息制限法)
借入時の利息は貸金業者が自由に設定できるわけではありません。利息制限法第1条により、元本額に応じて以下の通り厳格な上限金利が定められています。
- 元本10万円未満:年20.0%
- 元本10万円以上100万円未満:年18.0%
- 元本100万円以上:年15.0%
この上限を超える金利を設定した契約は超過部分が無効となり、出資法の上限(年20.0%)を超える金利での貸付は刑事罰の対象となります。
2. 預金利息にかかる税金(利子所得と源泉分離課税)
銀行預金等によって受け取った利息は、所得税法上の「利子所得」に該当します。
この利子所得は「源泉分離課税」の対象となっており、他の給与所得や事業所得とは合算されず、利息が支払われる時点で一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が自動的に差し引かれます。
そのため、受け取り側の読者が確定申告を行う必要は原則としてありません。ただし、銀行が掲示している「税引前金利」と実際に手元に残る「税引後利息」には約2割のギャップが生じる点には常に留意が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋等のコミュニティでは、金利上昇局面におけるリアルな困惑や疑問の声が多数寄せられています。
「メガバンクの通帳に数年ぶりにまとまった利息が振り込まれていて驚いた」「定期預金のキャンペーンを乗り換えるべきか迷う」といった前向きな反応がある一方、「住宅ローンの変動金利が見直され、毎月の返済利息が増加して家計が圧迫されている」という悲鳴にも似た現場の告白も目立ちます。
金融機関の融資窓口を担当する関係者の証言によると、「低金利時代に組んだ借入金の元本返済ペースが遅い契約者ほど、近年のベースアップに伴う利息支払額の膨張に直面し、繰り上げ返済の相談に駆け込むケースが急増している」といいます。資産形成における「もらう利息」の恩恵を喜ぶ前に、家計全体の「払う利息(住宅ローン・マイカーローン等)」の総額を点検することが極めて重要です。
一般に知られていない盲点とネットの誤解
利子・金利に関して、ネット上で頻繁に見受けられる代表的な誤解を是正します。
誤解1:「マイナス金利解除で預金利息だけで生活が潤う」
普通預金金利が年0.3%に上がったとはいえ、1,000万円を1年間預けて得られる税引後利息は約2万3,900円程度です。年率2%を超える水準で進行するインフレーション(物価上昇)を考慮すると、「銀行預金にお金を置き続けるだけでは実質的な資産価値が目減りする(インフレ負け)」という構造的現実は変わっていません。
誤解2:「リボ払いの手数料は利子ではないから安心」
クレジットカードのリボ払いで発生する「手数料」は、名称こそ手数料ですが、実質的には実質年率15.0%〜18.0%程度の高利率な借入利子と何ら変わりません。元利均等返済の仕組み上、元本がなかなか減らず、長期間にわたり多額の利子を支払い続けるリスクを内包しています。
【プロの結論】金利のある時代に向いている人・慎重になるべき人の判断基準
今後の金融環境において、家計管理の巧拙は「金利との向き合い方」で完全に二極化します。
- 資産を伸ばせる人の条件:
- 生活防衛資金は金利の高いネット銀行等の普通預金・好条件定期に分散配置している。
- 投資資金は新NISA等の複利効果が期待できる成長資産に回し、インフレ率を上回るリターンを狙っている。
- リボ払いや無計画な消費者金融からの借入を一切行わない。
- 資産を減らしやすい人の条件:
- 長年放置している金利の低い口座に全財産を預けっぱなしにしている。
- 住宅ローンの変動金利上昇リスクに対するシミュレーションや繰り上げ返済の準備をしていない。
- 実質年率や源泉徴収の仕組みを理解せず、表面的な数字だけで借入や投資の判断を下している。
【利子 と は】に関するよくある質問(FAQ)
Q1:利子と利息に法的な効力の違いはあるのですか?
A1:法的な効力や本質に違いはありません。どちらも「金銭の利用に対する対価」を指します。ただし、貸金業法や利息制限法などの法律の条文では「利息」という語句に統一されています。
Q2:預金利息の確定申告が必要になるケースはありますか?
A2:国内銀行の預金利息は一律20.315%が源泉分離課税されるため、個人の確定申告は不要であり、申告すること自体ができません。ただし、海外の銀行口座で受け取った預金利息や、個人間融資で受け取った利息は「雑所得」等として確定申告が必要になる場合があります。
Q3:住宅ローンの固定金利と変動金利はどちらの利子がお得ですか?
A3:一概にどちらが有利とは言えません。変動金利は借入当初の適用利率が低く抑えられますが、将来の金利上昇に伴い利息負担が増えるリスクがあります。一方の固定金利は借入全期間の支払利息が確定するため計画が立てやすい反面、金利水準は高めに設定されています。今後の返済期間と家計の余力に応じたリスク許容度で選定する必要があります。
まとめ:今後の動向と失敗しないための判断基準
「利子」とは、単なるお金の貸し借りに伴う端数ではなく、資本主義経済において資金の流動性を生み出し、経済の体温を調整する根源的な対価です。
金利が動く時代においては、「預けてもらう利息」の最大化を図ると同時に、「借りて支払う利子」の最小化を徹底する意識が不可欠となります。単利・複利のメカニズムや利息制限法、税引き後の実質手取り額を正しく把握し、金融リテラシーに基づいた冷静な選択を積み重ねていきましょう。 (出典: 利子 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
