森林環境税なぜ導入?年1000円上乗せの使い道と二重課税の真相
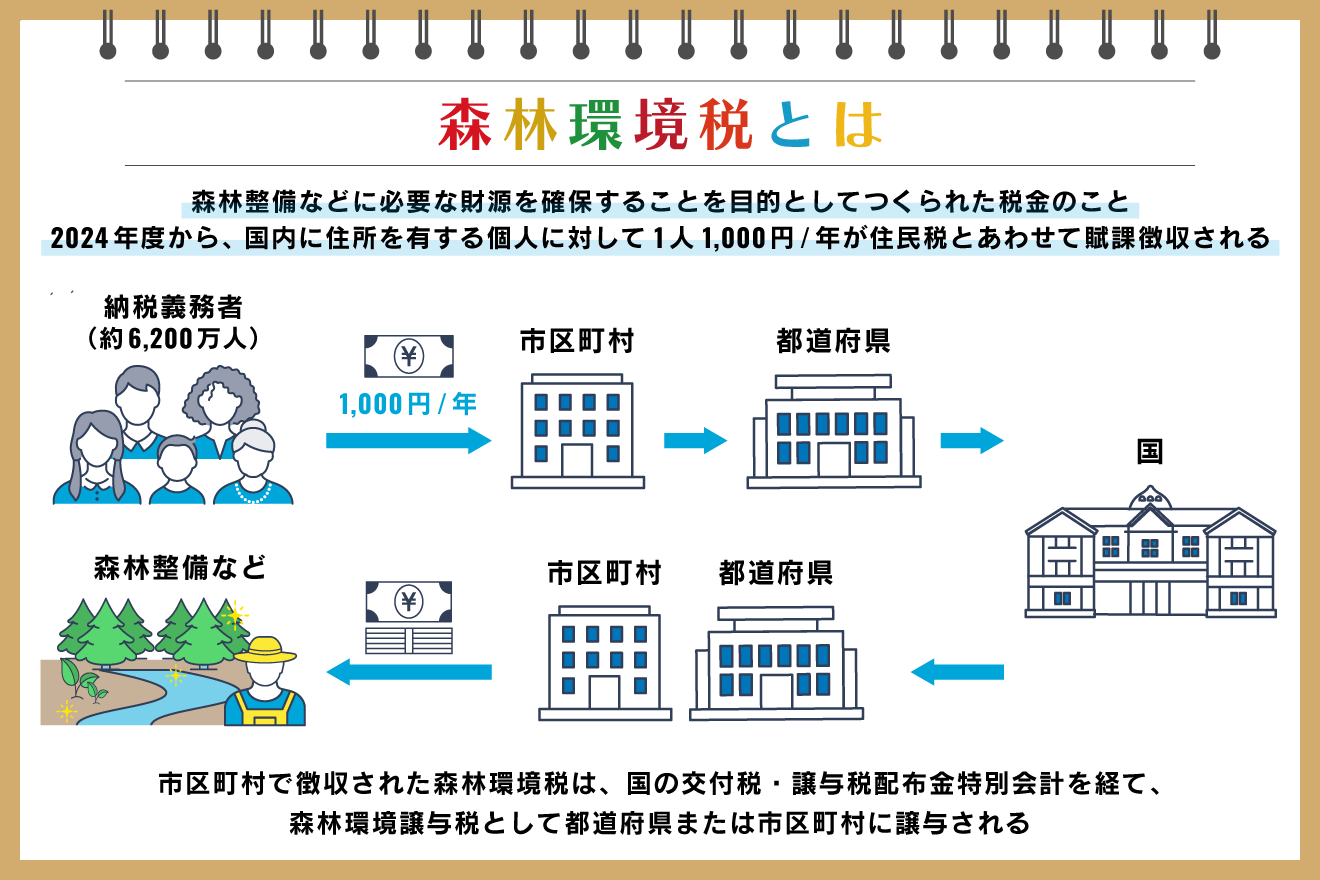
毎年手元に届く住民税の通知書を見て、「見慣れない項目が追加されている」「以前より税金が引かれている」と違和感を覚えた方も多いのではないでしょうか。2024年度(令和6年度)から全国で一斉にスタートしたのが、国税である「森林環境税」の徴収です。国内に住所を有する個人に対して一律で年間1,000円が住民税に上乗せして課税される仕組みとなっており、課税対象者は約6,000万人にのぼります。
しかし、制度の開始から時間が経過した現在でも、「そもそもなぜ導入されたのか」「集めた巨額の税金は何に使われているのか」という根本的な疑問は解消されていません。さらに、すでに多くの自治体が独自に導入している地方環境税との「二重課税問題」や、山林のない大都市圏に巨額の予算が渡って基金に眠る「剰余金問題」など、制度設計の歪みに対する批判も噴出しています。本稿では、森林環境税の導入背景から使い道の実態、非課税となる対象者の条件まで、現場の取材データとともに客観的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は温室効果ガス削減や国土保全を目的に年1,000円が住民税均等割に上乗せされる国税。
- 要点2:配分基準の「人口割」により山林のない大都市に多額が配分され、使われずに基金へ滞留する剰余金問題が表面化。
- 要点3:多くの道府県ですでに独自森林税が存在するため実質的な「二重課税」との批判が根強く、使途の透明化が急務。
【なぜ導入されたのか】森林環境税の仕組みと年1000円徴収の背景
森林環境税が導入された最大の理由は、パリ協定に基づく温室効果ガス排出削減目標の達成や、頻発する豪雨による土砂災害を防止するための森林整備財源の確保です。日本の国土の約3分の2を占める森林は、二酸化炭素の吸収源として、また水源のかん養や山崩れを防ぐ「緑のダム」として重要な機能を担っています。しかし、林業の採算性悪化や所有者の高齢化・不在化によって、間伐などの適切な手入れがなされない放置林が全国各地で深刻化していました。
こうした荒廃林を整備する持続的な財源として作られたのが森林環境税です。導入時期としては、2024年度(令和6年度)分の個人住民税から年間1,000円の均等割として徴収がスタートしました。年間で約600億円規模の安定財源が確保される計算です。
ここで多くの納税者が抱く「なぜこのタイミングだったのか」という疑問には、税制改正の政治的な背景が存在します。実は、東日本大震災の復興財源として2014年度から10年間にわたり住民税均等割に年1,000円(市区町村分500円+都道府県分500円)が加算されていた「復興特別税」が、2023年度末で終了しました。その終了と完全に重なる形で森林環境税が始まったため、「実質的な税負担額が変わらないように見せかけたスライド増税ではないか」という厳しい指摘が各方面からなされています。
【非課税の条件】森林環境税がかからない対象者と住民税の徴収方法
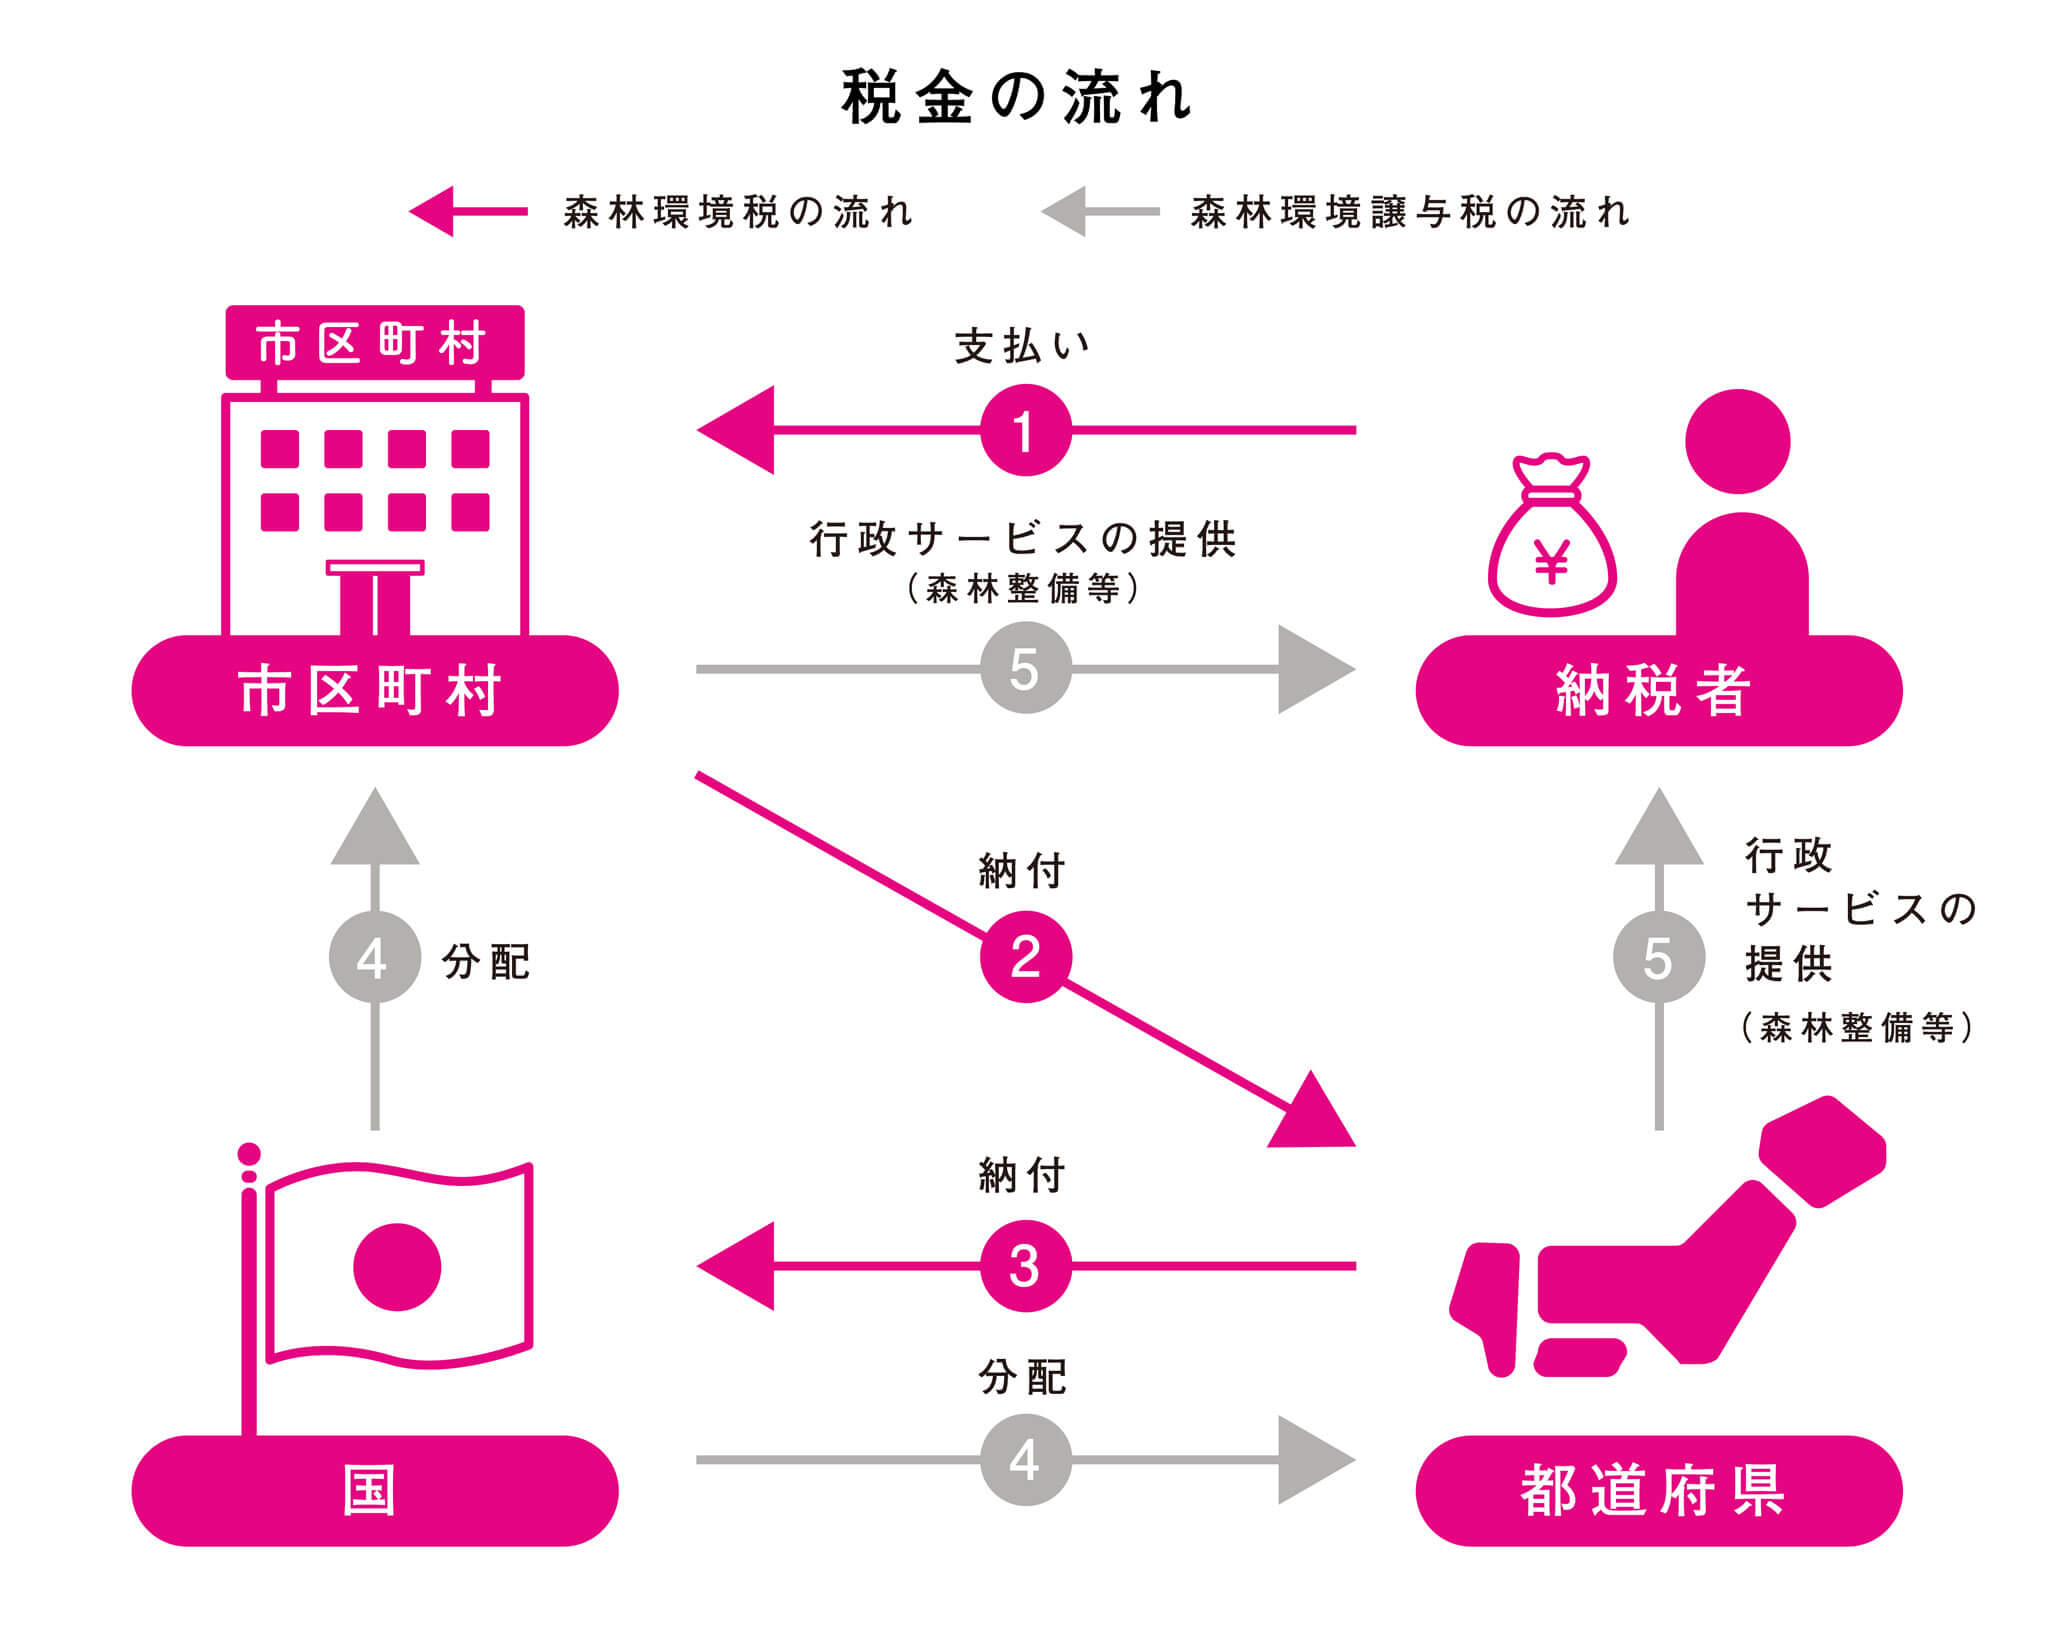
森林環境税は国税ですが、国が直接徴収するのではなく、各自治体が毎年6月頃に通知する個人住民税(市町村民税・道府県民税)の均等割と合算して徴収されます。会社員や公務員であれば毎月の給与からの天引き(特別徴収)、個人事業主や年金受給者であれば納付書や口座振替(普通徴収・年金天引き)という形で、意識しないうちに自動的に納められています。
一方で、すべての国民に支払い義務があるわけではありません。個人住民税の均等割が非課税となる基準に準じて、森林環境税も以下の条件に該当する人は非課税対象者となります。
- 生活保護受給者:生活保護法による生活扶助を受けている人
- 障害者・未成年者・寡婦またはひとり親:前年の合計所得金額が135万円以下(給与収入ベースで204万4,000円未満)の人
- 所得が一定基準以下の人:扶養家族の有無や自治体ごとの生活費基準(級地区分)によって定められた非課税限度額を下回る人(単身者の場合、前年合計所得がおおむね38万〜45万円以下)
注意点として、森林環境税は「均等割」に上乗せされるため、所得税や住民税の所得割がゼロであっても、均等割の課税対象になっている場合は年1,000円を支払う義務が生じます。
【データ徹底比較】森林環境税と地方の独自環境税・復興特別税の違い
納税者の混乱を招いている要因の一つが、「国税としての森林環境税」と「自治体ごとの森林関連税」、そして「過去の復興特別税」の混在です。それぞれの制度設計と金額の違いを整理したのが下表です。
| 項目 | 国税:森林環境税 | 地方税:都道府県の独自森林税 | 旧復興特別税(住民税均等割) |
|---|---|---|---|
| 税目・性質 | 国税(住民税に上乗せ) | 地方税(県民税均等割に超過課税) | 地方税(均等割の臨時上乗せ) |
| 課税額(年額) | 一律 1,000円 | おおむね 500円〜1,000円前後(地域差あり) | 1,000円(市500円+県500円) |
| 導入期間 | 2024年度〜恒久化 | 30以上の道府県で先行導入中 | 2014年度〜2023年度(終了) |
| 財源の主な使途 | 全国自治体への森林整備・木材利用促進 | 当該都道府県内の水源保全・間伐支援 | 地方自治体の防災・減災事業 |
| 編集部の総括 | 都市部と山間部の配分格差が構造的課題 | 国税との二重取り感が強く見直し議論が激化 | 期限切れと同時に森林税へ事実上振替 |

【配分基準の矛盾と批判】なぜ「森のない大都市」に多額の資金が渡るのか?
国が徴収した森林環境税は、「森林環境譲与税」として全国の市区町村および都道府県へ全額譲与されます。しかし、その配分基準(計算式)の偏りが制度発足当初から最大の火種となっています。
森林環境譲与税の配分基準の内訳は以下の通り定められています。
- 私有林人工林面積:50%(手入れが必要な人工林の広さ)
- 林業就業者数:20%(地域の林業従事者の数)
- 人口:30%(自治体の総人口)
問題視されているのは、この「人口割が30%」も占めている点です。人口が多い自治体ほど多くの税金が配分される仕組みになっているため、東京都港区、世田谷区、横浜市、大阪市といった「山林がほとんど存在しない大都市部」に毎年数億円単位の譲与税が流れ込む現象が起きています。
その結果、手入れが必要な広大な山林を抱える山間部の過疎自治体には微々たる予算しか届かず、人手不足で間伐作業が進まない一方で、財政豊かな都会の自治体では「使い道が見つからない」という逆転現象が発生しました。総務省の調査や報道各社の検証によると、都市部を中心に配分された税金を使わずに基金(貯金)へ積み立てたまま放置する「自治体の剰余金」が数百億円規模に膨らむ事態となり、国会でも制度修正を求める声が相次ぎました。
都市部の自治体が苦肉の策として捻出した使い道には、「公共施設の内装やベンチの木質化」「小中学校での木工ワークショップ」「庁舎のペーパーレス化推進」などが含まれており、国民からは「本来の土砂災害防止や放置林対策とかけ離れているのではないか」という疑問の声が上がっています。
【二重課税とネットの反応】県民税上乗せ地域からの不満とリアルな世論
森林環境税に対するもう一つの大きな反発が「実質的な二重課税」批判です。現在、全国の30を超える道府県では、水源保護や里山保全を名目に独自の森林税(例:神奈川県「水源環境保全税」、長野県「森林づくり県民税」、高知県「環境の森づくり税」など)を県民税均等割に上乗せして徴収しています。
これらの地域に住む住民は、県独自の森林税(年500〜1,000円程度)に加えて、国の森林環境税(年1,000円)も同時に徴収されるため、合計で年2,000円近くの環境税を二重で負担することになります。この状況に対し、SNSやネット掲示板、自治体の住民窓口には不満の声が殺到しています。
大手ネットメディアのコメント欄やSNSの投稿を分析すると、以下のようなリアルな世論が浮き彫りになります。
- 「県にも森の税金を払っているのに、国にも払わされるのは完全な二重取り。納得がいかない」
- 「復興特別税が終わった瞬間に別の名目で同じ1,000円を取る手法が巧妙すぎて不信感しかない」
- 「港区のオフィスビルの木製案内板や高級木製ベンチに私たちの税金が使われているのを見て唖然とした」
- 「本当に山を守る林業従事者の給料や機材支援に100%使われているなら払うが、官僚や中抜き団体の財源になっている気がする」
こうした強い批判を受け、一部の県では独自税の廃止や減額、国税との使途の棲み分けを検討する動きが出始めていますが、財源を手放したくない地方自治体との調整は難航しています。
【実態検証】現場目線で見えた森林整備の壁と効果的な活用事例
批判が目立つ森林環境税ですが、現場レベルで適切に活用され、確かな成果を上げている事例も存在します。制度の真価を見極めるには、現場の障壁と成功事例の両面を検証する必要があります。
山間部の林業現場が直面している最大の壁は、「境界未確定」と「担い手不足」です。何代にもわたって放置された山林は、所有者が誰なのか、どこからどこまでが境界線なのかすら分からないケースが多発しています。森林環境譲与税を活用してドローン測量やレーザー解析を導入し、所有者特定と境界明確化を急速に進めている地方自治体では、放置林の集約化と計画的な間伐が着実に前進しています。
また、都市部と山間部の自治体が「木材利用協定」を結び、都市の学校給食用食器や新設図書館の構造材として被災地・山間部の木材を買い取るサプライチェーンを構築する動きも広がっています。単なる税金のばら撒きに終わらせず、「都市の消費力」と「地方の森林資源」を直接循環させる設計ができている自治体では、住民の納得度も高くなっています。
【プロの結論】納税者が知っておくべき監視の視点とこれからの向き合い方
財政社会学および政策評価の視点から森林環境税を総括すると、この税制が抱える根本的なリスクは「目的税でありながら使い道の裁量が広すぎることによる目的の形骸化」にあります。税金が自動徴収されるシステムである以上、納税者側が無関心でいれば、予算は安易なPR事業や無駄なハコモノの内装費へと流れてしまいます。
森林環境譲与税の使途については、法律によって各自治体が決算とともに使途をホームページ等で公表することが義務付けられています。私たちが払った年1,000円が、居住する市区町村で何に使われたのか(あるいは使われずに基金に積み立てられただけなのか)は、誰でもウェブ上で確認できます。行政の使途報告書をチェックし、おかしな流用があれば議会やパブリックコメントを通じて声を上げることが、形骸化した増税を防ぐ唯一の抑止力となります。
【森林 環境 税】に関するよくある質問(FAQ)
Q1:森林環境税は払わない(拒絶する)ことはできますか?
A1:森林環境税は法律(森林環境税及び森林環境譲与税に関する法律)に基づいて個人住民税と一括して徴収される国税であるため、納税者が個人の意思で支払いを拒否したり、森林環境税の分だけを差し引いて納税したりすることはできません。未納の場合は住民税と同様に督促や滞納処分の対象となります。
Q2:サラリーマンの場合、給料明細のどこを見れば引かれているか分かりますか?
A2:給与明細上では「住民税」として一括記載されていることが一般的です。毎年5〜6月に勤務先から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」を確認すると、税目欄に「森林環境税(国税)1,000円」と明記されています。
Q3:なぜ森林がない東京都23区などの大都市にも税金が配分されるのですか?
A3:法律上の配分基準に「人口割(30%)」が含まれているためです。人口が多い都市部で国産木材の利用・消費を促進することや、都市住民の木育(森林環境教育)に充てるという名目が立てられていますが、「山林現場への配分が少なすぎる」という批判が強く、配分比率の見直しが国会でも議論されています。
Q4:すでに県に森林税を払っている場合、二重払いとして還付請求できますか?
A4:還付請求はできません。国が課税する「森林環境税(国税)」と、各都道府県が条例で課税する「地方森林税(地方税)」は法律上別の税金として扱われるためです。ただし、負担重複への批判を受けて県独自税の廃止や減額を検討する自治体も現れています。
まとめ:今後の動向と私たちが注視すべきポイント
2024年にスタートした森林環境税は、脱炭素社会の実現と災害対策という大義名分を掲げつつも、スライド増税の疑念や都市部への偏った配分基準、地方独自税との二重課税など、多くの構造的課題を抱えたまま運用されています。
年1,000円という金額は個人の負担感としては小さく見えますが、国全体では毎年600億円に達する巨大な財源です。この資金が真に荒廃した日本の山林を救い、土砂災害から命を守る力となっているのか、それとも大都市の帳尻合わせや基金の肥大化に消えているのか。制度の見直し議論が進む中、私たち納税者一人ひとりが地元自治体の使途に関心を持ち続けることが何よりも重要です。 (出典: 森林 環境 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
