換価分割とは?不動産売却で揉めない相続と譲渡所得税の全盲点
実家や土地などの不動産を相続したものの、「誰が継ぐかで揉めている」「均等に分けられない」という問題に直面するケースが後を絶ちません。2024年4月に義務化された相続登記の完全定着に伴い、共有名義のまま放置された不動産の処分や現金化を巡る相談件数は高止まりを続けています。こうした遺産相続の膠着状態を打破する切り札として選ばれているのが、遺産を売却して現金で分配する「換価分割(かんかぶんかつ)」です。
不動産を完全に現金化するため公平性が高く、一見すると最も合理的な解決策に見えますが、実務の現場では「想定外の譲渡所得税の発生」や「売却手続きを担う代表者への負担集中」による二次トラブルが頻発しています。本記事では、換価分割の基本的な仕組みから、現物分割・代償分割との決定的な違い、税金計算の落とし穴、トラブルを未然に防ぐ遺産分割協議書の作成手順まで、現場の実務データに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:換価分割は不動産などの遺産を第三者に売却し、諸経費を差し引いた現金を相続人間で法定相続分等に応じて分ける公平な手法。
- 要点2:現物分割や代償分割と異なり全員が現金を得られる反面、売却益に対する「譲渡所得税の確定申告」や仲介手数料などのコストが必ず発生する。
- 要点3:代表者が単独名義で売却登記を行う際は、遺産分割協議書に「換価のための処分」である旨を明記しないと贈与税認定されるリスクがある。
【基礎知識】換価分割とは?遺産を売却して現金で分ける基本メカニズム
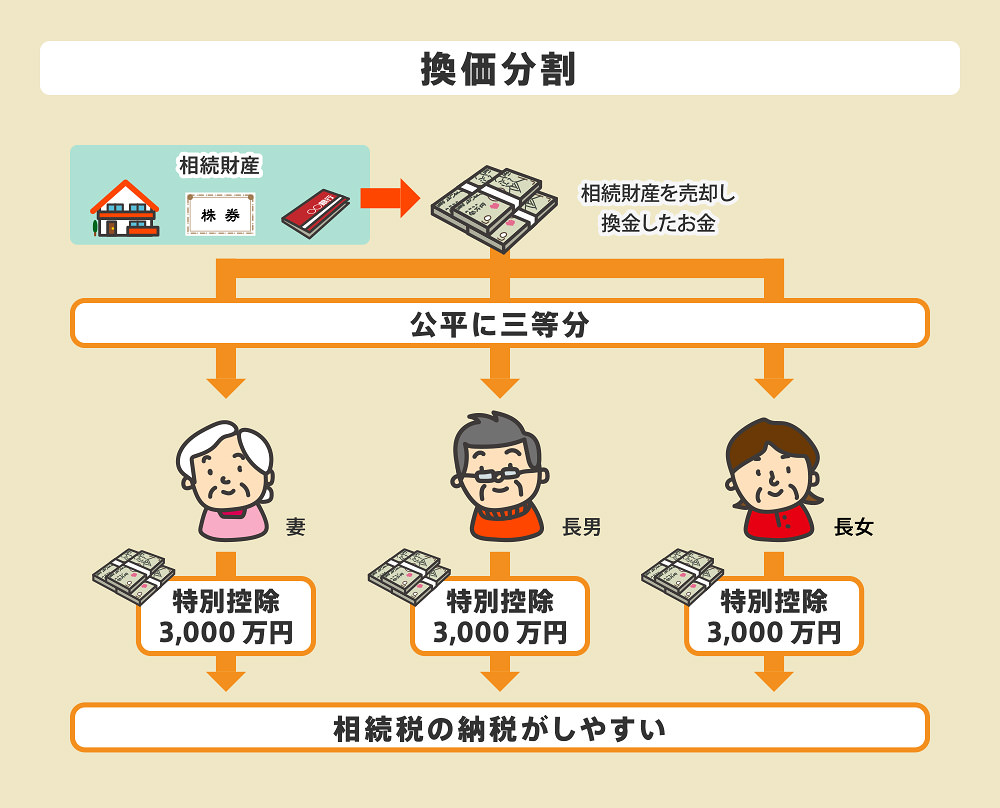
換価分割とは、不動産や有価証券、貴金属など「物理的に均等に切り分けることが難しい遺産」を売却して現金(金銭)に換え、その売得金を相続人間で分割する相続手法です。民法第906条が定める遺産の分割基準(遺産に属する物又は権利の種類及び性質などを考慮)に基づく代表的な分割形態の一つに位置づけられています。
例えば、評価額3,000万円の実家を兄弟3人で均等に相続する場合、建物を3つに切断することは不可能です。そこで実家を市場で売却し、仲介手数料や登記費用などの売却諸経費を差し引いた手残り金(例:2,700万円)を兄弟3人で900万円ずつ分配します。物理的な取り分を巡る感情的対立を排し、1円単位まで数字で公平に決着をつけられる点が換価分割最大の構造的メリットです。
一方で、先祖代々の土地や生まれ育った実家が第三者の手に渡るため、相続人の中に1人でも「思い出の実家を残したい」と強く希望する者がいる場合、協議が難航しやすい側面を併せ持っています。

【徹底比較】換価分割・現物分割・代償分割の違いと費用相場
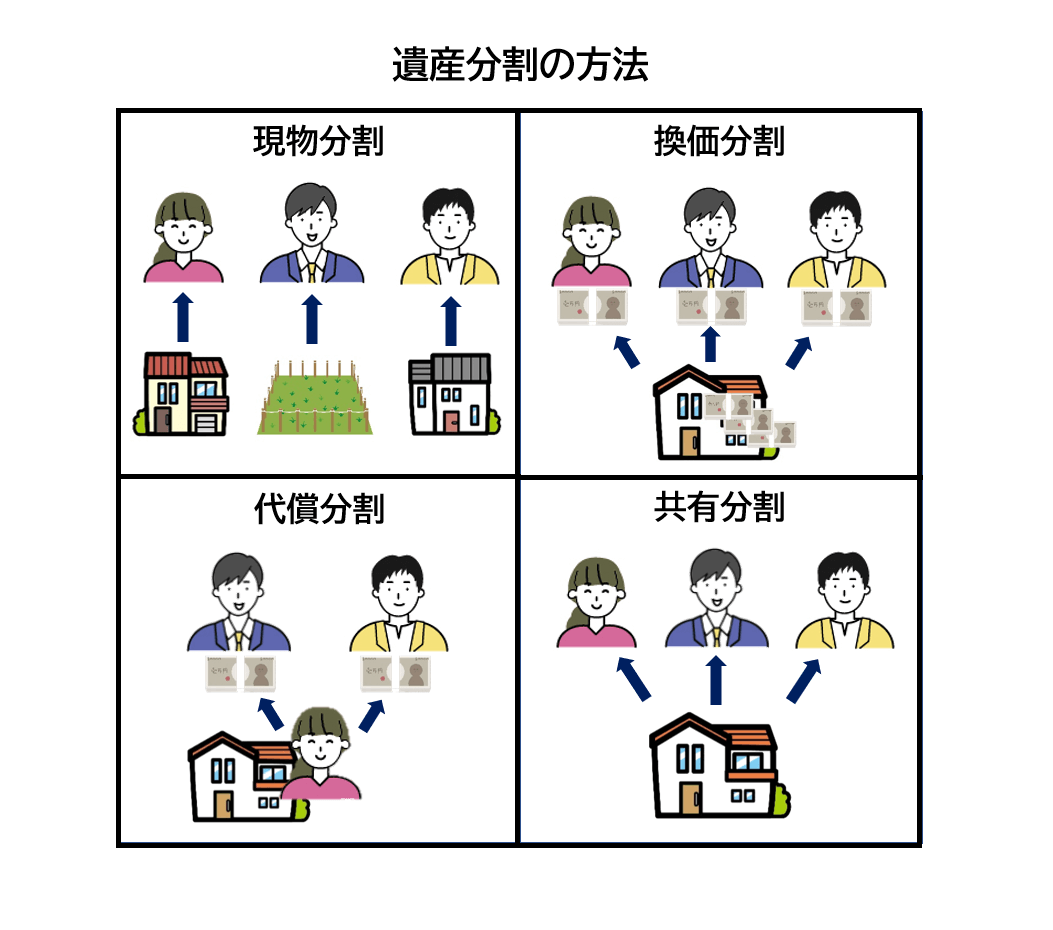
遺産分割の現場では、換価分割のほかに「現物分割(げんぶつぶんかつ)」と「代償分割(だいしょうぶんかつ)」、そして「共有分割」という選択肢が存在します。それぞれの性質と発生するコストを客観的データに基づいて比較しました。
| 分割方法 | 詳細・仕組み | 一般的な費用相場・税負担 | 編集部の見解・評価 |
|---|---|---|---|
| 換価分割 | 不動産等を売却し、現金化して分配する | 仲介手数料(売却額の3%+6万円)、譲渡所得税(15〜39%)、登記費用(5〜15万円) | 公平性は最高。誰も物件に住む予定がない空き家相続において最も実効性が高い。 |
| 現物分割 | 「長男が実家、次男が預貯金」のように遺産そのものを形を変えずに分ける | 相続登記費用(固定資産税評価額の0.4%+司法書士報酬)のみで売却コストはゼロ | 手続きは最も簡便だが、不動産と預金の評価額に差がある場合は不公平感から揉めやすい。 |
| 代償分割 | 特定の相続人が不動産を単独取得し、他の相続人に自己資金(代償金)を支払う | 代償金の支払い資金(数百〜数千万円)。売却税は発生しない | 「実家に住み続けたい相続人」に十分な自己資金・資金調達力がある場合に有効。 |
不動産をそのまま各相続人の共有名義にする「共有分割」という選択肢もありますが、将来的な売却や建て替えに共有者全員の同意が必要となり、権利関係がねずみ算式に複雑化するため、実務上は極めて推奨されない危険な形態です。
【実態検証】見落としがちな「譲渡所得税」の罠と確定申告・相続税計算の盲点
換価分割を実行する上で、相続人が最も陥りやすい落とし穴が「税金面のダブルパンチ」です。相続税と譲渡所得税は管轄する計算体系が異なり、相続税申告が不要な基礎控除内の案件であっても、不動産売却益に対する譲渡所得税が課税される事例が多発しています。
不動産を売却して得た利益(譲渡所得)には、所有期間に応じて所得税・住民税が課されます。被相続人の所有期間を引き継ぐため、5年超の「長期譲渡所得」であれば税率は約20.315%(所得税15%+復興特別所得税0.315%+住民税5%)となります。しかし、昔から所有していて購入時の契約書を紛失している場合、売却価格のわずか5%しか取得費(概算取得費)として認められず、売却額の約95%が課税対象としてみなされる過酷な計算ルールが存在します。
税負担を軽減するために必ず押さえておくべき実務特例は以下の2点です。
- 取得費加算の特例:相続税を納付した相続人が、相続開始から3年10ヶ月以内に当該不動産を換価分割で売却した場合、納めた相続税額の一部を不動産の取得費に上乗せして譲渡所得税を圧縮できます。
- 被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例:耐震基準を満たす昭和56年5月31日以前建築の戸建て住宅等を売却した場合、譲渡所得から最高3,000万円(相続人が3人以上の場合は各2,000万円)を控除可能です。
注意すべきは、換価分割で売却代金を分配した場合、分配を受けた相続人全員が各自で確定申告を行わなければならない点です。代表者が一括で売却手続きを進めたとしても、納税義務は各相続人に法定相続分等に応じて個別に帰属します。
【手順解説】不動産売却の流れ・登記手続きと遺産分割協議書の書き方
換価分割をスムーズに完結させるには、不動産売却と法務局での登記手続きを連動させた計画的な段取りが欠かせません。実務上の標準フローは次の通りです。
- 相続人・相続財産の確定:戸籍謄本の収集により法定相続人を確定し、不動産の登記事項証明書や名寄帳で全財産を把握。
- 遺産分割協議の成立と協議書作成:換価分割を行う旨、換価代金から控除する経費、残代金の配分割合を全員合意で書面化。
- 相続登記(名義変更):法務局で被相続人から「代表相続人の単独名義」または「相続人全員の共有名義」へ移転登記。
- 不動産売却活動・売買契約:不動産仲介会社と媒介契約を締結し、買主を探索して売買契約を締結。
- 決済・引渡しと代金分配:売却代金を受領し、仲介手数料・登記費用・測量費等を精算した上で各相続人の口座へ送金。
- 翌年の確定申告:売却の翌年2月16日〜3月15日までに、各相続人が個別に譲渡所得税の確定申告を実施。
登記実務において極めて重要なポイントが「遺産分割協議書の書き方」です。売却手続きの利便性から代表相続人1人の単独名義に登記して売却する場合、協議書に以下の文言を確実に盛り込む必要があります。
「相続人〇〇は、本件不動産を換価処分するため、便宜上その単独名義に相続登記を完了した上でこれを売却し、売却代金から売却に要した一切の費用を控除した残額を、各相続人に次の割合で分配する。」
この「換価処分を目的とした便宜上の単独名義」である旨を明記しておかないと、税務署から「代表者が一度すべての不動産を取得し、その後に売却現金を他の相続人へ無償で分け与えた」と判断され、巨額の贈与税を二重課税される致命的なリスクが生じます。
【現場の警告】ネットの誤解と調停・審判に発展する骨肉トラブルの深層
インターネット上では「換価分割は現金で割るだけだから絶対に揉めない」という言説が散見されますが、これは現場のリアルを知らない楽観論に過ぎません。実際の現場では、売却過程における細部の意見対立から家庭裁判所の遺産分割調停・審判へと発展するケースが少なくありません。
典型的なトラブルの引き金となるのが「売り出し価格の決定」と「値引き交渉への対応」です。「早く現金化したいので相場より安くても売りたい相続人」と「1円でも高く売りたい相続人」の間で激しい衝突が生じます。また、代表者1人が測量や残置物撤去、不動産会社との折衝を一手に引き受ける場合、その労力や立替費用に対する不満が噴出し、信頼関係が崩壊する事例も目立ちます。
【プロの結論】家族社会学・境界線の視点から見出すべき教訓と判断基準
遺産相続の現場で親族関係が修復不能なまでに壊れる根本原因は、金銭そのものよりも「遺産=親からの愛情の通信簿」と錯覚してしまう心理的共依存にあります。幼少期からの不公平感や「兄ばかり優遇されてきた」という過去の未消化な感情が、不動産の売却価格や配分比率という数字に転嫁されて噴出するのです。
換価分割を円満に成立させるための鉄則は、家族間の甘えを排除し、各人が精神的・経済的に自立した個として接する「心理的バウンダリー(境界線)」を厳格に引くことです。売却実務を担当する代表者には妥当な事務手数料(実費相当や寄与分への配慮)をあらかじめ協議書で合意しておくなど、ビジネスライクな客観性を持たせることが防波堤となります。
【換価分割を選択すべき人・避けるべき人の判断基準】
- 向いているケース:相続人全員が当該不動産に居住する予定がなく、空き家の維持管理費や固定資産税の負担から解放されたい場合。または公平性を最優先し、現物資産を残すこだわりが全員にない場合。
- 避けるべきケース:相続人の一部が同居中であり住居の確保が必要な場合、または将来的な土地活用や値上がりを見込んでいる相続人がいる場合(この場合は代償分割の検討が妥当)。
【換価分割とは】に関するよくある質問(FAQ)
Q1:手続きを簡単にするため代表者1人の名義で売却登記をしても、贈与税はかかりませんか?
A1:遺産分割協議書の中に「換価処分を目的とした便宜的な単独名義であること」および「売却代金の分配割合」を明確に記載しておけば、税務上も換価分割として認められ、贈与税が課されることはありません。記載がない場合は贈与とみなされる危険があるため専門家の事前確認が必須です。
Q2:売却活動を行っても不動産が長期間売れない場合はどうなりますか?
A2:売り出し価格の値下げを相続人間で再協議するか、不動産買取業者への直接売却に切り替えるのが一般的です。どうしても協議がまとまらない場合は、家庭裁判所に遺産分割調停を申し立て、最終的には競売による換価を命じる審判を受ける法的手続きへ移行することになります。
Q3:売却にかかった仲介手数料や解体費用は分配金から差し引けますか?
A3:差し引くことが可能です。遺産分割協議書において「売却代金から仲介手数料、登記費用、建物解体費、残置物撤去費用等の諸経費を控除した後の残余金を分配する」旨を取り決めておくことで、諸費用を差し引いた純利益を公平に分けることができます。
まとめ:今後の動向と失敗しないための判断基準
全国的な空き家問題の深刻化や相続登記の義務化を背景に、流動性の低い不動産を適正な市場価格で処分して現金化する換価分割は、今後ますます有効な相続手段として定着していきます。しかし、物理的な分割が容易である反面、税務申告の義務付けや売却プロセスの合意形成など、法務・税務両面での高度な配慮が不可欠です。
感情論による骨肉の争いや予期せぬ追徴課税を防ぐためには、相続が発生した初期段階から不動産の正確な査定価格と譲渡所得税のシミュレーションを把握し、透明性の高い遺産分割協議書を整備することが何よりも重要です。家族間の無用なわだかまりを残さないためにも、必要に応じて司法書士や税理士などの専門家を交え、客観的なルールに基づいた手続きを進めてください。 (出典: 換価 分割 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
