出産費用の医療費控除で損しない!還付金計算と確定申告の全知識
妊娠から出産にかけては、定期的な健診や入院・分娩費、各種ベビー用品の準備など、家計に大きな出費が重なります。国からの出産育児一時金(原則50万円)が支給されるものの、自己負担分が数万〜数十万円に及ぶケースは珍しくありません。こうした出産に伴う医療費の自己負担は、確定申告で「医療費控除」を申請することで、所得税の還付や翌年度の住民税軽減という形で手元にお金を取り戻せます。
しかし、制度の仕組みを正しく理解していないと、「一時金をもらったから控除できない」「陣痛時のタクシー代を計上し忘れた」といった理由で数万円単位の損をしてしまうケースが後を絶ちません。本稿では、2026年最新の税制実務に基づき、出産費用の医療費控除における対象・対象外の境界線、具体的な還付金シミュレーション、そしてスマートフォンとマイナンバーカードを活用した確定申告の手順まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産費用は原則として医療費控除の対象だが、「出産育児一時金」などで補填された金額を差し引いた差額のみが対象となる。
- 要点2:無痛分娩や陣痛時のタクシー代、妊婦健診の自己負担分は対象になる一方、自己都合の差額ベッド代や里帰り出産の帰省旅費は対象外となる。
- 要点3:共働き夫婦の場合は「課税所得(税率)が高い側」が家族全員分をまとめて申告することで、世帯全体の還付額を最大化できる。
【2026年最新】出産費用の医療費控除|基本ルールと還付金シミュレーション
医療費控除とは、1年間に支払った医療費の合計額が一定基準を超えた場合、その超過分を課税所得から差し引くことができる国の税制上の優遇措置です。出産にかかる費用は病気治療ではないものの、母体保護および安全な出産を目的とした正当な医療行為として、税法上明確に医療費控除の対象として認められています。
控除額の算出式は以下の通りです。
【医療費控除額の計算式】
(1年間に支払った医療費の総額 - 保険金や出産育児一時金などの補填額)- 10万円(※総所得金額が200万円未満の場合は総所得の5%)
※控除限度額は最高200万円です。
具体的にどの程度の還付が受けられるのか、一般的な世帯モデルで試算してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年間の医療費総額 | 75万円(分娩入院費65万+妊婦健診自己負担10万) | 約60万〜90万円 | 病院の立地や分娩形態によって大きく変動。 |
| 受取給付金(補填額) | 50万円(出産育児一時金) | 原則一律50万円(産科医療補償制度加入機関) | 全額を対象医療費から差し引いて計算する。 |
| 実質負担額(差額) | 25万円(75万円 − 50万円) | 約10万〜40万円 | 一時金を上回った自己負担分が計算の土台。 |
| 医療費控除の対象額 | 15万円(25万円 − 足切り額10万円) | 超過分すべて | 10万円を超えた分が所得控除となる。 |
| 節税・還付見込額 | 約4.5万円(所得税率20%+住民税率10%の場合) | 所得・税率に応じた20%〜43%相当 | 所得税の還付に加え、翌年6月以降の住民税も軽減。 |
このように、自己負担の差額が15万円程度であっても、年収500万〜700万円前後の給与所得者であれば数万円単位で家計に戻ってくるため、確実な手続きが欠かせません。
対象・対象外の境界線を徹底検証|無痛分娩からタクシー代まで
出産に関する出費は多岐にわたりますが、税務署が医療費として認める範囲には厳格な境界線が存在します。申告漏れや誤った過大申告を防ぐため、主要な項目の区分を整理しておきましょう。
医療費控除の「対象」となる項目
妊婦健診の自己負担費用:自治体から配布される受診券(助成券)を利用してもなお窓口で支払った検査代や超音波検査等の差額は、全額が医療費控除の対象です。
無痛分娩・和痛分娩の追加費用:医師の管理下で行われる麻酔等の処置費用は、通常の分娩費用と同様に控除対象として認められています。
緊急時の移動費・陣痛タクシー代:陣痛が始まった際や破水時など、電車・バス等の公共交通機関が利用できない緊急時に産院へ向かうためのタクシー代は対象となります。申告時に提示を求められる場合があるため、陣痛タクシー代の領収書や利用履歴データは必ず保管しておきましょう。
処方薬および医師の指示によるビタミン剤等の費用:医師から処方された治療目的の医薬品はもちろん、妊娠高血圧症候群や貧血等の治療に要した費用も含まれます。
医療費控除の「対象外」となる項目
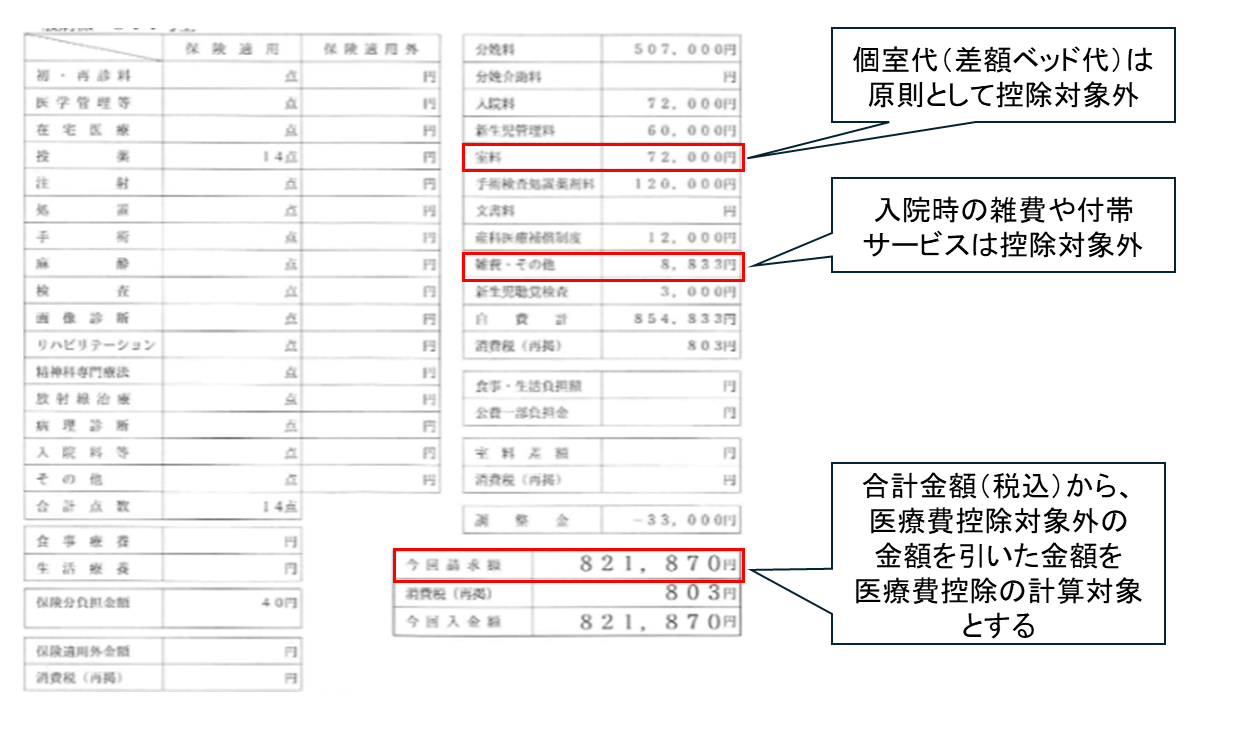
自己都合による差額ベッド代:本人の希望で個室や特別室を選択した場合の室料差額は、医療費控除の対象外です。ただし、感染症対策や大部屋の空きがないなど、病院側の医学的・管理上の都合で個室に入った場合は例外的に認められるケースがあります。
里帰り出産の帰省交通費:実家への移動は「生活上の移動」とみなされるため、新幹線代や飛行機代などは一切対象外となります。ただし、実家滞在中に産院へ通院するための電車・バス代等の交通費は対象です。
市販の妊娠検査薬や自己判断のサプリメント:薬局で購入した検査薬や葉酸サプリメント等は、医師の直接の指示・処方によるものでない限り対象になりません。
入院準備品・ベビー服・おむつ代:マタニティウェアや新生児の肌着・紙おむつなどの消耗品は生活費と分類され、控除対象外です。
出産育児一時金との「相殺ルール」に潜む落とし穴とネットの誤解
出産費用における医療費控除で最も多くの人がつまずくのが、出産育児一時金(50万円)との相殺方法です。ネット掲示板やSNSでは「年間の全医療費から50万円を引く」という誤った情報が散見されますが、これは税法上の明確な誤解です。
国税庁の規定では、補填金(出産育児一時金や民間医療保険の給付金など)は、「その給付の目的となった特定の医療費」からのみ差し引くことになっています。他の無関係な医療費から差し引く必要はありません。
たとえば、以下のようなケースを考えてみましょう。
- 妊娠・出産にかかった費用:45万円(出産育児一時金:50万円受給)
- 同年に妻が別の病気で入院・手術した費用:30万円
この場合、出産費用(45万円)に対して一時金(50万円)が上回っているため、出産費用の控除対象額は0円になります。しかし、余った5万円の一時金を、別の病気の入院費(30万円)から差し引く必要はありません。病気の入院費30万円から足切り額10万円を引いた「20万円」がそのまま医療費控除の対象となります。
この「補填額の個別相殺ルール」を知らないまま全額合算から差し引いてしまうと、本来受けられるはずの控除額が減ってしまうため、集計時は項目ごとに整理することが不可欠です。

【実態検証】夫婦どちらが申告すべき?共働き世帯の還付金最大化戦略
共働き世帯が増加した現代において、非常によく相談を受けるのが「夫婦のどちらの名義で確定申告を行うべきか」という問題です。
医療費控除は、自己の医療費だけでなく「生計を一にする配偶者やその他の親族」のために支払った医療費も合算して申告できます。そして結論から言えば、「課税所得(所得税率)が高い側の配偶者」が家族全員分の医療費をまとめて申告するのが最も有利です。
所得税は超過累進税率を採用しているため、所得が高い人ほど高い税率(5%〜45%)が適用されます。同一の15万円の控除であっても、税率10%の人が申告すれば1.5万円の所得税還付ですが、税率20%の人が申告すれば3万円の所得税還付となり、倍の節税効果が生まれます。
【プロの結論】世帯の経済的最適化と夫婦間の合意形成
家族社会学の知見に照らし合わせても、出産・育児期における家計管理の不透明さは産後クライシスや夫婦間の不満の火種になりやすいことが指摘されています。「還付金は申告した側の個人口座に振り込まれる」という仕組み上、夫が高所得で申告して還付金を受け取った場合、実質的に痛みを伴って通院・出産した妻への還元や共有が曖昧になり、心理的な摩擦を生むケースが現場取材でも多発しています。
医療費控除を行う際は、単なる税制上の損得計算にとどまらず、「世帯全体として還付金を最大化し、戻った資金を今後の育児費用としてどう活用するか」を事前に夫婦間で共有しておくことが、健全な家族経営の観点からも推奨されます。
スマホとマイナカードで完結|確定申告の書き方とふるさと納税併用の盲点
確定申告の手続きは近年劇的に進化しており、現在では税務署へ足を運ぶことなく、自宅からスマートフォンとマイナンバーカードを使って「e-Tax」で数分〜十数分程度で完了します。
スマホ確定申告の具体的な手順
- マイナポータル連携の設定:マイナポータルアプリを導入し、健康保険証利用登録を行っていれば、1年間に窓口で支払った保険適用分の医療費データが自動集約されます。
- 国税庁「確定申告書等作成コーナー」にアクセス:スマホのブラウザからアクセスし、「作成開始」を選択。マイナンバーカードをスマホにかざしてログインします。
- 医療費の入力:マイナポータルから自動連携された医療費データに加え、保険適用外の妊婦健診代、陣痛タクシー代、一時金の受給額を手入力で補正・追加します。
- 送信と完了:還付金受取用の銀行口座情報を入力し、マイナンバーカードで電子署名を行って送信すれば完了です。領収書の提出・郵送は原則不要(5年間の自宅保管義務あり)となります。
ふるさと納税(ワンストップ特例)との併用における重大な落とし穴
普段「ふるさと納税ワンストップ特例制度」を利用している給与所得者は特に注意が必要です。医療費控除を受けるために確定申告を提出した時点で、それまでに申請していたワンストップ特例はすべて無効化されます。
確定申告を行う場合は、医療費控除と同時に、その年に寄附したすべてのふるさと納税(寄附金控除)も確定申告書に改めて入力し直さなければなりません。これを忘れると、ふるさと納税の寄附金控除が丸ごと抜け落ちてしまい、翌年の住民税が高額になるという失敗を招きます。
申告期限は「過去5年間」有効
「出産当時は忙しくて確定申告どころではなかった」という場合でも諦める必要はありません。還付申告の有効期限は、対象年の翌年1月1日から「5年間」認められています。例えば2025年や2024年の出産費用であっても、領収書や記録が残っていれば今からでも遡って還付請求が可能です。

【出産 費用 医療 費 控除】に関するよくある質問(FAQ)
Q1:出産育児一時金を「直接支払制度」で産院に支払ってもらった場合も控除できますか?
A1:はい、申告可能です。直接支払制度を利用した場合、病院から交付される明細書等に記載された「分娩・入院費の総額」から「一時金(50万円)」を差し引いた、窓口で支払った自己負担差額分が控除の計算対象となります。
Q2:医療費の領収書を紛失してしまった場合は申告できませんか?
A2:健康保険が適用された診療分については、健康保険組合から届く「医療費のお知らせ(医療費通知)」やマイナポータルの医療費情報で代用可能です。自由診療分(妊婦健診の自己負担やタクシー代など)は領収書が原則必要ですが、タクシー等で領収書が出ない場合は、日時・乗車区間・金額・理由(陣痛のため)を家計簿やメモに詳細に記録していれば認められる場合があります。
Q3:妻が産休・育休中で無収入(または非課税)の場合はどうすればいいですか?
A3:妻自身の課税所得がゼロで所得税を納めていない場合、妻名義で申告しても還付金は発生しません。この場合は、生計を一にしている夫側の確定申告に妻の出産費用をすべて合算して申告することで、夫の所得税・住民税から適正に還付を受けられます。
まとめ:今後の動向と失敗しないための判断基準
出産は人生における一大慶事であると同時に、一時的にまとまった資金が出ていくライフイベントです。国の出産育児一時金が充実してきたとはいえ、都市部を中心とした分娩費用の高騰や無痛分娩の普及に伴い、実質的な持ち出し費用が発生するケースは依然として多く見られます。
医療費控除は、自ら正しい知識を持って確定申告を行わなければ1円も戻ってこない「申請主義」の制度です。対象・対象外の仕分けを正しく行い、一時金との相殺ルールを把握した上で、世帯全体で最も有利な配偶者からe-Taxを通じて申告する――このステップを確実に踏むことが、家計の防衛につながります。過去5年以内であれば遡っての申告も可能ですので、手元の明細を確認し、漏れのない還付申請を行いましょう。 (出典: 出産 費用 医療 費 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
