請求書の書き方完全図解|インボイス必須項目と個人・法人の注意点
取引の対価を確実に回収するだけでなく、事業者の税務コンプライアンスと社会的信用を直接左右する「請求書」。インボイス制度(適格請求書等保存方式)が社会に定着した現在、記載内容の不備による仕入税額控除の否認や、消費税の計算ミスを巡る現場のトラブルは依然として絶えません。
フリーランスなどの個人事業主から中小企業の経理担当者まで、書類1枚の書き方次第で取引先との信頼関係やキャッシュフローが大きく揺らぎます。制度上の要件を完全に満たしつつ、実務で恥をかかないための作成手順、税計算の盲点、送付マナーに至るまで、現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:適格請求書(インボイス)には登録番号や税率ごとに区分した消費税額など「法定6項目」の漏れなき記載が義務付けられている。
- 要点2:消費税の端数処理は「1請求書あたり・税率ごとに1回」が厳格なルールであり、品目ごとの四捨五入は法律違反となる。
- 要点3:電子化と脱ハンコ(押印省略)が標準化する一方、訂正時の再発行ルールやメール送信マナーが企業の信用力を左右する。
【インボイス対応】請求書の必須項目一覧と法人が求める決定的な要件
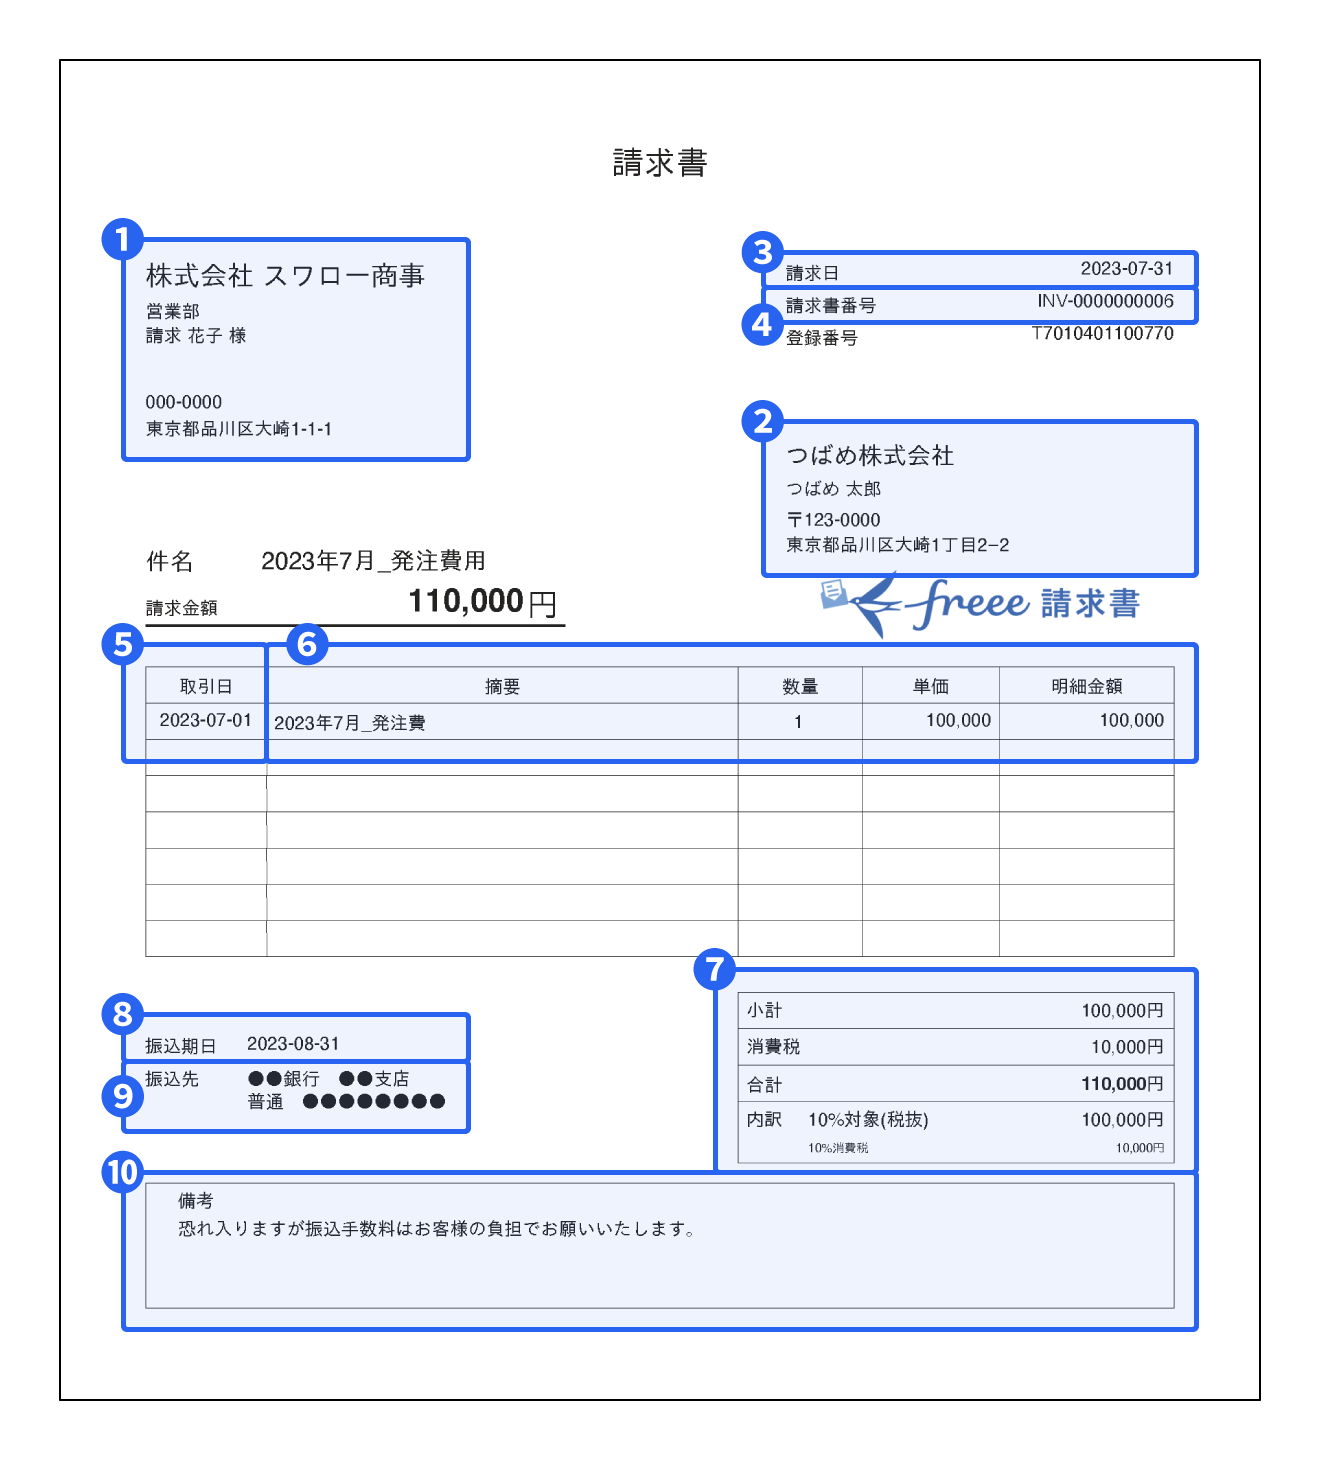
適格請求書等保存方式において、買い手が仕入税額控除を受けるためには、発行側が法律で定められた項目を漏れなく記載した「適格請求書(インボイス)」を発行しなければなりません。従来の区分記載請求書と比較して、追加された記載要件を見落とすと、取引先に税負担を強いることになり重大な取引トラブルに直結します。
現在、実務で求められる請求書の必須項目一覧は以下の6点です。
- ① 適格請求書発行事業者の氏名または名称および登録番号:法人は「T+13桁の法人番号」、個人事業主は「T+13桁の固有数字」。
- ② 取引年月日:納品日または役務提供が完了した日付。
- ③ 取引内容(軽減税率の対象品目である旨):飲食料品など軽減税率(8%)対象がある場合は「※」等で明確に識別。
- ④ 税率ごとに合計した対価の額(税抜きまたは税込み)および適用税率:10%対象合計、8%対象合計を分けて記載。
- ⑤ 税率ごとに区分した消費税額等:税率ごとの消費税額および端数処理後の実額。
- ⑥ 書類の交付を受ける事業者の氏名または名称:取引先の正式名称(会社名・屋号等)。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適格請求書の登録番号 | T + 13桁の識別コード(国税庁公表) | 公表サイトで有効性を即時確認可能 | 未登録事業者の記載は虚偽表示として罰則対象。記載位置は屋号の直下が標準的。 |
| 消費税の端数処理 | 1インボイスにつき各税率ごとに「1回のみ」 | 四捨五入、切り捨て、切り上げは任意 | 明細ごとの端数処理は税法上無効。実務ソフトの自動計算ロジック確認が必須。 |
| 振込期日(支払サイト) | 月末締め翌月末払い(30日)〜翌々月末(60日) | 下請法対象取引は受領から60日以内が上限 | 曖昧な期日設定は未払いリスクに直結。明確な「年月日」指定が鉄則。 |
| 電子帳簿保存法対応 | 電子送受データの紙保存は原則不可 | 検索要件・改ざん防止措置の具備が義務 | PDF送付時は事務処理規程の備え付けやクラウド保管が必須防衛ライン。 |

個人事業主と法人の決定的な違い|源泉徴収税額の記載例と計算ルール
個人事業主が法人へ請求書を発行する際、最大の関門となるのが「源泉徴収税額」の取り扱いです。法人間取引では源泉徴収は原則発生しませんが、個人事業主が原稿執筆、デザイン、講演、通訳、弁護士・税理士業務などを請け負った場合、発注者側の法人は支払金額から所得税および復興特別所得税を差し引いて国に納める義務を負います。
ここでの計算式は、支払金額が100万円以下か100万円を超えるかで分岐します。
- 支払金額が100万円以下の場合:支払金額 × 10.21%
- 支払金額が100万円を超える場合:(支払金額 - 100万円) × 20.42% + 102,100円
実務上の注意点として、消費税を明確に区分して記載している場合は「税抜金額」を源泉徴収の対象とすることが認められています(国税庁タックスアンサー第2791条)。税抜金額を基準に計算したほうが源泉徴収額が抑えられ、手取り額が目減りしません。
【記載例:税抜報酬100,000円(消費税10%)の場合】
・デザイン制作費(税抜):100,000円
・消費税(10%):10,000円
・小計(税込):110,000円
・源泉徴収税額(100,000円 × 10.21%):▲10,210円
・差引請求合計金額:99,790円
請求書の宛名表記にも厳格なマナーが存在します。会社名や部署名に対しては「御中」、担当者個人名に対しては「様」を用います。「〇〇株式会社御中 山田太郎様」といった併用は明らかな誤用であり、組織宛なら「〇〇株式会社 営業部御中」、担当者指定なら「〇〇株式会社 営業部 山田太郎様」と使い分けるのがビジネス社会の常識です。
現場で頻発する計算ミス!消費税端数処理(8%・10%)の落とし穴
インボイス制度の導入に伴い、経理担当者が最も混乱したのが「消費税の端数処理ルール」です。従来はExcelシートの各行(商品ごと)で「ROUNDDOWN(切り捨て)」を適用していた現場が多かったものの、適格請求書においてはその手法が明確に禁止されました。
国税庁の規定により、適格請求書における消費税の端数処理は「1つのインボイスにつき、税率ごとに1回ずつ」しか認められていません。明細行ごとに消費税を算出して端数処理を行い、それを合算する方式は認められないため注意が必要です。
端数処理の方法自体は、切り捨て、四捨五入、切り上げのいずれを選択しても構いませんが、取引先との契約や自社の会計方針で統一しておく必要があります。複数税率(標準税率10%と軽減税率8%)が混在する案件では、それぞれの税率対象金額をまず合算し、その合計額に対して税率を乗じ、最後に1円未満の端数を処理します。
【実態検証】押印省略・電子化のリアルと訂正・再発行のトラブルシューティング
デジタル庁の推進や法改正を背景に、商取引における「脱ハンコ」は完全に定着しました。民法および税法上、請求書への角印などの押印は法律上の必須要件ではありません。国税庁の見解においても、押印がないことを理由に請求書の効力が否定されることは一切ありません。
しかし、帝国データバンクなどの企業調査やSNS・知恵袋の経理コミュニティの生の声を見ると、伝統的な製造業や公共機関、一部の保守的な企業では「社内規程により社印のない請求書は受け付けられない」として差し戻しを要求するケースが現在も散見されます。無用な入金遅延を防ぐためには、事前に取引先の検収ルールや電子請求書の受入体制を確認しておく自衛策が欠かせません。
もし発行後に金額間違いや宛名ミスが発覚した場合、絶対にやってはならないのが「口頭での修正合意」や「手元データの無断差し替え」です。税法上、適格請求書に誤りがあった場合は修正した適格請求書の再発行、または差額を精算するための返還インボイス(適格返還請求書)の交付が義務付けられています。
再発行時の書面には、「〇月〇日付請求書(請求書番号:XXXX)の訂正分」といった再発行の理由と経緯を明記し、二重請求と誤認されないよう「再発行」の文字を強調するのがトラブル防止の定石です。
そのまま使える!送付状・添え状とメール送信の例文&ビジネスマナー
請求書の送付形態は電子メール添付(PDF)が主流となりましたが、ビジネスマナーを欠いた送信は開封遅延や不信感の原因となります。かつて横行した「パスワード付きZIPファイルと別送パスワード(通称PPAP)」はセキュリティ上の脆弱性から官民ともに完全撤廃され、現在は暗号化クラウドストレージの共有リンクや、直接のPDF添付が業界標準です。
【請求書送付メールの文面例】
件名:【ご請求】4月度業務委託料のご案内(株式会社〇〇・山田)
--------------------------------------------------
〇〇商事株式会社
営業推進部 佐藤 様
いつも大変お世話になっております。
株式会社〇〇の山田です。
標記の件につきまして、2026年4月度のご請求書(PDF)を作成いたしましたので、添付にてご送付申し上げます。
ご査収のほど、よろしくお願い申し上げます。
■ ご請求内容
・ご請求金額:110,000円(税込)
・お支払い期日:2026年5月31日
・お振込先口座:〇〇銀行 〇〇支店 普通 1234567
※本状は適格請求書(インボイス)の要件を満たしております。
※誠に恐れ入りますが、振込手数料は貴社にてご負担いただけますようお願い申し上げます。
ご不明な点などがございましたら、経理担当・山田までお申し付けください。
--------------------------------------------------
署名ブロック
なお、取引先の要望で請求書を郵送する場合は、必ず「送付状(添え状)」を同封します。A4サイズ1枚に「送付年月日」「宛先」「自社連絡先」「同封書類の一覧(請求書 1通)」「支払い期日」を簡潔にまとめ、ビジネスマナーとしての敬意を示します。
【プロの結論】無料テンプレート活用と自社業務の境界線
インターネット上には「請求書 テンプレート 無料」としてExcelやWordのフォーマットが大量に流通しています。しかし、ネット上で拾えるテンプレートの約3割は、いまだに旧制度(インボイス制度前)の書式や、端数処理の計算式が誤っているものが放置されているのが実態です。
事業のフェーズに応じて、ツールを正しく見極める必要があります。
- 無料テンプレートで十分な事業者:月の請求書発行が5件未満で、軽減税率品目を取り扱わず、取引内容が極めて固定的なフリーランス。ただし、登録番号の記載欄があり、消費税端数計算が合計欄で行われているかの数式チェックが前提。
- クラウド請求書システムの導入が不可避な事業者:月10件以上の請求を行う事業者、複数税率を扱う事業者、または定期的な業務委託を行う法人。発行と同時に電子帳簿保存法の要件(検索機能・タイムスタンプ等)を自動クリアでき、ヒューマンエラーによる脱税・申告ミスリスクを劇的に低減できます。

【請求書の書き方】に関するよくある質問(FAQ)
Q1:振込期日(支払期日)は自由に設定して良いのでしょうか?
A1:原則として取引先との事前合意に基づきますが、下請法が適用される取引(資本金規模の異なる企業間取引)の場合、役務の提供や物品の受領から「60日以内」かつ可能な限り短い期間内に支払期日を定めなければなりません。自社に有利だからと一方的に短縮したり、下請法の上限を超えて90日後などの長期サイトを設定することは法令違反となります。
Q2:免税事業者は請求書を発行できないのでしょうか?
A2:免税事業者であっても請求書の発行自体は法的に何ら問題ありません。ただし、国税庁の登録番号を持たないため「適格請求書」ではなく従来の区分記載請求書としての発行となります。取引先が仕入税額控除の経過措置を適用できるよう、区分記載の要件を満たした明細を作成することが求められます。
Q3:PDFで送付した請求書の原本を郵送するよう求められたらどうすべきですか?
A3:電子請求書の送信が本送付である場合、紙の請求書を二重発行すると「二重請求」のリスクが生じます。紙の郵送が必須の取引先に対しては、電子メール送付を控えて郵送に一本化するか、紙の書面側に「電子送付済・原本控え」など二重計上を防ぐ旨を明記して交付するのが実務上の安全策です。
Q4:前月分の請求漏れが発覚した場合、当月分に合算しても問題ありませんか?
A4:取引先の合意があれば合算自体は可能ですが、明細行において「〇月提供分」と業務提供の発生時期を明確に区別して記載しなければなりません。企業の月次決算を狂わせる原因となるため、合算前に先方の経理担当者へ一報を入れ、別個に前月分として発行すべきか当月分に合算すべきかを確認するのが鉄則です。
まとめ:厳格な実務フローを構築し事業の信用を守り抜く
請求書は単なる入金催促のツールではなく、自社の法務・税務リテラシーを取引先に証明する重要な法的文書です。インボイス制度と電子帳簿保存法が定着した現代において、記載漏れや計算ルールの逸脱は、そのまま取引停止や税務否認の直接的な引き金になり得ます。
自社が発行している請求書が法定必須項目を網羅しているか、消費税の端数処理が適正に行われているかを改めて総点検し、疑義の余地のない盤石な経理実務を確立してください。 (出典: 請求 書 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
