確定給付年金とは?DCとの違いや元本割れリスク・損しない受取法を解説
老後資金の柱となる企業年金において、今なお多くの企業で中核を担っているのが「確定給付企業年金(DB)」です。退職後の生活設計を立てる上で欠かせない制度である一方、確定拠出年金(DC)との違いや、将来受け取る際の税金面での落とし穴については十分に把握されていないケースが少なくありません。
景気動向や金利環境が変化する中、2026年の年金制度改革論議も含め、自身の退職給付制度を正しく理解し、賢い受取戦略を練ることの重要性が一層高まっています。本稿では、確定給付年金の基本構造から元本割れリスクの実態、退職所得控除を最大限に生かす受取方法まで、取材データと公的資料をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定給付企業年金(DB)は将来の給付額が事前に決まっており、運用リスクを企業が負うため、加入者個人が元本割れを被る心配が原則ない。
- 要点2:受取方法(一時金または年金)の選択によって税負担や社会保険料が大きく変動するため、退職所得控除の枠を活用したシミュレーションが不可欠。
- 要点3:中途退職時のポータビリティ(企業年金連合会やiDeCoへの移換)や2026年の法改正動向を押さえ、ライフプランに即した資産形成を行う必要がある。
【基礎から整理】確定給付企業年金(DB)の仕組みと確定拠出年金(DC)の決定的な違い
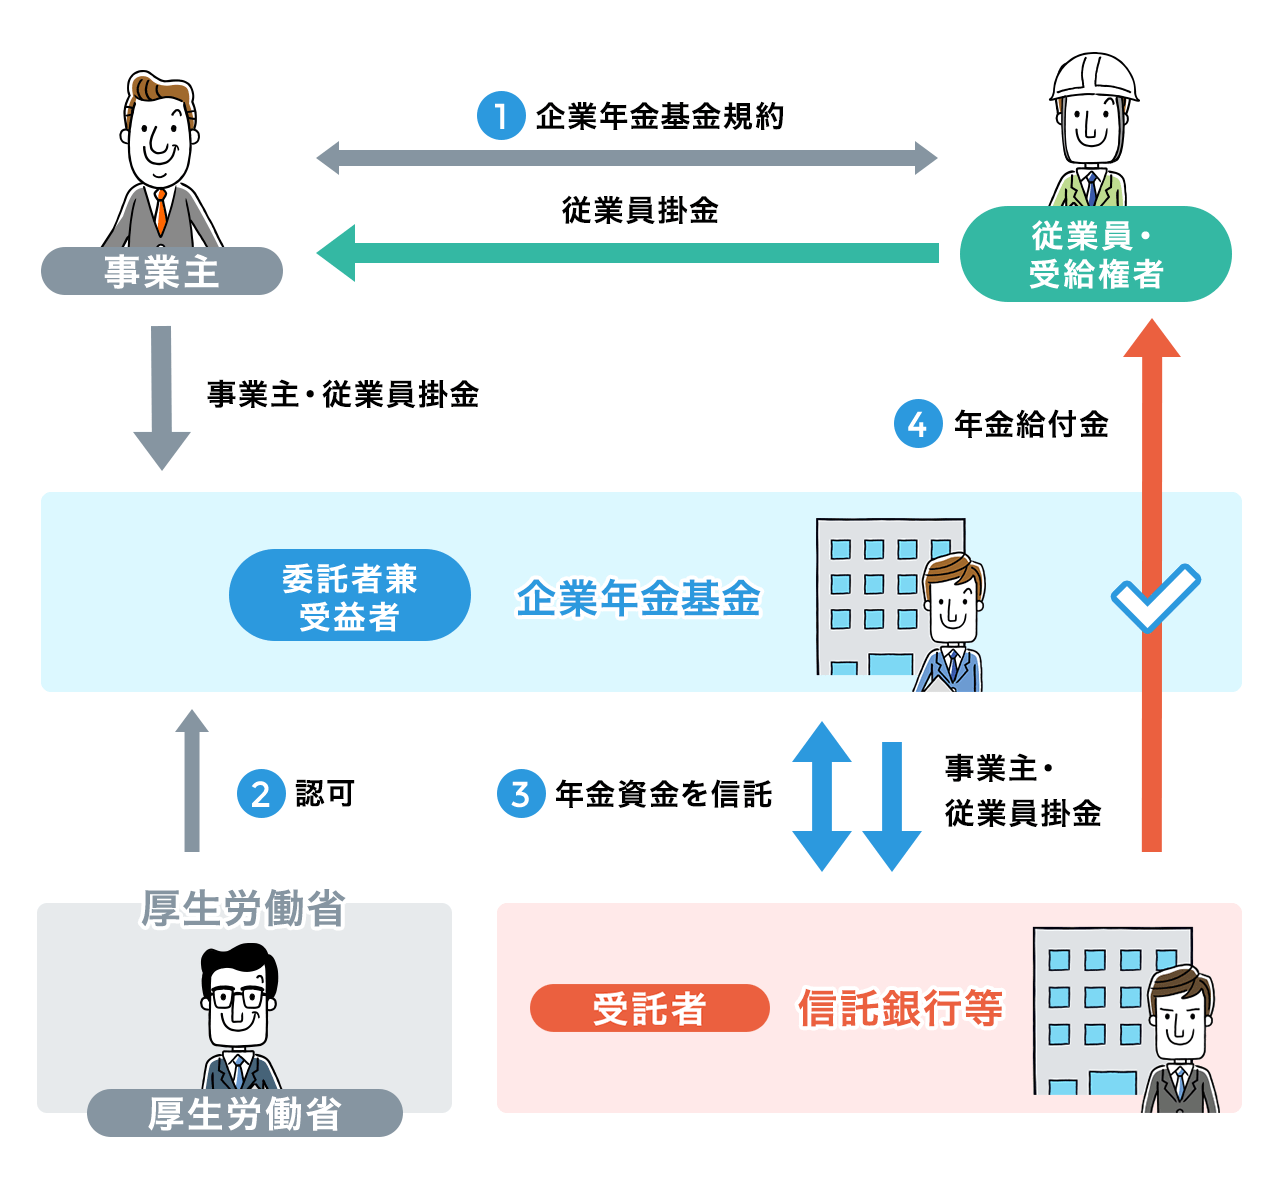
確定給付企業年金(Defined Benefit Plan、以下DB)とは、従業員が将来受け取る年金給付額が、勤続年数や給与水準、役職などに基づいた計算式によってあらかじめ確定している企業年金制度です。厚生労働省の統計によると、日本の多くの大企業や中堅企業で導入されており、退職給付制度の根幹を支えています。
DB最大の特徴は、積立金の運用責任を「企業(事業主)」が負っている点にあります。企業はあらかじめ設定した「予定利率(将来の給付を賄うために見込む運用利回り)」に基づいて掛金を拠出し、外部機関で一括運用します。仮に運用環境が悪化して積立不足が生じた場合でも、企業が追加で掛金を拠出して穴埋めを行う義務があるため、従業員が受け取る給付額は市場の変動によって直接目減りすることはありません。
これに対し、確定拠出年金(Defined Contribution Plan、以下DC)は、拠出される掛金額のみが決まっており、運用の指図とリスク管理を従業員自身が行う仕組みです。運用の成否によって将来の受取額が変動するため、自己責任型の制度といえます。
なお、DBの制度形態には大きく分けて「規約型」と「基金型」の2種類が存在します。
- 規約型確定給付企業年金:労使合意に基づく年金規約を作成し、信託会社や生命保険会社などの資産管理運用機関と直接契約を結んで資産を管理・運用する形態。主に中小規模の企業で採用されています。
- 基金型確定給付企業年金:企業とは別法人となる「企業年金基金」を設立し、基金が掛金の徴収から資産運用、給付の管理までを一元的に行う形態。一定規模以上の大企業や同業種グループで多く見られます。
【データで比較】DB(確定給付年金)とDC(確定拠出年金)の違い一覧
制度選択や将来設計において迷いやすいDBとDCの相違点を、客観的指標と公的データに基づき比較表にまとめました。
| 項目 | 確定給付企業年金(DB) | 確定拠出年金(企業型DC) | 編集部の見解・評価 |
|---|---|---|---|
| 給付額の決定 | 事前に計算式で確定 | 個人の運用成果に応じて変動 | DBは老後計画の計算が立てやすい |
| 運用の責任主体 | 企業(積立不足は企業補填) | 加入者本人(自己責任) | 投資知識に不安がある層はDBが安心 |
| 一般的な予定利率 | 年1.0%〜2.5%程度が主流 | 選択商品により0%〜数%以上 | 金利上昇局面では見直し動向を要注視 |
| 中途退職時の移換 | 企業年金連合会、DC、iDeCo等へ移換可能(要件あり) | 転職先DCまたはiDeCoへ移換 | 退職後1年以内の手続きが極めて重要 |
| 主な受取形式 | 年金形式、一時金形式、併用 | 年金形式、一時金形式、併用 | 税金の控除枠を考慮した選択が必須 |
元本割れリスクと減額の真相|財政悪化で年金はどうなるのか
「DBであれば将来受け取る年金は100%安全なのか」という疑問を持つ人は少なくありません。結論から言えば、通常の経済環境下において従業員が元本割れを被るリスクは極めて低いものの、企業の経営破綻や極度の財政悪化が発生した場合には「減額リスク」がゼロではありません。
確定給付企業年金法では、加入者の受給権を保護するために厳格な財政基準が定められています。企業年金基金や規約型DBで積立不足が発生した場合、企業は一定期間内に掛金を増額して不足分を解消しなければなりません。そのため、株価下落や市場の混乱があったとしても、企業の支払い能力がある限り、給付水準は維持されます。
ただし、過去のバブル崩壊や金融危機時のように、企業業績が著しく悪化し母体企業の存続が危ぶまれるケースでは、労働組合等の合意および国の認可を得た上で、予定利率の引き下げや給付額の減額が行われた前例があります。万が一、企業が倒産した場合は、その時点で積み立てられていた資産の範囲内でしか給付が行われないため、当初予定されていた満額を受け取れない事態が起こり得ます。これがDBにおける構造的な潜在リスクです。

【出口戦略】一時金か年金か?退職所得控除を活用して税金で損をしない受取法
確定給付年金の受け取り時期を迎えた際、最も多くの人が直面する悩みが「一時金(一括受取)」と「年金(分割受取)」のどちらを選択すべきかという問題です。この選択次第で、納める所得税・住民税、さらには国民健康保険料や介護保険料の負担額が数十万円単位で変わることがあります。
税制上の優遇措置という観点からは、一時金で受け取る方が税負担を大幅に抑えられるケースが多いのが実情です。一時金として受け取る場合、「退職所得」として扱われ、以下の強力な非課税枠が適用されます。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
さらに、退職所得は控除後の金額を「2分の1」にした上で他の所得と合算せず個別に分離課税されるため、実質的な税率が極めて低く設定されています。
一方、年金形式で毎年分割して受け取る場合は「雑所得」として公的年金等控除が適用されます。ただし、65歳以降に公的年金(国民年金・厚生年金)と合算されることで合計所得金額が跳ね上がり、所得税・住民税が課税されるだけでなく、翌年の国民健康保険料や介護保険料、後期高齢者医療制度の自己負担割合(1割〜3割)の判定に影響を及ぼす点に注意が必要です。
現場のファイナンシャルプランナーへの取材でも、「退職所得控除の枠に収まる部分は一時金で受け取り、非課税枠を超えて余剰となる部分や長生きリスクに備えたい資金は年金として受け取る」という「一時金と年金の併用受取」を選択する賢明な退職者が増えています。
【実態検証】現場の声と転職・退職時のポータビリティの現実
近年、キャリア採用や転職が一般化したことで、確定給付年金の「ポータビリティ(資産の持ち運び)」に関する相談が急増しています。定年まで同一企業に勤め上げることを前提としていた旧来の制度設計に対し、中途退職者の間では手続きの煩雑さや制度間の壁に戸惑う声が少なくありません。
大手総合電機メーカーを40代前半で退職した男性は、次のように当時の体験を語っています。
「会社を辞める際、人事からDBの脱退一時金を現金で受け取るか、他制度へ移換するかの書類を渡されました。よく分からずに放置しかけましたが、現金で受け取ると一時的な税金が引かれてしまう。結局、企業年金連合会に移換して将来の年金資産として保全する手続きを取りましたが、期限管理や書類の多さに苦労しました」
DBを導入している企業を中途退職した場合、脱退一時金を現金で受け取る以外に、以下の選択肢があります。
- 転職先の企業年金(DBまたは企業型DC)へ移換:転職先が制度を受け入れている場合に資産を通算。
- 個人型確定拠出年金(iDeCo)へ移換:自身で運用商品を指図し、非課税で運用を継続。
- 企業年金連合会へ移換:年金原資を連合会に預け入れ、将来年金として受け取る。
退職後、所定の期間内(原則1年以内)に移換手続きを行わないと、意図せず脱退一時金として自動精算されてしまったり、資産の運用効率を落としてしまうリスクがあるため、退職時の人事部門への確認は必須事項です。

【2026年最新】企業年金法改正の論点と押さえておくべき将来展望
少子高齢化と働き方の多様化が進む中、2026年に向けた年金制度改革では、公的年金のみならず企業年金・私的年金の枠組みについても大規模な制度見直しが議論されています。
主な注目点は、DBとDCを併用している企業における拠出限度額の柔軟化や、転職時における年金資産移換手続きのデジタル化・簡素化です。これまでは「DB加入者はDCの拠出限度額が低く抑えられる」といった制約が存在していましたが、制度間の垣根を取り払い、個人のキャリア形成に応じた自由な資産形成を後押しする環境整備が進められています。
また、市場金利の動向に伴い、これまで低水準に据え置かれていた各企業のDB予定利率を見直す動きも一部で始まっています。制度全体の健全性を高めつつ、物価上昇に耐えうる実質的な受取価値をどう維持するかが、今後の企業年金運営における最大のテーマとなっています。
【プロの結論】確定給付年金を活かせる人・慎重になるべき人の判断基準
確定給付企業年金は、資産形成において極めて手厚いセーフティネットですが、すべての人にとって無条件に最善とは限りません。自身の就労状況やリスク許容度に応じた判断基準は以下の通りです。
- 確定給付年金の恩恵を最大限受けられる人:
- 同一企業で長期勤続を予定しており、着実に老後原資を積み立てたい人
- 投資知識や日々の相場チェックに時間を割きたくなく、元本保全を最優先したい人
- 退職時に退職所得控除を活用し、一括でまとまった資金を確保したい人
- 制度の活用や受取方法に慎重な検討が必要な人:
- 短期間での転職を繰り返すキャリアプランを描いている人(ポータビリティの手続きが都度発生)
- 自身の判断で株式などの高利回り資産に積極投資したい人(DCや新NISAの併用を優先すべき)
- すでに他の退職金や共済があり、退職所得控除の枠を使い切っている人(受取時期の分散が必要)
【確定給付年金】に関するよくある質問(FAQ)
Q1:自己都合で中途退職した場合、確定給付年金の積立金はどうなりますか?
A1:自己都合退職であっても、勤続年数に応じた脱退一時金を受け取る権利があります。また、現金で即座に受け取るだけでなく、iDeCoや転職先の企業年金、企業年金連合会へ資産を「移換」して非課税のまま老後資金として積み立てを継続することも可能です。
Q2:確定給付年金(DB)に加入していても、個人型確定拠出年金(iDeCo)に加入できますか?
A2:加入可能です。制度改正により、DB加入者であっても原則として月額上限1.2万円〜2万円の範囲でiDeCoへの加入が認められています。ただし、各企業が設定する「他制度掛金相当額」によって拠出可能枠が異なるため、勤務先の人事・総務担当者への確認が必要です。
Q3:確定給付年金を年金形式で受け取る場合、税金や健康保険料で損をすることはありますか?
A3:公的年金と合算されて「雑所得」が増加するため、所得税・住民税が課税されるほか、翌年の国民健康保険料や後期高齢者医療制度の窓口負担割合が上がるリスクがあります。退職所得控除の非課税枠に余裕がある場合は、一時金受取または一部一時金・一部年金の併用を検討するのが賢明です。
まとめ:自身の年金制度を把握し最適な老後資産戦略を
確定給付企業年金(DB)は、企業が運用の責任を負うことで加入者の将来給付を保証する、非常に堅実で有利な退職給付制度です。確定拠出年金(DC)のような自己運用リスクを負うことなく、着実な老後原資を形成できる強みを持っています。
しかし、中途退職時の移換手続きや、受取時の一時金・年金の選択による税負担の違いなど、加入者自身が能動的に判断しなければ損失を被るポイントも存在します。2026年以降の法改正や金利動向にも目を配りつつ、まずは自身の加入状況と受取予定額を確認し、最適な資産戦略を組み立てることが肝要です。 (出典: 確定 給付 年金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
