為替介入とは?仕組みと生活への影響・過去の歴史を徹底解説
ニュース速報で「政府・日銀が為替介入を実施」というテロップが流れるたび、為替レートは数分で数円単位の乱高下を記録します。数兆円規模の巨額資金が一瞬にして市場へ投じられるこの金融政策は、単なる為替レートの上下にとどまらず、私たちの身近な食料品価格や電気代、さらには保有する株式や資産の評価額にまでダイレクトに波及します。
財務省の指示のもと日本銀行が実務を担うこの国家レベルの市場介入は、どのような意図で行われ、なぜ実施されるのでしょうか。巨額マネーが動く背景構造から市場メカニズム、過去の歴史的局面、そして個人が直面する家計・投資への実質的影響まで、客観的事実と金融工学の視点から徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:為替介入の決定権は財務省にあり、日本銀行は指示を受けて「外国為替平衡用資金(外為特会)」の資金を執行する。
- 要点2:急激な円安を抑える「円買い介入」は保有外貨準備高の制約がある一方、円高是正の「円売り介入」は円の発行余力があるため理論上の上限がない。
- 要点3:介入は急激な変動(ボラティリティ)を平滑化する一時的なショック療法であり、日米金利差などの根本的トレンドを長期的に反転させる効果は限定的。
為替介入とは何か?巨額の資金が動く仕組みと実施される決定的な理由
為替介入(正式名称:外国為替市場介入)とは、通貨当局が外国為替相場の過度な変動を抑制し、市場の安定化を図る目的で、自国通貨や外国通貨を売買する取引を指します。日本における為替介入の実施権限は財務省に帰属しており、日本銀行は財務大臣の代理人として実際の市場取引業務を執行する関係性にあります。
市場介入が発動される最大の理由は、投機的な取引による「過度な変動(ボラティリティ)」の阻止です。短期間に為替が急激に乱高下すると、輸出入企業の事業計画が狂い、サプライチェーンの価格設定や設備投資の停滞を招きます。通貨当局は「水準そのものを誘導するのではなく、ボラティリティを抑えるための措置」と公式に説明するのが国際金融上の慣例です。
為替介入には、目的と売買方向に応じて主に2つのパターンが存在します。
- 円買い・ドル売り介入(円買い介入):急激な円安局面で実施。保有する米ドルなどの外貨資産を売却し、市場から日本円を買い戻して円相場を押し上げる。
- 円売り・ドル買い介入(円売り介入):急激な円高局面で実施。円資金を市場へ放出して米ドルを買い入れ、円高の進行を食い止める。
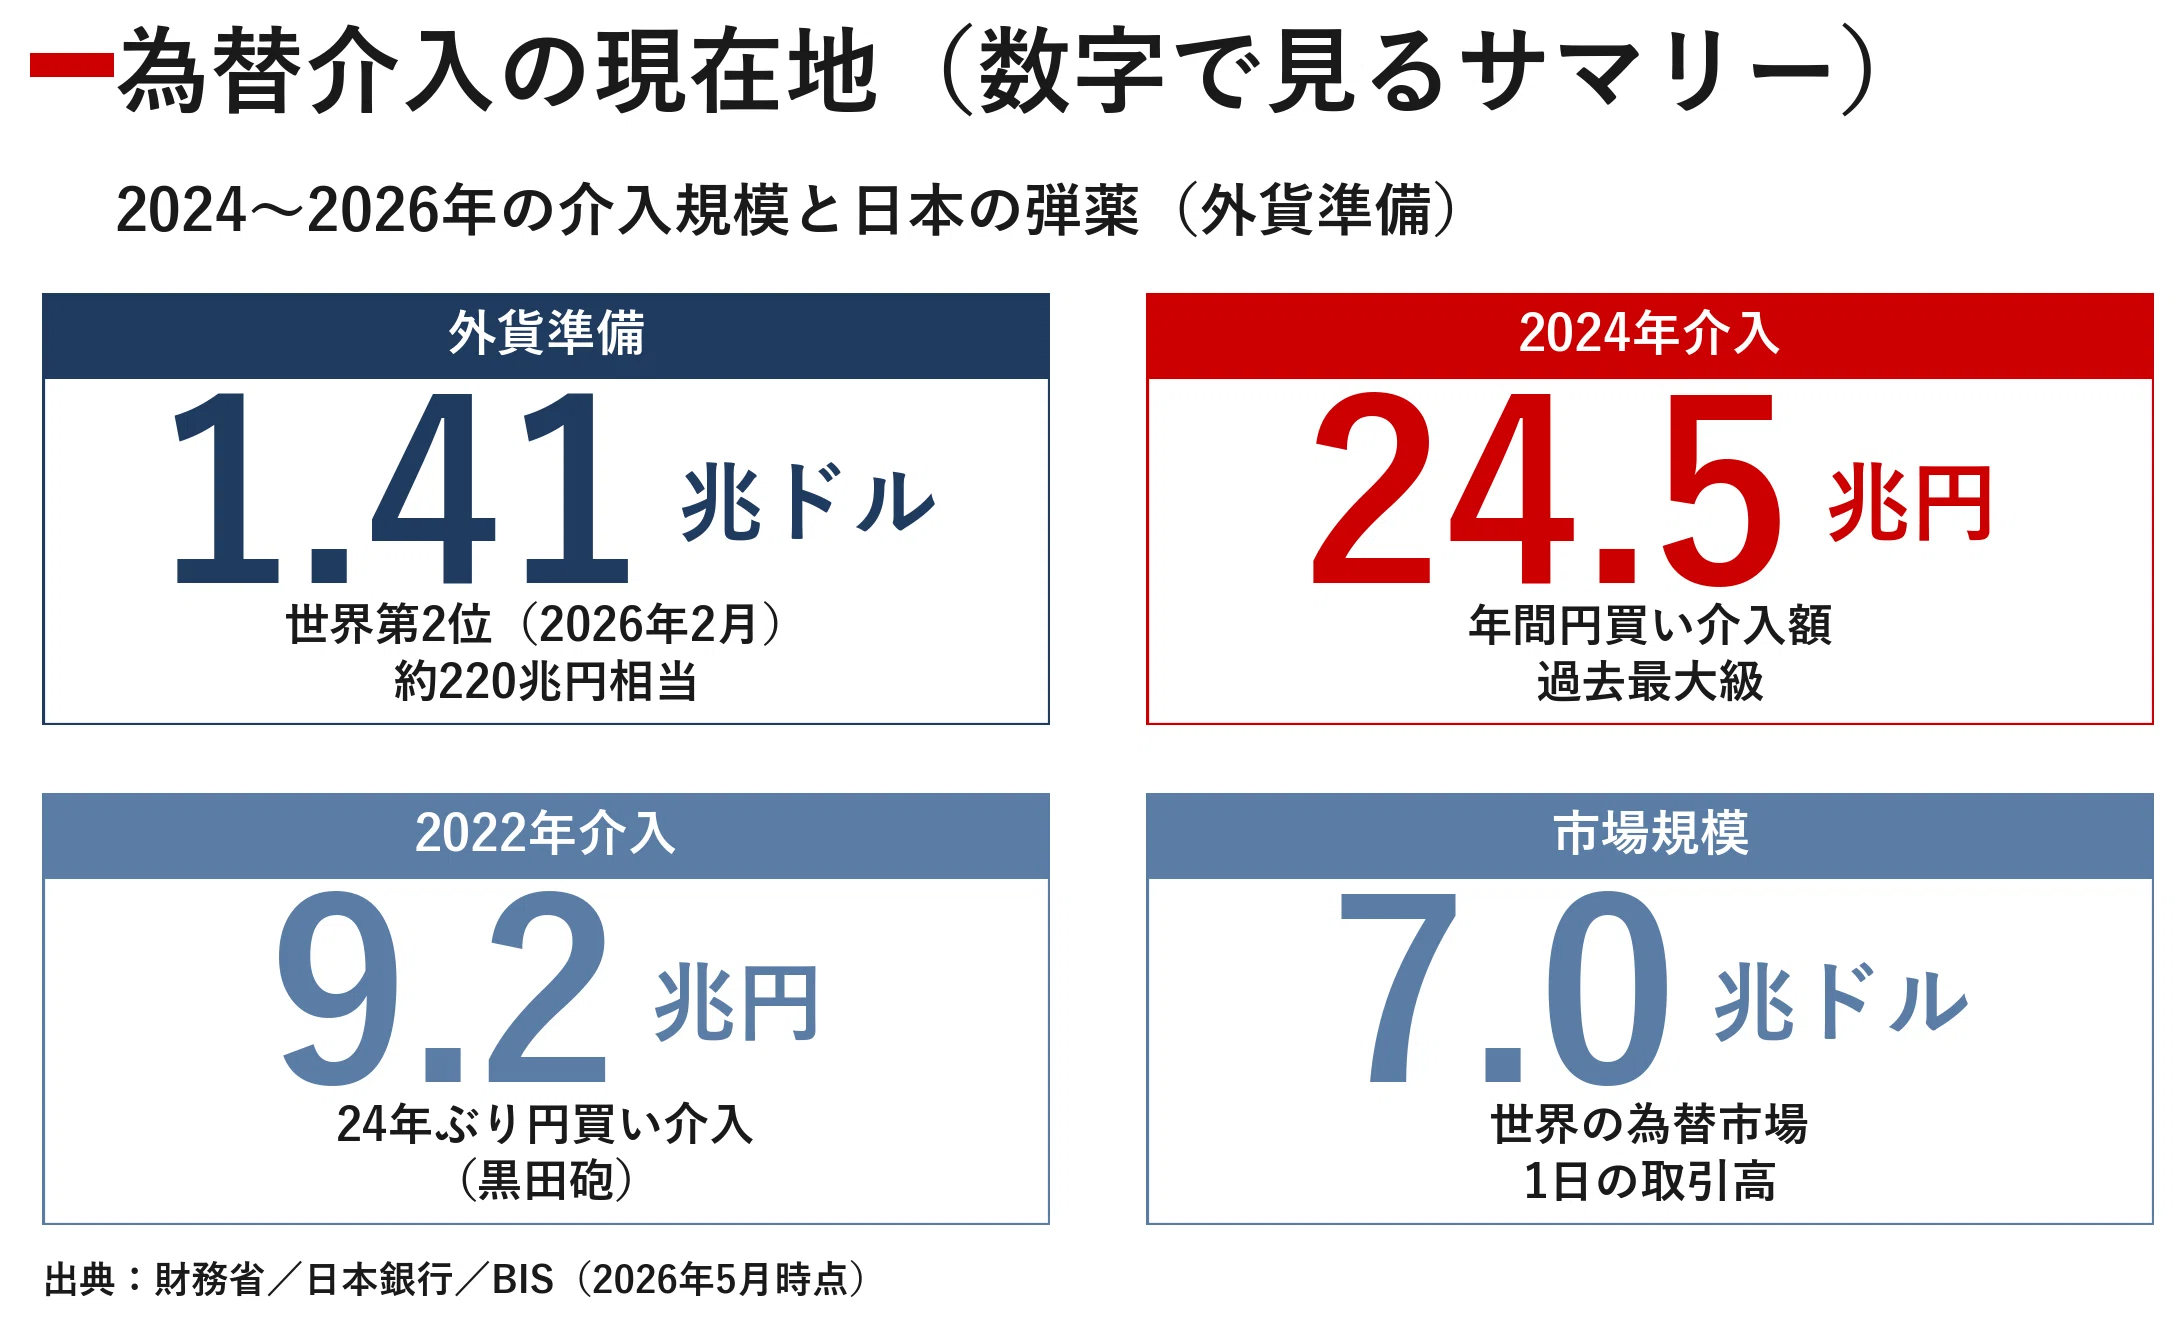
介入に使用される資金は国の一般会計(通常予算)ではなく、国の特別会計である「外国為替平衡用資金(外為特会)」から拠出されます。円買い介入を行う場合、日本が保有する外貨準備(米国債や外国中央銀行預金など)を取り崩してドルを調達・売却するため、原資となる外貨準備高(公表ベースで約1兆2,000億ドル規模)という物理的な上限が存在します。一方、円売り介入の場合は「国庫短期証券(FB)」を発行して円資金を調達できるため、理論上は無限に円を売ることが可能です。

手法の違いを比較|実弾介入・覆面介入・口先介入のメカニズム
通貨当局が市場と対峙する際、直接的に資金を投入する手法だけでなく、情報戦や心理戦を駆使した多様なアプローチが取られます。それぞれの特性と市場への影響力を下表にまとめました。
| 手法区分 | 資金の投入・原資 | 実施特徴・アナウンス形態 | 市場への即効性と持続期間 |
|---|---|---|---|
| 公表実弾介入 | 外国為替平衡用資金(外為特会)より数兆円規模 | 財務官らが実施直後に「介入を行った」と公式発表。市場に強い意志を明示。 | 即効性は極めて高い(数分で数円動く)。持続性は数日から数週間程度。 |
| 覆面介入(ステルス介入) | 外国為替平衡用資金より数千億〜数兆円規模 | 「ノーコメント」を貫き、実施有無を即時明かさず市場心理に疑心暗鬼を生む。 | 投機筋のポジション解消を誘発。短中期の警戒感を強く維持させる。 |
| 口先介入(アナウンスメント) | 資金投入なし(コストゼロ) | 「高い緊張感を持って注視」「あらゆる手段を排除せず」等の警戒発言。 | 一時的なスピード抑制には有効だが、連発すると市場に耐性が生じる。 |
| レートチェック | 資金投入なし(準備段階) | 日銀が主要銀行に対し為替レートの提示を求める。実弾介入の前兆シグナル。 | 数時間〜当日の投機ポジション縮小に直結する強い警戒トリガーとなる。 |
【実態検証】為替介入は私たちの生活と株価にどう影響するのか?
為替介入はニュースの中の出来事ではなく、一般家庭の家計収支や資産運用に直接結びついています。市場の現場データと実態からその影響力を検証します。
円買い介入によって円安が一時的に是正された場合、エネルギー資源や穀物、原材料の輸入コスト増加にブレーキがかかります。原油価格や小麦価格の上昇が抑えられれば、数カ月のタイムラグを経て「電気代・ガス代・加工食品価格」のインフレペースが鈍化し、家計の購買力低下を防ぐ効果をもたらします。
一方で、株式市場に対しては銘柄属性によって明暗がくっきりと分かれます。
- 輸出主力株(自動車・機械・半導体製造装置など):円高への修正は、海外売上高を円換算した際の利益目減りにつながるため、株価には短中期的な下落圧力(売り材料)となります。
- 内需・輸入関連株(電力・ガス、食品、小売、航空など):輸入仕入れ原価の低減や燃料費抑制が好感され、業績改善期待から株価上昇の追い風となります。
SNSや個人投資家コミュニティの現場では、「介入直後の急激なボラティリティでレバレッジ取引の強制ロスカットに巻き込まれた」という悲鳴が上がる一方で、「実弾介入による急落局面を割安な外貨資産の仕込み場と捉える」といった二極化した反応が見受けられます。当局の介入行動は、個人投資家にとってもリスク管理の厳格化を迫る重要なイベントです。
一般に知られていない盲点とネットの誤解|「介入でトレンドは変わる」のか?
ネット上の議論では「国が介入すれば為替トレンドは自在にコントロールできる」「巨額の税金が無駄遣いされている」といった言説が散見されますが、これらには重大な金融的誤解が含まれています。
第1の誤解は「為替介入で相場の長期トレンドを完全に反転させられる」という思い込みです。介入はあくまで相場のスピード調整(平滑化オペレーション)に過ぎません。為替レートの本質的要因である「日米金利差」や「経常収支の構造的赤字」が存在する限り、介入直後に数円戻しても、数週間から数カ月で元のトレンドへと回帰するケースが歴史的にも大半です。ファンダメンタルズを変えずに為替トレンドそのものを転換させることは不可能です。
第2の誤解は「日本はいつでも無制限に介入できる」という認識です。外国為替市場は国際協調の枠組み(G7・G20合意)のもとで運営されており、一方的な為替介入は「近隣窮乏化政策」として厳しく監視されます。特に米国財務省は定期的に「為替報告書」を発行し、不当な通貨安誘導や過度な市場介入を行う国を「為替操作国」に指定する制約を設けています。日本の介入は「無秩序な変動への対抗」という正当な大義名分が国際社会に認められる範囲内でしか行使できません。
ドル円介入の過去の経緯と歴史|激動の軌跡から学ぶ市場力学
日本における外国為替介入の歴史を振り返ると、その時代の経済的背景を映し出したドラマチックな攻防が浮き彫りになります。
1998年4月、アジア通貨危機の余波と金融システム不安から1ドル=140円台後半まで円安が進行した局面では、当時の橋本政権下で約2.8兆円の大規模な円買い介入が実施され、さらに同年6月には米当局との「日米協調介入」へと発展しました。
対照的に、2011年3月の東日本大震災後や同年秋には、急激な円高(一時1ドル=75円32銭の戦後最高値)を阻止するため、G7協調介入を含む過去最大規模の「円売り介入」が敢行されました。当時の財務省は1日あたり数兆円規模の円売りを仕掛け、デフレ下の円高不況を食い止める防壁を築きました。
そして記憶に新しい2022年9月〜10月、日米金利差拡大により24年ぶりとなる1ドル=145円〜151円台へ急落した局面では、9月22日に約2.8兆円、10月21日および24日には深夜帯を突いた「覆面介入」を含む合計約9兆円規模の円買い介入が執行されました。さらに2024年春・夏にも1ドル=160円台を突破した局面で、神田真人財務官(当時)の指揮下、数兆円規模の実弾介入が相次いで実施され、投機的な円ショートポジションを強烈に締め上げる歴史的攻防が繰り広げられました。
【プロの結論】市場心理とファンダメンタルズから読み解く個人防衛策
為替介入という国家レベルの市場介入劇から、私たちが学ぶべき教訓は何でしょうか。市場の短期的な歪みに過度な期待や恐怖を抱かず、冷静な資産防衛を行うための判断基準を提示します。
【向いている行動・適切なスタンス】
- 長期・積立・分散投資の維持:介入による一時的な円高局面でも積立投信(オルカンやS&P500)の拠出を止めず、為替リスクを時間分散で吸収する姿勢。
- レバレッジの極小化:FX取引等において、介入による瞬間的なスリッページや数円規模のギャップダウンで資産を失わないよう、証拠金維持率を徹底的に高める管理。
- 実質金利・政策動向の注視:介入そのものよりも、日銀の金融政策決定会合や米連邦公開市場委員会(FOMC)の金利軌道に焦点を当てる本質的思考。
【避けるべき行動・慎重になるべきスタンス】
- 介入を狙った一攫千金トレード:「〇円に達したから介入が来る」と決め打ちし、高レバレッジで逆張りポジションを構築する投機行動(介入時期や水準は当局の高度な機密事項)。
- 極端な円一極・外貨一極集中:為替の乱高下に感情を左右され、パニックになって全資産を一度に円転あるいは外貨へシフトさせる短絡的判断。
【為替 介入 と は】に関するよくある質問(FAQ)
Q1:為替介入に使われるお金は、国民が納めた税金なのですか?
A1:税金(一般会計)は直接使われません。介入資金は「外国為替資金特別会計(外為特会)」という国の特別会計から拠出されます。円買い介入の場合は保有する外貨資産(米国債など)を売却した資金を用い、円売り介入の場合は「国庫短期証券(FB)」を発行して市場から調達した円を用います。
Q2:為替介入が行われたかどうかは、その瞬間に公式発表されますか?
A2:必ずしも即時発表されるわけではありません。市場へのアナウンス効果を狙って直後に財務官が記者会見で認めるケースもあれば、効果を高めるために「ノーコメント」を貫く覆面介入(ステルス介入)もあります。最終的な公式データは、月末に財務省が公表する「外国為替平衡操作の実施状況」で正確な金額が判明します。
Q3:為替介入の効果は一体いつまで続くのですか?
A3:実弾介入によるレートの押し戻し効果は、数日から数週間程度の一時的なものにとどまるのが一般的です。日米の政策金利差や貿易収支といった構造的要因(ファンダメンタルズ)に変化がない場合、相場は再び元の方向へ戻る傾向があります。介入の真の目的はトレンドの逆転ではなく、投機的な急変動のスピードを落とす「時間稼ぎ」にあります。
まとめ:為替介入の本質を理解し賢くリスクを管理する
為替介入は、投機的な相場の暴走を食い止め、実体経済への急激な打撃を和らげるために国家が発動する緊急避難的な市場平滑化措置です。財務省の指示と日銀の執行により、外国為替平衡用資金を用いた巨額マネーが投入されますが、それは根本的な経済構造を書き換える万能の特効薬ではありません。
物価高や金利動向、株式市場の変動に直面する私たち個人にとって重要なのは、介入のニュースに一喜一憂して過度な投機に走るのではなく、為替変動の本質的なメカニズムを正しく見極めることです。冷静なリスク管理と長期的な資産防衛戦略を確立し、市場の荒波に揺らがない確固たる生活基盤を築いていきましょう。 (出典: 為替 介入 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
