監査とは何か?検査との決定的な違いと実務の役割を徹底解説
企業の不祥事や粉飾決算の報道を目にするたび、「監査は何をしていたのか」という厳しい追及が飛び交います。ビジネスパーソンにとって日常的に耳にする言葉でありながら、自社の現場に監査が入るとなると身構えてしまう方も少なくありません。形式的な書類チェックや揚げ足取りのように受け止められがちな監査ですが、その本質は企業の持続可能性と市場からの信頼を担保する根幹の仕組みです。
急速なガバナンス改革が進むなか、生成AIの業務導入やサプライチェーンの複雑化に伴い、監査に求められる役割も大きく変貌を遂げています。形だけの点検から企業価値を守る防壁へと進化する監査の実態について、検査やレビューとの境界線、内部・外部の構造的な違いを紐解きながら、現場のリアルな証言を交えて分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:監査とは「独立した立場から基準への適合性を客観的に評価・保証する活動」であり、単なる「検査」や「レビュー」とは証拠収集の厳密さと法的責任の重さで決定的に異なる。
- 要点2:企業統治は、経営者を支える「内部監査」、株主視点で取締役を監視する「監査役・監査役会」、独立した公認会計士が担う「外部監査(会計監査)」の3層構造で機能する。
- 要点3:監査の目的は不正摘発そのものではなく「内部統制の有効性評価と信頼性の保証」であり、形骸化を防ぐには現場の心理的安全性と組織社会学的なアプローチが欠かせない。
監査とは一体何なのか?「検査」や「レビュー」との決定的な違い
ビジネスの現場において、「監査」「検査」「レビュー」という言葉は混同されがちです。しかし、法的な重みや実施者の立ち位置、最終的な目的を精査すると、そこには明確な一線が引かれています。
監査の目的は、特定の対象(財務諸表、業務運用、情報システムなど)が、法令や社内規程、会計基準などの拠って立つべき規範に適合しているかを、対象から独立した立場の者が客観的な証拠に基づいて判断し、その結果を利害関係者に対して「保証」または「助言」することにあります。
これに対して「検査」は、現物や事実が特定の仕様・規格に合致しているかを合否判定する行為を指します。たとえば工場での製品検査や官公庁による立入検査のように、特定の一時点における現物の状態をチェックする性格が強いのが特徴です。監査と検査の違いを一言で表すなら、「仕組みと運用の妥当性を総合的に評価して保証するか(監査)」と「個別のモノや事象が基準をクリアしているかを取り締まるか(検査)」の違いと言えます。
一方、四半期決算などで用いられる「レビュー」は、監査よりも手続を限定した簡易的な検証手法です。監査が実地棚卸の立会いや銀行への確認書送付など多角的な監査手続を踏んで「合理的な保証」を提供するのに対し、レビューは分析的手続や経営陣への質問を中心に行い、「重大な虚偽表示が見当たらない」という消極的な保証(ネガティブ・アシュアランス)に留まります。負うべき立証責任の深さに根本的な差異が存在します。

企業を守る多重防御網|内部監査・外部監査・監査役会の全体像
企業が健全な経営を続けるためには、相互に牽制し合う多重の監視ネットワークが欠かせません。日本のコーポレートガバナンスでは、主に以下の3つの主体がそれぞれの役割を分担しています。
第一に、経営陣(社長など)直轄の組織として配置されるのが内部監査です。自社の従業員が担当し、組織内の規程遵守を確かめるコンプライアンス監査や、経営方針に沿って業務が効率的に行われているかを検証する業務監査、さらにはIT資産のセキュリティ耐性を点検するシステム監査などを担います。自らの手で自浄作用を働かせ、内部統制の不備を早期に是正するための助言・提案機関として機能します。
第二に、株主総会から直接選任され、取締役の職務執行そのものを監視する独立機関が監査役および監査役会です。監査役は業務執行権を持たず、取締役会への出席や重要書類の閲覧を通じて、取締役が違法・著しく不当な行為をしていないかを厳格に監督します。
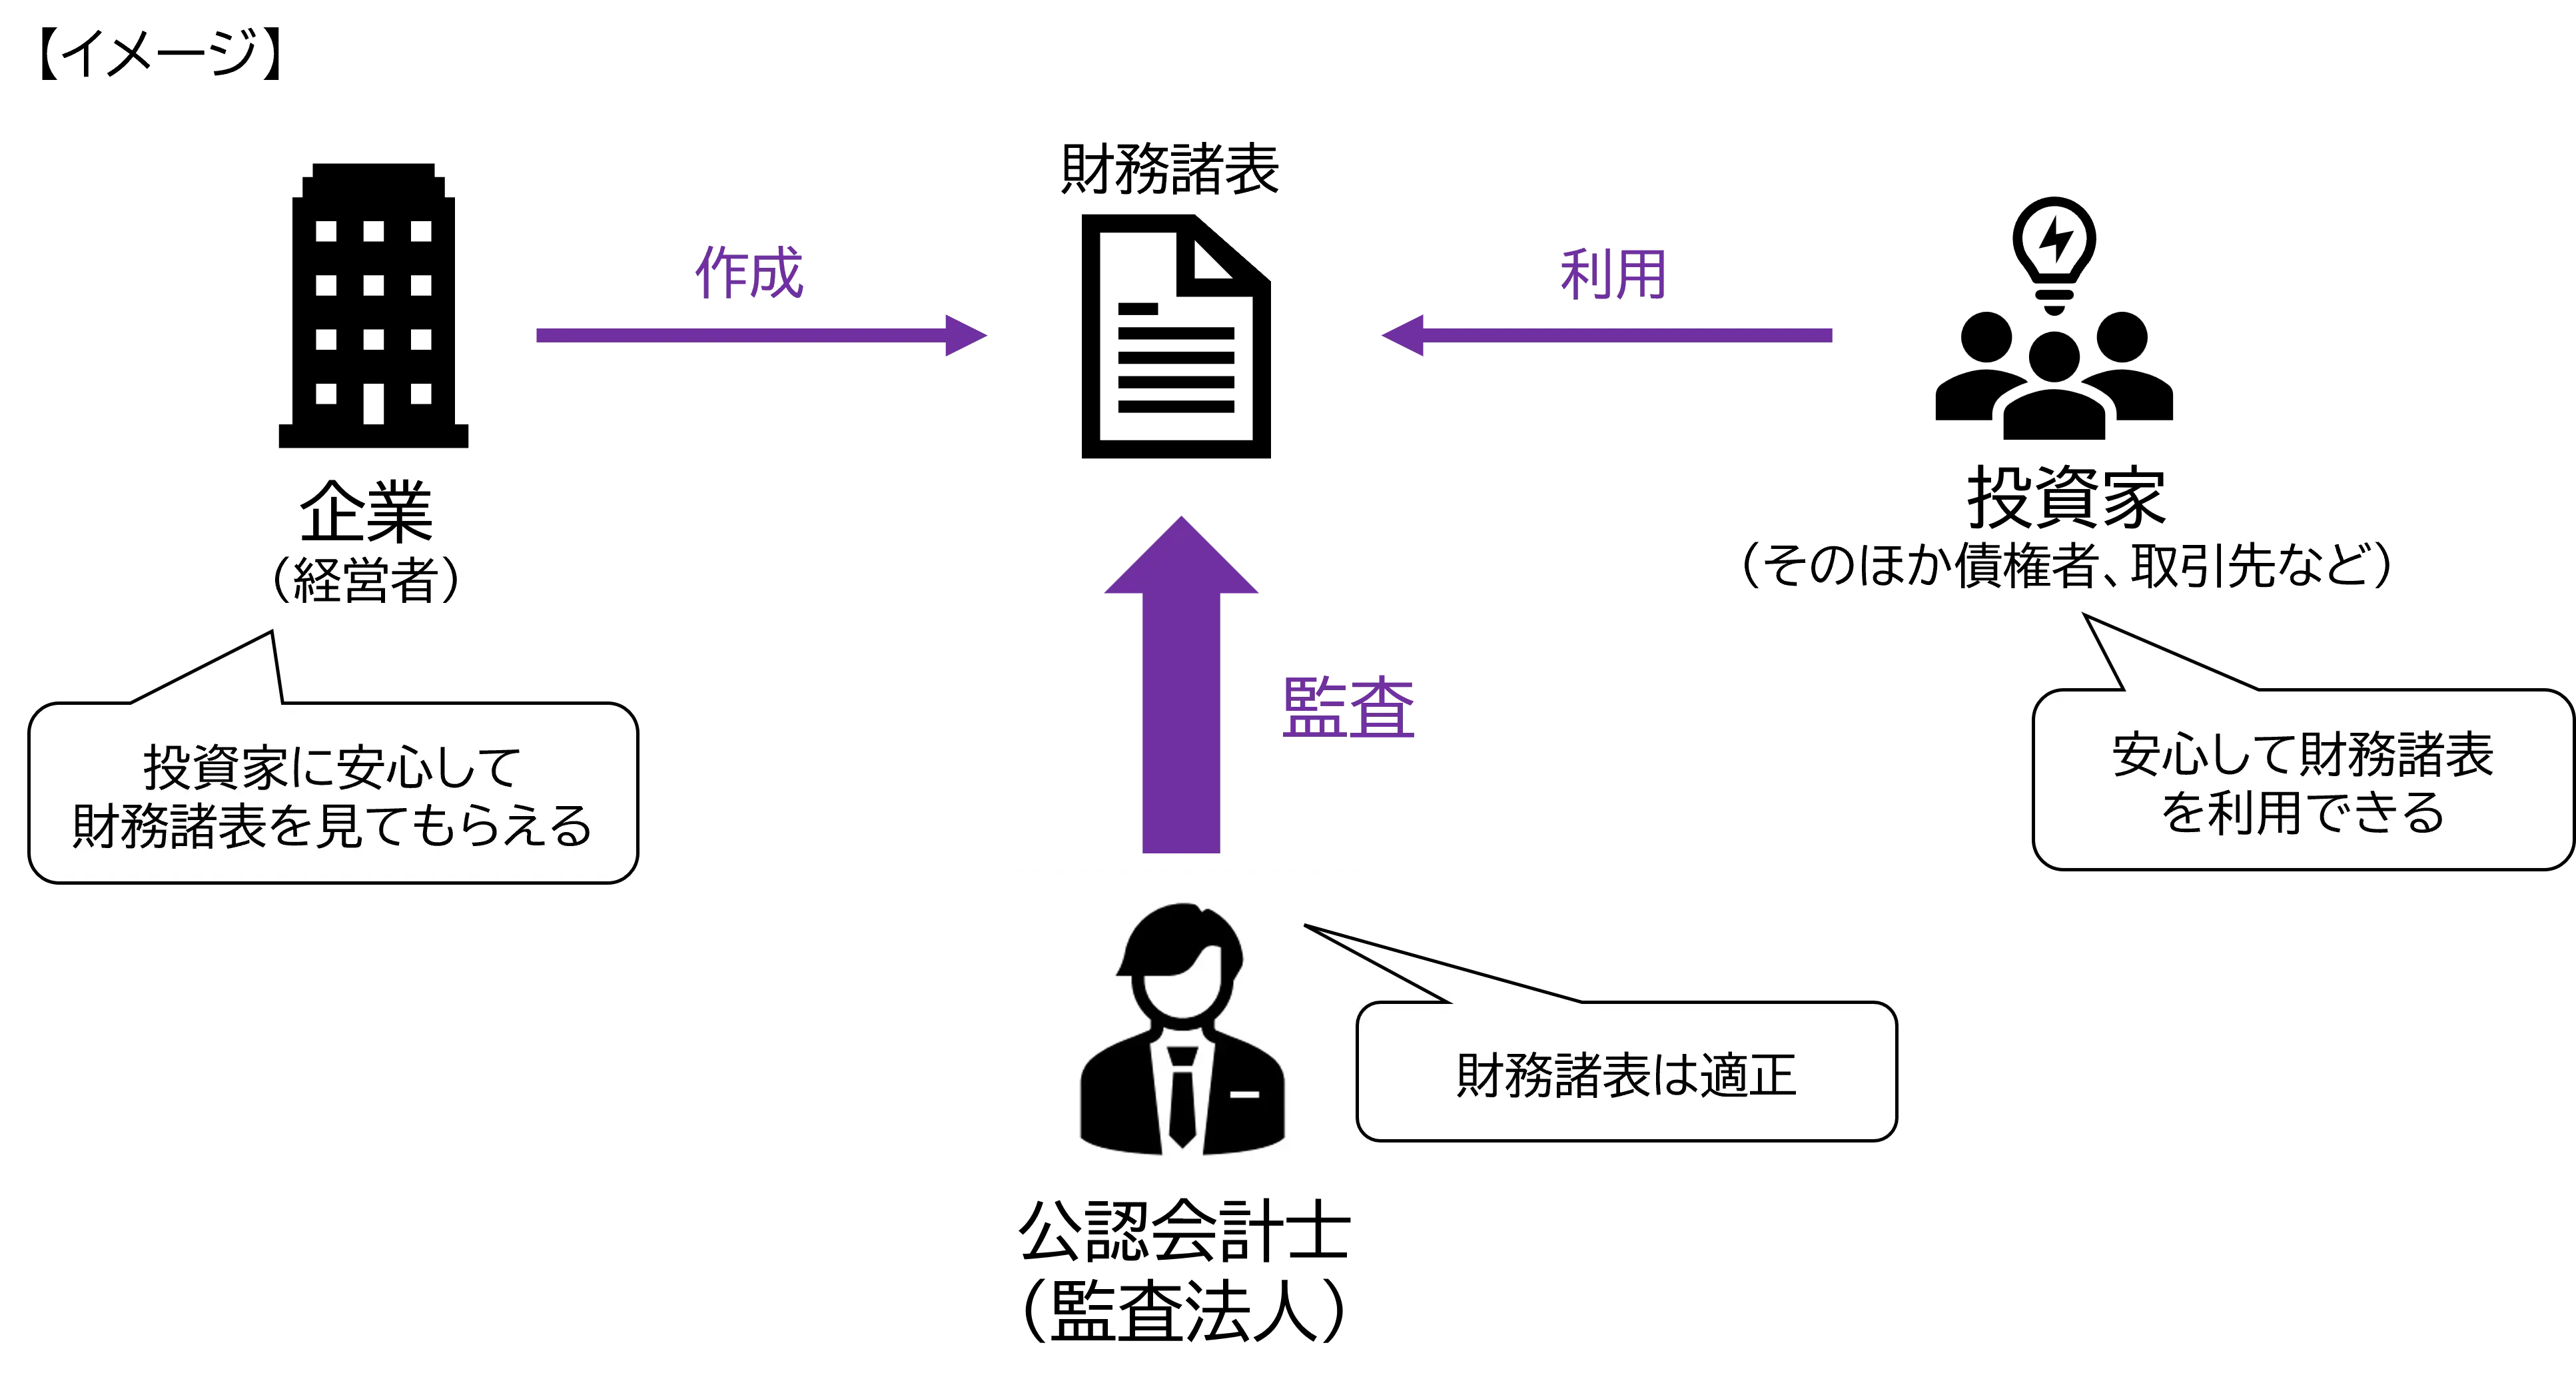
第三に、企業の利害関係者から完全に切り離された第三者が行うのが外部監査です。その代表格が、上場企業などに義務付けられている会計監査であり、金融庁の管轄下にある公認会計士や監査法人が担当します。財務諸表に重大な虚偽表示がないかを厳正に検証し、その結果を監査報告書として公表することで、投資家や金融機関が安心して取引できる市場のインフラを支えています。
【比較データ】監査・検査・レビューの役割と責任の違い一覧
各手法の特性と責任範囲の違いを把握することは、ガバナンス設計のみならず、実務でのスムーズな対応においても極めて重要です。主要な相違点を客観的指標とともに一覧表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 会計監査(外部監査) | 公認会計士・監査法人が実施。金融商品取引法・会社法に基づく法定監査。立会・確認状等の厳格な手続。 | 費用は数千万円〜数億円規模。保証水準は「合理的保証」(高水準だが100%ではない)。 | 市場の信用を獲得するための必須プロセス。経営陣の不正リスクを牽制する最大の防壁。 |
| 内部監査 | 社内独立部門が担当。業務監査、コンプライアンス監査、システム監査など年間計画に基づく網羅的抽出。 | 社内コストとして計上。IIA(内部監査人協会)の国際基準への準拠が指標。 | 不祥事の未然予防に直結。現場の負担感に配慮した「助言型アプローチ」への転換が急務。 |
| レビュー(四半期等) | 質問・分析的手続を中心に実施。監査調書の深度は本監査の概ね30〜50%程度に絞り込まれる。 | 「重要な虚偽表示の兆候は認められない」とする消極的保証を提供。 | スピード開示を優先する市場要請に応える合理的な枠組み。証拠の裏付け深度は監査に及ばない。 |
| 行政検査・品質検査 | 監督官庁(金融庁・労基署等)や品質管理部門が実施。基準値に対する現物チェックや個別違反の摘発。 | 法令違反時の業務改善命令、罰則、不良品の出荷停止など直接的な行政処分を伴う。 | 監査が「自律的ガバナンス」を促すのに対し、検査は「強制的規律」を課す性質が強い。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
公認会計士や内部監査室の担当者がどれほど高邁な理念を掲げようと、監査を受ける事業部門の現場では、常に緊張と摩擦が渦巻いています。東証プライム上場の製造業で経理マネージャーを務める担当者は、当時の取材で次のように実情を打ち明けました。
「監査シーズンになると、通常業務を止めて過去数年分の証憑類を引っ張り出し、何百枚ものエクセルシートを突き合わせる作業に追われます。『監査法人の質問にどう答えるかで決算スケジュールが左右される』という張り詰めた空気の中、現場にはどうしても『自分たちが疑われている』という被害者意識が芽生えてしまうのが本音です」
大手SNSや知恵袋、ビジネスコミュニティの書き込みを検証しても、「内部監査の指摘が細かすぎてビジネスのスピードが落ちる」「前例のない新規事業に対してコンプライアンス一点張りでダメ出しされた」といった現場の不満は後を絶ちません。監査側と受査側の間に横たわる「監視する側とされる側」の感情的な溝は、今なお多くの組織でくすぶり続けています。
一方で、近年の監査現場ではデータ分析ツールを用いた「全件突合」や異常値検知アルゴリズムが定着しつつあります。サンプル抽出による手作業の書類チェックから、リアルタイムのERPログ解析へとシフトしたことで、形式的な書類作成の負担は確実に軽減され始めています。監査は「事後的な粗探し」から、現場の課題を浮き彫りにする「客観的な健康診断」へと脱皮しつつあります。
一般に知られていない盲点とネットの誤解
監査をめぐって世間で最も根強く持たれている誤解が、「監査法人が入っていれば、企業の不正や粉飾決算は100%防げるはずだ」という期待ギャップです。大手企業の不正会計が発覚するたびにネット上では監査法人の責任論が激しく炎上しますが、ここには制度上の大きな盲点が存在します。
監査が保証するのは「財務諸表全体として、重要な虚偽の表示がないこと」であり、微小な数値のズレや、経営陣が組織ぐるみで巧妙に偽造した契約書・偽の銀行残高証明書までを暴き出すことには構造的な限界があります。会計監査はあくまでも善管注意義務に基づき、決められた手続(抜き取り調査や外部確認)を忠実に実行したかを問うものであり、「監査人は警察や検察のような捜査権限を持たない」という事実は、広く知られていない落とし穴です。
もう一つの盲点は、「無限定適正意見(問題なしとする監査報告書)」が出されたからといって、その企業のビジネスモデルや将来の経営安全性が保証されたわけではないという点です。監査が確認しているのは「過去の実績が会計基準に従って適切に記録・開示されているか」であり、来期の倒産リスクや経営戦略の巧拙を評価しているわけではありません。この境界線を見誤ると、投資判断や取引先評価において致命的なミスを犯すことになります。
【プロの結論】組織社会学・心理的安全性の視点から見出すべき教訓
監査が組織の役に立たず形骸化してしまう最大の要因は、制度そのものの欠陥ではなく、組織社会学で指摘される「集団浅慮(グループシンク)」と「心理的安全性の欠如」にあります。トップダウンの同調圧力が強い企業では、現場が内部監査を敵視し、都合の悪い情報を隠蔽・糊塗する行動に走りがちです。これではどれほど立派な内部統制システムを構築しても、機能不全に陥るのは必然と言えます。
監査を企業価値の向上に直結させるためには、監査役や監査部門が現場と適切な「心理的バウンダリー(境界線)」を保ちつつ、対立ではなく「共通の目的(企業の健全な存続)を持つパートナー」としての信頼関係を構築できているかが分岐点となります。
【監査体制の強化が向いている組織】
IPO(新規上場)を目指している企業、急激な事業拡大で海外拠点や子会社が増加している企業、属人的なオペレーションから組織的マネジメントへの脱却を図りたい企業。客観的な外部監査や内部統制の導入は、信用の獲得と不正リスク抑止において絶大な費用対効果を発揮します。
【形式的な監査の導入に慎重になるべき組織】
創業初期のシード・アーリー期のスタートアップや、事業モデルの仮説検証を最優先すべき小規模チーム。このフェーズで大企業向けの厳格な業務監査や過度な承認フローを導入すると、意思決定のスピードが麻痺し、事業の成長機会そのものを潰してしまう恐れがあります。フェーズに応じた監査深度の見極めが肝要です。
【監査 と は】に関するよくある質問(FAQ)
Q1:監査法人と公認会計士の違いは何ですか?
A1:公認会計士は国が定めた国家資格およびその資格を持つ個人を指し、監査法人は公認会計士が5名以上集まって設立した「監査を組織的に行うための法人(会社のような組織)」を指します。上場企業などの大規模な法定監査は、品質管理体制を担保するため、原則として個人ではなく監査法人が受託します。
Q2:中小企業でも内部監査や外部監査は義務付けられていますか?
A2:すべての中小企業に義務があるわけではありません。金融商品取引法の対象となる上場企業や、会社法上の「大会社」(資本金5億円以上または負債総額200億円以上)には会計監査人の設置が義務付けられていますが、それに該当しない中小企業では法定の外部監査は不要です。ただし、融資の円滑化や社内のガバナンス強化を目的に、任意で公認会計士の監査や内部監査を導入する中小企業も存在します。
Q3:システム監査とセキュリティ診断は何が違うのですか?
A3:セキュリティ診断(ペネトレーションテスト等)は、システムの脆弱性やサイバー攻撃への耐性を技術的にテストする「検査・技術検証」です。これに対してシステム監査は、情報システムの企画・開発・運用・セキュリティ体制が経営方針や法令に沿って適切に統制されているかを、独立した専門家が組織・マネジメントの観点から総合的に評価し、経営陣に助言・保証を行う枠組みを指します。
まとめ:今後の動向と失敗しないための判断基準
デジタル技術の急速な進展に伴い、企業を取り巻くリスクはかつてないスピードで複雑化しています。ESG投資への対応やサプライチェーンにおける人権配慮、さらにはAIガバナンスの確立に至るまで、監査が対象とすべき領域は従来の財務会計の枠を遥かに超えて広がっています。
監査を単なる「煩わしいコスト」や「ペーパーワークの義務」と捉える企業は、いざ不祥事や市場の急変が起きた際に致命的なダメージを免れません。反対に、第三者の厳しい目線を取り入れて自社の脆弱性を客観的に直視できる組織こそが、激動の時代においてステークホルダーからの揺るぎない信頼を勝ち取ることができます。制度の形式にとらわれず、監査の本質である「自律的な健全性の証明」を正しく活用することが、持続的な企業成長の鍵となります。 (出典: 監査 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
