通勤手当の課税ルール徹底解説!15万円の壁と手取りが減る盲点
毎月の給与明細を受け取った際、「非課税だと思っていた通勤手当に税金が引かれている」「なぜか通勤手当のせいで社会保険料が高くなっている」と違和感を覚えた経験はないでしょうか。一般的に通勤手当は非課税というイメージが定着していますが、支給額や通勤手段、さらには税金と社会保険の制度設計の違いによって、想定外の課税や手取り減少が発生するケースが少なくありません。
特に遠距離通勤者やマイカー通勤者、パート・アルバイトで扶養枠を意識して働く層にとって、通勤手当の課税基準を正しく把握しておくことは死活問題です。制度の仕組みと計算方法、給与明細や源泉徴収票に現れる数字の真実を詳細に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:電車やバスなどの公共交通機関は月額15万円まで非課税だが、超過分は給与所得として所得税・住民税が課税される。
- 要点2:マイカー通勤は片道の通勤距離に応じた非課税限度額が細かく設定されており、ガソリン代実費との乖離で課税が生じやすい。
- 要点3:所得税で非課税となる通勤手当でも社会保険料の算定基準には全額含まれるため、等級上昇による手取り減少や扶養外れのリスクに注意が必要。
【課税の分岐点】通勤手当の課税基準「月15万円ルール」と税金計算の仕組み
通勤手当に対する非課税枠は、所得税法によって明確に規定されています。電車やバスなどの公共交通機関を利用する場合、最も経済的かつ合理的な経路・方法で計算された通勤定期代等について、通勤手当 非課税限度額は月額15万円と定められています。新幹線や特急列車を利用した通勤であっても、運賃・特急料金を含めて月15万円以内であれば非課税として扱われます。ただし、グリーン車料金のように「通勤に通常必要とは認められない費用」は全額課税対象となります。
この通勤手当 課税基準 15万円を超えた場合、全額に課税されるわけではありません。税務上の処理は通勤手当 超えた分 税金計算が適用され、15万円を超過した差額分のみが給与所得として加算され、通常の給与と同じように通勤手当 所得税 住民税の課税対象となります。
例えば、新幹線通勤などで1か月の通勤手当が18万円支給された場合、15万円は非課税枠に収まるため無税ですが、超過した3万円分が「課税支給額」に合算されます。会社員の場合、この3万円に対して毎月の源泉徴収税が天引きされ、翌年度の住民税算出の基礎にも組み込まれる仕組みです。これが、給与明細に「課税通勤手当」という項目が立ち上がる直接の理由です。

【マイカー通勤の盲点】ガソリン代・距離別非課税枠と実費オーバーの税務リスク
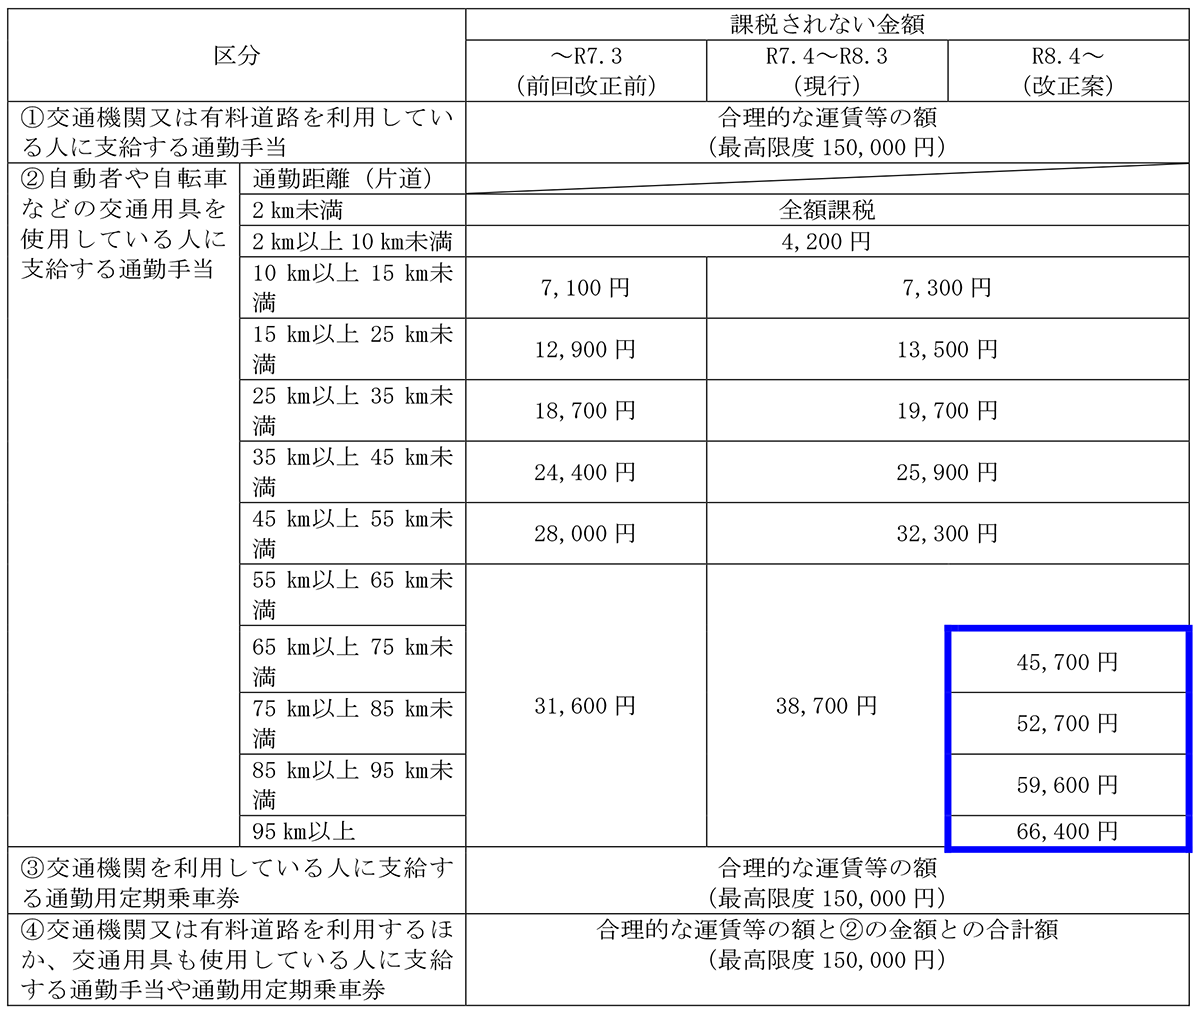
電車通勤以上に課税トラブルが頻発するのが、自家用車やバイク、自転車を使うケースです。マイカー通勤 手当 非課税枠は、公共交通機関のような「月15万円一律」ではなく、片道の通勤距離に応じて段階的な上限が法律で定められています。
国税庁が定める通勤手当 ガソリン代 距離別基準では、片道2km未満は全額課税、2km以上10km未満は月4,200円、10km以上15km未満は月7,100円、15km以上25km未満は月12,900円、25km以上35km未満は月18,700円、35km以上45km未満は月24,400円、45km以上55km未満は月28,000円、55km以上は月31,600円が非課税限度額の上限とされています。
近年のガソリン価格高騰を受け、企業の就業規則によっては実費補填として基準額以上のガソリン手当を支給するケースが増加しています。しかし、税法上の非課税限度額を超えて支給された手当は、たとえ実際のガソリン代実費であったとしても、税務上は「課税給与」として扱われます。会社側が良心で手当を手厚く支給していても、社員側の給与明細上では課税対象額が膨らむという現象が起きる背景には、この通勤手当 課税理由 詳細まとめに直結する税法と実務のズレが存在します。
【比較検証】税金と社会保険料でこんなに違う!通勤手当の扱われ方一覧
通勤手当を巡る最大の落とし穴は、「税金(所得税・住民税)」と「社会保険(健康保険・厚生年金)」でその扱いが根本的に異なる点にあります。税法上は非課税枠が認められている通勤手当ですが、通勤手当 社会保険料 算定基準においては、非課税枠に関係なく全額が「報酬」としてカウントされます。
| 項目・制度 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税・住民税 | 月15万円まで非課税(車は距離別) | 限度額超過分のみ課税 | 実質的な実費補填として税負担を緩和する妥当な枠組み |
| 社会保険料(標準報酬月額) | 非課税分も含めて全額を算入 | 4〜6月の平均給与+手当で決定 | 遠距離通勤者ほど等級が上がり手取りが減る構造的リスク |
| 労働保険料(雇用・労災) | 通勤手当の全額を賃金総額に含める | 毎月の支給総額に乗率を乗算 | 負担割合は低いものの確実に手取り額へ影響 |
| 税制上の扶養(配偶者等) | 非課税通勤手当は年収に含まれない | 給与収入103万・150万円判定 | 非課税枠内であれば手当がいくらあっても税額判定に影響なし |
| 社会保険の扶養(健康保険等) | 通勤手当全額を「年間収入」に算入 | 130万円の壁判定(月額約10.8万円) | 交通費支給によって130万円を超え扶養から外れるケースが多発 |
【実態検証】「手取りが減った!」現場の混乱とパート・扶養の壁に潜む落とし穴
SNSや相談窓口で頻繁に見られるのが、「基本給が同じ同僚よりも手取りが数千円少ない」「扶養内におさめていたはずなのに扶養から外された」という悲鳴です。この現象の主犯となっているのが、上述した社会保険制度の算定ルールです。
毎年4月から6月に支払われた給与の平均で算出される「標準報酬月額」には、通勤手当が全額上乗せされます。例えば、基本給28万円で通勤手当が月3万円のAさんと、基本給28万円で通勤手当が月5千円のBさんでは、Aさんの方が社会保険の等級が1〜2ランク高くなります。将来受け取る厚生年金額がわずかに増えるメリットはあるものの、毎月の健康保険料・厚生年金保険料の天引き額が跳ね上がり、毎月の可処分所得は目に見えて減少します。
さらに深刻なのが通勤手当 パート 扶養の壁の問題です。パートタイム労働者が「税金の壁(103万円)」を計算する場合、非課税枠内の通勤手当は年収から除外されます。しかし、「社会保険の壁(130万円)」を判定する際には、非課税通勤手当も含めた総支給額で判断されるのが基本ルールです。時給換算でギリギリ130万円未満に調整していても、毎月支給される交通費の合算によって年間130万円を超過し、配偶者の扶養から外れて自ら社会保険料を負担することになる事例が後を絶ちません。
一般に知られていない税務の盲点|源泉徴収票の記載と「交通費」との決定的な違い
実務上の混同を防ぐためには、交通費 通勤手当 違い 課税の概念を整理しておく必要があります。日常会話では同じ意味で使われがちですが、税務上は全くの別物です。
「旅費交通費」は、営業活動での取引先訪問や出張など、会社の業務遂行のために立て替えた実費を精算するものであり、全額が会社の損金(経費)となり従業員への課税は一切発生しません。一方で「通勤手当」は、従業員の自宅と勤務先を往復するための費用として給与と一緒に支給される手当であり、労働対価に準ずる性質を持つため、規定の上限を超えると給与所得として課税されます。
また、通勤手当 源泉徴収票 記載方法にも注意が必要です。年末調整後に交付される源泉徴収票の「支払金額」欄には、非課税限度額内の通勤手当は合算されません。記載されるのは「基本給+各種手当+非課税枠を超えた課税通勤手当」の合計額です。そのため、源泉徴収票の支払金額を見て「実際の支給総額より少ない」と感じるのは、非課税通勤手当が除外されている正常な状態を示しています。
【プロの結論】働き損を防ぐためのチェックリストと会社交渉・自己防衛術
通勤手当による「見えない手取り減少」を防ぎ、賢くキャリアを維持するためには、自らの雇用形態や通勤環境に応じた防衛策を講じることが不可欠です。通勤手当 2026年最新 税制改正の議論や社会保険適用拡大の潮流を踏まえ、以下の基準で現状を点検することを推奨します。
- 扶養内パート・アルバイトの場合:自身の契約が「130万円の壁」を基準にしている場合、交通費を含めた月収が108,333円未満に収まっているかを即座に確認する。交通費が高額になる遠方の職場は、近隣の職場に比べて実質的な労働可能時間が削られるため、職場選びの段階で慎重に判断すべきである。
- マイカー通勤者の場合:会社の規定する支給額と国税庁の距離別非課税枠を突き合わせる。差額が課税されている場合、ガソリン代の単価計算方法や支給基準について就業規則を確認し、実態に見合った申請がなされているかを総務・人事部門に確認する。
- リモートワーク併用者の場合:定期券代の一括支給から都度実費精算への切り替えが進む中、実費精算であれば4〜6月の標準報酬月額の算定において出社日数が少ない月は保険料を抑えられるケースがある。自社の清算ルールが最適な形になっているかを見直す価値がある。

【通勤 手当 課税】に関するよくある質問(FAQ)
Q1:新幹線通勤で月15万円を超えた場合、会社に申請した全額に税金がかかりますか?
A1:全額に課税されるわけではありません。月額15万円までは非課税枠が適用され、15万円を超過した差額分のみが課税給与として所得税・住民税の計算対象となります。
Q2:自転車通勤の場合でも通勤手当の非課税枠は適用されますか?
A2:適用されます。マイカー通勤と同様に片道の通勤距離に応じた非課税基準(片道2km以上で月4,200円〜)が適用されます。ただし片道2km未満の場合は全額課税対象となります。
Q3:通勤手当は会社から必ず支給しなければならない法律上の義務はありますか?
A3:労働基準法上、会社が通勤手当を支給する義務はありません。支給の有無や上限額、計算方法は各企業の就業規則や賃金規程によって定められています。就業規則で「支給しない」と定められていれば法的な問題はありません。
まとめ:手取りを守るために知っておくべき通勤手当の正しい知識
通勤手当は単なる移動経費の補填と考えられがちですが、その実態は所得税の非課税限度額、社会保険料の算定基礎、さらには扶養認定の判定基準と複雑に絡み合っています。「15万円ルール」やマイカーの距離別基準を正しく把握することはもちろん、税金では非課税でも社会保険料の引き上げ要因になるという構造を理解しておくことが、手取りの目減りや働き損を防ぐ確実な防衛策となります。給与明細の各項目を改めて精査し、自身の通勤状況に合った最適な働き方を構築していきましょう。 (出典: 通勤 手当 課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
