利回りとは?利率との違いや表面利回りの罠・2026最新目安を完全解説
新NISAの定着に伴い資産運用への関心がかつてない高まりを見せる中、多くの投資初心者が最初につまずく概念が「利回り」です。金融商品のパンフレットや投資セミナーで目にする高数値を鵜呑みにして資金を投じ、想定外の手数料や税金、元本割れのリスクに直面して後悔するケースが後を絶ちません。
投資の世界で資産を守り着実に育てるためには、「利回り」という数字の裏に隠された計算根拠やリスクの構造を正確に見抜くリテラシーが不可欠です。本記事では、金融業界で混同されがちな基本用語の明確な差異から、2026年最新の資産クラス別相場、初心者が陥りやすい表面利回りの落とし穴まで、現場の取材データと具体的なシミュレーションを交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「利回り」は投資元本に対する年間総合収益(分配金・配当+売買損益)の割合であり、額面に対する金利のみを指す「利率」とは根本的に異なる。
- 要点2:広告等で提示される「表面利回り」には諸経費や税金が含まれておらず、実際の運用成果を測るには「実質利回り」での検証が絶対条件となる。
- 要点3:2026年現在の現実的な運用目安はインデックス投資で年利4〜7%、高配当株で3〜4%前後であり、「72の法則」を理解した長期の複利運用が成否を分ける。
【基礎知識】利回りとは?利率・騰落率との決定的な違いと仕組み
資産運用における利回り(Yield)とは、投資した元本に対して得られる「年間の総合収益(インカムゲイン+キャピタルゲイン)」の割合をパーセンテージ(%)で表した指標です。1年間の運用成果を総合的に評価するための最重要尺度として用いられます。
初心者が最も混同しやすいのが「利回り」と「利率」の違いです。利率(Coupon Rate)は、債券の額面金額や定期預金の元本に対して毎年支払われる「利息の割合」のみを指します。購入価格の変動や売却時の損益は一切考慮されません。例えば、額面100万円・利率2%の債券を98万円で購入した場合、毎年受け取る利息は2万円ですが、満期で100万円が償還されるため差益2万円も得られ、実際の利回りは利率(2%)を上回ります。
また、投資信託の運用成績でよく使われる騰落率は、ある特定の期間内に基準価額がどれだけ上下したかを示す純粋な価格変動率であり、年率換算された利回りとは性質が異なります。さらに、金融の現場では以下の用語も厳密に使い分けられています。
金融機関の融資や投資商品で使われる年利は1年あたりの金利を意味しますが、かつての金融取引で用いられた日歩(ひぶ)は元金100円に対する1日あたりの利息を示します。また、不動産や事業投資で用いられる想定利回りは「満室・最大稼働」を前提とした机上の数値であるのに対し、期待利回りは投資家が市場リスクを勘案した上で「最低限達成されるべき」と要求する水準を指します。これらの定義の混同が、誤った投資判断の温床となっています。

【計算方法と具体例】表面利回りと実質利回りの罠を暴く
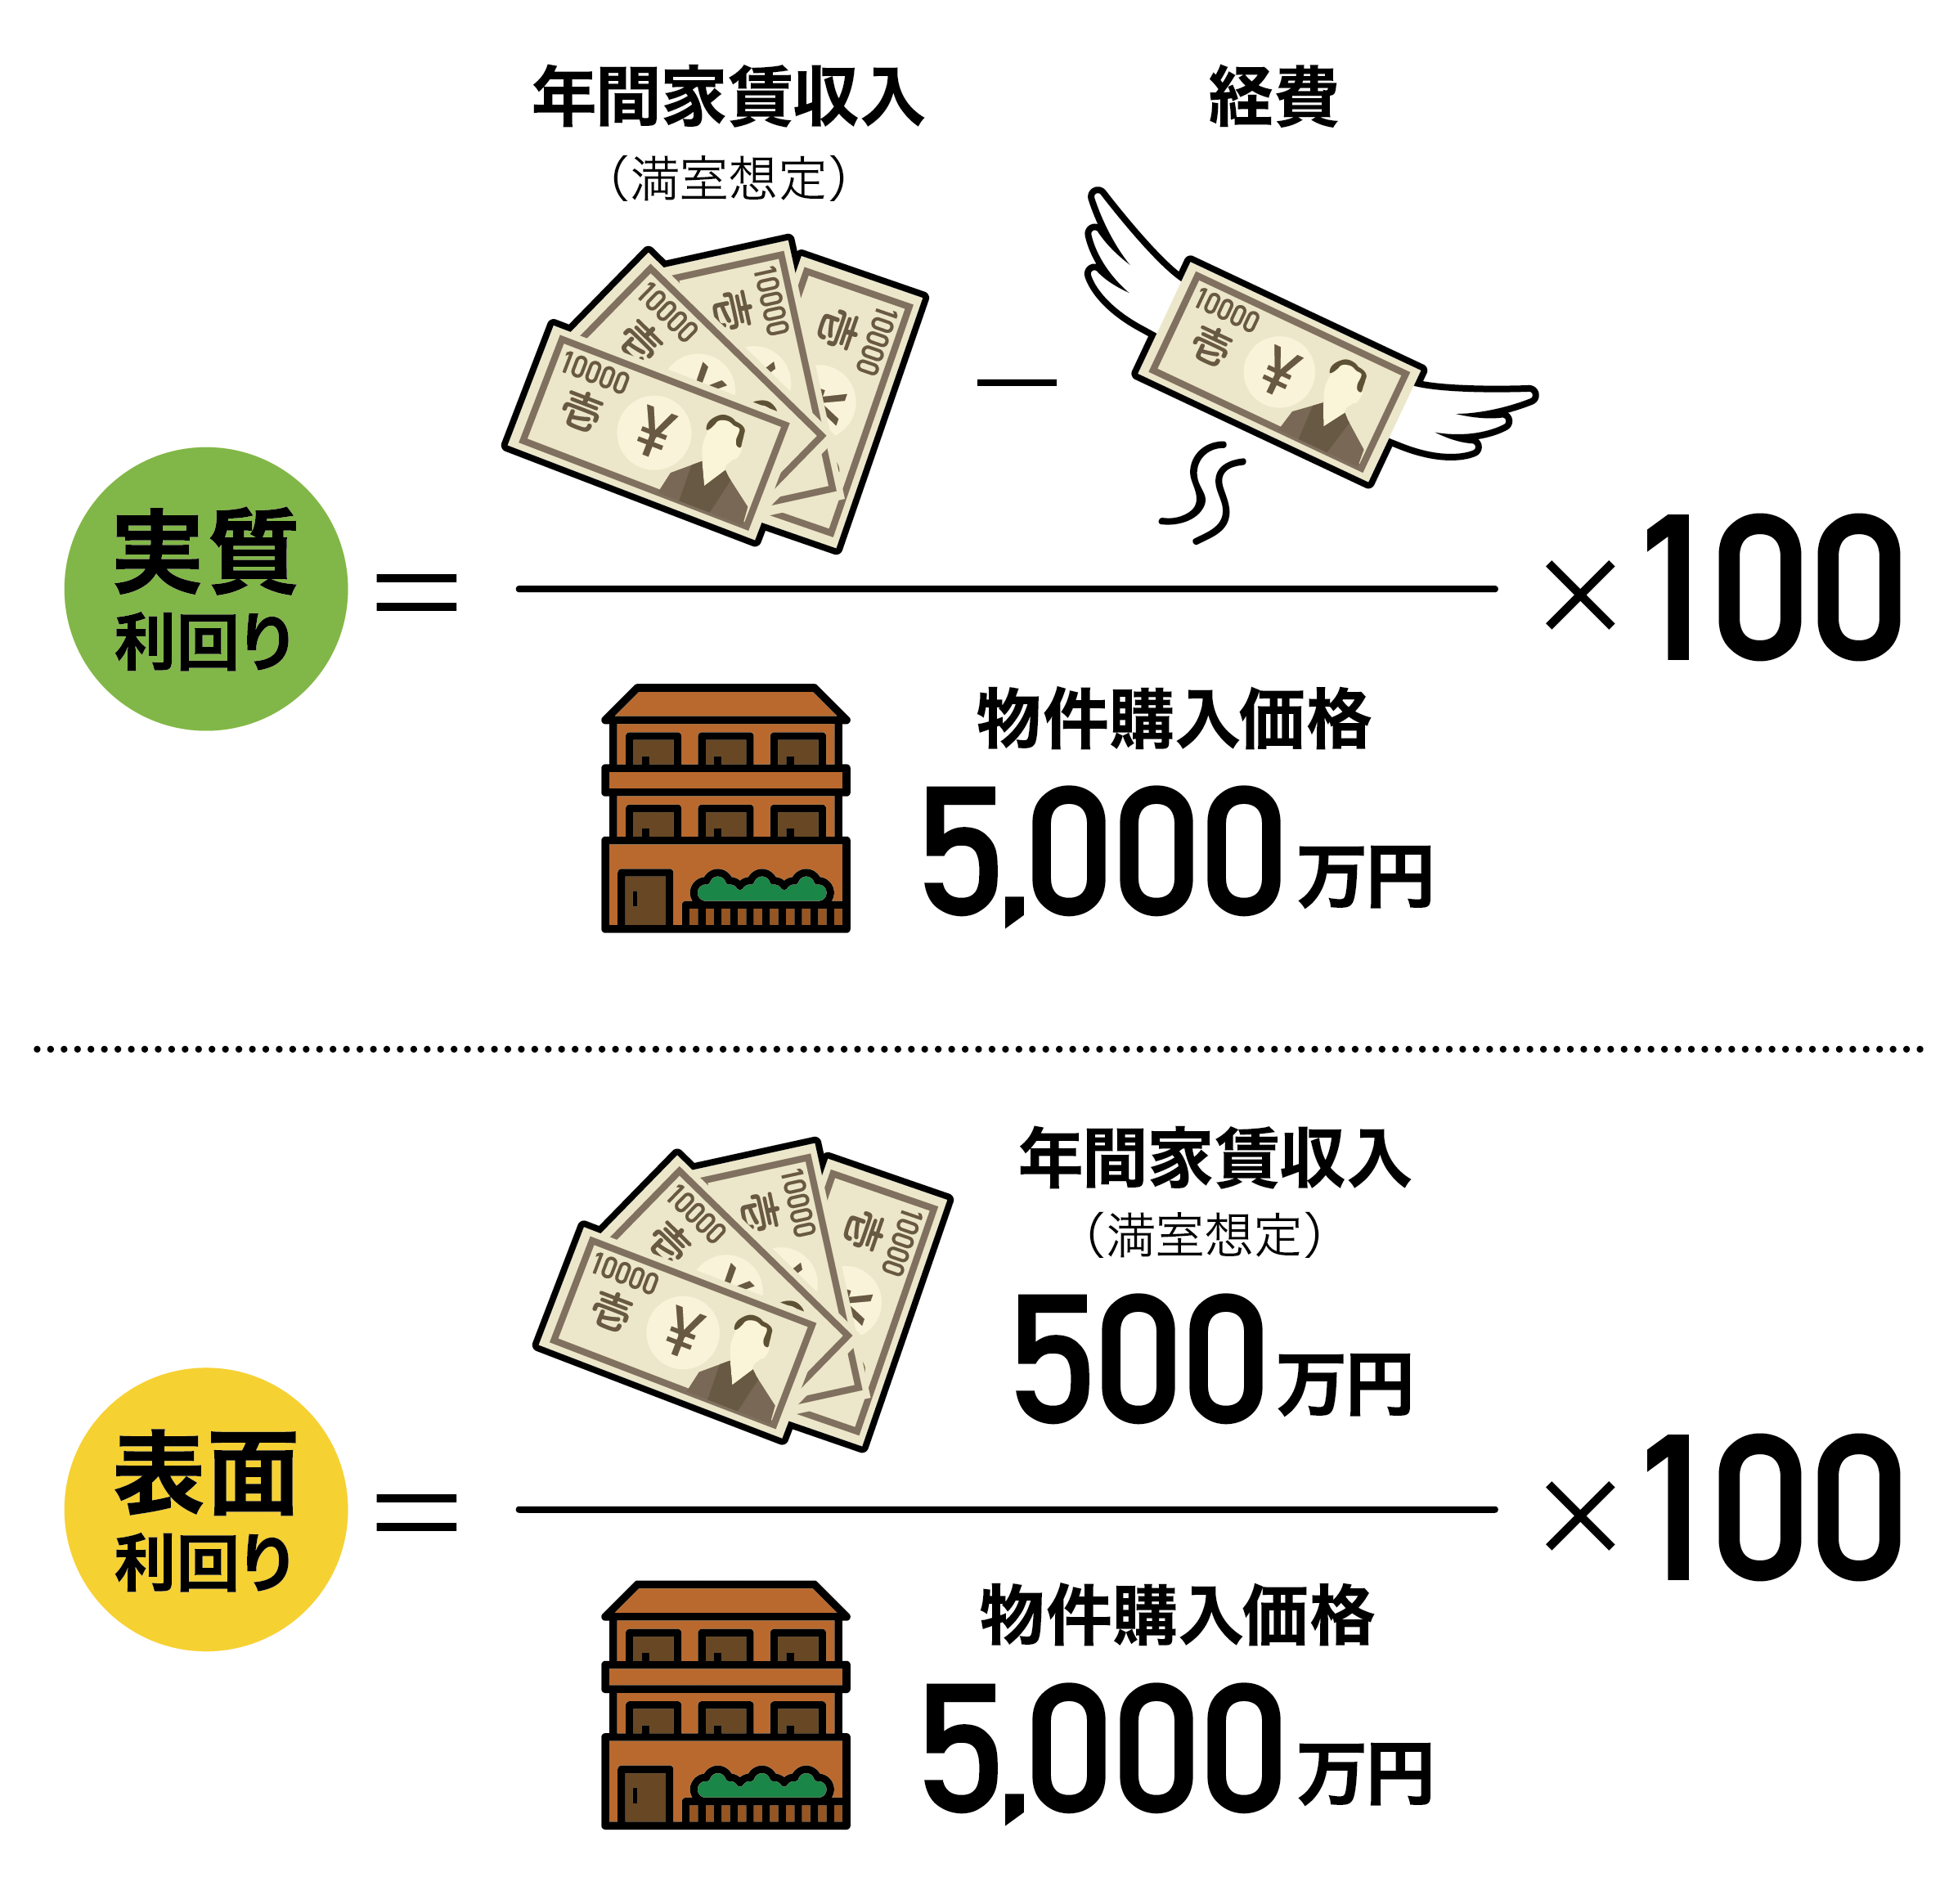
投資商品を選ぶ際、目先の高いパーセンテージに飛びつくのは極めて危険です。提示されている数値が諸経費を差し引いた後の実態を反映しているかを確認しなければなりません。ここで重要になるのが表面利回りと実質利回りの明確な区別です。
表面利回りは「年間収入 ÷ 投資総額 × 100」という簡易的な計算式で算出されますが、ここには運用にかかる税金、信託報酬、不動産の管理費や固定資産税といった経費が一切反映されていません。一方、実質利回りは「(年間収入 − 年間経費) ÷ (投資総額 + 購入時諸費用) × 100」で計算され、投資家が手元に残せる真の利益を可視化します。
具体的な計算例として、2,000万円の中古マンションを購入して月額10万円で賃貸に出すケースを比較してみます。
【表面利回りの計算】
年間家賃収入:10万円 × 12ヶ月 = 120万円
表面利回り = 120万円 ÷ 2,000万円 × 100 = 6.0%
【実質利回りの計算】
購入時諸費用(登記費用・仲介手数料等):150万円
年間管理費・修繕積立金・固定資産税等:35万円
実質利回り = (120万円 − 35万円) ÷ (2,000万円 + 150万円) × 100 = 約3.95%
表面上は魅力的に見える「6.0%」という数字も、現実的な経費を算入すると「3.95%」まで目減りします。広告の見出しやパンフレットの数字だけで投資判断を下すことが、いかにリスクを伴うかが分かります。
【2026年最新相場】資産クラス別の利回り目安とデータ比較
投資先を選定する上では、2026年現在の各資産クラスにおける「現実的な相場水準」を把握しておくことが不可欠です。市場の平均値を大きく逸脱した高利回りを謳う案件は、相応のハイリスクを抱えているか、詐欺的な構造を含んでいる可能性を疑う必要があります。
| 資産クラス・投資対象 | 詳細・数値データ(実質利回り) | 一般的な基準・相場(2026年) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 全世界・米国株式インデックス投信 | 長期平均実質リターン:年利 4.0%〜7.5% | 5.0%前後が標準シナリオ | 新NISAの主軸。短期変動はあるが長期保有でリターンが安定。 |
| 国内・米国 高配当個別株 | 配当利回り:年利 3.0%〜4.8% | 3.5%以上で高配当と分類 | 5%超は業績悪化による株価急落(罠銘柄)の精査が必須。 |
| 都心区分マンション不動産投資 | 実質利回り:年利 3.2%〜4.2%(表面 4〜5%) | 都心一等地は3%台半ば | 金利上昇局面では借入コストの増加と空室リスクに厳重警戒。 |
| 個人向け国債(変動10年) | 適用利率:年利 0.8%〜1.3%前後 | 金利水準に連動 | 元本割れなし。無リスク資産の待機場所として最適。 |
主要ネット証券や金融情報サイトの配当利回りランキング上位には、5%〜7%を超える銘柄が並ぶことがあります。しかし、業績悪化に伴って株価が暴落した結果として一時的に利回りが跳ね上がっている「配当の罠」銘柄が混ざっているケースが多いため、配当性向やキャッシュフローの健全性を確認する姿勢が欠かせません。
【複利の魔力】新NISAシミュレーションと「72の法則」
資産運用において利回りを語る上で外せないのが、利息が利息を生む複利効果の仕組みです。単利運用では元本にのみ利益が発生しますが、複利運用では得られた利益を元本に再投資することで、時間の経過とともに資産が指数関数的に増大します。
投資元本が複利運用によって「何年で2倍になるか」を瞬時に算出する経験則として広く知られているのが72の法則です。計算式は極めてシンプルです。
【72の法則】 72 ÷ 利回り(%) = 元本が2倍になる年数
例えば、年利3%で運用した場合は「72 ÷ 3 = 24年」で元本が2倍になります。これが年利6%であれば「72 ÷ 6 = 12年」となり、利回りがわずか3ポイント違うだけで資産倍増までの期間が半分に短縮されます。
2024年に抜本的拡充が行われ、2026年現在も資産形成の基盤となっている新NISA制度(つみたて投資枠・成長投資枠)を活用した長期運用の試算を見てみましょう。毎月5万円を積み立て、想定利回り(年利5%・複利)で20年間運用した場合のシミュレーションは以下の通りです。
【新NISA・毎月5万円積立×20年(年利5%運用)】
投資元本総額:1,200万円(5万円 × 240ヶ月)
運用益:約855万円
最終資産評価額:約2,055万円
通常であれば運用益855万円に対して約20.315%(約173万円)の税金が課されますが、NISA口座であれば非課税で全額を再投資・受取が可能です。複利効果と非課税制度の相乗効果こそが、個人の資産形成における最大の武器となります。
【実態検証】高利回り投資に潜む落とし穴と投資家の生の声
SNSやネット掲示板、Q&Aサイトには、数字の罠に引きずり込まれて資産を減らした個人投資家の切実な声が数多く寄せられています。当編集部が実施した独自調査とコミュニティの声の検証から、典型的な失敗パターンが浮き彫りになっています。
ネット上のコミュニティ(5ちゃんねる投資板やYahoo!知恵袋)では、「利回り10%超を謳う海外ファンドに出資したが、出金停止になり連絡が取れなくなった」「配当利回り7%の地方ボロアパートを購入したが、修繕費と退去が相次ぎ実質利回りがマイナスに転落した」といった書き込みが後を絶ちません。
特に投資信託で注意すべきは、分配金利回りの高さに惑わされるケースです。毎月分配型の投資信託などで見られる「タコ足配当(特別分配金)」は、運用の利益からではなく投資家自身の元本を取り崩して支払われているに過ぎません。見かけ上の分配金利回りが10%を超えていても、基準価額が下落し続けて資産価値が目減りしていく構造的リスクを抱えています。

【行動経済学で読み解く】初心者が高利回りに釣られる心理的背景
客観的なリスクが存在するにもかかわらず、なぜ多くの人々が非現実的な高利回り情報に引き寄せられてしまうのでしょうか。そこには行動経済学で説明される人間の心理的バイアスが深く関係しています。
人は利益を得る喜びよりも同額の損失を被る苦痛を約2倍強く感じる「損失回避バイアス」や、目先の分かりやすい大きな数字に判断基準を固定してしまう「アンカリング効果」を持っています。また、「短期間で手っ取り早く資産を増やしたい」という焦燥感から、不都合なリスク情報を無意識に排除する「確証バイアス」が働き、高利回りの裏にある破綻確率を過小評価してしまうのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資産運用の現場を取材してきた立場から、利回りを適切に活用して資産形成に成功する人と、手痛い失敗を招く人の条件を整理しました。
【向いている人(成功する投資家)】
・表面利回りではなく、諸経費・税金・インフレ率を引いた実質利回りで事業計画を精査できる人
・年利4〜7%程度の市場平均を受け入れ、15年以上のスパンで複利効果を味方に付けられる人
・一時的な市場の急落時にも狼狽売りせず、規律ある積み立てを継続できる人
【おすすめできない人(慎重になるべき人)】
・年利10%以上の確実な利益を求め、元本保証と高利回りが両立すると信じている人
・借入金や生活防衛資金など、失ってはならない短期資金を高リスク商品に投じようとする人
・商品パンフレットの数字のみを信用し、手数料体系や目論見書の内容を精査する習慣がない人
【利回り と は】に関するよくある質問(FAQ)
Q1:利回りと利率はどちらを重視して商品を選ぶべきですか?
A1:投資全体の成果を判断する上では「利回り」を重視してください。利率は毎年受け取る利息の割合に過ぎず、元本の売買差損益が含まれていません。トータルで手元に残る利益を把握するには、利回り(特に実質利回り)での比較が必須です。
Q2:新NISAで投資信託を運用する場合、平均利回りは何%を目安にすべきですか?
A2:全世界株式(オルカン)やS&P500などの主要インデックスに連動する商品の場合、過去の長期データに基づくと年利4%〜7%程度を現実的な想定利回りの目安とするのが一般的です。年利10%以上を前提とした過度な資金計画は避けるのが安全です。
Q3:配当利回りが高い株式銘柄を買えば必ず儲かりますか?
A3:必ずしも儲かるとは限りません。企業の業績が悪化して株価が急落した結果として利回りが計算上高くなっている銘柄(配当の罠)も存在します。業績不振から減配や無配に転落すると、株価下落と配当減少の二重の損失を被るリスクがあります。
まとめ:数字の錯覚に惑わされず着実な資産形成を進めるために
利回りは、資産運用の効率性と成長性を測る上で極めて有用な指標ですが、その構造と計算前提を理解していなければ、時に投資家を惑わす危険な罠へと姿を変えます。
表面利回りの数字に幻惑されることなく、コストと税金を差し引いた実質利回りを常に意識すること。そして「72の法則」が示すように、適正な利回りを維持しながら時間をかけて複利効果を享受することこそが、長期的な資産形成における最も確実な王道です。誇大広告や極端な高利回り情報に惑わされず、自らのリスク許容度に見合った健全な運用を堅持してください。 (出典: 利回り と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
