相続時精算課税制度とは?使うと大損する落とし穴と2026年最新の活用法
「2500万円まで税金がかからずに一括贈与できる」というキャッチコピーで広く知られる相続時精算課税制度。まとまった資産を子どもや孫へ早期に移転できる魅力的な制度に見える一方、税務の現場では「安易に選択したことで数百万円単位の損をしてしまった」と頭を抱えるケースが後を絶ちません。税務署に一度書類を提出すると二度と後戻りできない厳格なルールが存在するためです。
2024年度の税制改正によって「年110万円の基礎控除」が新設され、歴年贈与における持ち戻し期間が最大7年へと段階的に延長される中、2026年の現行税制下では制度の立ち位置が根本から変化しました。目先の非課税枠だけに目を奪われず、制度の本質と潜むリスクを徹底的に見極める知識が不可欠です。制度の全貌から後悔しないための判断基準までを現場取材に基づいて分かりやすく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2500万円の特別控除は「免税」ではなく「課税の先送り」であり、相続発生時に贈与時の評価額で合算課税される。
- 要点2:一度でも選択届出書を提出すると歴年課税へ戻すことは不可能で、小規模宅地等の特例が使えなくなる致命的な落とし穴がある。
- 要点3:2024年改正で年110万円の基礎控除が加わり利便性は増したものの、財産規模や将来の値下がりリスクに応じた緻密なシミュレーションが成否を分ける。
【2026年最新】相続時精算課税制度の仕組みと2500万円非課税の真相
相続時精算課税制度とは、原則として60歳以上の父母・祖父母から、18歳以上の子・孫に対して財産を贈与する際に選択できる税制上の特例措置です。最大のセールスポイントは、累計で最大2500万円特別控除が受けられ、この枠内であれば贈与時に贈与税が課税されない点にあります。限度額を超える部分についても一律20%の税率で贈与税を仮納付すればよいため、多額の資金を一度に動かしたい世帯に重宝されてきました。
しかし、ここで極めて重要なのは「非課税になるわけではない」という税構造の真実です。この制度は文字通り「相続の時に精算して課税する」仕組みであり、贈与した財産は将来、贈与者が亡くなった際の相続税の課税対象として丸ごと持ち戻されます。つまり、贈与税をその場で免除する代わりに、将来の相続税でまとめて清算する「納税の猶予制度」に過ぎません。
2026年現在の税制における最大のトピックは、2024年度税制改正によって相続時精算課税制度に基礎控除110万円が新設された点です。特別控除2500万円とは別枠で毎年110万円までの贈与が恒久的に非課税となり、この基礎控除内の贈与分は相続時の持ち戻し対象からも完全に除外されます。これにより制度の使い勝手は大幅に向上したものの、仕組みの根本にある「精算課税」の本質が変わったわけではありません。
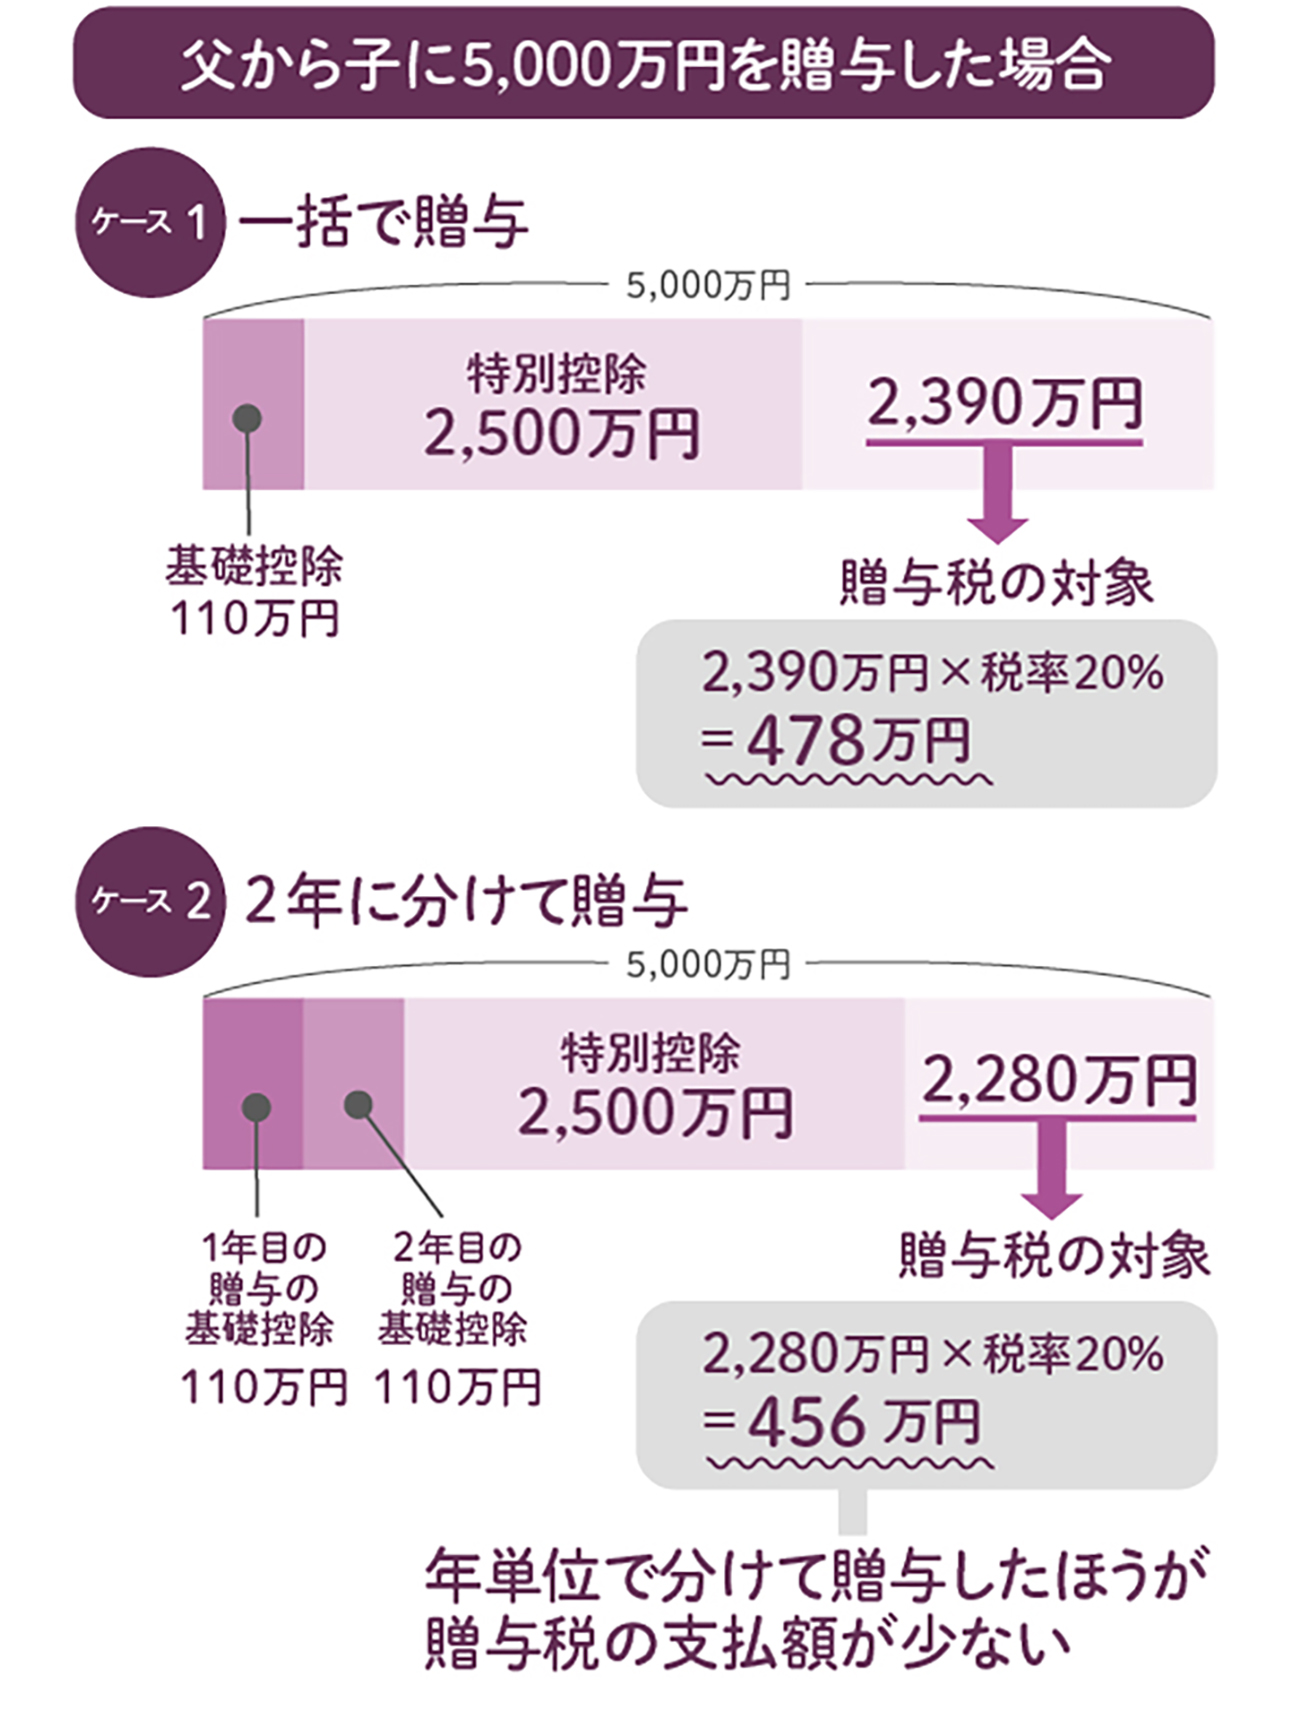
歴年贈与と相続時精算課税はどっちが得か?決定的な違いを徹底比較
生前贈与を検討する際、誰もが直面するのが「従来の歴年贈与とどちらを選ぶべきか」という分岐点です。歴年贈与では年間110万円の基礎控除を超えた分に対して10〜55%の累進課税が課されますが、相続開始前一定期間を除き、過去の贈与分が相続財産に加算されることはありません。一方で精算課税を選んだ場合、その選択以降は同じ受贈者・贈与者間において歴年贈与に戻ることが法的に禁じられます。
税制改正により、歴年贈与における相続開始前の加算期間(生前贈与加算)は従来の3年から段階的に「7年」へと延長されています。これにより、駆け込み的な歴年贈与の効果は薄れつつありますが、それでも基礎控除を活用して長期にわたって資産を分散させたい富裕層にとっては、歴年贈与が依然として有効な選択肢です。
| 比較項目 | 歴年贈与課税 | 相続時精算課税(2026年現行) | 実務現場の評価 |
|---|---|---|---|
| 年間の基礎控除 | 年110万円(申告不要) | 年110万円(申告不要・持戻なし) | 基礎控除面での差はなくなった |
| 特別控除枠 | なし | 累計2500万円まで贈与税非課税 | 一度に多額を移転したい場合に強力 |
| 相続開始前の持戻し | 死亡前最長7年分を加算(段階適用) | 特別控除適用分は過去全期間を加算 | 精算課税の持戻しは一生涯逃れられない |
| 適用後の変更可否 | いつでも精算課税へ移行可能 | 一切の撤回・変更不可 | 安易な選択が取り返しのつかない事態に |
| 小規模宅地等の特例 | 要件を満たせば適用可能 | 生前贈与された土地には適用不可 | 居住用宅地を贈与すると大損の危険 |
【実態検証】使うと大損する?現場目線で見えた深刻なデメリットと落とし穴
相続税専門の税理士への取材によると、相続時精算課税制度を安易に選択した結果、トラブルに発展するケースの大半は「制度のデメリットを完全に把握していなかったこと」に起因しています。特に注意すべき3大リスクを紐解きます。
1. 小規模宅地等の特例が使えなくなる「土地贈与」の罠
自宅の土地(居住用宅地)を相続する場合、一定の要件を満たせば評価額を最大80%減額できる「小規模宅地等の特例」が存在します。3000万円の土地であれば評価額を600万円まで圧縮できる極めて強力な減税措置です。しかし、相続時精算課税制度を使って生前にその土地を贈与してしまうと、この特例は一切使えなくなります。生前贈与で2500万円非課税になったと喜んでいたものの、相続時に3000万円満額で評価され、結果として数百万円の相続税が余計に発生したという実例が現場で多発しています。
2. 資産価値の下落による「税金の払い過ぎ」リスク
相続時精算課税制度において、相続時に持ち戻される財産の評価額は「相続時の時価」ではなく「贈与時の時価」で固定されます。仮に贈与時に2500万円と評価された地方の不動産や非上場株式が、将来の相続時に値崩れして1000万円まで下落していたとしても、相続税の計算上は2500万円として計上しなければなりません。将来的に値下がりが見込まれる資産をこの制度で贈与するのは極めて危険なギャンブルです。
3. 一度選択すると一生涯「撤回できない」不可逆性
国税庁の規定により、相続時精算課税制度は一度届出を提出すると二度と歴年課税に戻すことができません。贈与者が亡くなるまでその親子間における贈与関係は精算課税に拘束され続けます。制度選択後に家族関係が悪化した場合や、より有利な税制が登場した場合であっても、過去の決定を帳消しにすることは制度上不可能です。
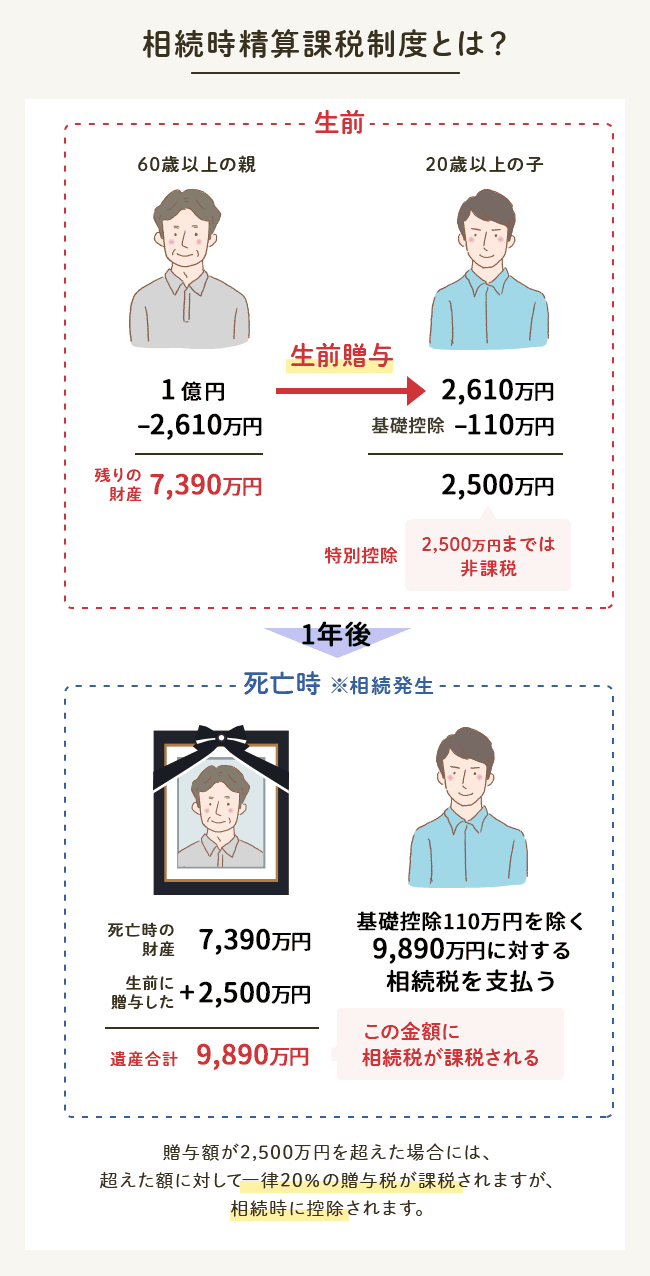
相続時精算課税制度が向いている人・使わない方がいい人の判断基準
これほどリスクが強調される制度でありながら、現在も多くの世帯で活用されているのは、特定のシチュエーションにおいて抜群の費用対効果を発揮するためです。どのような世帯が使い、どのような世帯が避けるべきなのか、明確な境界線を整理しました。
向いているケース(積極的に検討すべき人)
- 将来の相続税が基礎控除以下(3000万円+600万円×法定相続人数)に収まる世帯:そもそも相続税がかからない資産規模であれば、将来の持戻し課税を恐れる必要がありません。2500万円の枠を使ってスムーズに親から子へ資金を移動できます。
- 収益物件や値上がり必至の不動産・成長株を保有している世帯:評価額が「贈与時の時価」で固定されるため、将来確実に価値が倍増する不動産や株式を生前に贈与すれば、値上がり益に対する相続税を完全に遮断できます。
- 賃貸マンションなどの収益不動産:贈与した翌月から家賃収入が受贈者(子)のものとなるため、被相続人の財産増加を食い止めつつ、子の納税資金を合法的に準備できます。
使わない方がいいケース(慎重になるべき人)
- 自宅の土地を子に引き継がせたい世帯:前述の通り「小規模宅地等の特例」を失うリスクが極めて大きいため、生前贈与ではなく遺言書や遺産分割協議による通常の相続を選択すべきです。
- 資産の大半が将来値下がりする可能性の高い不動産である世帯:時価の下落に追従できず、過大な評価額のまま課税されるリスクを回避しなければなりません。
- 相続税の基礎控除を大幅に超える多額の資産を持つ富裕層:長期的な歴年贈与を活用して世代間移転を進める方が、トータルの節税効果が高くなるケースが大半です。
【プロの結論】家族社会学と心理的バウンダリーから見出すべき教訓
相続税対策を巡るトラブルは、単なる数字の損得にとどまりません。親が「早く財産を渡して感謝されたい」「自分の目の黒いうちに子どもに支配権を行使したい」という心理的動機から焦って制度を利用し、後から子の配偶者や他の兄弟との間で深刻な遺産争いに発展するケースが頻発しています。生前贈与は一度完了すれば親側のコントロールを離れる法実行です。家族間の健全な境界線(バウンダリー)を意識し、税理士などの第三者を交えて冷静な試算を行うことが、家族関係を壊さないための絶対条件です。
国税庁への申告手続きと必要書類の実務ステップ
相続時精算課税制度を適用するためには、贈与を受けた年の翌年2月1日から3月15日までの確定申告期間中に、受贈者の住所地を管轄する税務署へ厳密な書類提出を行わなければなりません。2024年の法改正により、年110万円以下の基礎控除内のみの贈与であれば初年度以降の申告は不要となりましたが、2500万円の特別控除を初めて適用する年や、110万円を超える贈与を受けた年は必須の手続きです。
実務で揃えるべき標準的な必要書類は以下の通りです。
- 贈与税の申告書(第一表・第一表の二・第二表など):特別控除の適用額や過去の累積額を正確に記載します。
- 相続時精算課税選択届出書:制度を選択する旨を宣言する最重要書類です。
- 受贈者および贈与者の関係性を証明する書類:受贈者の戸籍謄本または抄本、および受贈者のマイナンバーカード等(マイナンバーの記載により住民票等の提出が省略可能な場合があります)。
- 贈与契約書(推奨):税務上の義務ではありませんが、法的な贈与の成立と日付・金額の真正性を証明するために極めて重要です。
期日までに選択届出書の提出を怠ると、特別控除の適用が認められず、高額な歴年贈与税(一般・特例税率)および無申告加算税・延滞税が容赦なく課されるため、スケジュール管理には細心の注意を払う必要があります。

【相続時精算課税制度とは】に関するよくある質問(FAQ)
Q1:2024年以降の改正で新設された「年110万円の基礎控除」だけを使う場合でも、毎年税務署へ申告が必要ですか?
A1:いいえ、毎年の贈与額が110万円以下であれば、申告書の作成や提出は一切不要です。ただし、制度を開始する最初の年に特別控除枠を使ったり、110万円を超えて贈与を受けたりした場合は、期限内の確定申告が必須となります。
Q2:父親からの贈与で相続時精算課税を選んだ場合、母親からの贈与も精算課税になってしまいますか?
A2:いいえ、この制度は「贈与者ごと(父、母、祖父など)」に個別に選択できます。父親からの贈与は相続時精算課税を選択し、母親からの贈与は歴年贈与のまま年110万円の非課税枠を活用するという使い分けが完全に認められています。
Q3:生前贈与で住宅資金をもらう場合、他の非課税特例と併用することはできますか?
A3:要件を満たせば「住宅取得等資金の非課税特例」と相続時精算課税制度を併用することが可能です。これにより、住宅特例の非課税枠(最大1000万円等)に加えて精算課税の2500万円特別控除枠を同時に使うことで、多額の住宅購入資金を無税で一括調達する高度な対策が実現できます。
まとめ:今後の動向と失敗しないための判断基準
相続時精算課税制度は、まとまった資産を次世代へ迅速に橋渡しできる極めて強力な武器である一方、不可逆な選択ルールや「小規模宅地等の特例」の喪失、資産値下がりリスクなど、無視できない罠が張り巡らされています。「2500万円がタダになる」という断片的な言葉に惑わされず、自身と家族の全財産の内訳、将来の資産推移、そして相続税の基礎控除額を俯瞰した長期的なシミュレーションが欠かせません。
法改正が進む2026年以降の税務環境においては、制度のメリット・デメリットを冷徹に天秤にかけ、必要に応じて相続専門の税理士と綿密に対話しながら、家族全員が納得できる最適な生前承継プランを設計することが最も確実な道です。 (出典: 相続 時 精算 課税 制度 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
