家賃保証会社の審査落ち理由と費用相場|必須化の裏側と2026年対策
賃貸住宅の契約手続きにおいて、現在では全体の約8割から9割以上の物件で加入が求められる「家賃保証会社」。かつては親族などの連帯保証人を立てる形式が主流でしたが、民法改正や単身世帯の増加に伴い、保証会社の利用が事実上の必須条件として定着しています。
しかし、物件選びが進んだ段階で「審査に落ちて契約できなかった」「想定外の初回保証料や更新料がかかる」といった予期せぬトラブルに直面する部屋探しユーザーは後を絶ちません。本稿では、賃貸仲介の現場実務と信用情報の仕組みを踏まえ、審査基準の裏側から費用相場、万が一の審査落ち対策までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:家賃保証会社が必須化された背景には2020年民法改正の極度額設定義務化があり、個人の連帯保証人よりも企業の保証が貸主から圧倒的に支持されている。
- 要点2:保証会社は「信販系」「LICC系」「独立系」の3系統に大別され、審査の難易度や信用情報(CIC・JICC)の照会範囲が根本から異なる。
- 要点3:審査落ちを防ぐには、自らの信用状況に合致した保証会社を選定し、家賃が手取り月収の3分の1以内に収まる適正水準を維持することが最善の防衛策となる。
【2026年最新】なぜ賃貸契約で家賃保証会社が必須なのか?連帯保証人との決定的な違い
現在、多くの賃貸仲介店舗で「保証会社への加入が契約の必須条件です」と案内されます。従来の日本社会では、親や兄弟が連帯保証人を引き受ける慣行が一般的でしたが、この構造は劇的な転換を遂げました。
契機となったのは、2020年4月に施行された改正民法です。個人が連帯保証人となる場合、契約時に保証する上限額(極度額)を書面等で定めなければ無効となる法改正が行われました。これにより、大家(賃貸人)や管理会社側にとって「個人の連帯保証人では滞納家賃や原状回復費用を全額回収できないリスク」が浮上し、確実な回収力と事務代行機能を備えた保証会社への一本化が一気に加速したのです。
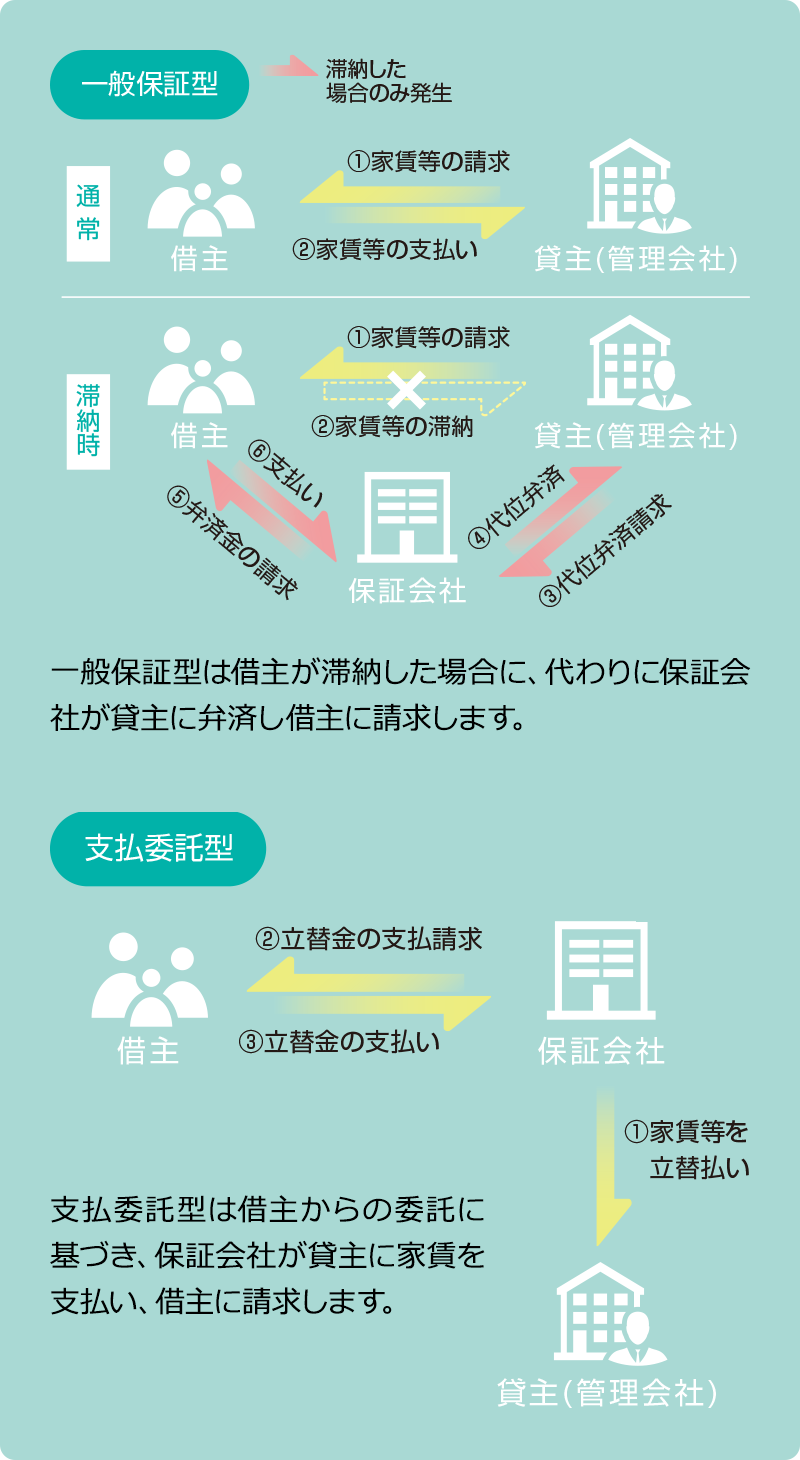
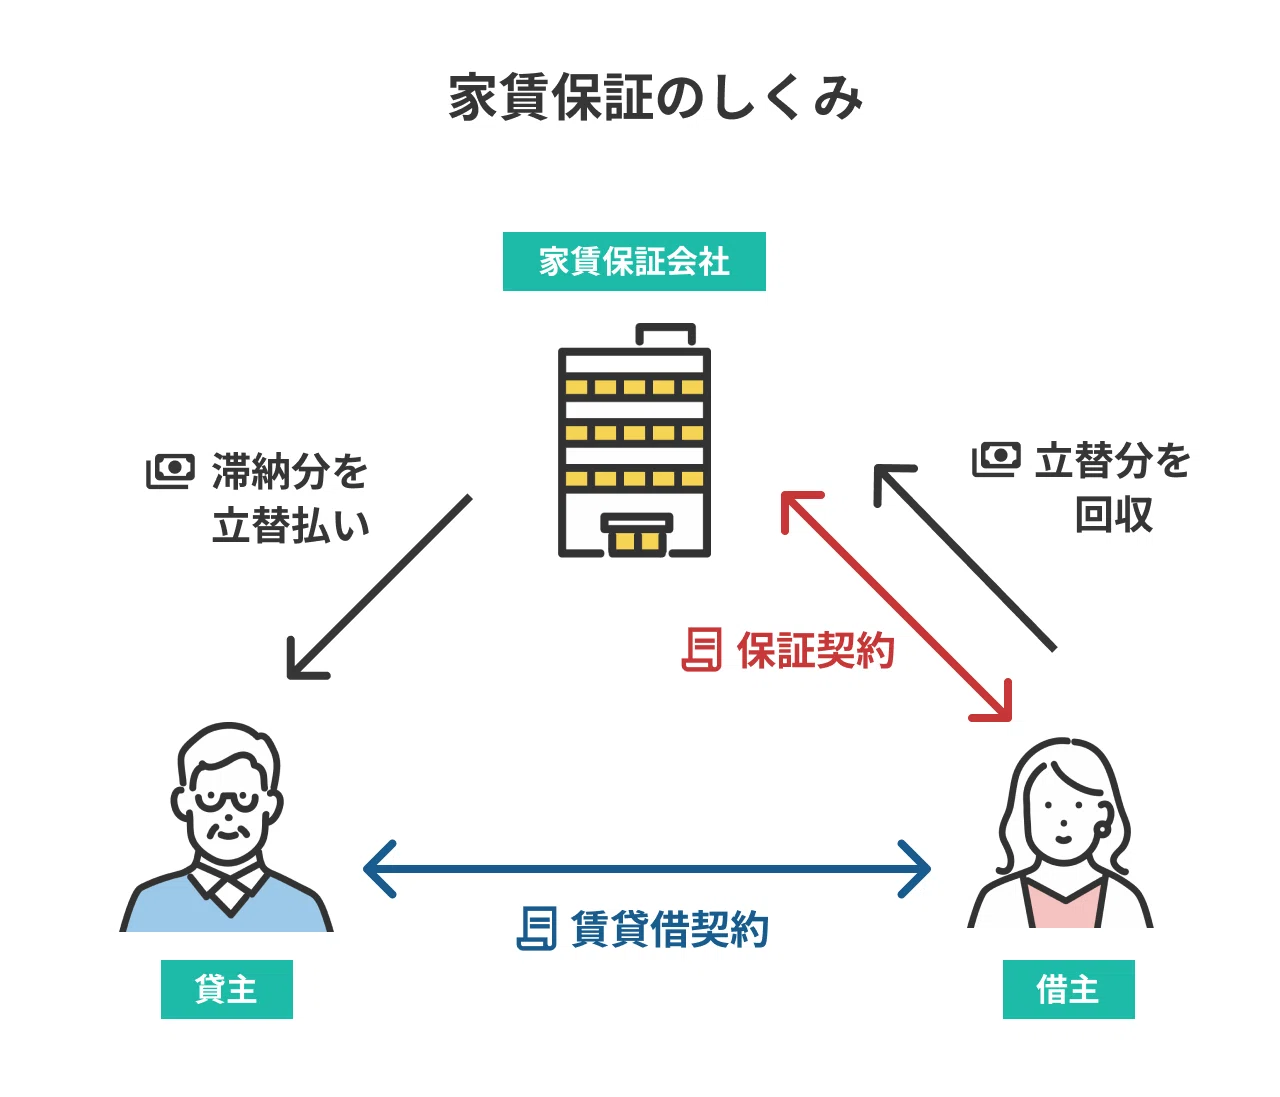
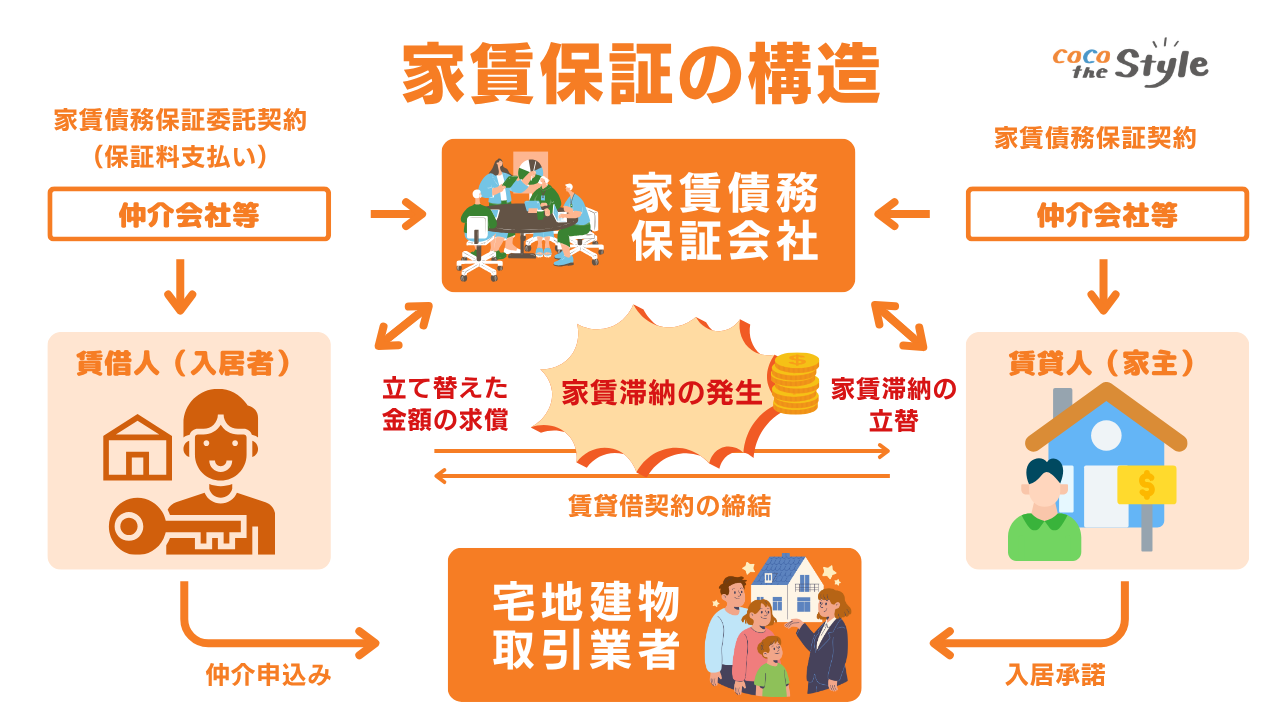
家賃保証会社と連帯保証人の違いを整理すると、連帯保証人は「血縁関係などの人的信用に基づき、無償で責任を負う個人」であるのに対し、家賃保証会社は「契約者が保証料を支払うことで、滞納時に大家へ家賃を立て替え払いする事業者」です。高齢化による「保証人を頼める現役世代の親がいない」という単身者の事情も重なり、制度としての必須化は不可逆な流れとなっています。
【徹底比較】信販系・LICC・独立系の違いと審査基準|全保連と日本セーフティーの実態
一口に家賃保証会社と言っても、審査の厳しさや情報ネットワークは一様ではありません。大きく分けて「信販系」「LICC(全国賃貸保証業協会)系」「独立系」の3つのカテゴリーが存在します。
| 保証会社タイプ | 代表的な企業名 | 審査基準・信用情報の照会先 | 審査難易度と特徴 |
|---|---|---|---|
| 信販系 | オリコフォレントインシュア、エポスカード、ジャックスなど | 指定信用情報機関(CIC・JICC)の個人信用情報を直接照会 | 【最難関】クレカ延滞や自己破産歴があると即審査落ち。手数料は比較的安価。 |
| LICC系(協会系) | 全保連、ジェイリース、アーク賃貸保証など | LICC加盟社間で過去の家賃滞納履歴・トラブル履歴を共有・照会 | 【中程度】信用情報の傷は見られないが、他社での家賃滞納歴があると否決されやすい。 |
| 独立系 | 日本セーフティー、フォーシーズ、Casaなど | 自社独自のデータベースおよび収入・就労状況の書類確認のみ | 【通過しやすい】信用情報や他社滞納に影響されない。自社での未納歴がなければ間口は広い。 |
業界大手である全保連の審査評判を見ると、LICC加盟企業としての強固なネットワークを持ち、適正な収入証明と勤続年数があればスムーズに通る一方、過去に同系統で滞納履歴がある申込者には厳格に対処する傾向があります。一方で、日本セーフティーの審査基準は独立系ならではの柔軟さがあり、フリーランスや休職中、過去にクレジットカード事故がある方でも、預貯金残高や直近の収入実態を丁寧に証明できれば承認されるケースが目立ちます。
家賃保証会社の審査に落ちる人の共通点と裏事情|信用情報(CIC・JICC)とブラックリスト
部屋探しの現場で家賃保証会社の審査に落ちた理由を追究すると、明確な共通点が浮かび上がります。保証会社が非公開としている合否判定の裏には、数値化されたリスクスコアが存在します。
第一の要因は、家賃と収入の不均衡です。業界共通の審査基準として「家賃は月収(手取り)の3分の1以内」、あるいは「年収の36分の1が家賃上限」という目安が厳格に適用されます。たとえ大手企業勤務であっても、額面年収に見合わない高級物件を申し込んだ場合は機械的に弾かれます。
第二の要因が、信用情報機関(CIC・JICC)のブラックリスト情報です。信販系の保証会社では、過去5年以内のクレジットカード滞納、カードローンの焦げ付き、さらにはスマートフォンの端末分割代金の未払い(異動情報)まで全て可視化されます。「家賃は一度も滞納したことがない」と主張しても、スマートフォンの月賦払いを数カ月怠っていた事実が原因で審査落ちするケースが頻発しています。
その他、申込書類の虚偽記載(勤務先や年収の偽装)、本人確認電話への不誠実な対応や音信不通、反社会的勢力データベースとの照合該当などが代表的な否決トリガーとなります。
費用相場と契約の盲点|更新料を払わないとどうなる?外す方法はあるのか
家賃保証会社を利用する際、入居者が最も注視すべきは費用相場の構造です。契約時に支払う「初回保証料」と、契約継続時に発生する「年間保証委託料(更新料)」の2段階で構成されています。
一般的な初回保証料の相場は、総賃料(家賃+共益費・管理費)の50%〜100%です。学生向け物件や閑散期のキャンペーンでは「一律2万〜3万円」や「総賃料の30%」に減額される事例もありますが、入居期間中は1年ごとに10,000円前後の年間更新料(または月額数百円の月額保証料)が発生するのが通例です。
ここで疑問視されるのが、「更新料を払わないとどうなるのか」という点です。保証委託契約書上、更新料の支払いは賃貸借契約と連動した法的義務として明記されています。未払いを放置し続けると、保証会社から度重なる督促状が届くだけでなく、最終的には契約違反として「賃貸借契約の解除(明け渡し請求)」へと発展する法的リスクを孕んでいます。
また、「契約後に家賃保証会社を外す方法はないのか」という相談も散見されます。結論として、入居中の保証会社解約は極めて困難です。貸主(大家)にとっては保証会社こそが賃料回収の生命線であり、入居者の都合で外すメリットが一切ないためです。例外的に、十分な資産を持つ強固な連帯保証人を新たに立てる条件で大家が個別承諾した場合に限られますが、実務上は極めて稀なケースと言わざるを得ません。
【実態検証】トラブルと取り立ての現場実態|ネットの評判と法規制の現在地
ネット上の掲示板やSNSでは、家賃保証会社に対する「強引な取り立て」「脅迫めいた電話」といった不穏な口コミが散見されます。かつて一部の悪質な業者によって、深夜の訪問督促、ドアへの貼り紙、勝手な鍵の交換といった深刻な社会問題が引き起こされた歴史があるのは事実です。
しかし、2022年12月の最高裁判所判決(保証会社による無断の居室立ち入り・明渡し条項を消費者契約法違反として無効とした判例)以降、業界のコンプライアンス体制は激変しました。国土交通省の登録制度(家賃債務保証業者登録制度)の厳格化も相まって、現在正規に営業する大手保証会社では、法令を遵守した電話連絡や郵送督促が徹底されています。
現代における実態トラブルの多くは、取り立ての手法そのものよりも「引き落としエラーの通知見落とし」や「短期滞納による信用情報への影響」といった事務的・法的な側面にシフトしています。正当な理由なく2カ月以上の滞納が続いた場合、法的手続き(支払督促・強制執行)へ淡々と移行するシステマティックな厳格さこそが、現在の保証会社が持つリアルな側面です。
【プロの結論】経済的自立と信用管理の視点から見出すべき判断基準
家族社会学の観点から見れば、保証会社の普及は「家賃保証の親族依存からの脱却」を意味し、過度な親子の共依存関係や、保証人を頼めないことによる社会的孤立を是正するポジティブな側面を持っています。個人のプライバシーや独立性を保つための「必要経費」と捉えるのが合理的です。
自身の現状に応じた最適な選択基準は以下の通りです。
- 信販系を選ぶべき人:過去にクレジットカードやローンの延滞がなく、月々の保証料や初回コストをできるだけ安く抑えたい人。
- 独立系・LICC系へ誘導すべき人:過去に割賦払いやカードで短期延滞の経験がある人、フリーランス・個人事業主などで年収証明に工夫が必要な人。
- 慎重になるべきケース:月収に対して家賃比率が40%を超えている無謀な背伸び契約。保証会社審査の合否以前に、生活破綻のリスクを自覚する必要があります。
【家賃保証会社】に関するよくある質問(FAQ)
Q1:無職や求職中、フリーランスでも家賃保証会社の審査に通りますか?
A1:十分に通過可能です。独立系の保証会社を中心に、預貯金通帳の残高コピー(家賃の1〜2年分目安)を提示する「残高審査」や、内定通知書・確定申告書の控えを提出することで、現在の就労状況に関わらず支払い能力を証明して契約を結ぶ実例が多数あります。
Q2:過去にクレジットカードを滞納してブラックリストに載っています。賃貸は借りられませんか?
A2:信販系以外の保証会社を利用する物件を選べば全く問題ありません。不動産会社の窓口で事前に「信用情報を使わない独立系の保証会社(日本セーフティー等)が使える物件」を希望条件として提示すれば、スムーズに入居審査を通過できます。
Q3:連帯保証人を立てるので、保証料の支払いを免除してもらうことは可能ですか?
A3:現在の賃貸市場では原則として不可能です。多くの管理会社・大家は「保証会社への加入」を募集の必須条件(特約)に設定しており、連帯保証人はあくまで保証会社の審査補強(二重の保全)として求められるケースが一般的です。
まとめ:今後の動向と失敗しないための判断基準
賃貸住宅市場における家賃保証会社の存在は、もはや単なるオプションではなく、住まいを借りるための不可欠な社会インフラとなりました。審査を過度に恐れる必要はありませんが、自身の信用情報と収入実態を客観的に把握し、適切なカテゴリーの保証会社が設定された物件を選ぶ戦略性が求められます。
部屋探しの初期段階から不動産担当者と率直に状況を共有し、無用な審査落ち履歴を作らないスマートな契約進行を心がけてください。 (出典: 家賃 保証 会社(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
