個人事業主のふるさと納税2026|上限額計算と確定申告ミスを防ぐ鉄則
会社員から独立したフリーランスや個人事業主が、年末に最も頭を抱えるのがふるさと納税の「上限額の把握」です。会社員時代と同じ感覚でポータルサイトの簡易シミュレーターに年収を入力し、上限いっぱいまで寄附した結果、上限額を大幅に超過して単なる高額な寄附になってしまったという失敗談は後を絶ちません。
個人事業主のふるさと納税は、売上から経費を差し引いた「事業所得」を基準に計算されるため、会社員とは税金控除の仕組みそのものが根本から異なります。青色申告特別控除の有無や各種所得控除、さらには確定申告時の記入ミスひとつで税額控除の恩恵が台無しになるリスクも潜んでいます。制度の仕組みを解き明かし、絶対に損をしないための戦略を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の上限額は「住民税所得割額の2割」が目安であり、売上ではなく経費や青色申告特別控除を引いた所得ベースで計算される。
- 要点2:寄附金は事業経費にならず「事業主貸」で処理し、確定申告を行う事業主はワンストップ特例制度を利用できない。
- 要点3:年間の所得が固まる11月〜12月に最新シミュレーションを行い、12月31日の決済完了までに寄附を完了させる必要がある。
【2026年最新】個人事業主がふるさと納税で損する決定的な理由|会社員との仕組みの違い
個人事業主がふるさと納税で最も陥りやすい落とし穴は、「会社員向けの年収早見表」をそのまま信じて寄附してしまうことです。給与所得者である会社員は、年収に応じて法律で「給与所得控除」の額が一律に定められているため、源泉徴収票の支払金額を見るだけで上限額の目安を簡単につかめます。しかし、個人事業主には給与所得控除が存在しません。
個人事業主の基準となるのは、総売上から仕入れや必要経費を差し引いた「事業所得」です。たとえば同じ売上800万円のフリーランスであっても、経費が150万円の人と400万円の人とでは、手元に残る所得も納めるべき税金も全く異なります。経費が多ければ多いほど課税対象となる所得が減るため、結果としてふるさと納税の控除上限額も大幅に引き下がります。
また、返礼品競争に対する国の規制強化が定着した現在、ポータルサイトのポイント還元に惑わされず、純粋に「自己負担2,000円でどこまで控除枠を活用できるか」というシビアな計算が求められます。売上高だけで判断して寄附を行うと、自己負担金2,000円を大きく超えた持ち出しが発生し、節税どころか純粋な損失を生む結果につながります。
個人事業主の上限額シミュレーション|所得割額と青色申告特別控除の計算式
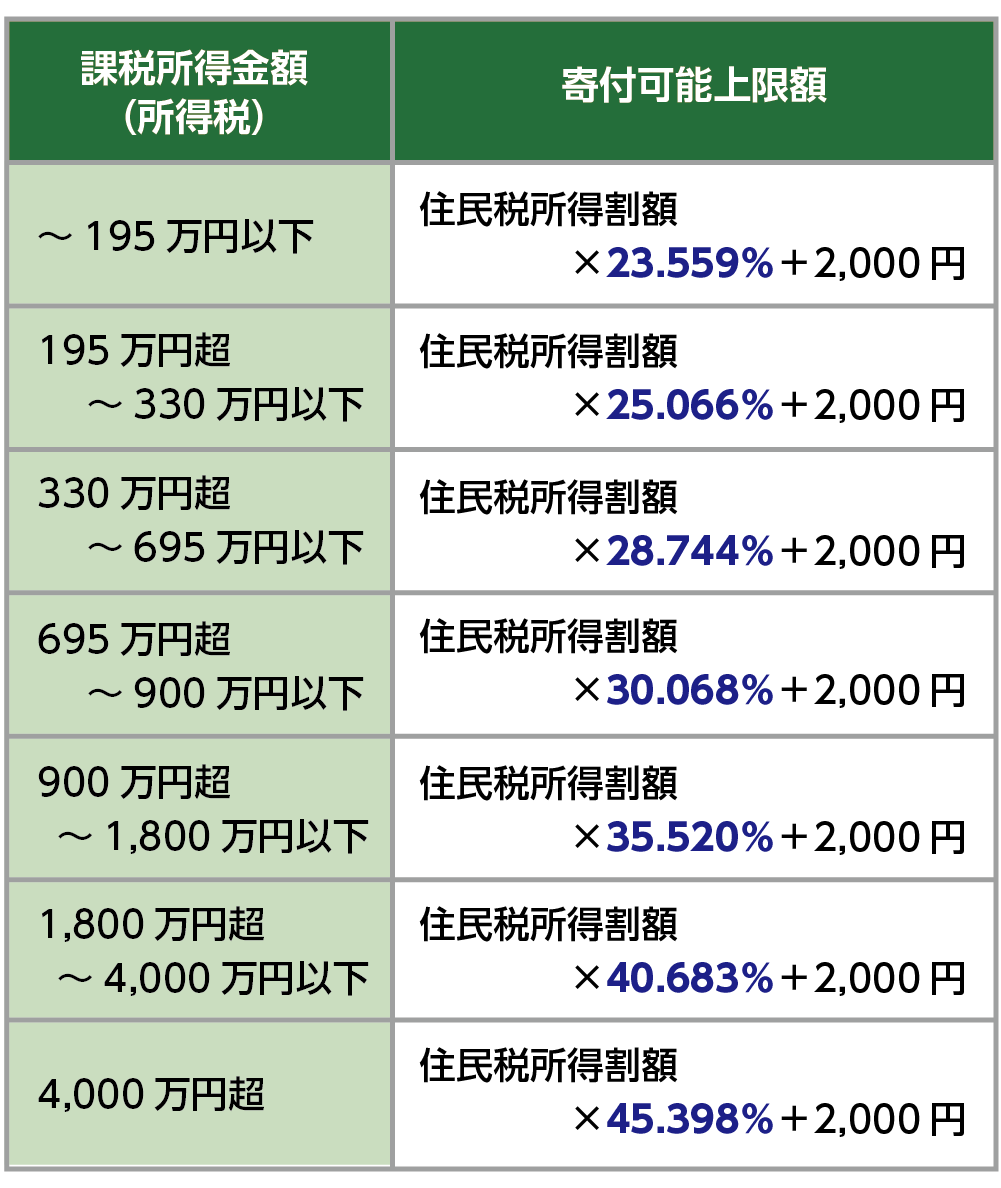
個人事業主が自己負担2,000円に抑えて寄附できる限度額は、翌年納めるべき住民税の「所得割額」のおよそ20%が上限の目安とされています。具体的な上限額を導き出す計算式は以下の通りです。
【ふるさと納税の上限額目安の計算式】
上限額 =(住民税所得割額 × 20%)÷(90% - 所得税率 × 1.021)+ 2,000円
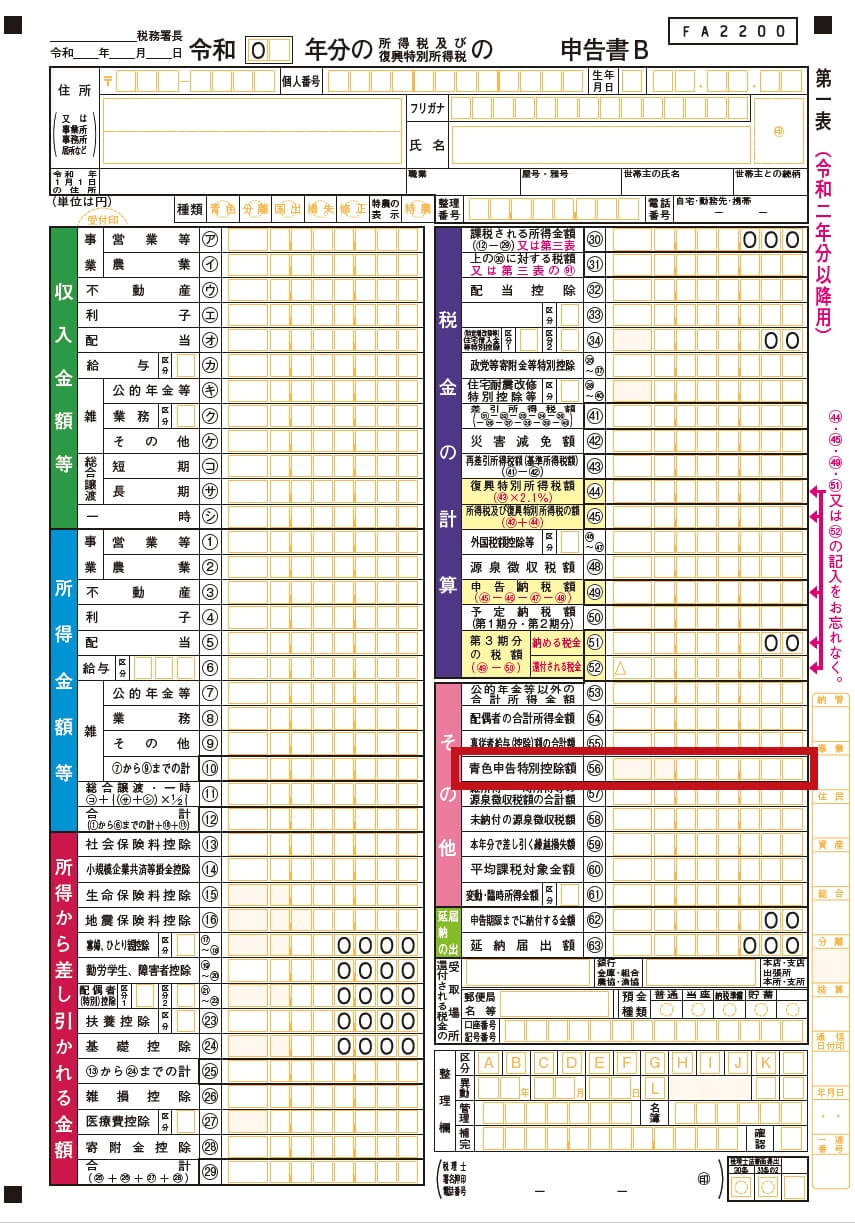
ここで極めて重要な要素となるのが青色申告特別控除(最大65万円)の影響です。電子申告(e-Tax)などを用いて65万円控除を適用すると、所得税や住民税を圧縮できる一方で、課税対象となる所得金額が小さくなるため、ふるさと納税の上限額自体は数千円から数万円程度下がります。「控除を使って節税しているから上限額も上がる」と勘違いしがちですが、実態は真逆です。
事業所得(売上から経費を引いた金額)に応じた上限額の目安は、独身または配偶者控除なしの場合、以下の水準になります。
・事業所得300万円(青色申告特別控除65万円適用後):上限目安 約2万8,000円〜3万4,000円
・事業所得500万円(青色申告特別控除65万円適用後):上限目安 約6万3,000円〜7万2,000円
・事業所得700万円(青色申告特別控除65万円適用後):上限目安 約10万8,000円〜12万5,000円
・事業所得1,000万円(青色申告特別控除65万円適用後):上限目安 約17万5,000円〜19万8,000円
国民健康保険料や小規模企業共済、iDeCo(個人型確定拠出年金)の掛金などの各種所得控除が多い事業主ほど所得割額が下がり、上限額はさらに引き下がります。大手のふるさと納税サイトが提供する「詳細シミュレーション」を活用し、前年の確定申告書Bを手元に置きながら正確な数値を打ち込む作業が欠かせません。
ふるさと納税は経費になる?勘定科目と住民税・所得税の控除の仕組み
税務相談で頻出するのが「ふるさと納税の寄附金を事業の経費に計上して売上から差し引けないのか」という疑問です。明確な答えとして、ふるさと納税は地方自治体に対する寄附であり、事業活動に直接関係する支出ではないため、事業の必要経費としては一切認められません。
もし事業用の銀行口座や事業用クレジットカードから寄附金を決済した場合は、帳簿上の勘定科目に「事業主貸」を用いて処理します。プライベートの支出を事業資金から一時的に立て替えた形をとるため、経費には算入されず、事業所得の圧縮には寄与しません。
では、どのように税金が控除されるのでしょうか。その仕組みは「所得税の還付」と「住民税の減額」の2段階に分かれています。
1. 所得税からの還付:確定申告を行うことで、寄附金額から2,000円を引いた金額に所得税率(復興特別所得税含む)を掛けた金額が、指定した個人口座に直接還付金として振り込まれます。
2. 住民税からの控除(本命):残りの大半の控除分は、寄附を行った翌年6月から納付する住民税(普通徴収の場合は年4回の分割納付)から減額されます。
手元にキャッシュがすぐ戻ってくるわけではなく、翌年度の住民税負担が軽くなる形で恩恵を受ける設計になっている点を正しく理解しておく必要があります。
なぜワンストップ特例が使えない?個人事業主が確定申告書でミスを防ぐ書き方手順
会社員に広く普及している「ワンストップ特例制度」ですが、個人事業主は原則として利用できません。正確には、自治体へ申請書を提出すること自体は可能ですが、確定申告書を税務署に提出した瞬間に、申請していたワンストップ特例の効力がすべて法的に無効化されます。
事業所得を得ている個人事業主は、毎年の確定申告が義務付けられています。そのため、ふるさと納税の控除を受けるためには、必ず確定申告書の控除欄に自ら記載しなければなりません。「ワンストップの手続きを済ませたから申告書には書かなくていい」と思い込み、申告書から漏れて全額自己負担になってしまうトラブルが多発しています。
確定申告でミスを防ぐための記入手順は極めてシンプルです。
ステップ1:「寄附金受領証明書」の収集
各自治体から届く受領証明書、またはポータルサイトが発行するXML形式の「寄附金控除に関する証明書」を用意します。
ステップ2:確定申告書第一表の記入
「所得から差し引かれる金額」のブロックにある「寄附金控除」欄(16番)に、年間の寄附総額から2,000円を差し引いた金額を記入します。
ステップ3:確定申告書第二表の記入
「寄附金控除」の項目に、寄附先の所在地や自治体名、寄附金額を正確に記載します。e-Taxを利用する場合は証明書データを読み込ませるだけで自動反映されます。
ステップ4:住民税に関する事項の確認
第二表の下部にある「住民税・事業税に関する事項」において、都道府県・市区町村への寄附金額を記入する欄の漏れがないかを必ず確認してください。
個人事業主が知っておくべきメリット・デメリットと寄附はいつまでに行うべきか
事業主にとって、ふるさと納税はプライベートの生活費を効果的に抑え、実質的な手取りを増やす強力な手段です。全国の特産品や日用品、仕事環境を整えるオフィス用品などを受け取ることで、家計の固定費を大きく削減できます。
一方で、会社員と異なり「年間の所得が12月まで確定しない」という大きなデメリットが存在します。年後半に大型案件を受注して急激に所得が跳ね上がることもあれば、年末に駆け込みで大きな設備投資を行って経費が増え、所得が激減することもあります。所得が読めない段階で過剰に寄附してしまうと、枠を超過した分は純粋な持ち出しになります。
ふるさと納税の年内寄附の締め切りは「毎年12月31日の23時59分」です。ただし、自治体の窓口受付ではなく、クレジットカード決済やオンライン決済の処理完了タイミングを指します。
最も安全かつ合理的な戦略は、11月中旬から12月中旬にかけておおよその年間売上と経費、控除額を試算し、見込み所得から導き出される上限額の8割〜9割程度に抑えて寄附を実行することです。ギリギリを狙いすぎて上限を突き抜けるリスクを避ける姿勢が、長期的な資産防衛において賢明な判断といえます。
【個人事業主のふるさと納税】に関するよくある質問(FAQ)
Q1:赤字決算(所得がゼロ以下)の場合でも、ふるさと納税を利用する意味はありますか?
A1:実質的な節税メリットはありません。ふるさと納税は納めるべき所得税や住民税を前払いして返礼品を受け取る仕組みであるため、課税所得がなく住民税所得割が発生しない赤字事業主の場合、寄附した全額が純粋な自己負担(持ち出し)になってしまいます。
Q2:青色申告と白色申告で、ふるさと納税の上限額に差は出ますか?
A2:同じ売上と経費であれば、白色申告の方が上限額は高くなります。青色申告には最大65万円の青色申告特別控除があるため課税所得が下がり、そのぶん上限額も下がります。ただし、支払う所得税・住民税トータルの節税効果としては、青色申告特別控除を活用した方が圧倒的に手元に残る資金は多くなります。
Q3:年末ギリギリに寄附した場合、受領証明書の発行が年を越えても翌年分の控除に間に合いますか?
A3:問題ありません。寄附金控除の対象となる基準は「受領証明書の発行日」ではなく、あくまで「寄附金の決済が完了した受領年月日」です。12月31日中にカード決済が完了していれば、手元に証明書が届くのが翌年1月や2月になっても、その年の確定申告で正しく控除を受けられます。
まとめ:正しい上限額把握とスマートな確定申告で確実にメリットを享受しよう
個人事業主のふるさと納税は、会社員のように「年収を入力して終わり」という手軽さはありません。自身の事業実態に合わせた所得の試算、青色申告特別控除の影響の把握、そして確実な確定申告の手続きという3つのハードルが存在します。
しかし、自らの手で数字をコントロールできる個人事業主だからこそ、精度の高い上限額を導き出すことで、制度のメリットを最大限に引き出すことが可能です。まずは直近の帳簿を確認し、年間所得のシミュレーションから着手してみてはいかがでしょうか。 (出典: 個人 事業 主 ふるさと 納税(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
