不動産売却の税金はいくら?譲渡所得税の計算と最強の節税術【2026】
所有するマンションや戸建て、あるいは相続した実家を売却する際、多くの人が直面するのが「手元に一体いくら残るのか」という現実的な疑問です。売却金額がそのまま手取りになるわけではありません。売買契約から引き渡し、そして翌年の確定申告にかけて、さまざまな税金が課されます。とりわけ利益に対して課税される譲渡所得税は、仕組みを知らないまま手続きを進めると数百万円単位で手取り額を減らしてしまうリスクを孕んでいます。
都市部の地価高騰が続く2026年現在の不動産市場において、売却益が想定以上に出て高額な課税に驚くケースが後を絶ちません。税負担を最小限に抑え、手元に残る現金を最大化するためには、税額が決まる計算ルールや各種特例の適用要件を事前に把握しておく準備が不可欠です。本稿では、不動産売却に伴う税金の基礎知識から具体的な計算手順、知っておくべき優遇制度の実用的な活用法までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産売却時の税金は「譲渡益(売却益)」にのみ課税され、所有期間が5年を超えるか否かで税率が約2倍(約20%と約40%)異なる。
- 要点2:マイホーム売却なら「3000万円特別控除」、相続空き家なら「空き家特例」などを駆使することで大幅な節税、あるいは税額ゼロが可能になる。
- 要点3:特例の適用を受けて税金が0円になる場合でも、翌年の確定申告を怠ると控除が取り消されて追徴課税の対象になるため厳重な注意を要する。
【基本構造】不動産売却でかかる税金の種類と手取り額のリアル
不動産を売却した際にかかる税金は、大きく分けて「売却手続きの段階でかかる諸税」と「利益に対して後から課される税金」の2種類に分類されます。売却総額から諸費用や税金を差し引いた金額が実際の手取り額となるため、全体像を把握しておく必要があります。
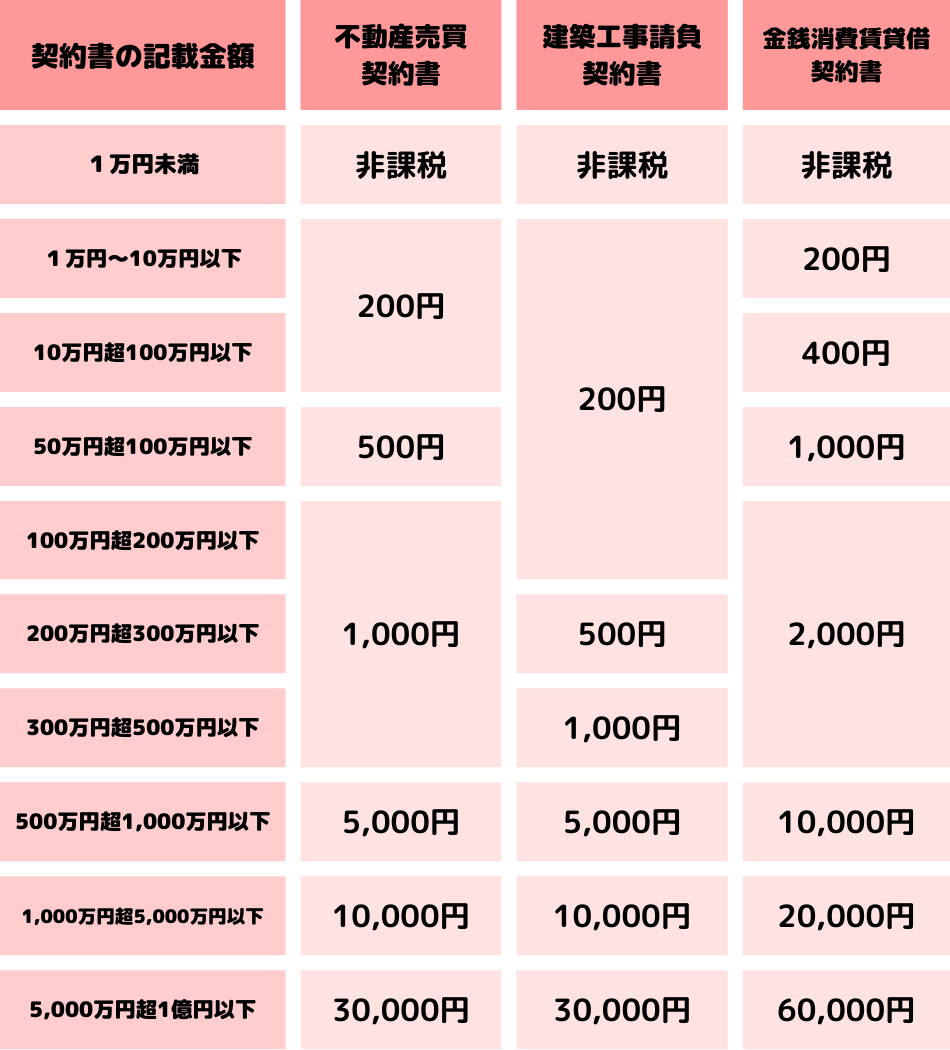
まず、売買契約書を作成する際に必ず課されるのが印紙税です。契約書に記載された売買金額に応じて税額が定められており、所定の収入印紙を貼り付けて消印することで納付します。現在も軽減税率が適用されるケースが一般的ですが、売買価格が数千万円規模になれば数万円のコストが発生します。また、住宅ローンの残債がある物件を売却する場合、抵当権を抹消するための登記手続きに伴い登録免許税(不動産1筆につき1,000円)や司法書士への報酬が発生します。
そして、不動産売却における税負担の大半を占めるのが、売却益に対して課される譲渡所得税(所得税・住民税・復興特別所得税の総称)です。この税金は売却した翌年に納付する仕組みになっており、取引完了時に直接差し引かれません。引き渡し時点で手元に多額の資金が入ってきたからといって全額を使ってしまうと、翌年春の納税時期に資金ショートを起こす危険があります。
知らないと大損!譲渡所得税の正しい計算方法と「所有期間5年」の壁
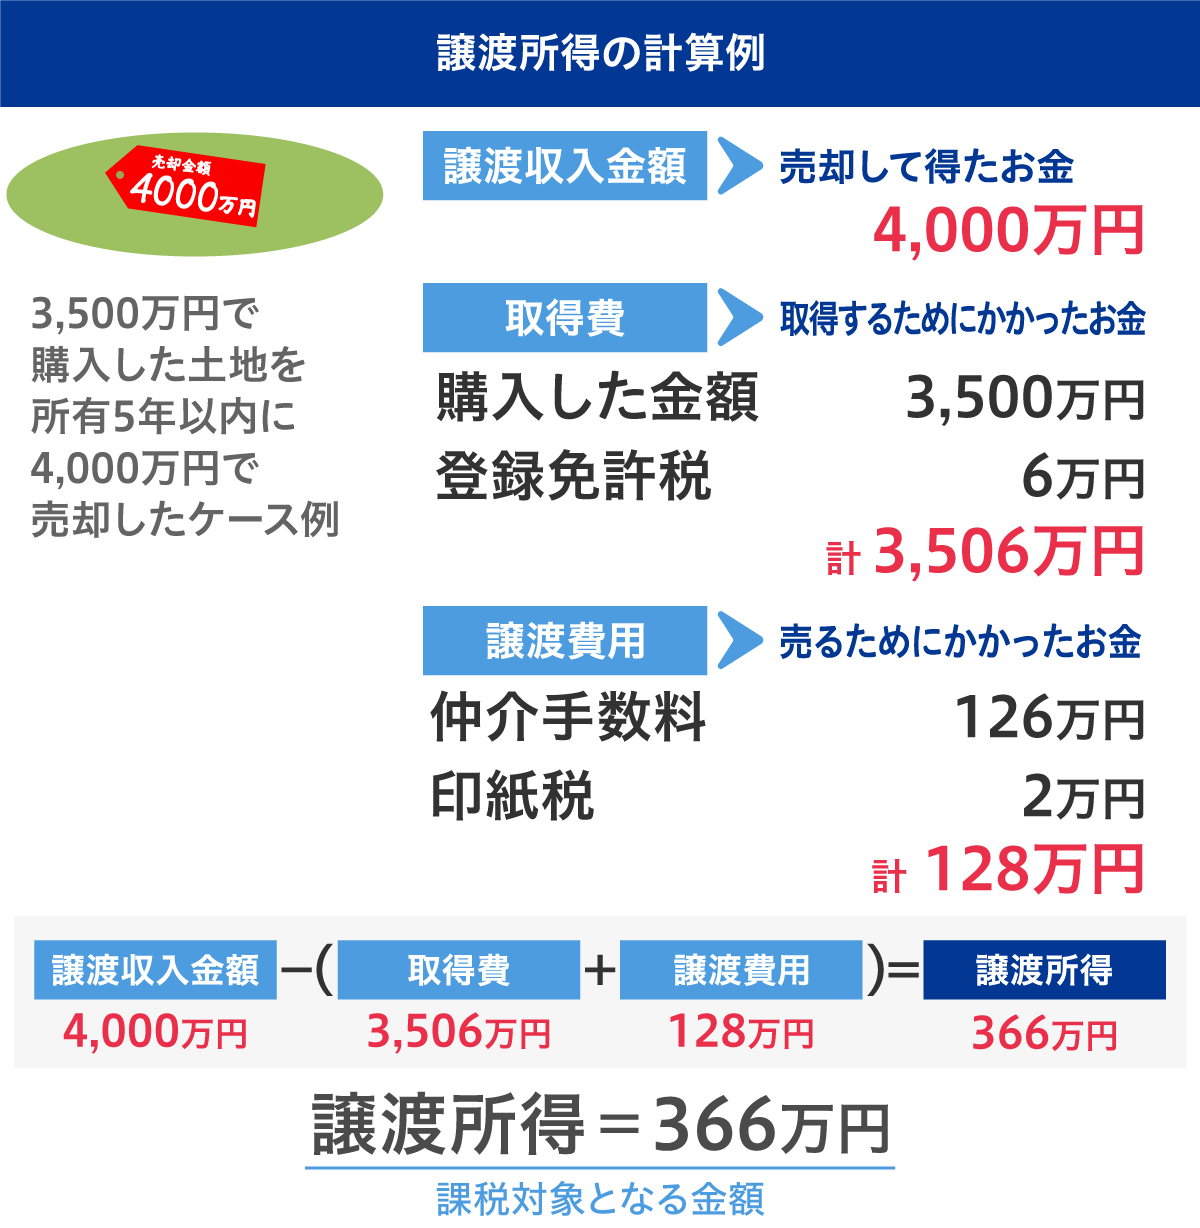
譲渡所得税の金額を把握するには、まず課税対象となる「課税譲渡所得」を算出する必要があります。売却額そのものに税率を掛けるのではなく、取得にかかった費用や売却費用を差し引いた純粋な利益に対してのみ課税されます。計算の基本式は次の通りです。
課税譲渡所得 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額
ここで言う「譲渡価額」は物件の売却代金、「取得費」は土地・建物を購入した際の代金や仲介手数料などの合計額(建物は減価償却費を控除)、「譲渡費用」は売却時に支払った仲介手数料や印紙税、建物の解体費用などが該当します。この計算の結果、利益(譲渡所得)がマイナスになった場合は譲渡所得税がかかりません。
利益が出た場合、次に注目すべきは物件の「所有期間」です。所有期間によって適用される税率が大きく異なります。
- 短期譲渡所得(所有期間5年以下):所得税30% + 住民税9% + 復興特別所得税0.63% = 合計39.63%
- 長期譲渡所得(所有期間5年超):所得税15% + 住民税5% + 復興特別所得税0.315% = 合計20.315%
注意しなければならないのは、所有期間のカウント方法です。売却した日までの実日数ではなく、「売却した年の1月1日時点」で5年を超えているかどうかで判定されます。例えば、2021年4月に購入した物件を2026年5月に売却した場合、実日数では5年を超えていますが、2026年1月1日時点ではまだ4年8カ月しか経過していないため「短期譲渡所得」と判定されます。売却のタイミングを数カ月ずらすだけで税率が約40%から約20%へと半減するため、売却時期の設定には細心の注意を払う必要があります。
「取得費がわからない」の落とし穴|概算取得費5%の罠と減価償却費の計算方法
譲渡所得の計算において、多くの売主が頭を抱えるのが「取得費の算出」です。特に親から相続した古い実家や数十年前に購入した物件の場合、売買契約書や領収書が紛失しており、当時の購入金額が分からないケースが頻発します。
購入価額を証明する書類がない場合、税法上は売却金額の5%相当額を取得費とする概算取得費の適用が認められています。しかし、この概算取得費には大きな落とし穴が存在します。例えば、4,000万円で売却できた物件の取得費が5%(200万円)とみなされると、残りの3,800万円近くが利益として扱われ、巨額の税金が課されてしまいます。
このような事態を回避するため、古い通帳の出金記録、当時の住宅ローン契約書、不動産会社のパンフレットや価格表、当時の相場資料などをかき集め、合理的な根拠をもとに実額取得費を税務署に主張する実務手法が存在します。書類がないからと安易に概算取得費で申告すると手取り額が激減するため、専門の税理士に相談して証拠書類を探索する価値があります。
一方、当時の購入価格が判明している場合でも、建物部分については購入代金から年数に応じた減価償却費を差し引いて帳簿価格を計算しなければなりません。マイホーム(非業務用)の減価償却費の計算方法は、定額法を用い、建物の構造ごとに定められた法定耐用年数に1.5を乗じた年数に応じた償却率を掛けて算出します。
非業務用建物の減価償却費 = 建物購入価額 × 0.9 × 償却率 × 経過年数
年数が経つほど建物の取得費は目減りするため、見かけ上の譲渡所得が膨らみやすくなります。正確なシミュレーションを行うには、土地と建物の価格按分および適切な減価償却の算出が欠かせません。
マイホーム売却の最強特例「3000万円特別控除」と買換え特例の要件と注意点
居住用財産、いわゆるマイホームを売却する際には、一般の不動産投資などには認められていない極めて強力なマイホーム売却の節税対策が用意されています。その代表格が3000万円特別控除(被相続人の居住用財産に係る特例とは別の、自己居住用財産の特例)です。
この特例を適用すると、譲渡所得から最高3,000万円までが無条件で控除されます。つまり、売却益が3,000万円以下であれば、譲渡所得税は完全にゼロとなります。所有期間の長短を問わず利用でき、夫婦共有名義の自宅であればそれぞれが適用を受けられるため、世帯全体で最大6,000万円までの利益を無税化できるという絶大な節税効果を持ちます。
さらに、所有期間が売却年の1月1日時点で10年を超えているマイホームについては、3000万円特別控除を適用した後の残りの利益に対して、軽減税率が適用される「10年超所有軽減税率の特例」を重ねて利用できます。6,000万円以下の部分については税率が14.21%(所得税10%+住民税4%+復興特別所得税0.21%)まで引き下げられます。
ただし、ここで最も注意すべきは住宅ローン控除との重複適用の禁止です。自宅を売却して新たな住まいに買い換える場合、売却側で3000万円特別控除を利用すると、新居側でその後10年間〜13年間にわたって住宅ローン控除(住宅借入金等特別控除)を受けられなくなります。どちらを選択した方がトータルで得になるかは、新居の借入額や売却益の多寡によって異なるため、事前の緻密な比較試算が不可欠です。
また、売却益を将来に繰り延べる「居住用財産の買換え特例」という選択肢もありますが、これは税金が免除されるわけではなく、将来その買い換えた物件を売却した際にまとめて課税される制度であるため、出口戦略を見据えた慎重な判断が求められます。
【相続・空き家】相続不動産の売却税金を劇的に減らす「空き家特例」と取得費加算
親が亡くなり、実家を相続して売却するケースでは、特有の税務ルールが適用されます。実家をそのまま放置すると固定資産税の負担や特定空家指定のリスクが高まるため早期の売却が推奨されますが、売却益にかかる税金対策も講じる必要があります。
その代表的な優遇措置が空き家特例 3000万円控除(被相続人の居住用財産に係る譲渡所得の特別控除の特例)です。一人暮らしをしていた親が亡くなり、空き家となった実家を相続した相続人が、一定の要件を満たして売却した場合に譲渡所得から最高3,000万円が控除されます。対象となるのは主に1981年(昭和56年)5月31日以前に建築された旧耐震基準の戸建て住宅ですが、税制改正により、売買契約後に買主側が耐震改修工事や解体(更地化)を行う場合でも適用が認められるなど、使い勝手が向上しています。
空き家特例の主な要件は以下の通りです。
- 被相続人が一人で居住していた家屋であること(要介護認定等を受け老人ホーム等に入居していた場合も一定の要件下で対象)。
- 昭和56年5月31日以前に建築された区分所有建物(マンション等)以外の建物であること。
- 売却代金が1億円以下であること(他の相続人が分割して売却した場合も合算で判定)。
- 相続の開始があった日から3年を経過する日の属する年の12月31日までに売却すること。
もし空き家特例の要件(旧耐震基準など)に合致しない場合でも、相続税を納付した人であれば「相続財産を譲渡した場合の取得費の特例(取得費加算の特例)」を活用できます。これは、納付した相続税額のうち一定額を、不動産売却時の取得費に上乗せできる制度です。相続税申告書の提出期限から3年以内(相続発生から3年10カ月以内)に売却することが適用条件となるため、相続不動産の売却はタイムリミットを常に意識して進める必要があります。
家が値下がりして赤字なら「損益通算と繰越控除」で所得税・住民税を還付
すべての不動産売却が利益を生むわけではありません。築年数が経過した郊外の戸建てや、購入時より相場が下落したマンションを売却し、売却損(譲渡損失)が生じるケースも珍しくありません。この売却損が出た場合、放置せずに税務申告を行うことで手元のお金を取り戻す道があります。
それが譲渡損失の損益通算と繰越控除の特例です。通常、不動産の売却損は給与所得や事業所得など他の所得と相殺(損益通算)できません。しかし、一定の要件を満たすマイホームの売却に限り、売却損をその年の給与所得などから差し引き、納めすぎた所得税の還付や翌年の住民税の減額を受けられます。
さらに、その年の所得よりも売却損の方が大きく引き切れない場合は、売却した翌年以降、最長3年間にわたって損失を繰り越し、将来の給与所得等から差し引くことが可能です。この特例には主に2つのパターンが用意されています。
- 居住用財産の買換えに係る譲渡損失の損益通算及び繰越控除:マイホームを売却して新たに住宅ローンを組んで新居を買い換えるケース。
- 特定居住用財産の譲渡損失の損益通算及び繰越控除:買い換えを行わず、住宅ローンが残っている自宅をローン残高を下回る価格で売却(オーバーローン売却)するケース。
これらの特例を利用すれば、向こう数年間にわたって所得税や住民税が大幅に軽減されるため、手元のキャッシュフローを強力に下支えしてくれます。赤字が出たからといって何もしないのは大きな損失につながります。
不動産売却後の確定申告完全ガイド|特例を使うなら「税金ゼロでも申告必須」
不動産売却に伴う一連の手続きにおいて、最も多くの人が誤解しやすい最大の落とし穴が「確定申告の要否」です。
原則として、各種費用を差し引いた結果として売却益(譲渡所得)が発生した場合は、会社員であっても翌年の2月16日から3月15日の期間内に不動産売却の確定申告を行う法的義務があります。無申告のまま放置すると、後から税務署の税務調査が入り、本来の税金に加えて「無申告加算税」や「延滞税」といった重い追徴課税が課されます。不動産の所有権移転登記の情報は法務局から税務署へ筒抜けになっているため、売却事実を隠すことは不可能です。
そして極めて重要なのが、「3000万円特別控除などの節税特例を適用した結果、納める税金が0円になる場合」の扱いです。特例の適用を受けるためには確定申告書の提出が絶対条件と法律で定められています。「控除を使って税金がゼロになるから申告しなくてよい」と自己判断して申告を怠ると、税法上は特例の適用が認められず、3,000万円全額に課税された通知書が届くという最悪の事態を招きます。
確定申告に必要な主な書類は以下の通りです。直前になって慌てないよう、売却手続きが完了した段階から整理しておくことが推奨されます。
- 確定申告書(B様式)および分離課税用の申告書第三表
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 売却時および購入時の売買契約書、領収書のコピー
- 売却した不動産の登記事項証明書
- 仲介手数料や解体費用などの領収書
- 特例適用に必要な各種証明書類(除票住民票、耐震基準適合証明書など)
【不動産 売却 税金】に関するよくある質問(FAQ)
Q1:親から相続した古い実家を売却すると、なぜ税金が高くなりがちなのですか?
A1:最大の理由は「取得費が不明になりやすいこと」です。当時の購入契約書が見つからない場合、売却代金のわずか5%しか経費として認められない「概算取得費」が強制適用され、売却代金の95%近くが課税対象の利益とみなされてしまうためです。また、長年住み継がれた建物は減価償却によって帳簿価格がほぼゼロになっている点も影響します。過去の資料を徹底的に探し出し実額取得費を立証するか、相続の空き家特例などの控除を確実に使うことが高額課税を防ぐ鍵となります。
Q2:夫婦で共有名義にしている自宅を売却する場合、3000万円特別控除はどうなりますか?
A2:共有名義人それぞれが居住実態を満たしていれば、夫婦それぞれが3000万円特別控除の適用を受けられます。つまり、1つのマイホーム売却に対して世帯全体で最大6,000万円までの譲渡益が無税になります。ただし、それぞれの持ち分に応じた利益の範囲内での控除となるため、夫の持ち分利益が2,000万円、妻の持ち分利益が2,000万円であれば計4,000万円が控除されます。確定申告書は夫婦それぞれが個別に作成して税務署に提出する必要があります。
Q3:マイホームを売却して大赤字が出ました。会社員ですが確定申告するメリットはありますか?
A3:非常に大きなメリットがあります。「居住用財産の譲渡損失の損益通算及び繰越控除」の特例を適用することで、売却損をその年の給与所得等と相殺できます。これにより、毎月の給与から源泉徴収されていた所得税が大幅に還付され、翌年度の住民税も軽減されます。1年で相殺しきれなかった損失は最長3年間にわたって繰り越せるため、赤字のときこそ確定申告を行うべきです。
まとめ:事前の税額シミュレーションが手取り最大化の鍵
不動産売却における税金は、物件の用途、所有年数、過去の取得資料の有無、そして選択する特例によって数百万円から時には一千万円以上も負担額が変わる極めて振れ幅の大きい領域です。売却契約を締結してしまってからでは適用できない特例や、売却のタイミングをわずか1カ月後ろ倒しにするだけで税率が半分になるケースも日常的に発生しています。
手取り額を確実に最大化するためには、不動産会社に提示された査定額だけに目を奪われるのではなく、売り出し前の初期段階で「想定される税金の額」を正確にシミュレーションしておく姿勢が何より重要です。制度の適用要件を緻密にクリアし、適切な確定申告を完遂することで、大切な資産を余すことなく次のライフステージへと引き継ぐことができます。 (出典: 不動産 売却 税金(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
