月収25万円の手取り額はいくら?引かれる税金の内訳とリアルな生活費
求人票や給与明細に書かれた「月給25万円」という数字を見て、実際に口座へ振り込まれる金額がいくらになるのか疑問を抱く人は少なくありません。額面通りの金額がそのまま手元に残るわけではなく、給与からは健康保険や厚生年金などの社会保険料、そして所得税や住民税が天引きされます。
手取り額を正確に把握していないと、新生活の家賃設定や毎月の貯金計画に大きなズレが生じかねません。2026年現在の税制・保険料率をもとに、額面25万円の手取り実額から、逆に「手取り25万円」を手元に残すために必要な年収、さらには一人暮らしの家賃目安や生活費の内訳まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面月給25万円の手取り額は約19.8万〜20.2万円となり、毎月約5万円が税金や社会保険料として天引きされる。
- 要点2:手取りで25万円を確保したい場合、必要な額面月給は約31万〜33万円で、ボーナスを含めた年収では約380万〜420万円が目安となる。
- 要点3:手取り25万円の一人暮らしであれば、家賃8万円前後の物件に住みつつ毎月5万円以上の貯金や投資へ回す余裕が生まれる。
【2026年最新】額面25万円の手取り額は約20万円!給与明細の控除額内訳
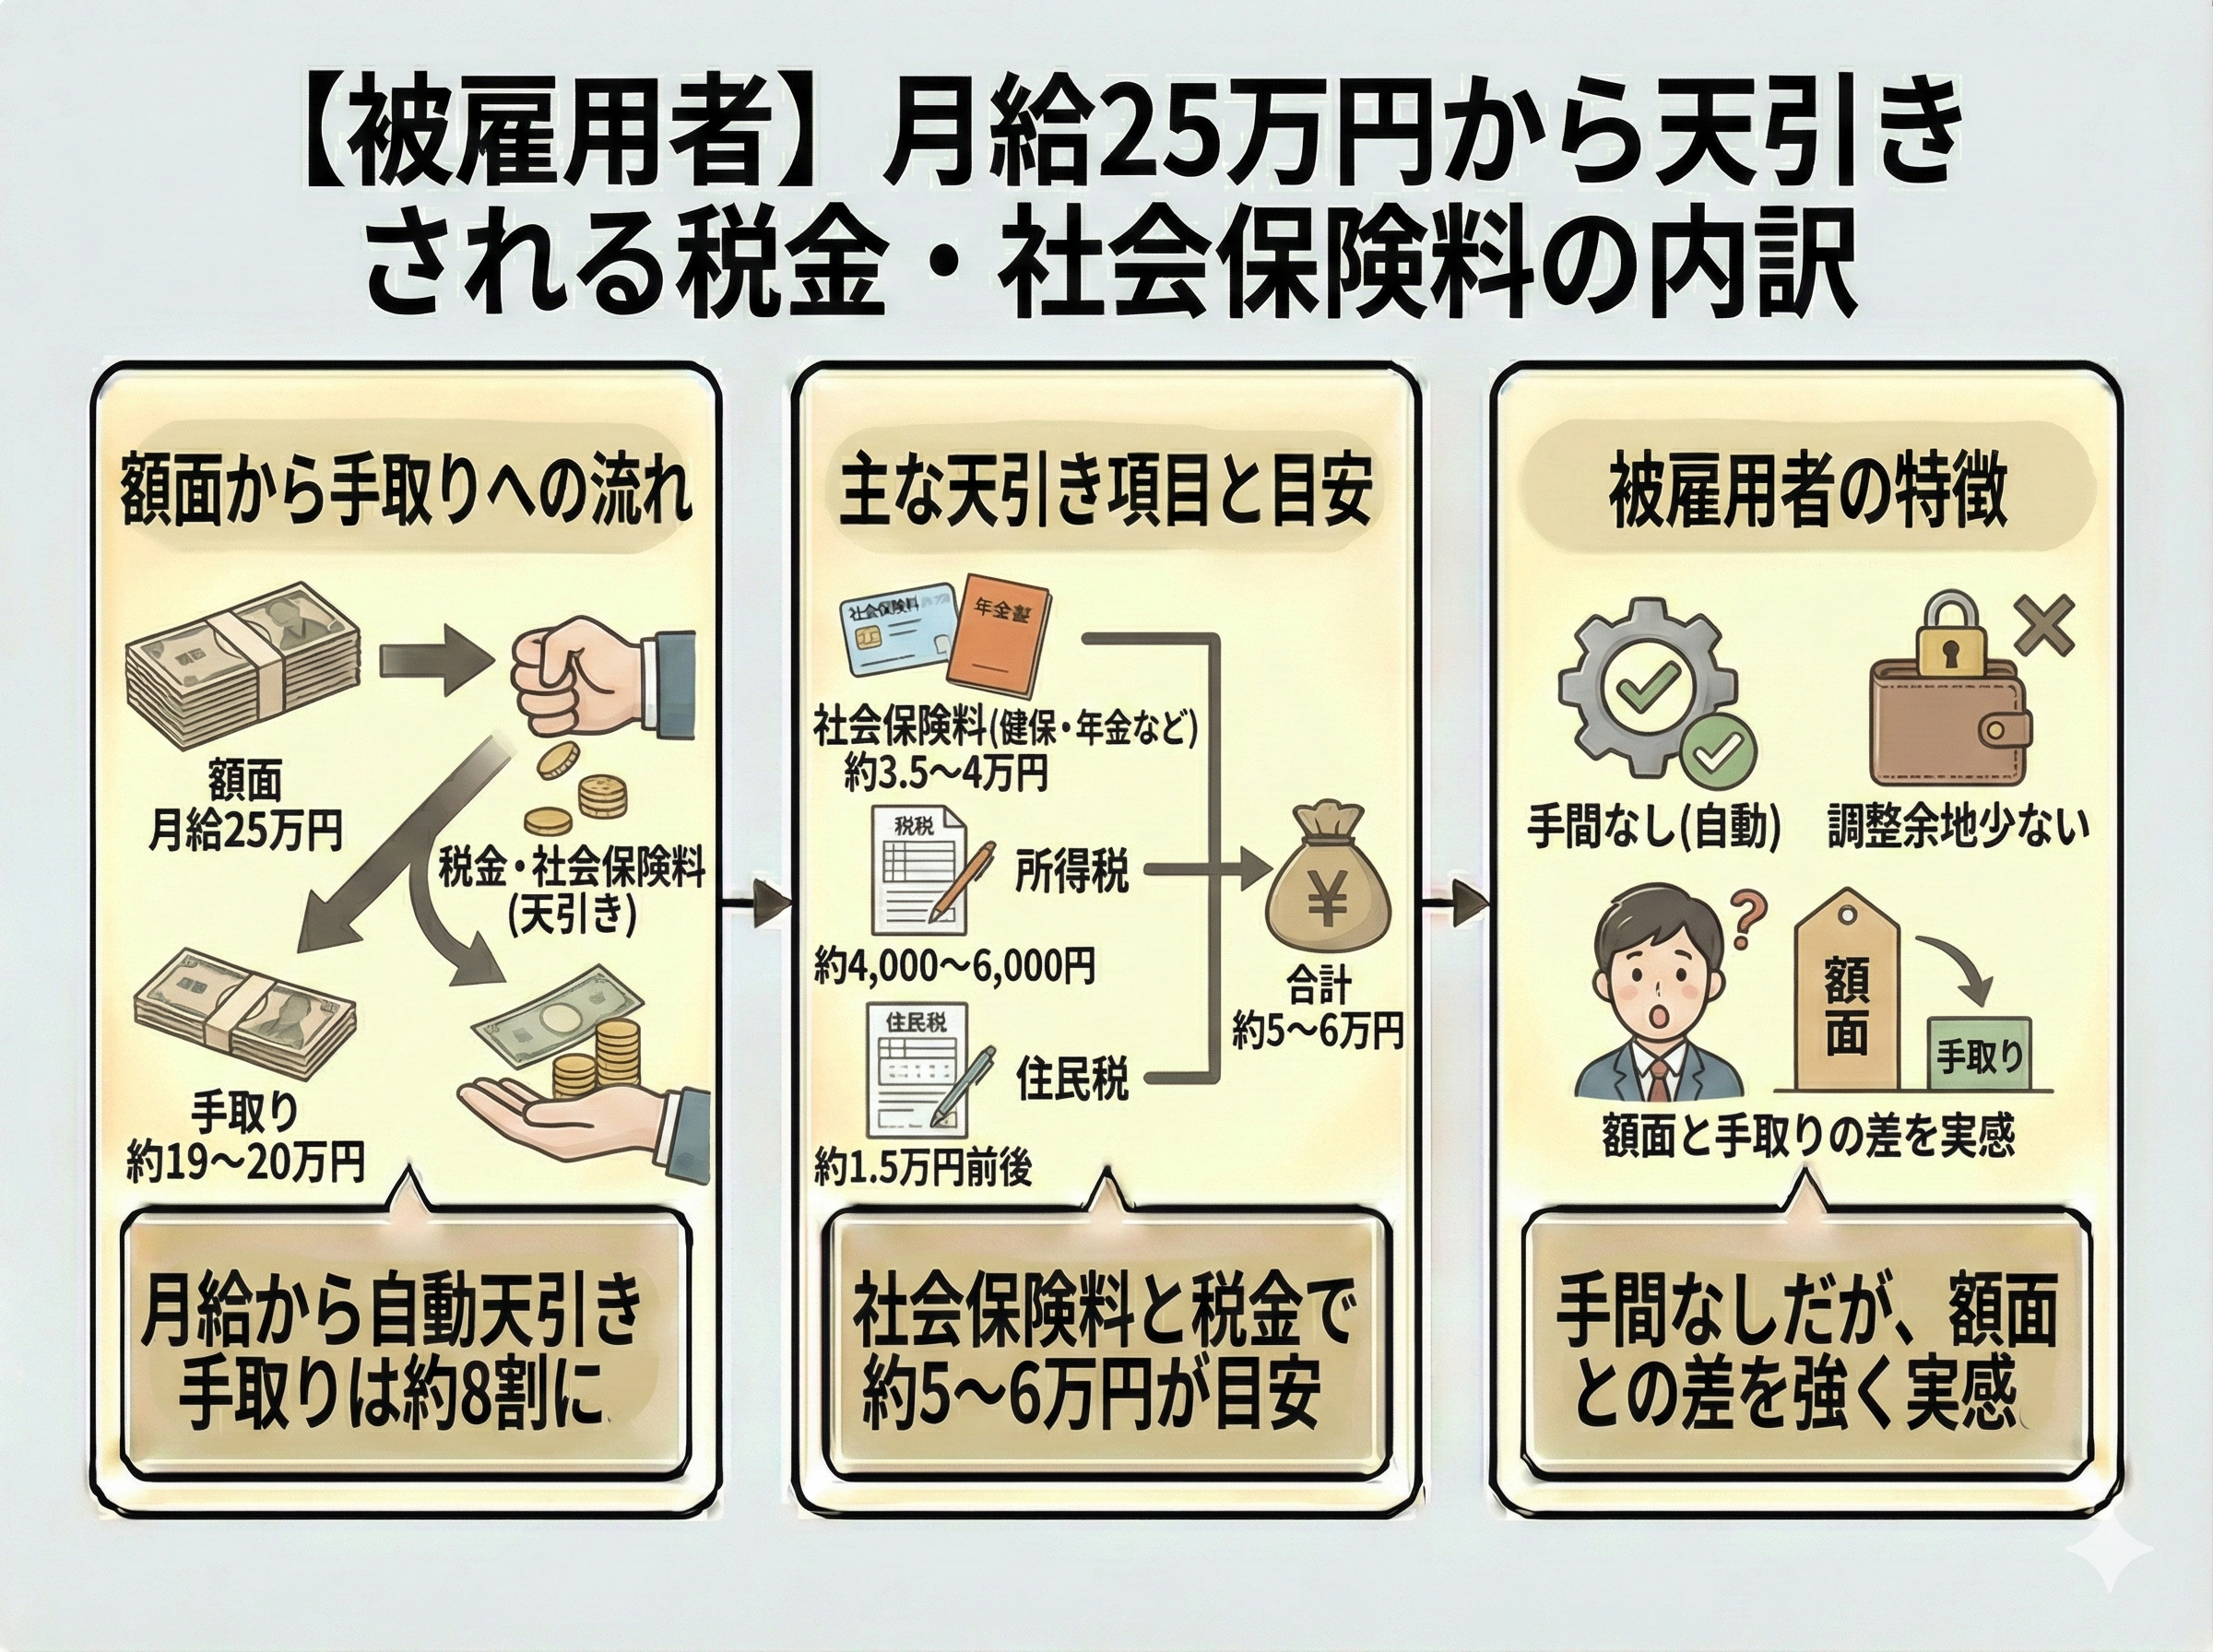
結論から言うと、額面25万円(月給25万円)の手取り額は約19万8,000円〜20万2,000円です。支給額全体の約8割が手元に残り、残りの約2割にあたる約5万円が各種控除として差し引かれます。
給与から天引きされる控除項目は、大きく分けて「社会保険料」と「税金」の2種類です。東京都の協会けんぽに加入する独身者(扶養親族なし・40歳未満)をモデルケースとして、毎月の控除内訳を算出しました。
| 控除項目 | 目安の金額 | 算出のポイント |
|---|---|---|
| 健康保険料 | 約12,475円 | 標準報酬月額(26万円)×保険料率の折半(約4.99%) |
| 厚生年金保険料 | 約23,790円 | 標準報酬月額(26万円)×保険料率の折半(9.15%) |
| 雇用保険料 | 約1,500円 | 総支給額×0.6%(一般の事業) |
| 所得税 | 約4,700円 | 社会保険料控除後の金額に基づき源泉徴収税額表から算出 |
| 住民税 | 約8,500円 | 前年の課税所得に対して一律約10%(入社1年目は0円の場合あり) |
| 控除合計額 | 約50,965円 | 毎月差し引かれる合計額 |
| 差引支給額(手取り) | 約199,035円 | 実際に銀行口座へ振り込まれる金額 |
控除の中で最も重い負担となるのが厚生年金保険料です。社会保険料だけで毎月約3万8,000円が引かれ、そこに所得税と住民税が加わることで、手元に残る金額は20万円前後まで目減りします。
「手取り25万円」が欲しい場合の必要年収は?額面月給とのギャップを検証
「額面」ではなく「手取りで25万円」を毎月受け取りたい場合、会社から支給される額面月給はどれくらい必要になるのでしょうか。
手取り率を一般的な78〜80%として逆算すると、手取り25万円を得るために必要な額面月給は約31万5,000円〜33万円に達します。毎月の総支給額が32万円前後あって初めて、約6万5,000円〜7万円の税金・社会保険料が引かれ、手元に25万円が残る計算です。
年収ベースで換算すると、賞与(ボーナス)の有無によって以下のような違いが生じます。
- ボーナスなし(年俸制など):年収約380万円〜395万円(額面月給約32万円×12ヶ月)
- ボーナスあり(夏冬合計3ヶ月分):年収約470万円〜495万円(基本給約32万円×15ヶ月)
- ボーナスあり(夏冬合計4ヶ月分):年収約500万円〜520万円(基本給約32万円×16ヶ月)
月々の口座振込額として25万円を安定して確保したいなら、求人票や年収提示を見る際は「年収400万円台後半以上」を一つの基準として設定するのが現実的です。
独身と既婚・扶養ありでどう変わる?税率計算と手取り差のリアル
同じ額面25万円であっても、扶養している配偶者や子どもの有無によって最終的な手取り額は変わります。日本の税制には「配偶者控除」や「扶養控除」が用意されており、養う家族がいる場合は課税対象となる所得が減額される仕組みです。
例えば、額面月給25万円で専業主婦(夫)の配偶者を扶養している場合、配偶者控除が適用されるため、所得税が毎月約1,500円〜2,000円、住民税が年間で約3万〜4万円ほど軽減されます。その結果、独身者と比べて手取り額は毎月3,000円〜5,000円程度多く残る計算です。
一方で、健康保険や厚生年金などの社会保険料は、扶養家族が増えても月給に応じた標準報酬月額で機械的に算出されるため、控除額そのものは独身者と変わりません。税負担が多少軽くなるとはいえ、生活費全体の増加を考慮すれば、家計管理の引き締めはよりシビアに行う必要があります。
一人暮らしの家賃目安と生活レベル|手取り25万円でどんな暮らしができるのか
家計を安定させるための大原則として、家賃は「手取り額の3分の1以内」に抑えるのが適正水準とされています。
手取り額別の家賃適正ラインと住居環境のイメージは次の通りです。
- 額面25万円(手取り約20万円)の場合:家賃目安は約6.5万〜6.8万円。首都圏であれば東京23区郊外や埼玉・千葉・神奈川エリアのワンルーム〜1K、地方都市なら中心街の築浅1K〜1DKが視野に入ります。
- 手取り25万円(額面約32万円)の場合:家賃目安は約8.0万〜8.5万円。都内人気エリアの駅近1Kや、少し離れたエリアの1LDK・広めの2DKなど、居住空間や設備の選択肢が大きく広がります。
手取り25万円に達していれば、オートロックやバストイレ別、宅配ボックス完備といった条件を満たした快適な住まいを選びやすく、居住満足度を高めやすい水準と言えます。
【生活費内訳シミュレーション】手取り25万円・手取り20万円のリアルな収支と貯金額
手取り額の違いが日々の暮らしにどれほど影響を与えるのか、一人暮らしにおける「手取り20万円(額面25万)」と「手取り25万円(額面32万)」の家計簿モデルを比較しました。
| 費目 | 手取り20万円(額面25万) | 手取り25万円(額面32万) |
|---|---|---|
| 家賃(管理費込) | 65,000円 | 80,000円 |
| 食費(自炊+外食) | 40,000円 | 48,000円 |
| 水道光熱費 | 12,000円 | 13,000円 |
| 通信費(スマホ・光回線) | 8,000円 | 8,000円 |
| 日用品・雑費 | 6,000円 | 8,000円 |
| 交際費・娯楽費 | 25,000円 | 35,000円 |
| 衣服・美容・医療費 | 15,000円 | 18,000円 |
| 毎月の貯金額・投資 | 29,000円 | 40,000円 |
手取り20万円でも無駄遣いを控えれば毎月約3万円の貯蓄が可能ですが、急な冠婚葬祭や医療費の出費があると予算オーバーになりがちです。
対して手取り25万円があれば、生活費にゆとりを持たせながら毎月4万〜5万円、年間で約50万〜60万円の安定した資産形成を進められます。ボーナスが別途支給される環境であれば、年間100万円以上の貯金も無理なく達成できる生活レベルです。
手取りを効率的に増やすための3大アプローチ|節税・昇給・固定費削減
手元に残る可処分所得を増やすには、入ってくるお金を増やすだけでなく、出ていくお金を賢くコントロールする戦略が欠かせません。いますぐ実践できる有効な手段は以下の3つです。
1. 制度を活用した節税対策
個人型確定拠出年金「iDeCo(イデコ)」は、拠出した掛金の全額が所得控除の対象となるため、毎月の所得税・住民税を直接引き下げる効果があります。また「ふるさと納税」を活用すれば、実質自己負担2,000円で返礼品を受け取りつつ翌年の住民税を前払いできるため、生活費の節約に直結します。
2. 通信費・保険料などの固定費カット
大手キャリアから格安SIMへの乗り換えで月額5,000円前後、不要な生命保険やサブスクリプションの解約で月額数千円の削減が可能です。固定費を月1万円削る行為は、手取りを1万円増やすことと全く同じ経済的価値を持ちます。
3. スキルアップと市場価値の向上
現職での昇給や役職手当の獲得はもちろん、業界水準の高い企業への転職活動を通じて基本給そのものを引き上げるアプローチが、手取りを底上げする最も根本的な解決策となります。
【25万円の手取り】に関するよくある質問(FAQ)
Q1:新卒1年目で額面月給25万円の場合、手取り額はもっと多くなりますか?
A1:はい、新卒1年目は手取りが多くなります。住民税は「前年の所得」に対して課税される仕組みのため、前年に収入がなかった新卒入社1年目は住民税が引かれません。そのため、1年目の手取り額は約20万7,000円前後となり、2年目の6月以降に住民税の天引きが始まると手取りが約8,000円〜9,000円下がります。
Q2:手取り25万円でマイカーを所有したり結婚生活を送ることは可能ですか?
A2:十分可能です。ただし、マイカーを維持する場合は駐車場代・ガソリン代・保険料などで毎月2万〜3万円の固定費が上乗せされるため、住居費や交際費の配分調整が必要です。結婚生活に関しても、共働きであれば世帯手取り40万〜50万円以上を目指せるため、かなり余裕のある家計設計が組めます。
Q3:40歳を過ぎると手取り額が減るのは本当ですか?
A3:本当です。40歳になると「介護保険第2号被保険者」となり、健康保険料に加えて介護保険料(約1.6%〜1.8%程度・労使折半)が給与から天引きされるようになります。額面25万円の場合、毎月約2,000円〜2,500円ほど手取り額が減少します。
まとめ:手取りの現実を把握して無理のないマネープランを
「月給25万円」という響きだけで生活設計を立ててしまうと、毎月約5万円が引かれたあとの口座残高を見て焦ることになります。実際に使えるお金は約20万円であるという前提に立ち、家賃や固定費のバランスを整えることが家計破綻を防ぐ第一歩です。
また、毎月手取り25万円の豊かな暮らしを目指すのであれば、額面月給32万円以上、年収ベースで400万〜500万円前後を目標に据えたキャリアプランが求められます。税金の仕組みと生活コストの実態を正しく掴み、計画的で無理のないマネープランを築いていきましょう。 (出典: 25 万 円 手取り(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
