急増する自己株式取得の真相!株価やROEへの影響と法規制を徹底解剖
東京証券取引所による「資本コストや株価を意識した経営」の要請が一段と定着した2026年、日本企業による自己株式取得(自社株買い)の発表規模は高水準を更新し続けています。連日のように開示される自社株買いのニュースは、マーケットで好材料として受け止められるケースが目立ちますが、企業が巨額の資金を投じてまで自社の株を買い戻す真の狙いはどこにあるのでしょうか。
単なる株主還元にとどまらず、資本構成の最適化や株価対策、さらには防衛策まで多面的な意味を持つ自己株式取得。本記事では、企業が自社株買いを決断する決定的な背景から、株価や各種財務指標に与える影響、会社法に基づく財源規制や会計処理の実務まで、投資家・ビジネスパーソンが押さえておくべきポイントを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自社株買いは市場に出回る株式数を減らし、1株当たり利益(EPS)や自己資本利益率(ROE)を直接押し上げる強力な資本政策である。
- 要点2:会社法による厳格な財源規制(分配可能額の範囲内)や取締役会決議など、法的手続きと財務安全性のバランスが不可欠となる。
- 要点3:取得後の株式は「消却」で完全に発行済株式数を減らすか、役員・従業員向けインセンティブ報酬やM&A対価として「処分(再活用)」される。
【なぜ今急増?】企業が自己株式取得を行う決定的な理由と背景
日本企業が自己株式取得に踏み切る最大の動機は、資本効率の劇的な改善と市場からの評価向上にあります。企業が稼ぎ出したキャッシュを成長投資に回しきれず、現預金としてバランスシートに滞留させ続けると、自己資本が肥大化して資本収益性が低下します。そこで、手元資金を使って市場から自社株を買い上げることで、資本を圧縮し、筋肉質な財務体質へと再構築を図るアプローチが定着しました。
自社株買いが選ばれるもう一つの決定的な理由は、「柔軟な株主還元」としての使い勝手の良さです。配当金は一度増額すると業績悪化時にも減配しにくく、投資家心理を冷やすリスクが伴いますが、自己株式取得は「今期の好業績に応じて機動的に実施する」という柔軟な設計が可能です。さらに、経営陣が「現在の株価は実力値に比べて過小評価されている」と判断した際、市場に対して強いアンダーバリューのシグナルを発信する手段としても機能します。
【株価と投資家への影響】1株当たり利益(EPS)とROE向上のメカニズム
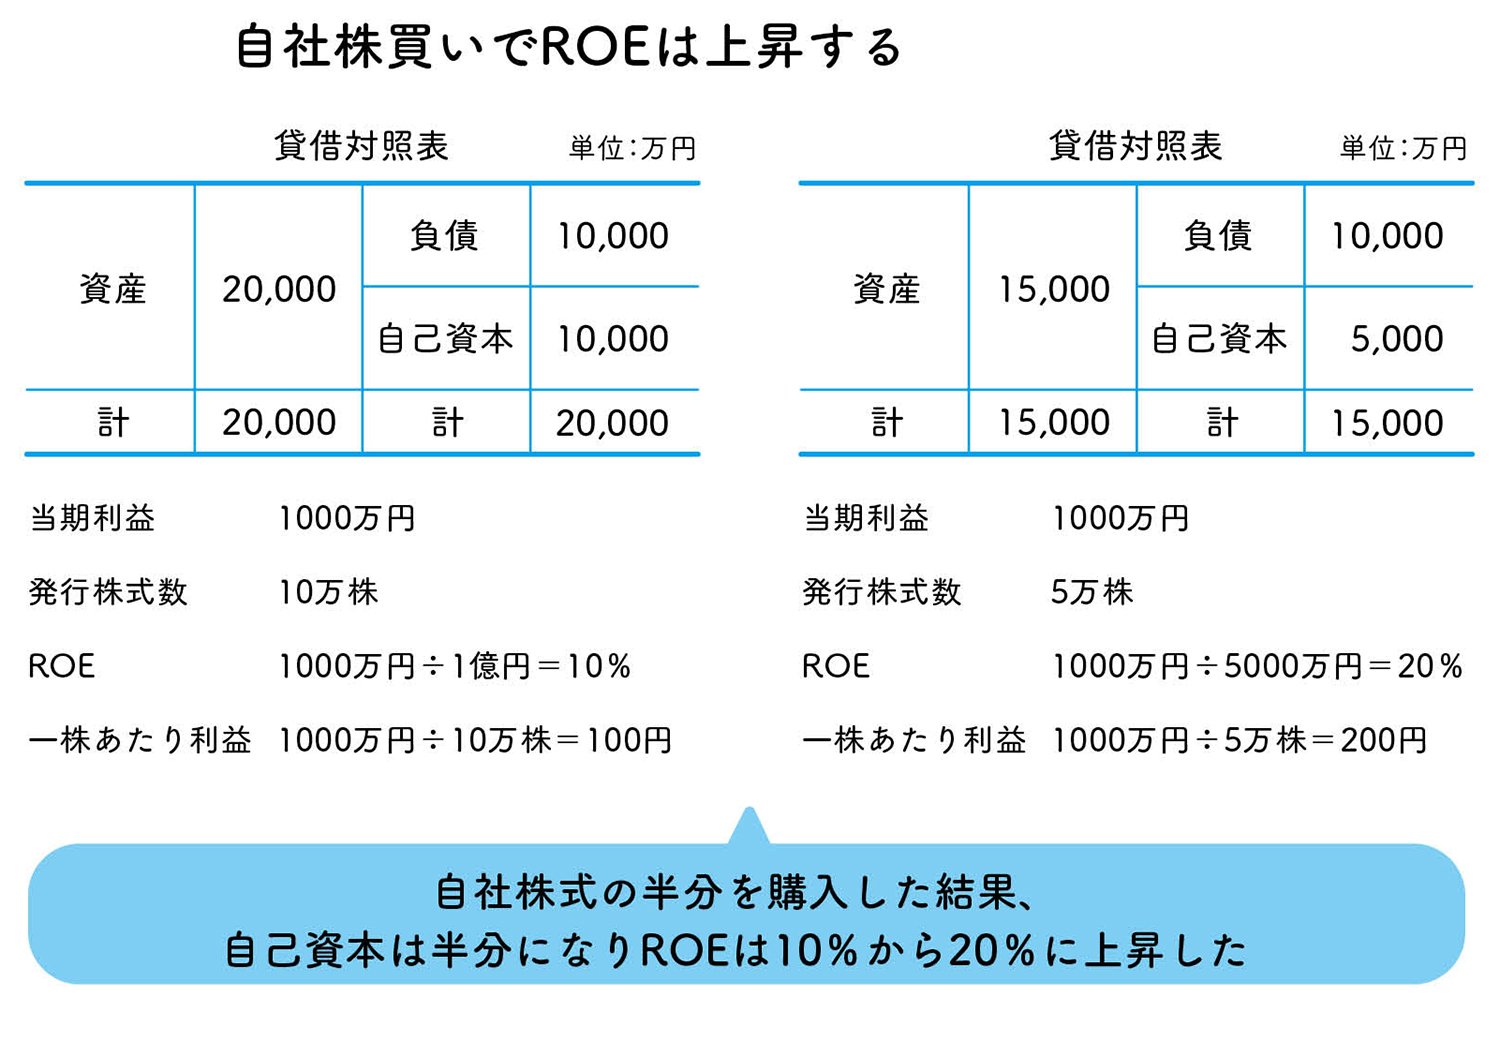
自己株式取得が発表されると、なぜ市場では買いが先行しやすいのでしょうか。その根拠は、株式価値の計算式を見れば極めて明快です。企業が自社株を買い戻すと、発行済株式総数(自己株式を除く)が減少します。その結果、純利益の額が変わらなくても、1株当たり利益(EPS)が自動的に増加します。
EPSが増加すれば、株価収益率(PER)が一定であっても論理的な株価算定額は上昇します。さらに、分子である当期純利益に対して分母である自己資本が圧縮されるため、投資家が最も重視する指標の一つである資本政策におけるROE向上がダイレクトに実現します。市場での直接買い付けによる実需の発生(需給関係の引き締まり)と、財務指標の改善という二重のエンジンが、株価を押し上げる原動力となっています。
【メリット・デメリット徹底比較】株主と企業それぞれに生じる光と影
自己株式取得は万能の特効薬に見えますが、当然ながらメリットの裏には留意すべき側面が存在します。ステークホルダー視点でのプラス面とマイナス面を整理してみましょう。
株主側のメリット・デメリット
株主にとっては、株価上昇によるキャピタルゲインが期待できるほか、保有株を手放さずに持分比率が実質的に高まる利点があります。一方、配当と違って「現金の直接給付」ではないため、取得期間中に株価全体が下落相場に入った場合、還元の恩恵を実感しにくい点がデメリットとなります。
企業側のメリット・デメリット
企業側は、機動的な資本政策を実行できる点や、後述するインセンティブ報酬として再利用できる柔軟性を手に入れます。しかし、多額のキャッシュアウトを伴うため、手元流動性が低下し、将来の設備投資や研究開発、M&Aといった成長投資に充てる資金を圧迫するリスクを背負います。成長ストーリーなき自社株買いは、単なる「縮小均衡の帳尻合わせ」と市場から見透かされる危険性も孕んでいます。
【取得後の展開】自己株式消却と処分の違い|インセンティブ報酬への活用
買い取った自社株を企業がどのように扱うかによって、その後の資本政策の意味合いは大きく変わります。主な選択肢は「消却」と「保有・処分」の2つです。
金庫株として手元に残した自己株式を法的に消滅させる手続きが「自己株式消却」です。取締役会の決議によって株式を完全に抹消することで、将来再び市場に放出されて株式価値が希薄化する懸念を根本から排除します。本質的な株主価値向上を求める機関投資家は、取得だけでなく消却までセットで行う開示を高く評価します。
一方、近年存在感を増しているのが、消却せずに保有し続ける自己株式処分を活用したインセンティブ報酬です。役員や従業員向けの譲渡制限付株式(RS)やストックオプションの原資として活用することで、株価と従業員の待遇を連動させ、中長期的な企業価値向上へのコミットメントを引き出す仕組みが広く採用されています。また、機動的なM&Aにおける株式交換の対価として活用されるケースも珍しくありません。
【会社法と実務】財源規制と取締役会決議・TOB(株式公開買付)のルール
自己株式の取得は無制限に許されているわけではありません。会社法では、債権者を保護するために厳格な財源規制(分配可能額の規制)が敷かれています。取得価額の総額は、効力発生日におけるその他資本剰余金やその他利益剰余金をベースに計算される「分配可能額」の範囲内に収めなければならず、これに違反した取得は無効となり、取締役が賠償責任を負う重いルールが存在します。
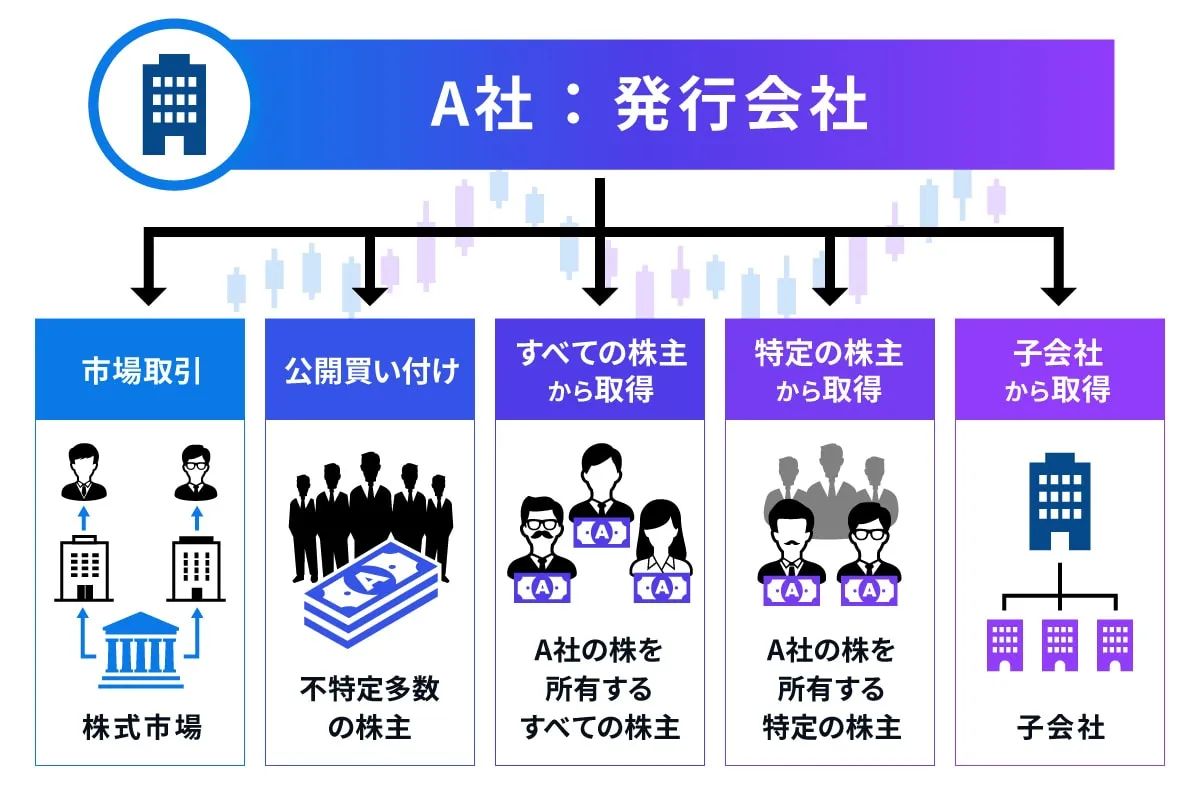
実務上の手続きとしては、定款に定めがある場合、株主総会を開かずとも取締役会決議のみで自己株式取得を機動的に決議できます。取得手法には主に以下の3パターンが存在します。
- 市場買付:証券取引所の立会時間内や立会外取引(ToSTNeTなど)を通じて市場から買い付ける最も一般的な方法。
- 株式公開買付(TOB):大株主である創業家や提携先などからまとまった株式を買い戻す際、価格と期間を公表して市場外で買い集める手法。
- 特定の株主からの取得:特定の相手から直接買い取る場合、原則として株主総会の特別決議が必要となる厳格な手続き。
【実務担当者必見】自己株式取得の会計処理と仕訳の基本
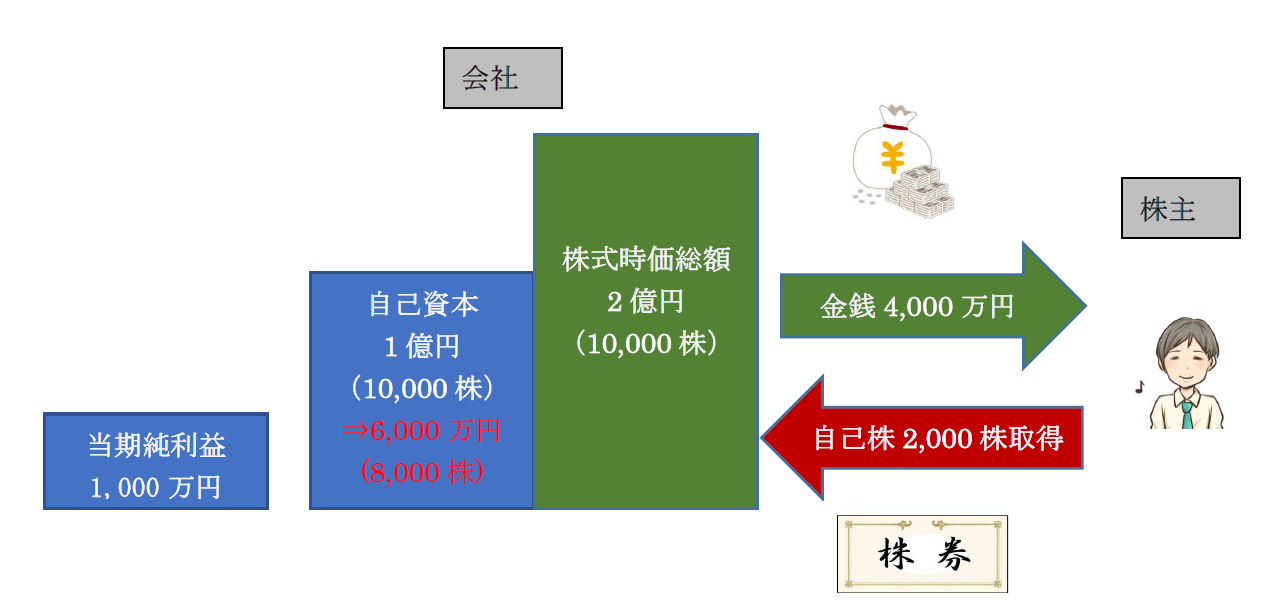
自己株式取得の会計処理は、資産の取得ではなく「資本の払い戻し」として扱われます。したがって、買い取った株式は貸借対照表(B/S)の資産の部ではなく、純資産の部の末尾に「自己株式」としてマイナス表示(控除項目)されます。
具体的な仕訳のイメージは以下の通りです。
自社株を1,000万円で市場買付した場合:
(借方)自己株式 10,000,000円 /(貸方)当座預金など 10,000,000円
取得した自己株式1,000万円を消却した場合:
(借方)その他資本剰余金 10,000,000円 /(貸方)自己株式 10,000,000円
※その他資本剰余金がゼロまたはマイナスになる場合は、その他利益剰余金(繰越利益剰余金)から減額します。
このように、取得時点では純資産合計を直接押し下げ、消却によって資本剰余金などの内訳科目を整理するという極めてシンプルな会計ロジックで成り立っています。
【自己株式取得】に関するよくある質問(FAQ)
Q1:配当金の増額と自己株式取得は何が違うのですか?
A1:配当金は株主に直接現金が分配されるインカムゲインであり、全株主に対して一律に支払われます。一方、自己株式取得は株式数を減らすことで1株当たりの価値を高め、株価上昇(キャピタルゲイン)を通じて間接的に報いる仕組みです。企業にとっては、一度増やすと減らしにくい配当に比べ、自社株買いの方が業績に応じた柔軟な資金コントロールを行いやすいという違いがあります。
Q2:自己株式取得を発表したのに株価が下がることがあるのはなぜですか?
A2:市場が事前に予想していた取得規模を下回った場合(期待外れ)や、同時に発表された本業の決算内容が著しく悪化していた場合に株価が下落することがあります。また、「将来の成長投資先がないための消極的な自社株買い」と受け止められた場合も、中長期的な成長鈍化を懸念した売り優勢となるケースがあります。
Q3:取得した自己株式は必ず消却しなければならないのですか?
A3:法律上、必ず消却しなければならない義務はありません。「金庫株」として企業がそのまま保有し続けることが認められており、将来の役員・従業員向け株式報酬(ストックインセンティブ)や、M&A時の対価、あるいは資金調達が必要になった際の再売出しなど、企業の経営戦略に応じて柔軟に活用できます。
まとめ:資本効率と持続的成長を見極める投資家の視点
自己株式取得は、EPSやROEの向上を通じて株主価値を高める極めて強力な資本政策です。東証のガバナンス改革が進展した現在、企業が余剰資金を抱え込まずに株主へ還元し、資本効率を高める姿勢は市場からポジティブに評価されます。
しかし、単なる株価対策としての自社株買いと、成長戦略に裏打ちされた規律ある自社株買いは明確に区別しなければなりません。投資家としては、発表された取得枠の規模や消却の有無だけでなく、将来の成長投資と財務安全性のバランスが取れているかを冷静に見極める視点が不可欠です。 (出典: 自己 株式 取得(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
