積立利率変動型終身保険の落とし穴とは?後悔する理由と真相を徹底解剖
日本銀行の利上げ局面や物価高が続く現在の金融環境において、資産の目減りを防ぐインフレ対策として「積立利率変動型終身保険」への関心が急速に高まっています。従来の定額終身保険とは異なり、市場金利の上昇に合わせて積立利率が見直される仕組みは、一見すると貯蓄と保障を両立できる理想的な金融商品に映るかもしれません。
しかし、契約後に「思ったほどお金が増えない」「解約したら大損した」と後悔する声が少なくないのも事実です。パンフレットに記載された高利率の数字だけに目を奪われると、保険特有のコスト構造や解約時のペナルティを見落とす危険があります。加入前に必ず把握しておくべき構造的な落とし穴と、本当の費用対効果について詳しく検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:市場金利連動で将来のインフレに備えられる一方、支払った保険料全額が運用に回るわけではない。
- 要点2:早期解約時は大幅な元本割れが発生し、「積立利率」と「実際の利回り」の乖離が後悔の主因となっている。
- 要点3:外貨建てのような為替リスクを避けつつ、20年以上の長期で死亡保障と円建て資産形成を両立したい層に向く。
【基本構造】積立利率変動型終身保険とは?定額終身保険との決定的な違い
積立利率変動型終身保険は、一生涯の死亡保障を確保しながら、市場金利の動向に応じて積立利率が定期的に見直される保険商品です。一般的な「定額終身保険」が契約時の固定利率で一生涯運用されるのに対し、市場金利連動によって金利上昇の恩恵を契約後も受けられる点が根本的に異なります。
インフレが進むと現金の購買力は低下しますが、金利上昇に合わせて積立利率が上がれば、将来受け取る死亡保険金や解約返戻金の実質価値を守りやすくなります。多くの商品では最低保証利率(年0.25%〜0.6%程度など)が設定されており、仮に市場金利がどれほど下落しても一定の利率が維持される仕組みが採用されています。
「元本を減らしたくないが、固定金利で固定されるのは避けたい」という慎重派の資産形成ニーズを取り込み、円建て保険の主力商品として定着しています。
「損した」と後悔する人が続出する理由|途中解約の落とし穴と元本割れリスク
加入者が「損をした」と感じる最大の原因は、途中解約の落とし穴と解約返戻金と元本割れリスクを甘く見積もっていた点にあります。
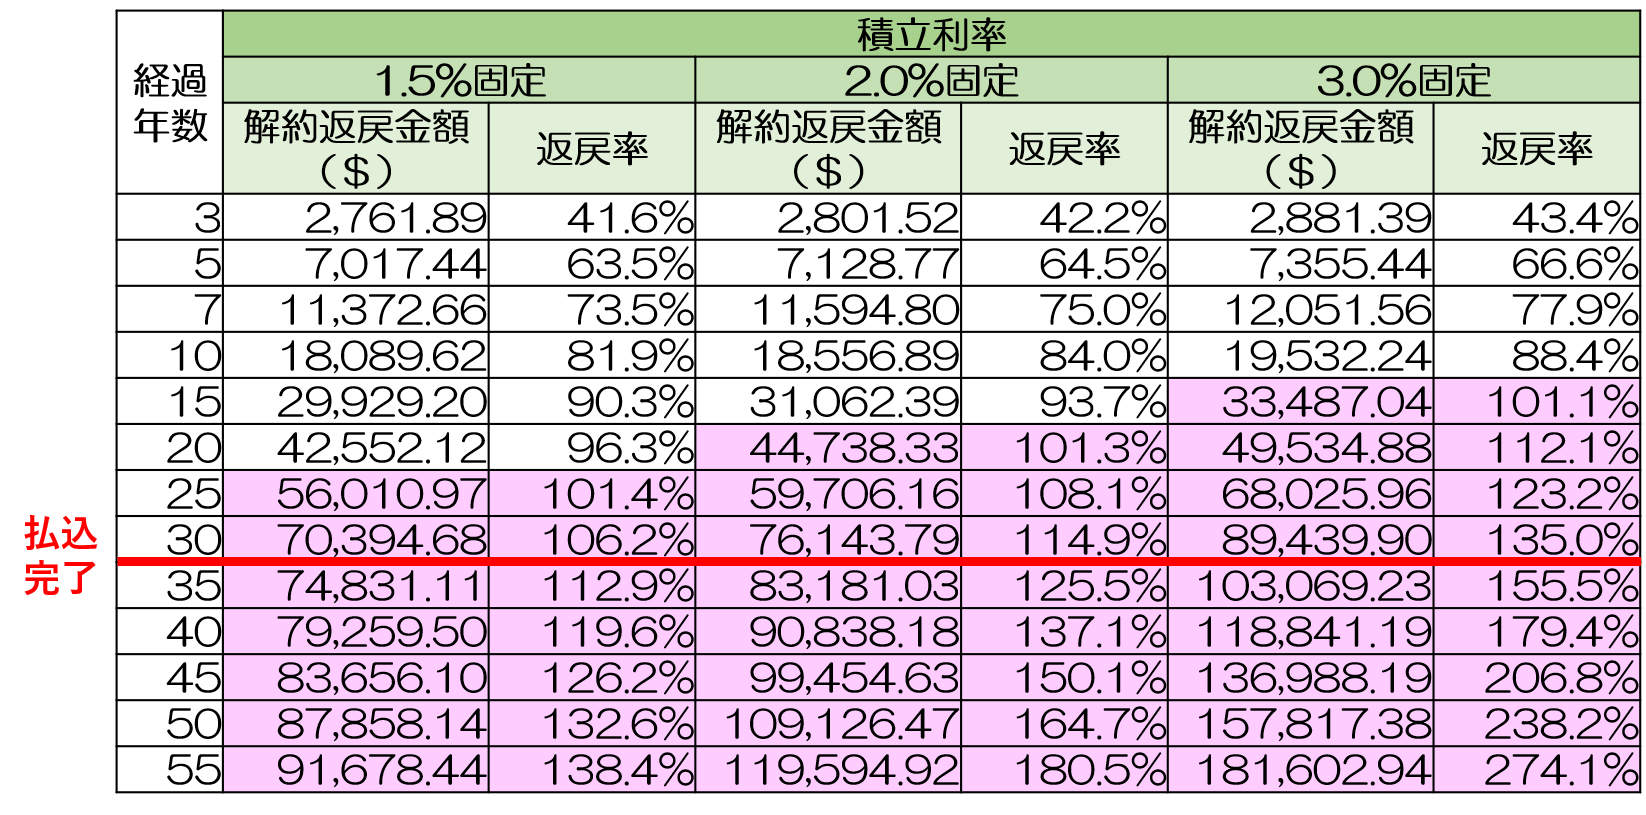
保険商品は銀行の定期預金とは異なり、支払った保険料から「死亡保障のための費用」や「保険会社の運営経費(販売手数料・維持費)」があらかじめ差し引かれます。残りの金額だけが積立利率で運用されるため、たとえ好金利が適用されていても、加入後数年間は解約返戻金が払込保険料総額を大幅に下回るのが現実です。
特に「低解約返戻金型」を採用している商品は、保険料払込期間中の解約返戻金を意図的に7割程度に抑えることで毎月の保険料を安く設定しています。この期間中に急な出費や収入減で保険料が払えなくなり解約すると、数百万円単位で元本割れを起こして大損するケースが後を絶ちません。「いつでも引き出せる貯金代わり」という誤った認識で加入した人ほど、手元に戻る金額の少なさに強いショックを受けることになります。
知っておくべき「予定利率と積立利率の違い」|数字のマジックに騙されない視点
保険募集人の説明や広告を見る際、最も注意しなければならないのが予定利率と積立利率の違いです。この2つを混同すると、将来の受取額に関して過剰な期待を抱いてしまいます。
それぞれの定義と実態は以下の通りです。
- 予定利率:保険会社が契約者に対して約束する運用利回り。保険料を算出する際の割引率として機能する。
- 積立利率:契約者から預かった保険料から諸経費を引いた後の「積立金」に対して適用される利息の計算割合。
例えば、積立利率が「年2.0%」と提示されていたとしても、それは「支払った保険料全体が2.0%で増える」という意味ではありません。諸経費が引かれた後のベース部分にしか利率がかからないため、実質的な実効利回り(IRR)は1%未満にとどまることも珍しくありません。パンフレットに記載されている利率の高さだけで商品の優劣を判断するのは危険です。
【比較検証】外貨建て終身保険との違いとインフレ対策としての有効性
資産防衛の選択肢として、米ドルや豪ドルで運用する「外貨建て終身保険」と比較検討するケースが目立ちます。両者のメリット・デメリットを整理すると、適した活用法が明確になります。
外貨建て終身保険は、海外の高金利を享受できるため積立利率が3%〜4%台と高く設定される傾向にあります。しかし、受け取り時の為替レート次第では円ベースで元本割れする「為替リスク」を契約者が直接負うことになります。
一方、円建ての積立利率変動型終身保険は為替リスクが一切ありません。国内の金利上昇局面においては、円資産のままインフレに追従できる堅実さがあります。ただし、株式や投資信託(NISAなど)と比較すると資金効率は劣るため、純粋なインフレ対策としての有効性だけで見れば万能ではなく、あくまで「死亡保障という盾を持った円資産の守り方」と捉えるのが妥当です。
【代表的商品】メットライフ生命や東京海上日動あんしん生命の特徴と評判
現在、市場で支持を集めている代表的な商品として、メットライフ生命つづけトク終身や東京海上日動あんしん生命の変動型終身保険が挙げられます。
メットライフ生命「つづけトク終身」は、10年ごとに積立利率が見直される仕組みを取り入れ、将来の金利上昇を取り込む設計が特徴です。市場の金利水準をダイレクトに反映させたい層から高評価を得ている一方、初期費用の負担感や短期解約のリスクに関する口コミも散見されます。
東京海上日動あんしん生命の商品は、手厚い介護保障や特定疾病への特約を付加できる柔軟性があり、保障性をより重視する家庭層から選ばれています。
ネット上の積立利率変動型終身保険の評判を総合すると、「将来の金利上昇に夢がある」「円建てで最低保証があるから安心」と満足する層がいる半面、「手数料の内訳が不透明」「他の金融商品と比べて資金拘束が長すぎる」という厳しい評価も目立ち、評価は二極化しています。
【診断】積立利率変動型終身保険が「向いている人」「避けるべき人」
ここまで見てきた構造を踏まえ、積立利率変動型終身保険を契約すべき人と、別の手段を検討すべき人の特徴を明確に切り分けます。
【向いている人】
- 万が一の死亡保障を一生涯残しつつ、将来のインフレで保障価値が陳腐化するのを防ぎたい人
- 為替リスクを避けて、すべて日本円で資産を管理・保全したい人
- 払込完了(15〜20年以上)まで絶対に手を付けない余裕資金を預け先として探している人
- 自分自身で資産運用(投資信託の選定やリバランス)を行うのが不安な人
【避けるべき人・損しやすい人】
- 10年以内に住宅購入資金や教育費、事業資金として使う可能性がある人
- 死亡保障が不要で、純粋な利回り・資産形成スピードだけを求めている人(新NISA等の活用が合理的)
- 保険関係費用のコスト控除に納得がいかず、手数料の透明性を重視する人
【積立利率変動型終身保険】に関するよくある質問(FAQ)
Q1:市場金利が上昇して積立利率が上がった場合、毎月支払う保険料も高くなりますか?
A1:保険料が高くなることはありません。契約時に決定した毎月の保険料は一定のままです。積立利率が上昇した恩恵は、将来受け取る「解約返戻金」や「死亡保険金」の増加という形で契約者に還元されます。
Q2:最低保証利率が設定されていれば、絶対に損をすることはありませんか?
A2:満期(払込満了)まで継続保有すれば元本以上の返戻率になる設計が一般的ですが、途中で解約した場合は最低保証があっても元本割れします。最低保証利率は「積立金に対する運用利回りの下限」を約束するものであり、支払った保険料全額の元本保証を意味するものではありません。
Q3:過去に契約した「お宝保険(高予定利率の保険)」から乗り換えるべきですか?
A3:絶対に乗り換えるべきではありません。バブル期や1990年代の高予定利率(3〜5%超)で固定されている終身保険は、現在のいかなる変動型保険よりも有利な条件です。乗り換えると二度と同じ好条件には戻せないため、解約せずそのまま継続することを強く推奨します。
まとめ:数字の錯覚を見抜き、目的に応じた賢い選択を
積立利率変動型終身保険は、金利が動く時代において「保障の目減りを防ぎながら堅実に円資産を残す」という独自の役割を果たします。最低保証の安心感と金利上昇への追従性は、他の金融商品にはないハイブリッドな強みです。
ただし、その実態はあくまで「保険」であり、高効率な投資商品ではありません。契約初期のコスト負担や途中解約時の重いペナルティを正確に理解しないまま加入すれば、「損をした」と後悔することになります。自身の資金計画、保障の必要性、資金の拘束期間を冷徹に見極めた上で、真に自分に合った選択をすることが重要です。 (出典: 積立 利率 変動 型 終身 保険(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
