持ち家があっても生活保護は受給可能?売却不要となる条件と審査の真相
経済環境の変動や止まらない物価高の影響が家計を直撃するなか、「生活が困窮しているものの、持ち家があるから生活保護は受けられない」と思い込んで申請をためらうケースが後を絶ちません。長年かけて築いたマイホームや親から受け継いだ実家を手放さなければならないという不安は、生活困窮に直面した人々にとって極めて大きな心理的ハードルとなっています。
生活保護法における「資産の活用」の原則により、原則として不動産などの資産は処分が求められるのは事実です。しかし、厚生労働省の実施要領や実務運用を精査すると、一定要件を満たせば自宅に住み続けながら保護を受給できる明確な特例が存在します。制度の客観的な境界線と、福祉現場におけるリアルな審査基準を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:資産価値が一定基準以下で現に居住している住宅は、売却せずに生活保護を受けられる特例が認められている
- 要点2:住宅ローン残債がある世帯は原則受給不可だが、残期間や残債額、親族による支援状況によって例外も存在する
- 要点3:固定資産税の減免申請やリバースモーゲージの活用など、福祉事務所へ申請する前の選択肢を把握しておく必要がある
【保有と売却の境界線】持ち家を手放さずに生活保護を受給できる条件とは
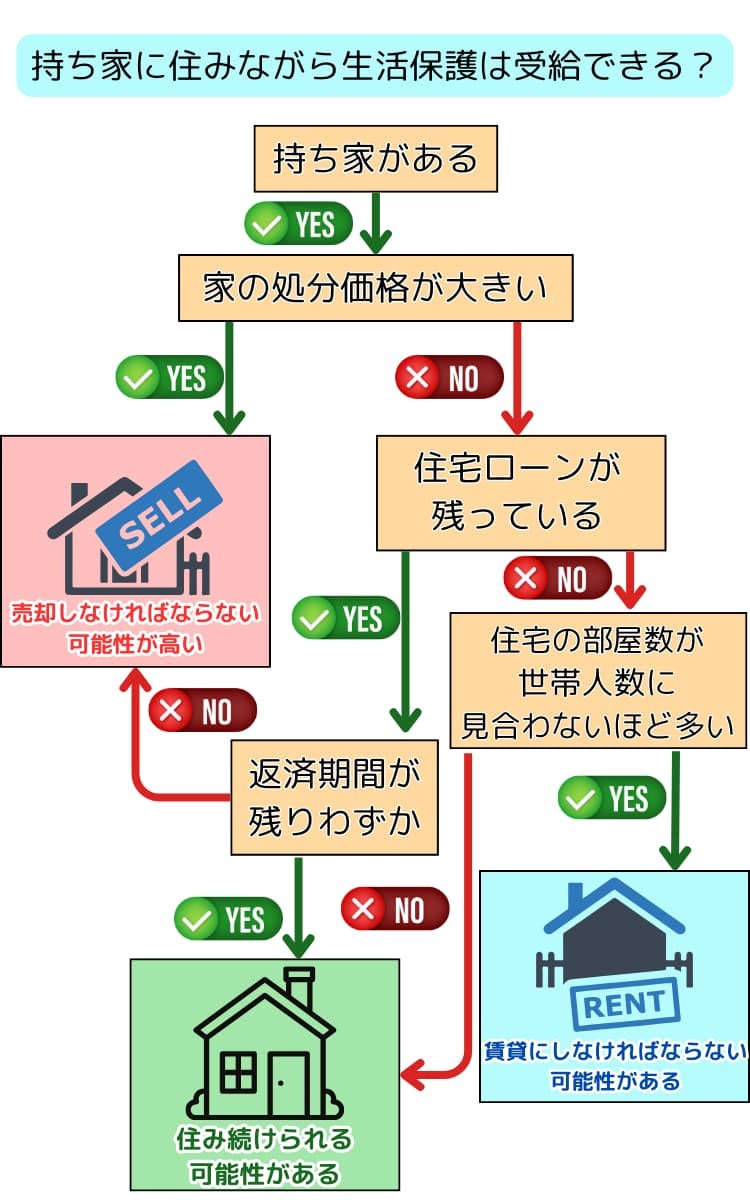
生活保護制度において、保有資産を直ちに売却・処分しなければならないかどうかの判断は、「利用価値」が「処分価値」を上回っているかという観点で行われます。困窮者が現に生活の拠点として利用しており、手放して賃貸住宅へ転居させた場合の公的負担(住宅扶助費や転居費用)のほうが大きくなると見込まれる場合、持ち家の保有が容認されます。
具体的に売却指導の対象外となりやすいのは、不動産の資産価値が極めて低い物件です。地方の木造戸建てや築年数の経過した建物など、売却査定額から売却経費を差し引いた手取り額が、標準的な住宅扶助基準額のおよそ10年〜20年分に満たない水準(一般的に資産価値がおおむね500万円前後以下)とみなされるケースでは、処分価値よりも現住居としての利用価値が優先されます。
高齢者世帯や重度の障がい者が同居しており、環境変化による健康被害のリスクが高い場合や、住居内にバリアフリー設備が施されていて代替物件への転居が極めて困難な世帯に対しても、人道的な観点から保有継続が認められる運用が定着しています。
【最大の壁】住宅ローン残債がある場合の審査基準と現実的な対処法
持ち家を維持したまま生活保護を受給する際、もっとも厳格に審査されるのが住宅ローンの残債です。生活保護費は税金を原資として最低限度の生活を保障する給付であるため、保護費の中からローンの返済を行う行為は「公金による個人の資産形成」とみなされ、原則として認められていません。
住宅ローンが多く残っている場合、福祉事務所は基本的に任意売却や競売による不動産処分を指導します。ただし、現場の審査実務では以下のような限定的な状況において例外措置が取られる場合があります。
① ローンの残債がごくわずかで返済期間が短期間(数カ月〜1年以内など)の場合
残りの返済額が少額で、完済によって資産形成の度合いが極めて小さいと判断されれば、一時的に保護の適用が認められる事例があります。
② 第三者(別生計の親族など)が代わりにローンを返済する場合
受給者本人の生活費からローン返済を行わず、支援者からの直接返済が確約されているケースでは、居住継続が認められる余地が生まれます。
③ 金融機関との協議による返済猶予(リスケジュール)が成立している場合
病気療養期間中に一時的に返済がストップしているなど、即時の保護費流出が発生しない環境が整っていれば、保護の開始が優先されることがあります。
【費用と手当のリアル】生活保護受給後の固定資産税や住宅扶助の仕組み
持ち家の保有が認められて生活保護の受給が始まった場合、毎月支給される扶助費の内訳には注意が必要です。賃貸住宅で支給される「住宅扶助(家賃分)」は、持ち家世帯には原則として支給されません。持ち家受給者に支給されるのは、食費や光熱費などの日常的な生活費を賄う「生活扶助」が中心となります。
雨漏りや給湯器の故障など、安全な生活を維持するために不可欠な修繕が発生した場合には、住宅扶助の一環として「住宅維持費」が一時金として実費支給される制度が用意されています。ただし、資産価値を高めるようなリフォームや増改築の費用は対象外です。
毎年の「固定資産税」や「都市計画税」の支払いについては、多くの自治体で地方税法に基づく生活保護受給者に対する全額減免措置が設けられています。福祉事務所から発行される受給証明書を添えて市区町村の税務窓口に申請することで、課税の免除または猶予を受ける手続きが進められます。
【親名義・共有名義の落とし穴】名義変更や相続が絡むケースの判断基準
実家に居住しているものの名義が他界した親のままであったり、兄弟姉妹との共有名義になっていたりする場合、手続きの順序を誤ると保護申請が停滞する原因になります。
被相続人である親名義の家に住み続けている場合、原則として相続人全員を特定し、遺産分割の状況を確認する調査が行われます。自身に不動産の持分が発生する場合、その持分に経済的価値(処分価値)があるかどうかが審査されます。もし他に相続人がいて居住の継続に同意しているならば、無償で使用貸借している状態と位置付けられ、保護受給そのものは進められます。
保護申請の直前に「資産とみなされるのを防ぐため」として親族へ名義変更を行ったり、格安で売却したりする行為は、資産隠しや不当な処分と判断されて申請却下や不正受給の追及を受けるリスクがあります。名義の整理や相続手続きについては、自己判断で動く前に福祉事務所や法テラスなどの専門家へ相談するのが鉄則です。
【要保護世帯向け】生活保護リバースモーゲージ制度の活用と売却基準の真相
一定以上の資産価値がある土地・建物を所有している高齢者世帯に対しては、生活保護の受給に先立ち、社会福祉協議会が窓口となる「要保護世帯向け不動産担保型生活資金(リバースモーゲージ制度)」の利用が優先されます。
自宅を担保にして生活資金の融資を受け、借入限度額に達するか契約者が死亡した段階で不動産を売却して一括清算する仕組みです。この制度を利用できる資産基準はおおむね以下の通りです。
・担保となる土地の評価額が概ね500万円〜1,000万円以上(自治体により異なる)
・原則として65歳以上の高齢者のみの世帯
・同居人が配偶者または同制度の対象となる高齢親族のみ
リバースモーゲージによって融資枠を使い切った後も生活が困窮している場合は、その段階で通常の生活保護へ移行し、最終的な不動産売却清算時まで住み続けられる枠組みが整備されています。資産価値があるからといって、ただちに住み慣れた家から追い出されるわけではありません。
【水際作戦に惑わされない】福祉事務所への申請手順と相談時のポイント
生活困窮者が福祉事務所の窓口を訪れた際、一部の担当者から「持ち家があるならまず売却してから来てください」と口頭で追い返される、いわゆる門前払いを受ける事例が依然として散見されます。しかし、生活保護法第7条において、保護の申請は国民の正当な権利として保障されています。
スムーズに審査を進めるためには、窓口を訪れる際に以下の書類や情報をあらかじめ整理しておくことが極めて有効です。
・固定資産税の課税明細書(評価額の確認用)
・不動産の登記簿謄本(登記事項証明書)
・住宅ローンの返済予定表または残高証明書(ローンがある場合)
・直近の預貯金通帳、給与明細など困窮状況がわかる資料
窓口では「相談」にとどまらず、はっきりと「生活保護の申請書を提出します」と意思表示を行えば、福祉事務所側は申請を受理し、原則14日以内(最長30日以内)に資産調査を経て可否を決定する義務を負います。
【生活保護と持ち家】に関するよくある質問(FAQ)
Q1:分譲マンションの場合、毎月の管理費や修繕積立金は保護費から支給されますか?
A1:管理費や修繕積立金は住宅扶助の対象外であり、別途上乗せして支給されることはありません。持ち家受給者は、毎月支給される「生活扶助(日常の生活費)」の中からこれらを工面して支払う必要があります。管理費等の負担が重く生活費を著しく圧迫する場合は、売却して賃貸住宅へ転居する指導が行われるケースがあります。
Q2:売却指導を受けた場合、家が売れるまでの間の生活費はどうなりますか?
A2:不動産の売却活動を行っている期間中であっても、現に収入や手持ち資金が最低生活費を下回っていれば、条件付きで生活保護が即時開始されます。売却が成立してまとまった資金が入った段階で、それまでに受給した保護費を精算(返還)するルールが適用されるため、住まいを失って路上に放り出される心配はありません。
Q3:持ち家に住んでいる場合、自家用車(車)も同時に持ち続けることはできますか?
A3:自動車の保有も不動産と同様に原則禁止ですが、公共交通機関の利用が極めて困難な地方都市での通勤用、あるいは通院や障がい者の送迎に不可欠であると福祉事務所が認めた場合に限り、例外的に保有・使用が容認されます。持ち家の保有基準とは別に、車の必要性について個別の審査が行われます。
まとめ:持ち家を諦める前に正しい知識で福祉事務所へ相談を
「持ち家がある=生活保護を受けられない」という言説は制度上の誤解であり、資産価値の多寡や住宅ローンの残債状況、世帯の健康状態などに応じた柔軟な救済ルールが用意されています。生活が立ち行かなくなるまで無理を重ねて借金を増やしてしまうと、かえって住宅ローンの処理が複雑化し、選択肢を狭める結果になりかねません。
自宅を維持できるかどうかの判断は、各自治体の福祉事務所が地域の実情を踏まえて個別具体的に行います。ひとりで悩みを抱え込まず、資産関係の書類を揃えたうえで、福祉事務所の窓口や社会福祉士、法テラスなどの専門機関へ早めに相談を持ちかけることが、生活再建への確実な一歩となります。 (出典: 生活 保護 持ち家(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
