給付付き税額控除はいつから?導入時期の最新動向と対象条件を徹底解説
物価高が家計を直撃し続けるなか、抜本的な低所得者支援や消費税の逆進性対策として、永田町や霞が関で再び議論が白熱しているのが「給付付き税額控除」です。税額控除で引ききれない金額を直接現金で給付するこの仕組みは、税金の減免措置だけでは恩恵が届かない低所得世帯を真に救うセーフティネットとして長年期待されてきました。
しかし、「社会保障と税の一体改革」で理念が掲げられてから十数年が経過した今も、制度の全国的な本格導入には至っていません。2026年の税制改正大綱や最新の政策論争を踏まえ、給付付き税額控除は一体いつから始まるのか、対象者の年収条件や想定される給付額、そしてなぜ導入が見送られ続けてきたのかという舞台裏の真相を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の議論では制度設計の検討が加速しているものの、全国一律の本格稼働はマイナンバーによる所得・資産把握インフラの完成待ちであり、導入時期は依然として流動的。
- 要点2:従来の「定額減税」では恩恵が薄かった住民税非課税世帯や低所得層に直接給付が届くため、所得再分配機能と消費税の逆進性対策として極めて高い効果が期待されている。
- 要点3:実現に向けた最大の壁は「自営業・フリーランスの正確な所得捕捉」と「資産家への不正給付防止」であり、公平性の担保が最終決定の鍵を握る。
【2026年最新動向】給付付き税額控除はいつから始まる?導入時期と議論の現在地
給付付き税額控除の導入時期について、最も気になる結論からお伝えすると、2026年時点において「○年○月スタート」という確定した全国一斉施行のスケジュールはまだ決定していません。しかし、政府の税制調査会や与野党の政策協議において、その必要性は過去類を見ないほど高まっています。
議論が再燃した最大の背景には、かつて実施された一時的な定額減税や自治体ごとの給付金バラマキに対する批判があります。場当たり的な支援策では事務コストが膨大にかかり、本当に支援が必要な困窮層へ届くまでにタイムラグが生じるという構造的欠陥が露呈しました。そのため、恒久的な制度として給付付き税額控除を位置づけるべきだという声が野党のみならず与党内からも噴出しています。
税制改正大綱におけるこれまでの議論の経緯を振り返ると、基礎控除の見直しや社会保険料の負担軽減策とパッケージで検討が進められています。マイナンバーカードと公金受取口座の紐付け率が大きく向上したことを受け、「早ければ2020年代後半の実装」を視野に入れた実務レベルの検証が現在進行形で行われている段階です。
【仕組みをわかりやすく解説】減税と給付を融合した画期的な制度の全貌
給付付き税額控除とは、一言で表せば「税金を割り引くだけでなく、引ききれなかった分を現金で口座に振り込む仕組み」です。従来の所得税減税と何が異なるのか、仕組みをシンプルに整理します。
一般的な「税額控除」は、本来納めるべき所得税から一定額を差し引く制度です。例えば、3万円の税額控除がある場合、所得税を5万円納めている人は納税額が2万円に減額されます。しかし、所得が低くもともと所得税を1万円しか納めていない人は、1万円しか減税されず、残り2万円分の恩恵を捨ててしまうことになります。さらに、所得税が非課税の世帯には減税のメリットがまったく届きません。
ここで登場するのが給付付き税額控除です。控除枠が3万円で納税額が1万円の場合、控除しきれなかった差額の2万円が「給付金」として手元に支給されます。所得税を一切納めていない世帯であれば、3万円がそのまま全額給付されます。減税と社会保障給付をシームレスにつなぎ合わせることで、どんなに所得が低くても公平に支援を行き渡らせる点が最大の特徴です。
対象者と年収条件のボーダーライン|誰がいくら受け取れるのか
制度が導入された場合、どのような人が対象者となるのでしょうか。想定されている所得基準や支給要件のシミュレーションには複数のパターンが存在します。
主なターゲットとして想定されているのは、年収200万円〜300万円未満の単身層や、子育て世帯でありながら世帯年収が一定基準を下回るワーキングプア層、住民税非課税世帯です。給付額の設定については、所得がゼロまたは極めて低い層に最大の給付を行い、所得が上がるにつれて緩やかに給付額を減らし、一定の年収ラインを超えると通常の税額控除のみ(給付はゼロ)になる「逓減(ていげん)型」の設計が有力視されています。
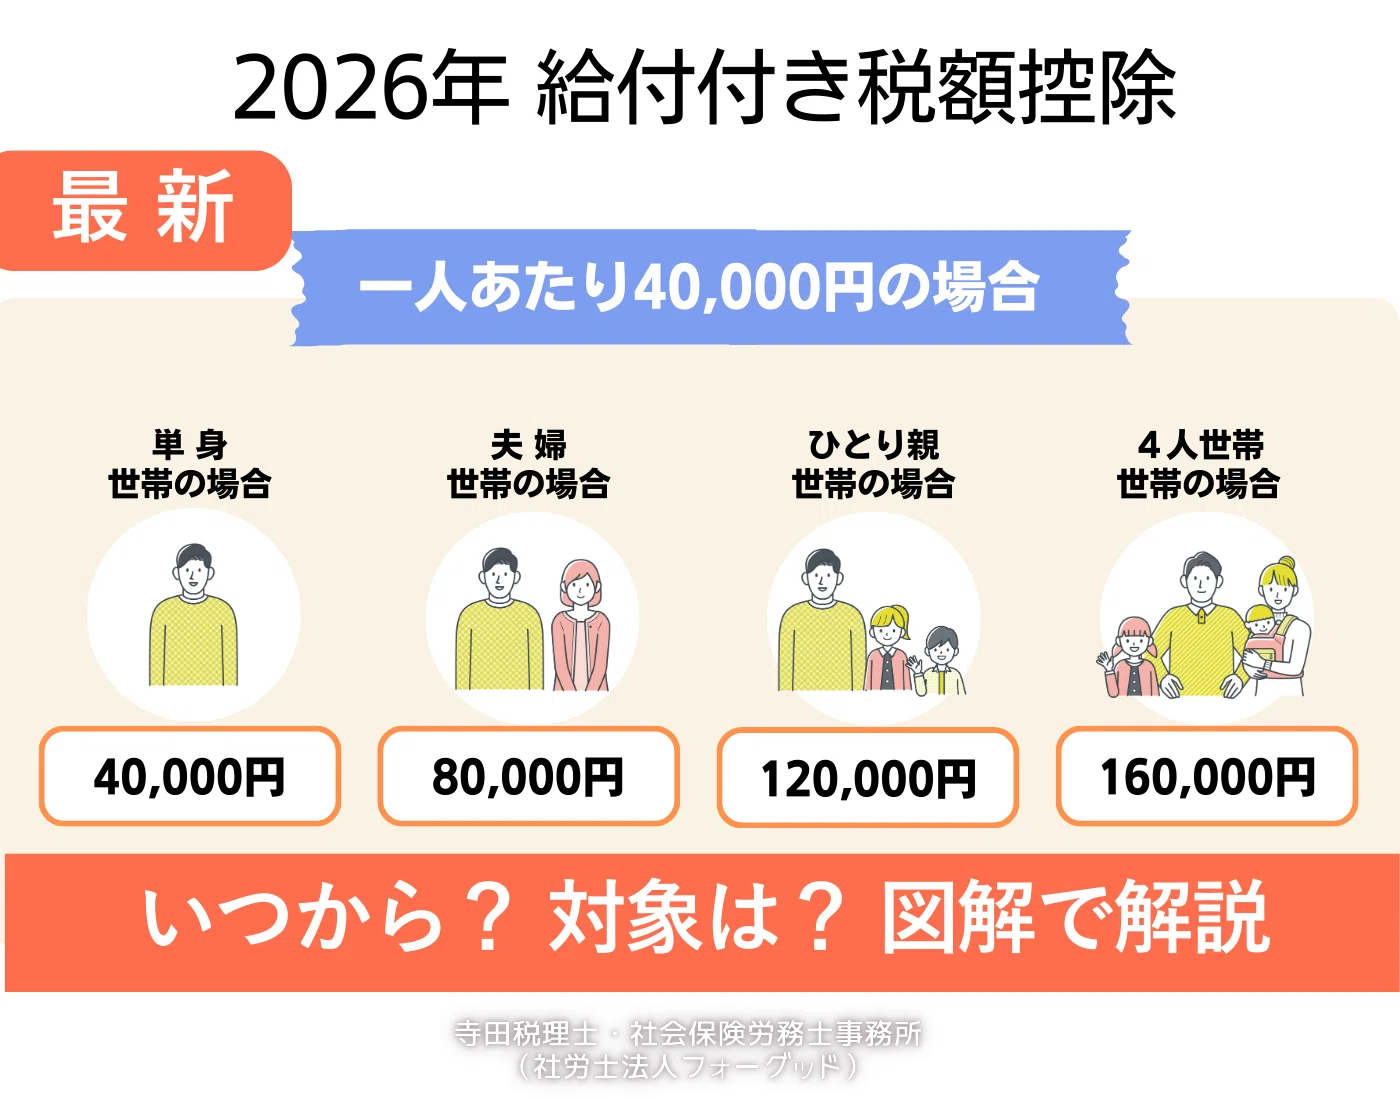
給付額の目安としては、消費税率引き上げ時の負担増を相殺する観点から、単身世帯で年間数万〜10万円程度、扶養親族の多い子育て世帯では年間数十万円規模の支援額がシミュレーションされています。中間層との境界線をどこに引くかによって必要な国家財源が大きく変動するため、所得制限の具体的な数値設定が現在も綿密に議論されています。
なぜこれまで導入が見送られてきたのか?立ちはだかる「3つの壁」
諸外国(アメリカのEITCやイギリスのユニバーサル・クレジットなど)で広く普及しているにもかかわらず、なぜ日本国内では導入見送りが繰り返されてきたのでしょうか。そこには日本の税制・行政機構が抱える根深い3つの課題が存在します。
第1の壁は、「正確な所得捕捉の難しさ(クロヨン・トーサンの問題)」です。給与所得者の所得は源泉徴収票を通じてガラス張りですが、自営業者やフリーランス、農業従事者などの所得実態を正確に把握することは極めて困難です。申告所得だけで判定すると、実際には高収入を得ている事業者が「低所得」と判定されて給付金を受け取ってしまう不公平が生じかねません。
第2の壁は、「マイナンバーを活用した資産把握の不備」です。所得が低くても数千万円の金融資産や不動産を保有している富裕層の高齢者世帯が存在します。所得情報だけでなく預貯金口座などの資産情報まで一元的に捕捉できなければ、真に困窮している現役世代ではなく資産家に多額の給付が流れる事態を防げません。
第3の壁は、「確定申告の手間と行政の執行コスト」です。給付を受け取るために全国民規模で確定申告や申請手続きを義務付けるとなれば、税務署や自治体窓口の業務がパンクするリスクがあります。デジタル化と完全自動処理の仕組みが整わない限り、事務経費だけで数千億円が吹き飛ぶ危険性があるのです。
給付付き税額控除のメリット・デメリット|国民生活と経済効果へのリアルな評判
導入に向けた議論の中で指摘されている、国民生活や日本経済に対するメリットとデメリットを客観的に比較します。
【主なメリット】
- 消費税の逆進性を抜本的に解消:所得の低い人ほど収入に対する消費税負担割合が重くなる「逆進性」を直接緩和できる。
- 高い所得再分配効果と消費喚起:生活困窮層ほど給付金を日々の食費や生活費に充てる傾向(消費性向)が高いため、即効性のある経済効果が期待できる。
- 就労意欲を損なわない制度設計が可能:「働いて収入を増やすと突然給付がゼロになる」という壁をなくし、所得に応じて徐々に給付を減らす設計にすることで、生活保護のような就労阻害を防げる。
【主なデメリットと批判】
- 巨額の恒久財源が必要:制度を安定運用するためには数兆円規模の財源確保が不可欠であり、新たな増税や社会保険料改革とセットになるリスクがある。
- 不正受給や制度の複雑化:偽装離婚や所得隠しによる不正受給リスクを完全に排除することが難しい。
過去の定額減税や一時金給付との違い|制度設計はどう変わる?
過去に行われた「定額減税」や「住民税非課税世帯向け給付金」と、給付付き税額控除は何が決定的に違うのでしょうか。
過去の措置はあくまで物価高や不況に対応するための「一時的な緊急避難」でした。減税枠を使い切れない世帯には自治体が別途「調整給付」を郵送やオンラインで確認して支給するという、二重・三重の複雑な行政オペレーションが発生していました。
対して給付付き税額控除は、毎年の確定申告や年末調整、またはマイナポータルを通じた自動算定システムに組み込まれる「恒久的なインフラ」です。一度システムが完成すれば、危機が発生した際にも迅速かつピンポイントに低所得世帯へ給付を届けることが可能になります。場当たり的な政策から脱却し、予測可能性の高い生活保障を築くための抜本的なパラダイムシフトと言えます。
【給付付き税額控除 いつから 最新】に関するよくある質問(FAQ)
Q1:給付付き税額控除の導入で、サラリーマンの年末調整はどう変わりますか?
A1:給与所得者の場合、従来の年末調整で税額控除が引ききれなかった場合、勤務先経由またはマイナポータルに登録された公金受取口座へ国から自動的に差額が還付・給付される仕組みが想定されています。個別の複雑な申請手続きを極力減らすデジタル完結型の設計が検討されています。
Q2:年金生活者や無職の人も対象に含まれますか?
A2:所得要件を満たしていれば対象となる設計が一般的です。ただし、前述の通り多額の金融資産を持つ年金受給者への給付をどう制限するか(資産要件の付加)について、現役世代との公平性を保つためのルール作りが議論されています。
Q3:なぜ消費税の軽減税率があるのに給付付き税額控除が必要なのですか?
A3:食料品などの消費税を8%に抑える軽減税率は、高所得者ほど高額な食品を多く消費するため「金持ち優遇」になりやすいという構造的欠点があります。給付付き税額控除なら、所得が低い世帯にのみターゲットを絞って手厚く支援できるため、より効率的で公平な逆進性対策になると評価されています。
まとめ:本格導入へ向けた今後の展望と注目ポイント
給付付き税額控除は、日本の所得再分配機能を劇的に強化し、格差是正と持続可能なセーフティネットを構築するための最重要ピースです。導入時期については、マイナンバーインフラの整備状況や所得捕捉システムのデジタル化の進展スピードに大きく依存しています。
今後の政局や税制調査会において、「対象となる所得の上限ライン」「資産把握の厳格化」「所要財源の捻出方法」がどのように合意形成されていくかが最大の注目ポイントです。暮らしを守る税制改革の行方から、今後も目が離せません。 (出典: 給付付き税額控除 いつから 最新(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
