ラグランジュの未定乗数法を直感攻略!勾配の幾何学的意味と計算例題
経済学の理論モデルから機械学習の最適化アルゴリズムに至るまで、多変量解析の現場で避けて通れない数学的ツールが「ラグランジュの未定乗数法」です。しかし、教科書を開いて複雑な偏微分の方程式を前にした瞬間、計算の手順だけを機械的に暗記してしまい、本質的な仕組みが掴めずにつまずく学習者は後を絶ちません。
数式を丸暗記するだけの学習から脱却する鍵は、「幾何学的なイメージ」と「数式の直感的な結びつき」にあります。制約条件がある中でなぜあの美しい方程式が成り立つのか、勾配ベクトルの振る舞いや実務での応用例を交えながら、その全貌をクリアに整理していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ラグランジュの未定乗数法は、等式制約がある状況で関数の最大値・最小値(極値)を見つけ出す強力な数学的手法である。
- 要点2:幾何学的には「目的関数の等高線」と「制約条件の曲線」が接する点を探す作業であり、両者の勾配ベクトルが平行になる性質を利用している。
- 要点3:経済学の効用最大化におけるシャドウプライスや、機械学習のサポートベクターマシン(KKT条件)の基盤理論として不可欠な役割を担う。
【基本概念】ラグランジュの未定乗数法とは?条件付き極値問題の全体像
数学やデータサイエンスの領域で頻出する条件付き極値問題とは、「特定の制約を満たしながら、目的とする関数を最大化または最小化する」という最適化タスクを指します。たとえば、「限られた予算内で満足度を最大にする」「一定の材料コスト内で強度が最大になる構造を設計する」といった課題が典型例です。
目的関数を $f(x, y)$、課された等式制約条件を $g(x, y) = 0$ と置いた場合、通常であれば制約式から $y$ を $x$ の式として消去し、1変数関数の一階微分をゼロにする手法が考えられます。しかし、制約式が複雑な非線形関数であったり変数の数が多数に及んだりすると、変数の消去自体が計算上不可能です。
そこで真価を発揮するのがラグランジュの未定乗数法です。新しいパラメータであるラグランジュ乗数 $\lambda$(ラムダ)を導入し、以下の補助関数(ラグランジュ関数)を構築します。
$$L(x, y, \lambda) = f(x, y) - \lambda g(x, y)$$
この $L(x, y, \lambda)$ を各変数 $x, y, \lambda$ で偏微分し、すべての偏導関数をゼロとおいた連立方程式を解くだけで、制約を満たす極値の候補(停留点)が一挙に導き出せます。変数を消去する力業を使わず、変数を1つ増やすことで問題をエレガントに解く手法なのです。
【直感理解】なぜ勾配ベクトルが平行になるのか?幾何学的意味を完全解剖
数式の上ではシンプルに見えるラグランジュ関数ですが、「なぜ $\nabla f = \lambda \nabla g$ という関係が成り立つのか」という幾何学的意味を視覚的に捉えることで、理解の解像度は飛躍的に跳ね上がります。
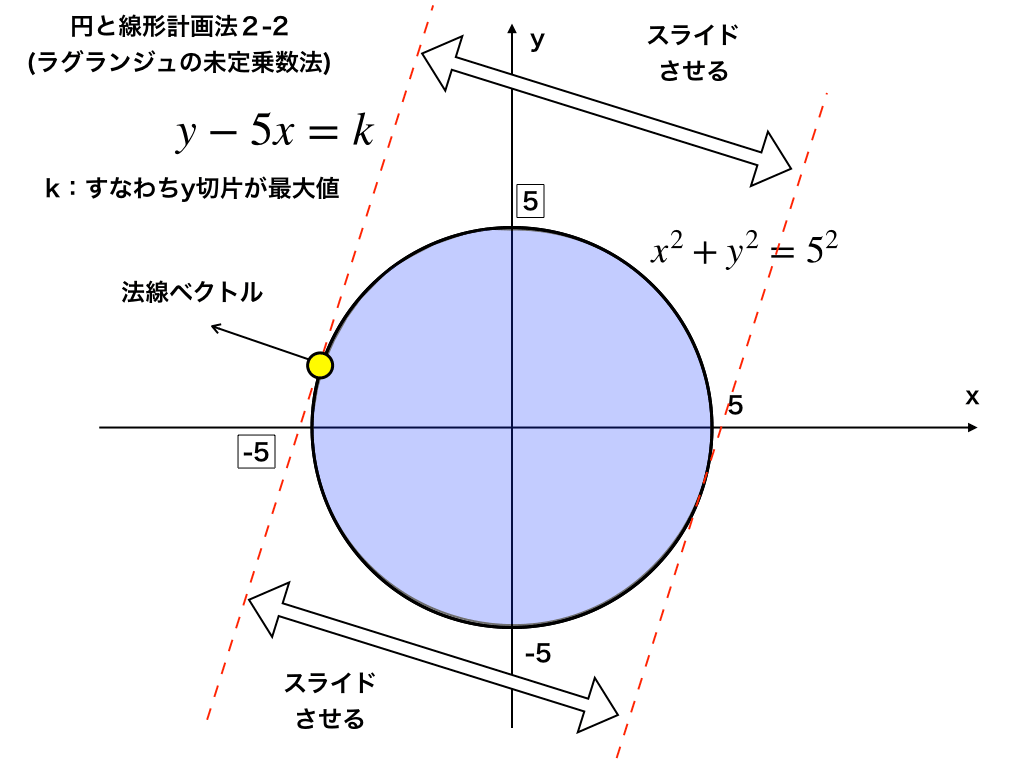
2次元平面上で、制約条件 $g(x, y) = 0$ を1本の曲線としてイメージしてください。この制約線の上を自由に移動できる点が、目的関数 $f(x, y)$ の値をできるだけ大きく(または小さく)しようと探索しています。目的関数 $f(x, y) = c$ の等高線(等高面)を重ねて描くと、ある決定的な幾何学的配置が浮かび上がります。
もし、制約曲線が目的関数の等高線を斜めに横切っているとしたらどうでしょうか。その交点を起点にして制約線に沿って左右どちらかに少し移動すれば、より高い等高線(あるいは低い等高線)へ進むことができます。つまり、等高線を横切っている間は、決して極値には到達していません。
目的関数の値が制約線上で限界に達するのは、制約曲線と目的関数の等高線が「接する」瞬間です。2つの曲線が接している点において、それぞれの曲線に対する法線方向、すなわち関数の増加率が最大となる勾配ベクトル $\nabla f$ と $\nabla g$ の向きは一直線上に並びます。
方向が平行であるということは、一方のベクトルを定数倍($\lambda$ 倍)すればもう一方に一致することを意味します。数式で表現すると以下の通りです。
$$\nabla f(x, y) = \lambda \nabla g(x, y)$$
これこそがラグランジュの未定乗数法の幾何学的な正体です。「等高線と制約線が接する場所を探す」という幾何学的事実が、代数的には「勾配ベクトルの線形従属関係」として定式化されています。
【ステップ解説】計算手順がスッキリわかる実践的な例題
理論の美しさを確認したところで、具体的なラグランジュの未定乗数法の例題を通して実際の計算手順を整理します。
【例題】
円の周上の点 $(x, y)$(制約条件:$x^2 + y^2 = 1$)において、目的関数 $f(x, y) = x + 2y$ の最大値および最小値を求めよ。
【ステップ1:制約条件の標準化とラグランジュ関数の設定】
制約式を $g(x, y) = x^2 + y^2 - 1 = 0$ の形に整理し、未定乗数 $\lambda$ を用いてラグランジュ関数 $L(x, y, \lambda)$ を立てます。
$$L(x, y, \lambda) = (x + 2y) - \lambda (x^2 + y^2 - 1)$$
【ステップ2:各変数による偏微分と連立方程式の立式】
$L$ を $x, y, \lambda$ それぞれで偏微分し、すべてをゼロと置きます。
$$\frac{\partial L}{\partial x} = 1 - 2\lambda x = 0 \quad \Longrightarrow \quad x = \frac{1}{2\lambda}$$
$$\frac{\partial L}{\partial y} = 2 - 2\lambda y = 0 \quad \Longrightarrow \quad y = \frac{1}{\lambda}$$
$$\frac{\partial L}{\partial \lambda} = -(x^2 + y^2 - 1) = 0 \quad \Longrightarrow \quad x^2 + y^2 = 1$$
【ステップ3:方程式を解いて極値候補を特定】
得られた $x$ と $y$ の式を制約条件 $x^2 + y^2 = 1$ に代入します。
$$\left(\frac{1}{2\lambda}\right)^2 + \left(\frac{1}{\lambda}\right)^2 = \frac{1}{4\lambda^2} + \frac{1}{\lambda^2} = \frac{5}{4\lambda^2} = 1$$
$$\lambda^2 = \frac{5}{4} \quad \Longrightarrow \quad \lambda = \pm \frac{\sqrt{5}}{2}$$
この $\lambda$ の値を $x, y$ の式に戻すことで、2組の候補点が得られます。
・$\lambda = \frac{\sqrt{5}}{2}$ のとき:$x = \frac{1}{\sqrt{5}}, \quad y = \frac{2}{\sqrt{5}}$
・$\lambda = -\frac{\sqrt{5}}{2}$ のとき:$x = -\frac{1}{\sqrt{5}}, \quad y = -\frac{2}{\sqrt{5}}$
【ステップ4:関数値の比較】
各点での $f(x, y) = x + 2y$ の値を算出します。
・点 $\left(\frac{1}{\sqrt{5}}, \frac{2}{\sqrt{5}}\right)$:$f = \frac{1}{\sqrt{5}} + \frac{4}{\sqrt{5}} = \sqrt{5}$(最大値)
・点 $\left(-\frac{1}{\sqrt{5}}, -\frac{2}{\sqrt{5}}\right)$:$f = -\frac{1}{\sqrt{5}} - \frac{4}{\sqrt{5}} = -\sqrt{5}$(最小値)
幾何学的に見ると、傾き $-\frac{1}{2}$ の直線群(等高線)が単位円に接する2つの接点を求めたことになります。
【数学的背景】厳密な証明の骨子とヘッセ行列による極値判定
この手法を数理的に支えるラグランジュの未定乗数法の証明には、多変数解析学の金字塔である「陰関数定理」が深く関わっています。
制約条件 $g(x, y) = 0$ において、点 $(x_0, y_0)$ の近傍で $\nabla g \neq \mathbf{0}$ であれば、陰関数定理によって制約曲線は局所的に滑らかな1変数関数 $y = \phi(x)$ として表せます。この合成関数 $F(x) = f(x, \phi(x))$ が極値をとる点では合成関数の微分がゼロになるという関係性を展開すると、勾配ベクトルの比率が一致する性質が数学的に厳密に導かれます。
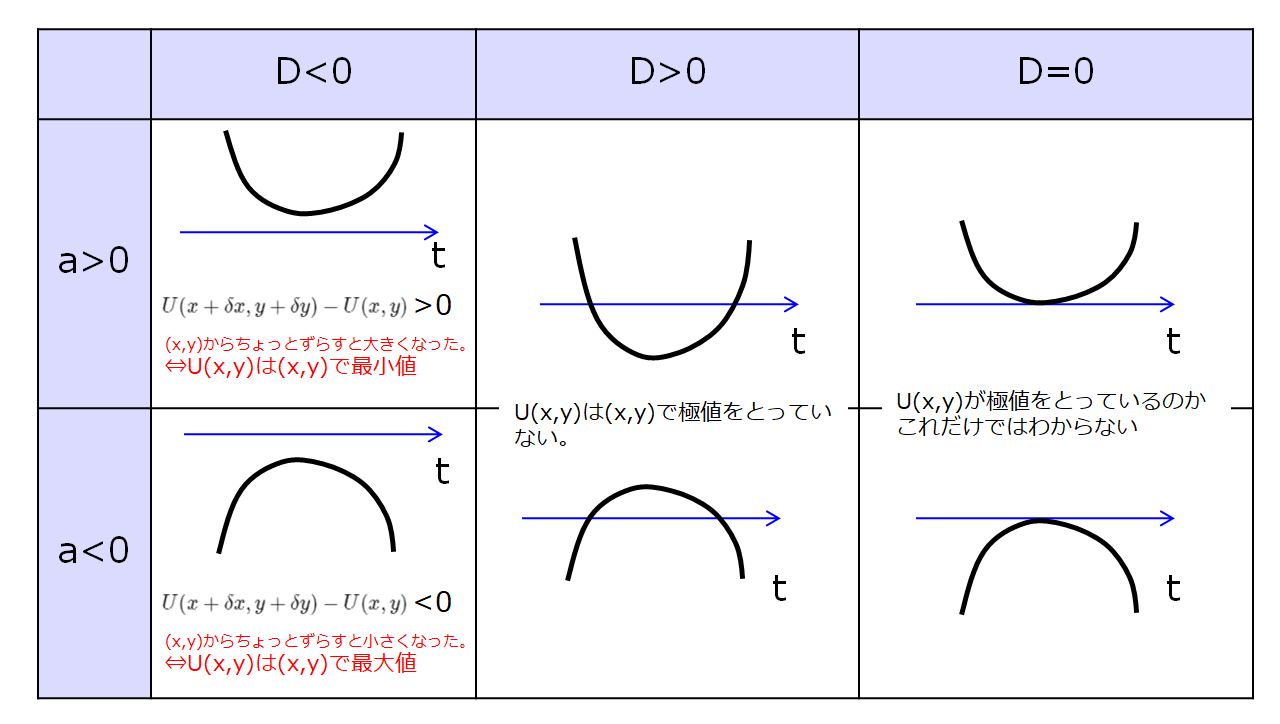
ただし、ラグランジュの未定乗数法で得られる解はあくまで「停留点(極値の候補)」に過ぎません。その点が極大なのか、極小なのか、あるいは鞍点なのかを判別するためには、2階微分情報を用いたヘッセ行列(極値判定)、とりわけ「縁付きヘッセ行列(Bordered Hessian)」の行列式を検証する手続きが必要になります。
2変数・1制約条件の場合、縁付きヘッセ行列 $H$ は次のように定義されます。
$$H = \begin{pmatrix} 0 & g_x & g_y \\ g_x & L_{xx} & L_{xy} \\ g_y & L_{yx} & L_{yy} \end{pmatrix}$$
この行列式 $\det(H)$ の符号を調べることで、制約付き曲面における局所的な凹凸を厳密に判定し、極大・極小を数学的に確定させます。
【応用分野】経済学の効用最大化から機械学習のSVMまで
ラグランジュの未定乗数法は、純粋数学の枠組みを越えて社会科学や先端テクノロジーのコアアルゴリズムとして日常的に稼働しています。
【経済学における効用最大化とシャドウプライス】
ミクロ経済学では、消費者が限られた所得(予算制約式)の中で満足度(効用関数)を最大化する経済学の効用最大化問題に直結します。ここで導入されるラグランジュ乗数の意味は極めて直感的です。乗数 $\lambda$ は「制約を単位量だけ緩和したとき、目的関数値がどれだけ増加するか」という感度(限界効用)を示しており、経済学では「潜在価格(シャドウプライス)」と呼ばれます。
【機械学習とサポートベクターマシン(SVM)】
現代のデータサイエンスを支える機械学習のサポートベクターマシン(SVM)において、境界マージンを最大化するハードマージン・ソフトマージン最適化の主問題は、ラグランジュの未定乗数法を土台に展開されます。
現実の機械学習タスクでは「$g(x) \le 0$」のような不等式制約が頻出するため、ラグランジュの手法を拡張した不等式制約のKKT条件(カルーシュ・クーン・タッカー条件)が用いられます。主問題をラグランジュ双対問題へと変換することで、高次元空間へのカーネルトリック適用が可能となり、高精度な分類アルゴリズムが実現しています。
【ラグランジュの未定乗数法】に関するよくある質問(FAQ)
Q1:求めたラグランジュ乗数 $\lambda$ がゼロになった場合、何を意味していますか?
A1:$\lambda = 0$ の場合、制約条件が目的関数の極値決定に何の影響も与えていない(実質的に制約がない状態と同じ)ことを意味します。目的関数自体の勾配 $\nabla f$ がすでにゼロになっており、制約線上に目的関数の通常の極値が存在するケースです。
Q2:制約条件が2つ以上ある場合でもこの手法は使えますか?
A2:問題なく拡張可能です。制約が $g_1(x, y, z) = 0$ と $g_2(x, y, z) = 0$ の2つある場合、それぞれの制約に対して未定乗数 $\lambda_1, \lambda_2$ を割り当て、$L = f - \lambda_1 g_1 - \lambda_2 g_2$ として各変数で偏微分を実行します。
Q3:なぜ不等式制約にはKKT条件が必要なのですか?
A3:等式制約では解が常に境界線($g=0$)上になければなりませんが、不等式制約($g \le 0$)では解が「境界線上にある場合」と「領域の内部にある場合」の双方が存在するためです。KKT条件では、相補性条件($\lambda g = 0$ かつ $\lambda \ge 0$)を追加することで、内部解と境界解を統一的に扱えるように設計されています。
まとめ:直感と数式を繋げて多変量最適化を自在に操る
ラグランジュの未定乗数法は、単なる受験数学や試験対策のテクニックにとどまらず、多変量の世界で制約と目的を調和させるための普遍的なフレームワークです。
「等高線と制約線が接する=勾配ベクトルが平行になる」という幾何学的な直感を持っておけば、経済学の価格理論や機械学習の最適化数式を前にしても、数式の行間にある論理をクリアに見通せます。基礎理論と応用技術の架け橋として、この強力なツールを自身のスキルセットに組み込んでみてください。 (出典: ラグランジュ の 未定 乗数 法(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
