無職の国民健康保険料が高すぎる理由と大幅に安くする減免手続き全知識
会社を退職して無職になった直後、市区町村から届いた国民健康保険料の納付通知書を見て、その金額の高さに息をのむ人は少なくありません。「現在まったく収入がないのに、なぜ毎月数万円もの大金を請求されるのか」という戸惑いや怒りは、多くの退職者が直面する共通の壁です。生活防衛が急務である無職期間において、高額な社会保険料は家計を直接脅かす深刻な問題となります。
しかし、国民健康保険には所定の条件を満たせば保険料が劇的に下がる公的な減免制度や法定軽減が用意されています。これらは自治体が自動で適用してくれるケースばかりではなく、自ら申請しなければ受けられない特例も多いため、制度を知っているか否かで年間数十万円単位の差が生じるのが実情です。この記事では、保険料が跳ね上がる構造的要因から、劇的に安く抑える具体的な申請手順、任意継続との損得比較まで、徹底的に整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:無職なのに保険料が高い最大の要因は「前年(1月〜12月)の所得」を基準に計算されるタイムラグにあり、放置すると口座差し押さえのリスクも生じる。
- 要点2:会社都合や特定の理由による退職なら「非自発的失業者軽減」で前年給与所得を30/100として計算できるほか、均等割の「7割・5割・2割軽減」など強力な免除制度が存在する。
- 要点3:退職後の選択肢(国民健康保険・任意継続・家族の扶養)には明確な損得ラインがあり、自身の退職理由や前年年収、家族構成に応じた見極めが不可欠である。
【なぜ高い?】無職なのに国民健康保険料が跳ね上がる構造的理由と計算の仕組み
職を失い収入が途絶えたにもかかわらず、国民健康保険料が高すぎる最大の理由は、保険料の算定基準が「前年の1月1日から12月31日までの総所得金額等」に基づいているからです。現時点で預貯金を取り崩す生活をしていても、役所側の計算システム上は「前年に会社員として安定した給与を受け取っていた人物」として処理されます。
国民健康保険料の計算は、主に以下の3つの要素を合算して決定されます(自治体によって資産割が加わる4方式の場合もあります)。
- 所得割:前年の所得金額に応じて課される部分(前年所得から基礎控除を引いた額に保険料率を乗じる)
- 均等割:加入者1人あたり一律にかかる定額部分(所得がなくても発生)
- 平等割(自治体による):1世帯あたり一律にかかる定額部分
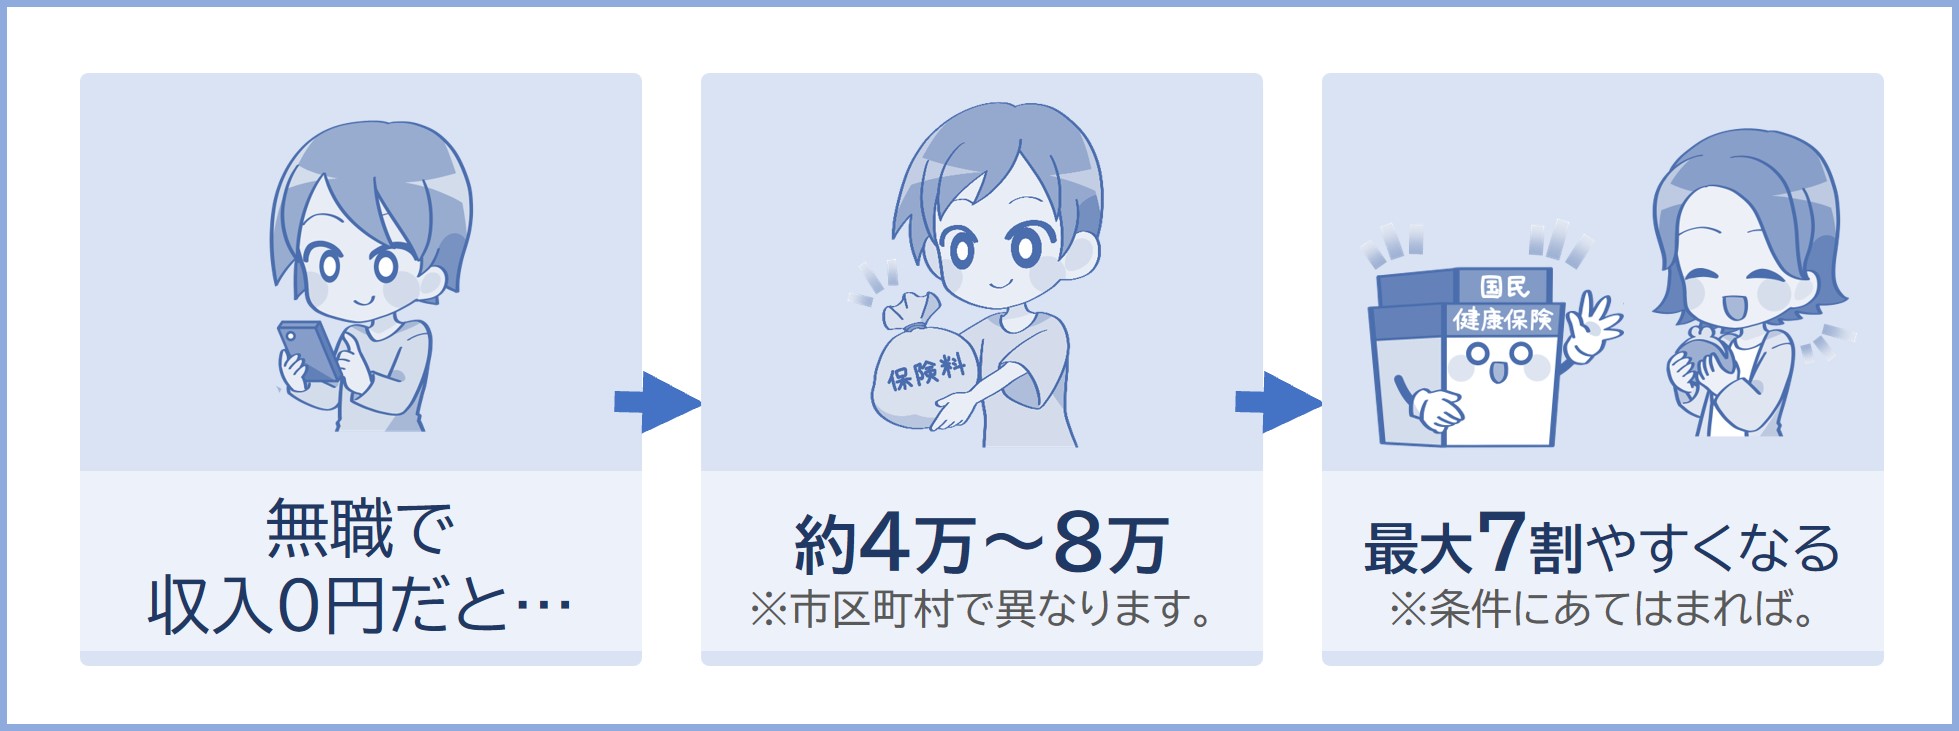
会社員時代に加入していた健康保険(協会けんぽや健康保険組合)では、保険料の半分を会社が負担する「労使折半」でした。しかし、退職して国民健康保険に加入すると、これまで会社が半分負担してくれていた分もすべて自己負担(全額負担)になります。そのため、前年の年収が400万円〜500万円程度あった単身者が無職になった場合、年間保険料が35万〜45万円(月額約3万〜4万円)前後に達することも珍しくありません。
この「前年所得基準」と「全額自己負担」の二重構造こそが、退職直後の無職者を苦しめる保険料高騰の正体です。
【2026年最新比較】「任意継続」と「国民健康保険」どっちが得?損益分岐点と選択基準
退職後の医療保険には、国民健康保険への切り替えだけでなく、元の会社の健康保険を最長2年間継続する「任意継続被保険者制度」という選択肢があります。両者のどちらを選択すべきかは、前年の年収や退職理由、扶養家族の有無によって完全に分かれます。
2026年現在の制度基準における主な比較は以下の通りです。
| 項目 | 国民健康保険 | 任意継続(協会けんぽ等) | 編集部の見解・判断基準 |
|---|---|---|---|
| 保険料の算定基準 | 前年の総所得+世帯人数(上限なしで青天井になりやすい) | 退職時標準報酬月額か全被保険者平均の「低い方」を適用 | 高所得者ほど任意継続の上限設定が強力に機能する。 |
| 扶養家族の扱い | 扶養の概念がなく、家族1人ごとに「均等割」が加算 | 何人扶養家族(条件内)がいても保険料は一律同額 | 子どもや無職の配偶者がいる世帯は任意継続が圧倒的に有利。 |
| 減免制度の適用 | 非自発的失業軽減(所得を30/100換算)や自治体減免あり | 原則として収入減による保険料の減免制度は存在しない | 倒産・解雇・雇い止め等の場合は国民健康保険が最安になる。 |
| 納付遅延のリスク | 督促・延滞金を経て最終的に差し押さえ手続きへ | 納付期日を1日でも過ぎると即座に資格喪失(強制脱退) | 任意継続は支払いの猶予がきかないため資金管理が極めてシビア。 |
一般的に、「年収が500万円以上あり、扶養家族がいる人」は任意継続を選んだ方が総負担額を抑えられます。一方で、「会社都合退職で特例軽減が使える人」や「単身で前年年収が比較的低かった人」は国民健康保険に切り替えた方が安くなるケースが多数を占めます。
なお、配偶者や親などが社会保険(健康保険組合・共済組合・協会けんぽ)に加入している場合、年収要件(原則として今後の年間見込み収入が130万円未満、60歳以上や障害者は180万円未満)を満たせば「健康保険の被扶養者」に入ることができます。扶養に入れれば保険料負担は実質ゼロになるため、該当する家族がいる場合は最優先で検討すべき手段です。
【知らなきゃ大損】国民健康保険の減免制度と7割・5割・2割軽減の全貌
国民健康保険には、所得が著しく減少した世帯や特別な事情を抱える加入者に対して、保険料を圧縮するための減免・軽減措置が法率および条例で定められています。これらを把握して適用を受けることが、無職時の生活防衛において最大の武器になります。
1. 申請不要で適用される「法定軽減(7割・5割・2割軽減)」
前年の世帯総所得が国の定める一定基準を下回る世帯については、均等割額と平等割額が「7割」「5割」「2割」の3段階で自動的に軽減されます。例えば、単身世帯で前年所得が43万円+(給与所得者等の数-1)×10万円以下の水準(給与収入のみなら約98万円以下)であれば、均等割額が7割カットされます。
ただし、ここで極めて重要な注意点があります。「前年が無収入だから」と確定申告や住民税申告を怠っていると、役所が世帯所得を把握できないため法定軽減が適用されません。「未申告」のまま放置すると、所得ゼロであっても満額の均等割が請求されてしまうため、無職であっても必ず自治体の窓口で「所得ゼロの住民税申告」を済ませておく必要があります。
2. 劇的な減額効果を持つ「非自発的失業者に対する軽減制度」
リストラ、倒産、雇い止め、病気やケガによる退職など、本人の望まない理由で離職した人を救済するための公的制度です。対象に認定されると、国民健康保険料の所得割を計算する際、前年の給与所得を「100分の30(3割)」として計算し直してくれます。これにより、保険料が半額から数分の一にまで急減します。
適用条件は以下の2点を満たすことです。
- 離職時点で65歳未満であること
- ハローワークで交付される雇用保険受給資格者証(または雇用保険受給資格通知)の「離職理由コード」が以下のいずれかに該当すること
【対象となる離職理由コード】
・特定受給資格者(倒産・解雇など):11, 12, 21, 22, 31, 32
・特定理由離職者(雇い止め・病気・介護・やむを得ない自己都合など):23, 33, 34
この軽減は、離職日の翌日の属する月から、翌年度末までの最大2年度間にわたって適用されます。離職票をハローワークに提出し、受給資格者証を受け取った段階で、市区町村の国保窓口へ申請しなければ適用されない「申請主義」である点に注意してください。
3. 自治体独自の「申請による減免制度(一般減免)」
非自発的失業の条件(雇用保険の加入期間など)を満たせない自己都合退職であっても、退職によって当年中の見込み所得が前年に比べて半減(50%以上減少)し、かつ預貯金が基準以下であるといった場合、自治体独自の条例に基づく「所得激減による減免」を受けられる可能性があります。減免割合は自治体ごとに細かく規定されているため、納付通知書が届いた時点で早急に国保窓口で相談することが不可欠です。
【実態検証】「払えない」を放置するとどうなる?差し押さえまでのタイムリミット
手元にお金がないからといって、納付通知書を無視して放置することは極めて危険です。国民健康保険料は地方税と同様に強い強制徴収権が法律で認められており、民間ローンの借金よりも迅速に厳しい処分が下されます。
ネット上のコミュニティや相談窓口に寄せられる現場の事例から、滞納後のリアルな進行プロセスを可視化すると以下のようになります。
- 督促状の送付(納期限から20日前後):延滞金の加算が開始され、年率数%〜十数%の利息が日々膨らみます。
- 催告書・電話連絡・訪問(1〜6カ月):納付の督促が強化されます。
- 短期被保険者証への切り替え(約6カ月〜1年滞納):通常の保険証(またはマイナ保険証の通常利用資格)ではなく、有効期間が1〜3カ月程度の短期証に切り替えられ、頻繁に役所窓口へ出頭を求められます。
- 資格証明書の交付(1年以上滞納):保険給付が差し止められ、病院窓口で「いったん医療費を全額(10割)自己負担」しなければならなくなります。
- 財産調査および差し押さえ執行(最終警告後):自治体の徴収課が銀行口座、生命保険、給与、不動産、自動車などを調査し、予告なく口座残高が強制的に差し押さえ(凍結・引き落とし)されます。
「無職で失業給付を受給中だったが、入金された給付金が入った口座をそのまま全額差し押さえられて家賃が払えなくなった」という悲痛な現場の声も存在します。支払いが物理的に不可能な場合は、滞納する前に必ず窓口へ行き「分納(分割払い)」や「徴収猶予」の申し立てを行う必要があります。誠実に支払いの意思を示して分納計画を結べば、差し押さえや資格証明書の発行を回避できます。
【失敗しない手順】退職後の国民健康保険切り替え手続きと必要書類
会社を退職してから国民健康保険へ加入する手続きは、原則として「退職日の翌日から14日以内」に居住地の市区町村役場(保険年金課など)で行う必要があります。
手続きをスムーズに完了させ、減免申請まで一度で終わらせるための必要書類リストは以下の通りです。
- 健康保険等被保険者資格喪失証明書:退職した会社または年金事務所から発行される書類(これが届かないと国保への本加入ができません)。
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなど。
- マイナンバー(個人番号)が確認できる書類:マイナンバーカードまたは通知カード。
- 雇用保険受給資格者証(または雇用保険受給資格通知):非自発的失業軽減の申請に必須。ハローワークでの初回説明会後に交付されます。
- 印鑑および通帳・キャッシュカード:口座振替を設定する場合に持参。
資格喪失証明書の発行に時間がかかり14日を過ぎてしまった場合でも、後から手続き自体は可能です。ただし、加入手続きが遅れても「退職日の翌日まで遡って保険料が請求される」ため、支払いが免除されるわけではありません。届いた時点で速やかに手続きを行いましょう。
一般に知られていない盲点とネットの誤解
国民健康保険を巡っては、誤った情報や古い知識がネット上で散見されます。無用な不利益を被らないよう、よくある3つの誤解を正しておきます。
誤解1:「自己都合退職なら非自発的失業軽減は絶対に受けられない」
離職票上の区分が「自己都合(一身上の都合)」になっていても、ハローワークで「残業が過酷だった」「病気やケガでドクターストップがかかった」「家族の介護が必要になった」「通勤困難な事業所移転があった」などの正当な理由を証明できれば、離職理由コードが「特定理由離職者(コード23や33など)」に補正されるケースがあります。ハローワークで理由が変更されれば、国保の非自発的失業軽減が正式に適用されます。あきらめずに医師の診断書や労働時間の記録を持参してハローワークで相談することが肝要です。
誤解2:「世帯主が親の場合、自分に直接請求書が届く」
国民健康保険法上、保険料の納付義務者は「世帯主」と定められています。実家に住んでいて親が世帯主である場合、たとえ加入するのが無職の子ども自身であっても、納付通知書や督促状はすべて世帯主である親宛てに届きます。また、世帯全体の所得状況が均等割軽減の判定材料になる点も留意しておく必要があります。
誤解3:「任意継続を選んだら2年間は絶対に国保に変えられない」
法改正により、現在では任意継続被保険者が「国民健康保険に切り替えたい」と希望した場合、所定の申請書を提出することでいつでも任意継続を途中で脱退(資格喪失)できるようになっています。退職直後は任意継続を選び、翌年6月に前年所得がゼロになった段階で国民健康保険に切り替えて最安の均等割のみを支払う、という戦略的な乗り換えも完全に合法です。
【プロの結論】あなたにとって最適な選択肢はどれか?
状況に応じたベストな選択肢を明確に整理します。
- 国民健康保険の減免を選ぶべき人:解雇・倒産・雇い止め・病気等で退職し、雇用保険の特定受給資格者・特定理由離職者コードを持っている人。
- 任意継続を選ぶべき人:前年の年収が500万円以上あり、自己都合退職で特例減免が使えず、扶養家族が1人以上いる人。
- 家族の扶養に入るべき人:今後の年収見込みが130万円未満で、社会保険に加入している配偶者や親などの親族がいる人。
【無職 国民 健康 保険】に関するよくある質問(FAQ)
Q1:会社を辞めて完全に無収入ですが、確定申告(住民税申告)は必要ですか?
A1:必須です。所得がゼロであっても市区町村に「所得ゼロ」の申告を行わないと、役所は世帯の所得水準を判定できず、均等割の「7割・5割・2割軽減」が適用されません。結果として高額な保険料が請求されてしまうため、収入がない年こそ必ず住民税申告を行ってください。
Q2:離職票がまだ手元に届かないため手続きができません。どうすればいいですか?
A2:会社から離職票や資格喪失証明書が届くまでに数週間かかる場合があります。退職後すぐに医療機関を受診したい場合は、会社の健康保険組合や年金事務所に連絡して「資格喪失等確認請求書」を提出し、即日で証明書を発行してもらうか、役所の窓口で事情を説明して仮の手続き相談を行ってください。
Q3:国民健康保険料の支払いがどうしても厳しい場合、窓口で何を言えばいいですか?
A3:役所の国民健康保険課(または徴収課)に行き、「退職して収入が途絶え、一括納付が困難なため、分割納付(分納)または徴収猶予の相談をしたい」と伝えてください。現在の預貯金額や毎月の生活費の内訳を提示し、現実的に支払える月額(例:月5,000円〜1万円など)を提示して誠実に協議すれば、差し押さえを止めながら無理のない返済計画を結ぶことができます。
Q4:失業保険(基本手当)を受給している間は、家族の扶養に入れますか?
A4:失業保険の基本手当日額が「3,612円以上」(60歳以上は5,000円以上)ある場合、年収換算で130万円以上とみなされるため、受給期間中は家族の社会保険の扶養に入ることができません。この期間は国民健康保険に加入するか任意継続を利用し、受給終了後に改めて扶養申請を行う必要があります。
まとめ:保険料通知に怯えず窓口で正しい申請を行うことが生活防衛の第一歩
無職になった際の国民健康保険料が高額になるのは、制度の構造上避けられない側面があります。しかし、前年の所得に基づく計算の仕組みを理解し、国や自治体が設けている「非自発的失業者軽減」や「法定軽減」「独自減免」を正しく活用すれば、実際の負担額を大幅に圧縮することが可能です。
最も避けるべきなのは、高額な納付書に驚いて何もせず放置し、延滞金の発生や口座の差し押さえに追い込まれることです。手元に書類が揃ったら、まずはハローワークで交付される離職理由コードを確認し、市区町村の窓口でどの軽減措置が使えるかを直接確認してください。正しい知識と迅速な行動こそが、再スタートに向けた生活と資金を守る確実な防壁となります。 (出典: 無職 国民 健康 保険(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
