個人の領収書の書き方総点検|宛名・但し書き・印紙の必須ルール解説
フリーランスや個人事業主、あるいはフリマアプリや副業などの個人間取引において、代金の受取時に「領収書を書いてほしい」と求められる場面は少なくありません。しかし、法人の経理担当者とは異なり、個人で領収書を発行する機会が限られていると、「宛名や但し書きはどう書けば法的に有効なのか」「個人名で受取人を書いても通用するのか」「5万円を超えたら収入印紙はどう貼るべきか」など、書き方のルールに不安を覚える方も多いはずです。
領収書は金銭の授受を法的に証明する信憑書類であり、記載漏れや不備があると税務上のトラブルや取引先との信用問題に直結します。本記事では、税理士の監修指針や国税庁の通達に準拠しつつ、個人が領収書を発行する際の必須項目、改ざん防止の金額表記法、収入印紙の境界線、そしてインボイス制度下における最新ルールまで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人が発行する領収書であっても「日付・宛名・金額・但し書き・発行者情報」の5大必須項目を正確に記載すれば法的な効力を持つ。
- 要点2:売上代金が税抜5万円以上の場合は200円の収入印紙(紙発行時)が必要となり、電子発行(PDF等)なら金額に関わらず印紙税は非課税となる。
- 要点3:インボイス制度に登録している事業者は登録番号・税率別消費税額の記載が必須であり、領収書控えの保管期間は原則7年間(白色申告の一部は5年)義務付けられている。
【基本ルール】個人の領収書に必要な記載項目と正しい書き方
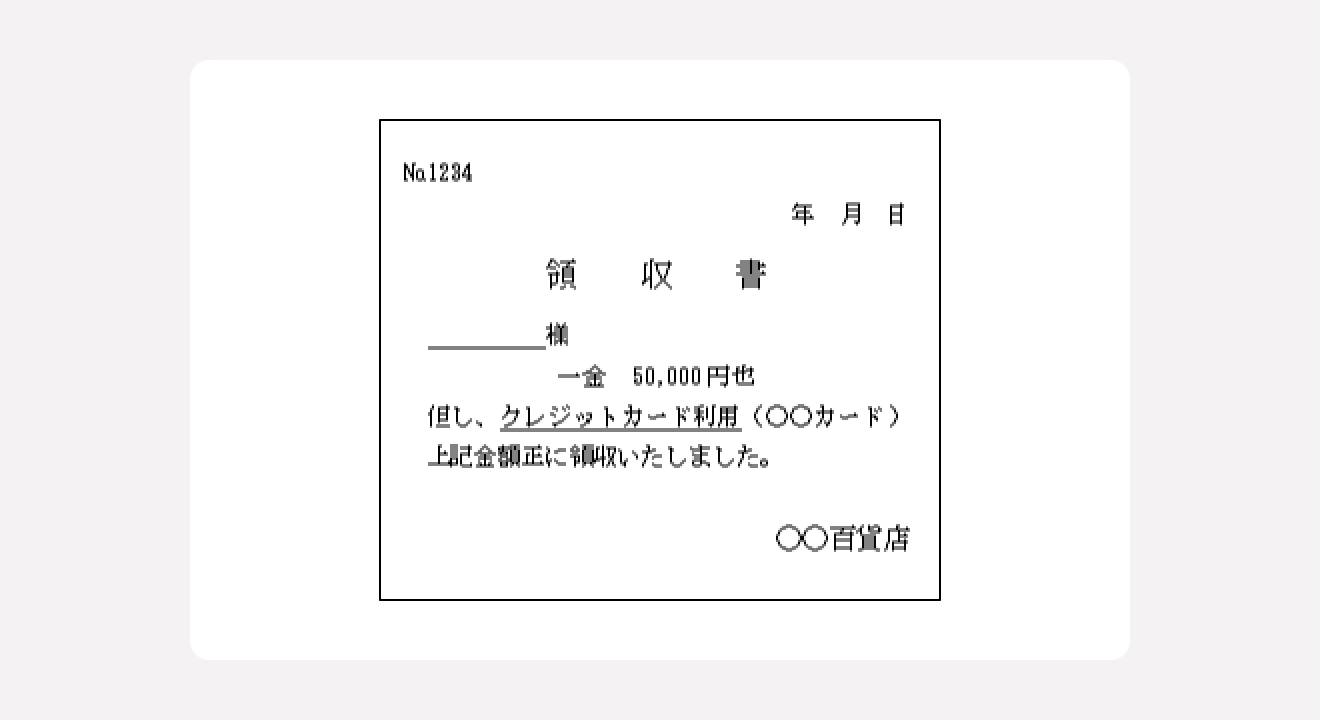
個人事業主やフリーランスが領収書を作成する際、市販の領収書用紙を用いた手書きでも、PCで作成したテンプレートでも、記載すべき基本要件に法的な差異はありません。国税関係書類として正しく認められるためには、以下の5つの基本項目を抜け漏れなく記載することが鉄則です。
個人事業主の領収書の書き方における最大の特徴は、発行者情報の取り扱いにあります。屋号(屋号名)を持っている場合は「屋号+個人名」を併記するのが一般的ですが、屋号がないフリーランスの場合は受取人の個人名で領収書を発行しても法律上まったく問題ありません。事務所を構えていない自宅兼オフィスの場合は、現住所と連絡のつく電話番号を記載します。
また、領収書を手書きする個人の印鑑について、法律(民法・商法)上は押印がなくても文書自体は有効に成立します。しかし、日本の商習慣や税務調査における信憑性の観点から、発行者名の右横に認印や屋号印(丸印・角印)を押印するのが実務上のスタンダードです。シャチハタなどの浸透印は公的書類として敬遠される傾向があるため、朱肉を使う認印を使用するのが安全です。
金銭トラブルを未然に防ぐ上で極めて重要なのが、領収書の金額の書き方と改ざん防止策です。数字の改ざん(加筆による金額の吊り上げ)を防ぐため、以下の記法を徹底してください。
・金額の頭に「¥」や「金」、末尾に「-」や「也」を必ず付記する(例:¥50,000-、金50,000也)
・手書きの場合は3桁ごとにカンマ(,)を正確に打つ
・より厳格な改ざん防止を期す場合は大字(壱、弐、参、拾など)を用いる
宛名・但し書き・日付の落とし穴|「上様」「品代」「日付なし」のリスク検証
領収書の発行で最も質問が多いのが、宛名や但し書きの曖昧な記載によるリスクです。ネット上では「上様でも通る」「品代で問題ない」という古い言説が見受けられますが、近年の税務調査やインボイス制度環境下では厳格な取り扱いが求められます。
まず、領収書の宛名における「上様」や「空欄」は、個人事業主間のBtoB取引では原則として避けるべきです。消費税法上、仕入税額控除の適用を受けるためには原則として受領者の氏名または名称の記載が必要です。小売業や飲食業など不特定多数を相手にする一部の業種を除き、取引相手から「上様で」と依頼された場合でも、相手方の正式名称(会社名や個人名)を記載することを推奨します。
次に、領収書の但し書きに個人名や業務内容をどのように書くかという点です。「品代として」や「お品代」といった抽象的な表記は、何に対する対価の支払いかが税務署から確認できず、経費計上を否認されるリスクを生みます。具体的に以下のように明記します。
・WEBサイトデザイン制作費として
・2026年3月度 業務委託コンサルティング料として
・取材・原稿執筆代として(〇〇プロジェクト分)
さらに現場でトラブルになりやすいのが、領収書の日付なしでの発行要求です。取引先から「日付は空欄にしておいてほしい」と頼まれる事例が後を絶ちませんが、これは絶対に断らなければなりません。日付を空欄のまま渡すと、相手方が決算期や確定申告の時期を意図的に操作して計上する「期ズレ」や脱税の温床となり、発行者自身も税務調査で共謀を疑われる重大なコンプライアンスリスクを背負うことになります。領収書には、実際に金銭を受け取った正確な年月日(または銀行口座に着金した日)を明記してください。
【税務と印紙税】収入印紙が必要な5万円の境界線とインボイス制度の影響
紙の領収書を発行する際、金額に応じて「印紙税」が課税されます。収入印紙が5万円以上で個人に必要となるルールは、売上代金に係る受取書に適用される印紙税法に基づくものです。
注意すべきは「税抜金額」で5万円を判定する点です。領収書内に「本体価格(税抜)46,000円、消費税等4,600円、合計50,600円」と消費税額が明記されている場合、税抜金額が5万円未満となるため収入印紙は不要となります。しかし、単に「50,600円」と総額のみを記載した場合は、5万円以上の受取書とみなされ、200円の収入印紙を貼付・消印しなければ過怠税の対象となります。
また、インボイス制度導入後の個人の領収書では、適格請求書発行事業者に登録しているか否かで記載要件が大きく変化します。登録事業者が発行する領収書には、従来の記載事項に加えて「登録番号(T+13桁)」「税率ごとに区分した消費税額等」「適用税率(10%または軽減8%)」の記載が義務付けられています。
以下の比較表は、領収書の発行形態、金額、課税区分に応じた法的要件の違いを整理したものです。
| 発行区分・取引形態 | 収入印紙の要否・金額 | 必須となる記載項目 | 実務上の注意点・評価 |
|---|---|---|---|
| 紙の領収書(5万円未満) | 非課税(不要) | 日付・宛名・金額・但し書き・発行者情報 | 税抜49,999円までは不要。税抜明記が安全。 |
| 紙の領収書(5万〜100万円以下) | 200円の収入印紙が必要 | 基本5項目+(割印・消印) | 印紙にまたがる消印(サインまたは認印)を失念すると過怠税。 |
| 電子領収書(PDF/メール送付) | 金額に関わらず完全非課税 | 基本5項目(+インボイス情報) | 1,000万円超でも印紙代ゼロ。電子帳簿保存法に対応して保管。 |
| インボイス登録事業者の領収書 | 媒体(紙/電子)に準じる | 登録番号・税率別消費税額・適用税率 | 記載漏れがあると取引先が仕入税額控除を受けられない。 |
| 非営業目的の個人間取引 | 非課税(5万円以上でも不要) | 日付・受取人名・支払者名・金額・取引理由 | 私物の不用品売却など事業性がない取引に限る。 |

【実態検証】個人間取引・副業・フリーランスのリアルな現場トラブルと対策
実務現場やオンラインコミュニティ(SNSや知恵袋など)に寄せられる相談を検証すると、個人の領収書発行をめぐるトラブルの多くは「個人間取引における商習慣の認識齟齬」から発生しています。
例えば、フリマアプリや知人同士の売買などの個人間取引での領収書発行を求められたケースです。事業を行っていない一般個人が私物を売却した場合、印紙税法上の「営業に関しない受取書」に該当するため、仮に10万円の受取であっても収入印紙を貼る法定義務はありません。しかし、買い手側が「5万円以上なのに印紙がない」とクレームをつけてくる事例が頻発しています。こうした際は「個人による生活用動産の譲渡であり、非営業目的の受取書であるため印紙税法別表第一第17号の非課税規定に該当する」旨を冷静に説明することが求められます。
一方で、副業やフリーランスの現場では、手書きの領収書を郵送する手間やコスト、書き損じによるトラブルが業務効率を大きく圧迫しています。現役のフリーランスコミュニティでは、クラウド請求書作成ツールやフリーランス向け領収書テンプレート(Excel・Googleスプレッドシート・PDF)を活用したデジタル発行へのシフトが主流となっています。
PDF等の電子データで領収書を発行すれば、国税庁の質疑応答事例にも明記されている通り「電磁的記録の提供」となり、金額が数百万円規模であっても印紙税は一切かかりません。郵送代(切手代)や印紙代を年間数万円単位で削減できるだけでなく、送付履歴がデジタルに残るため紛失リスクを劇的に低減できます。
一般に知られていない盲点とネットの誤解を徹底是正
領収書の取り扱いには、ネット上で誤って拡散されているルールや見落とされがちな法的義務が数多く存在します。特に注意すべき2大盲点を是正します。
1つ目の盲点は、個人事業主における領収書控えの保管期間です。「発行した領収書の控えは捨ててもいいのか」「いつまで保存すべきか」という疑問に対し、所得税法および電子帳簿保存法では厳格な保存義務が課されています。青色申告事業者の場合、領収書や請求書の控えは原則7年間(前々年分の所得が300万円以下の場合は5年間)、白色申告の場合でも5年間の保存が法律で義務付けられています。税務調査が入った際、売上計上の証拠書類として控えの提示を求められるため、紙の複写控えやPDFデータを年度ごとに整理して保管してください。
2つ目の盲点は、銀行振込やクレジットカード決済時の二重発行リスクです。取引先から「口座に振り込んだが領収書を発行してほしい」と依頼された場合、単に発行すると「銀行振込明細」と「領収書」の2重計上が疑われる恐れがあります。振込で受領した代金に対して領収書を発行する場合は、但し書き欄に「〇月〇日 銀行振込分として」または「クレジットカード決済分として」と明記するのが鉄則です。これにより、信用取引であることが明示され、印紙税の貼付義務も免除(クレジットカード決済明記の場合)されます。
【プロの結論】トラブルを防ぐ帳票管理とおすすめできる発行手法
領収書作成におけるリスクマネジメントの観点から、個人事業主・フリーランスが選択すべき手法と避けるべき手法の明確な判断基準は以下の通りです。
【電子領収書(PDF)発行へ完全移行すべき人】
・毎月複数件の請求・入金が発生するフリーランス・クリエイター
・5万円以上の高額取引が多く、印紙代や郵送コストを削減したい人
・インボイス制度に対応した正確な税率計算と登録番号の記載を自動化したい人
【手書き複写式領収書を維持すべき人】
・対面での現金受領がメインとなる店舗型ビジネス、イベント出店者、出張施術業など
・取引先が高齢層や官公庁関連で、紙の原本受領を契約条件として指定されている場合
手書き用紙を用いる場合であっても、必ず「2枚複写式」の領収書を使用し、控えに自署押印の内容がそのまま残る体制を整えておくことが、税務調査と金銭トラブルから自身を守る最大の防壁となります。

【領収 書 の 書き方 個人】に関するよくある質問(FAQ)
Q1:個人名義で領収書を発行する場合、屋号がなくても税務上問題ありませんか?
A1:全く問題ありません。個人事業主やフリーランスの場合、屋号の登録は任意であるため、受取人欄に本名(氏名)、自宅住所、連絡先電話番号を正確に記載すれば法的に完全な効力を持ちます。屋号がある場合は「屋号+個人名」を併記するのが一般的です。
Q2:領収書の控えはどのくらいの期間保管しておく義務がありますか?
A2:個人事業主の確定申告において、青色申告者は原則「7年間」、白色申告者は「5年間」の保存が義務付けられています(所得税法施行規則等)。税務調査で売上の裏付け確認を求められた際に必須となるため、年度別にファイリングまたは電子保存してください。
Q3:取引先から「日付なし」や「上様」で領収書を発行してほしいと言われたらどうすべきですか?
A3:原則として断り、実際の入金日と正式な宛名(会社名または個人名)を記載してください。日付なしや上様での発行は、相手方の不正な経費計上や期ズレを助長するリスクがあり、発行側も税務調査で不適切な書類作成として指導を受ける対象になります。
Q4:5万円以上の領収書をPDFでメール送付する場合、200円の収入印紙は不要ですか?
A4:不要です。印紙税法は「紙の文書」に対して課税される法律であるため、PDFや電子メールなどの電磁的記録で交付する場合は、金額が5万円以上であっても収入印紙を貼る必要はありません。印刷して原本として手渡し・郵送しない限り非課税となります。
まとめ:正確な領収書作成が個人の信用とビジネスを守る
個人の領収書作成は、単なる金銭受領のメモではなく、自身の税務申告を証明し、取引先との信頼関係を維持するための重要な法的プロセスです。日付、宛名、改ざん防止を施した金額、具体的な但し書き、そして発行者情報の5大要件を常に徹底してください。
特に5万円以上の取引における収入印紙のルールや、インボイス登録番号の記載、保管期間の遵守は、事業を健全に継続する上で欠かせない実務知識です。手書きの手間や印紙コストを抑えたい場合は、PDFを活用した電子発行の導入を検討し、ミスとトラブルのないスマートな帳票管理を確立していきましょう。 (出典: 領収 書 の 書き方 個人(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
