ゆうちょ銀行NISAの評判と実態|ネット証券比較で見えた決定的な差
新NISA(少額投資非課税制度)の抜本的拡充から時間が経過した2026年現在、資産運用の裾野は現役世代のみならずシニア層へも劇的に拡大しました。その中で、全国津々浦々に店舗を構える圧倒的な生活インフラとして多くの口座数を誇るのが「ゆうちょ銀行」です。「普段使っている安心の郵便局で新NISAを始めたい」と考える利用者がいる一方で、ネット上やSNSでは「ゆうちょ銀行のNISAはおすすめしない」「やめたほうがいい」という辛辣な声も散見されます。
なぜ身近で信頼の厚いはずのゆうちょ銀行が、投資経験者やマネーアナリストから厳しい評価を受けることがあるのでしょうか。本稿では、最新の取扱銘柄データ、運用コスト、ゆうちょ通帳アプリの操作性、そして実際の窓口利用者から寄せられたリアルな口コミを多角的に取材・徹底分析し、後悔しないための選択基準を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「おすすめしない」とされる主因は、主要ネット証券に比べて取扱銘柄数が大幅に絞られている点と、クレカ積立等のポイント還元率の格差にある。
- 要点2:一方で、全国約2万4,000店舗での対面サポートやゆうちょ口座との資金移動の容易さは、ネット操作に不慣れな層にとって依然として代えがたい安心材料となっている。
- 要点3:コストを極限まで抑えて最先端の人気投信に投資したいならネット証券、多少の利便性・コスト差を許容してでも「人対人」の対面相談を重視するならゆうちょ銀行という明確な棲み分けが成立している。
【真相解明】なぜゆうちょ銀行のNISAは「おすすめしない」と噂されるのか?
Google検索やSNSでリサーチを行うと、必ずと言っていいほど目に入るのがゆうちょ銀行NISAおすすめしない理由やゆうちょ銀行NISAやめたほうがいいというサジェストワードです。金融庁の推進する非課税制度そのものはどの金融機関で利用しても税制優遇に差はありません。にもかかわらず、なぜこれほどまでにネガティブな噂が先行するのでしょうか。その背景には、3つの決定的なデメリットが存在します。
第1の要因は、選べるゆうちょ銀行新NISA取扱銘柄の限定性です。ネット証券大手では数千本におよぶ投資信託から自由に選択できますが、ゆうちょ銀行が店頭およびオンラインで厳選しているラインナップは、つみたて投資枠・成長投資枠を合わせても極めて少数に絞り込まれています。特にインデックス投資の世界で圧倒的な低コストを誇る「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」といった定番ファンドの取り扱い状況や派生ファンドの選択肢において、自由度に大きな隔たりがあります。
第2の要因は、投信積立に伴うポイント還元の格差です。ネット証券各社がクレジットカード決済による投信積立で0.5%〜3.0%前後のポイントを付与する施策を展開し、資産形成層のスタンダードとして定着したのに対し、ゆうちょ銀行側のポイント還元プログラムは限定的です。長期で毎月数万円を積み立てた場合、10年・20年のスパンで見れば還元ポイントだけで数十万円単位の差が生じる計算になり、これが情報感度の高い層からの「やめたほうがいい」という評価に直結しています。
第3の要因は、保有期間中に日々差し引かれるゆうちょ銀行NISA手数料(信託報酬)に対する懸念です。ゆうちょ銀行のラインナップにも低水準のインデックスファンドは配置されているものの、窓口で案内されやすい商品の中には信託報酬が年率0.5%〜1.0%を超えるバランス型ファンドやアクティブファンドが混在しています。「知らずに窓口の推奨通りに契約したら、ネットで人気のファンドより保有コストが高かった」という利用者の不満が、批判的な評判の温床となっているのです。
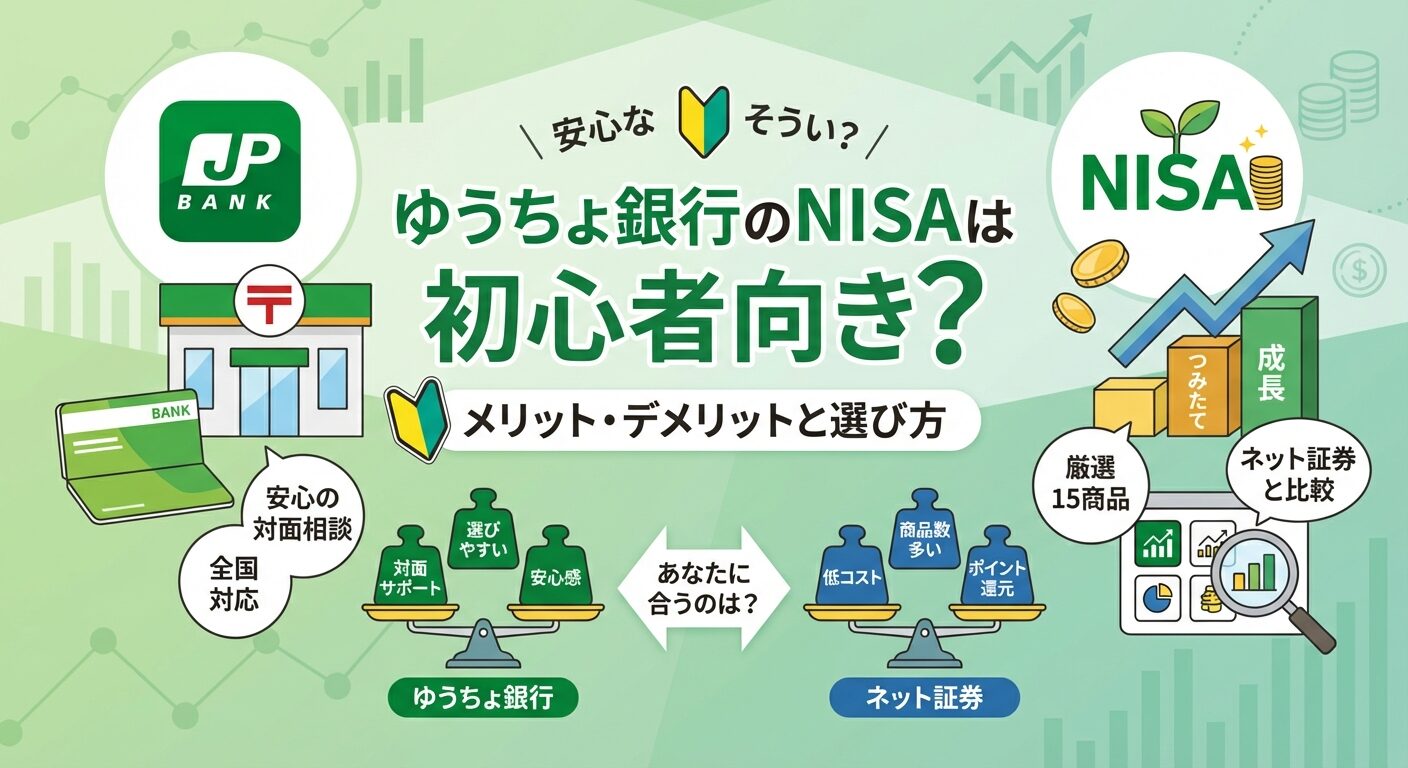
【徹底比較】ゆうちょNISAとSBI証券の違いをデータ検証
ゆうちょ銀行の実力を測る上で、国内トップクラスの口座数を誇るネット証券との比較は欠かせません。ここでは、新NISA口座のデファクトスタンダードとして認知されているSBI証券とゆうちょ銀行を主要スペックで照らし合わせ、その構造的格差を客観的数値で検証します。
| 比較項目 | ゆうちょ銀行(NISA) | SBI証券(参考:大手ネット証券) | 編集部の見解・評価 |
|---|---|---|---|
| つみたて投資枠 取扱数 | 約20〜30本程度 (厳選された主要投信) | 220本以上 (業界トップクラス) | 初心者の迷いを減らす意味ではゆうちょも機能するが、銘柄選びの拡張性はSBIが圧倒。 |
| 成長投資枠 取扱数 | 約90〜100本 (株式個別銘柄は不可) | 1,000本以上の投信 +国内・米国個別株・ETF | ゆうちょは投信のみ。個別株や海外ETFでの積極運用を狙うならネット証券一択。 |
| 信託報酬(最安値水準) | 年0.05%台〜 (一部低コスト投信導入済) | 年0.05775%以下 (オルカン・S&P500等最安級) | ゆうちょも最安級投信を採用し改善傾向にあるが、ラインナップ全体の低コスト率はSBIが優位。 |
| 積立時のポイント還元 | 基本なし・限定的 (口座直結の利便性重視) | 0.5%〜最大3.0% (三井住友カード積立等) | 長期投資の「実質リターン」に直結する部分であり、明確な差がつく最重要ポイント。 |
| 窓口対面相談サポート | 全国約24,000店舗 (対面での対話・手続き可能) | 原則なし (ネット完結/電話・チャット) | ゆうちょ銀行が誇る唯一無二の防壁。「誰かに聞きながら進めたい」層には絶対的な価値。 |
データを見れば明らかな通り、ゆうちょNISAとSBI証券の比較において、商品力・還元率・運用の自由度はネット証券が大きくリードしています。とりわけゆうちょNISAつみたて投資枠で用意されているファンドは、基本的な資産クラスを網羅しているものの、「信託報酬0.05%前後の超低コスト銘柄で全世界へ分散したい」「新興国や特定のテーマ株ファンドも織り交ぜたい」といった細やかなニーズには対応しきれていません。
【実態検証】窓口相談の評判と「ゆうちょ通帳アプリ」利用者のリアルな口コミ
スペック面ではネット証券の後塵を拝するゆうちょ銀行ですが、実際の現場における評価はどうなのでしょうか。投資コミュニティ、知恵袋、SNSに集まる膨大なゆうちょ銀行投資信託口コミおよび現場利用者の声を精査すると、窓口相談とデジタル体験の双方で極端な二極化が見受けられます。
窓口相談の評判:安心感と担当者スキルの激しいギャップ
ゆうちょ銀行NISA窓口相談の評判で最も高く評価されているのは、心理的なハードルの低さです。「親族の相続手続きのついでに相談できた」「スマートフォンの操作が分からず途方に暮れていたが、用紙の記入から身分証の確認まで丁寧に伴走してくれた」という、シニア層やデジタルツールに不慣れな層からの感謝の声は根強く存在します。
しかし一方で、現場観察から浮かび上がるネガティブな証言も無視できません。関係者の証言や利用者の報告によると、郵便局の規模や局員の専門知識によって案内の質に大きなばらつきが生じています。ある利用者は次のように心情を吐露しています。
「窓口の担当者に『一番安全で人気があるものはどれですか』と尋ねたところ、手数料が比較的高めのバランス型ファンドを勧められた。帰宅後に家族から『ネットならもっと低コストで良いファンドがある』と指摘され、不信感を抱いてしまった」
ノルマ偏重の営業手法は是正されつつあるものの、局員全員が高度なフィナンシャル・アドバイザー資格や相場観を有しているわけではないという現実は、対面相談を利用する上で念頭に置くべきリスクといえます。
「ゆうちょ通帳アプリ」投信機能の使い勝手と評判
近年、デジタルシフトを進めるゆうちょ銀行は「ゆうちょ通帳アプリ」内での投資信託取引・照会機能を大幅にアップデートしました。このゆうちょ通帳アプリ投信評判はどうでしょうか。
日常的に普通預金残高を確認する流れで、現在の評価額や運用損益が直感的なグラフで確認できる点はおおむね好評を博しています。「わざわざ専用の証券口座アプリを起動しなくて済む」「預金と投資資産の総額が一目でわかる」という点は、日常の資金管理において高評価を得ています。しかし、テクニカル分析を行いたい層や、詳細な基準価額推移・資産構成比率を深く分析したい層からは、「チャート機能がシンプルすぎる」「積立日の変更やスポット購入の手続きフローが分かりにくい」といったUI/UXに対する注文も寄せられています。

一般に知られていない盲点とネットの誤解|ゆうちょならではの強みとメリット
ネット上の辛口な論調に触れると、「ゆうちょ銀行でNISAを開設するのは完全な悪手なのか」と感じるかもしれません。しかし、メディアの極端な比較論には盲点が存在します。実はゆうちょ銀行NISAメリットは、投資効率以外の「生活動線」の中にしっかりと息づいています。
最大の強みは、「預貯金口座と投資口座の物理的一体感」です。ネット証券を利用する場合、銀行口座からの自動引き落とし設定や、証券口座へのログイン管理、別々のパスワードや二段階認証の保持が必要です。デジタルリテラシーが高い層には容易な作業でも、高齢者やパスワード管理に不安を抱える層にとっては、これ自体が資産運用を断念する巨大な障壁になります。ゆうちょ銀行であれば、給与受取や年金振込の口座から直接引き落とされ、通帳やアプリ1つで全資産を可視化できます。
さらに見逃せないのが「相続発生時の清算手続きの平易さ」です。ネット証券口座の保有者が亡くなった際、遺族がIDやパスワードを把握しておらず、口座の存在そのものを見落としたり、解約手続きに膨大な公的書類の郵送往復を要して疲弊したりするトラブルが多発しています。対してゆうちょ銀行なら、最寄りの郵便局の窓口へ戸籍謄本を持参すれば、預金とともにNISA預かりの投資信託も一括して相続確認・解約手続きが進められます。この「家族に迷惑をかけない出口戦略」は、シニア層にとって数値化できない絶大なメリットです。
【プロの結論】行動経済学から紐解く「おすすめできる人・慎重になるべき人」
資産運用における意思決定を分析すると、人間は常に数字の合理性だけで動いているわけではないことが分かります。行動経済学が提唱する「現状維持バイアス」や、対面コミュニケーションによる「心理的安全性(安心感)」を評価基準に組み込むことで、後悔しない選択肢がクリアになります。
窓口対応にかかる人件費や店舗維持コストは、間接的に金融機関のコスト構造に反映されます。つまり「対面で手取り足取り教えてもらえる安心料」として、ネット証券とのポイント差や取扱銘柄の限定を受け入れられるかどうかが、すべての分岐点となります。
ゆうちょ銀行のNISAが向いている人の明確な条件
- スマートフォンの複雑な操作やパスワード管理に強い不安がある人
- 何かトラブルや疑問が生じた際、対面で局員に直接質問したい人
- 年金受給口座や生活費決済をゆうちょ銀行に集約しており、管理口座をこれ以上増やしたくない人
- 将来的な相続発生時、残された家族が窓口で迷わず手続きできるようにしておきたい人
- 選択肢が多すぎると選べないため、最初から厳選された数本の中から選びたい人
ネット証券(SBI・楽天等)を選んだほうがいい人の明確な条件
- 信託報酬が最安水準(年0.05%〜0.1%未満)のインデックスファンドを自分で選んで買いたい人
- クレジットカード決済による積立ポイント還元(毎月数万〜十万円規模)を確実に獲得したい人
- 成長投資枠を活用して、日本株・米国株の個別銘柄や高配当ETFにも挑戦したい人
- 平日の昼間に郵便局の窓口へ行く時間がなく、夜間やスキマ時間にスマホで完結させたい人
後悔しないための「ゆうちょ新NISA口座開設の流れ」と移管の注意点
これから手続きを行う方、あるいはすでにゆうちょ銀行で開設したものの見直しを検討している方のために、実務的なステップと注意点を解説します。
新規に口座を開設する場合の手順
ゆうちょ新NISA口座開設の流れは、窓口とWeb(ゆうちょ通帳アプリ経由)の2通りが用意されています。
- 必要書類の準備:マイナンバーカード(またはマイナンバー通知カード+運転免許証等の本人確認書類)およびゆうちょ銀行の総合口座通帳・お届け印を用意します。
- 申し込み手続き:郵便局窓口にて「NISA口座開設届出書」を記入・提出するか、アプリのメニューから指示に従って本人確認書類をアップロードします。
- 税務署の審査:NISA口座は全金融機関を通じて「1人1口座」しか持てないため、国税庁による二重開設チェックが行われます(通常1〜2週間程度)。
- 開設完了・積立設定:税務署の確認完了通知が届き次第、対象ファンドの選定と毎月の積立金額を設定し、運用が開始されます。
すでにゆうちょで開設済みで「ネット証券に変えたい」場合の実務
もし「やはりポイント還元を受けたい」「他のファンドを買いたい」と判断した場合、金融機関変更の手続きを行うことが可能です。ただし、以下の点に厳格な注意が必要です。
NISA口座の金融機関変更は、変更したい年の前年10月1日から翌年9月30日までの間に手続きを完了させる必要があります。また、その年に一度でもゆうちょ銀行のNISA枠で買い付け(自動積立を含む)を行ってしまうと、その年内の金融機関変更は不可能になり、翌年分からの変更扱いとなります。変更を決断した場合は、速やかに積立設定を停止した上で、ゆうちょ銀行に「勘定廃止通知書」の発行を依頼することが鉄則です。
【ゆうちょ銀行 nisa 評判】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行のNISAで買える投資信託は本当に損をしやすいのですか?
A1:ゆうちょ銀行だから損をしやすいという事実は一切ありません。投資信託の損益は購入した銘柄が連動する株式市場や債券市場の動向によって決まります。ゆうちょ銀行のラインナップにも市場全体に分散投資する優良なインデックス投信が含まれています。ただし、窓口で案内されやすい一部のアクティブ投信やバランス型ファンドは信託報酬が高めに設定されている場合があるため、銘柄ごとの運用コストをしっかり比較確認することが肝要です。
Q2:窓口に行かずに、ゆうちょ通帳アプリだけで新NISAの積立投資を完結できますか?
A2:可能です。ゆうちょ通帳アプリ内に投信口座の開設申し込み機能およびファンドの購入・積立設定機能が備わっており、郵便局へ足を運ぶことなくスマートフォン上で完結できます。ただし、ネット証券の専用アプリと比較すると、詳細な指標分析やリバランス機能などは限定的です。
Q3:親がゆうちょ銀行でNISAを始めたいと言っていますが、止めるべきでしょうか?
A3:一概に止める必要はありません。親世代がスマートフォンの操作やネット証券のID管理に不安を感じている場合、無理にネット証券を勧めると、相場下落時にパニックに陥ったりログインできなくなったりするリスクが生じます。ゆうちょ銀行の窓口で相談できる環境そのものが大きな安心感に繋がるため、信託報酬が低廉なインデックスファンドを一緒に選んであげる形での支援が賢明なアプローチです。
まとめ:今後の動向と失敗しないための判断基準
新NISA時代の資産運用において、「絶対的正解」となる金融機関は存在しません。ある人にとっては年間数万円相当のポイントを取りこぼすネット証券以外の選択肢はあり得ないと感じられても、別の人にとっては「最寄りの郵便局で顔なじみの職員に相談できる」という事象にそれ以上の金銭的・心理的価値を見出すことができます。
ゆうちょ銀行のNISAに対する否定的な評判の根底にあるのは、スペックやコストを何よりも重視する層と、対面の手厚さや口座管理のシンプルさを求める層とのミスマッチです。周囲の噂やネットの過激な言説に惑わされることなく、自分自身のITスキル、投資目的、そして「何を最も大切にしたいか」という価値観を冷静に見極めることこそが、失敗しない新NISA活用の第一歩となります。 (出典: ゆうちょ銀行 nisa 評判(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
