年金定期便の見方を徹底解剖!50歳で激変する受給額の真実
毎年、誕生月に自宅のポストへ届く「ねんきん定期便」。多くの人が「まだ先の話だから」「金額が少なすぎて参考にならない」と引き出しの奥へしまい込みがちです。しかし、送られてくる書面の数字を正しく読み解けないまま放置すると、将来設計が根底から狂いかねません。
実は、この通知書は「50歳未満」と「50歳以上」で記載されている金額の意味が根本から異なります。日本年金機構から届くデータをどう読み解き、将来のマネープランにどう反映させるべきなのか。現場のFP相談事例や公的データを交え、知っておくべき確認ポイントと最新の試算ルールを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満の記載額は「これまでの実績」、50歳以上は「60歳まで同条件で働いた場合の将来見込額」と性質が全く異なる。
- 要点2:35歳・45歳・59歳の「節目年齢」に届く青色封書は全履歴が記載されており、厚生年金の加入記録漏れを発見する最後の防波堤となる。
- 要点3:「ねんきんネット」を活用すれば、繰下げ受給シミュレーションや最新の納付実績をいつでもオンラインで即座に試算可能。
【年齢別の決定的な差】50歳未満と50歳以上で記載額の意味が180度違う真相
「毎年届くねんきん定期便の見方がよく分からない」という声の背景には、年齢によって記載ルールが切り替わる仕組みがあります。30代や40代の方がハガキを開いて「年額30万円」といった数字を見て焦るケースが後を絶ちませんが、これは将来もらえる確定額ではありません。
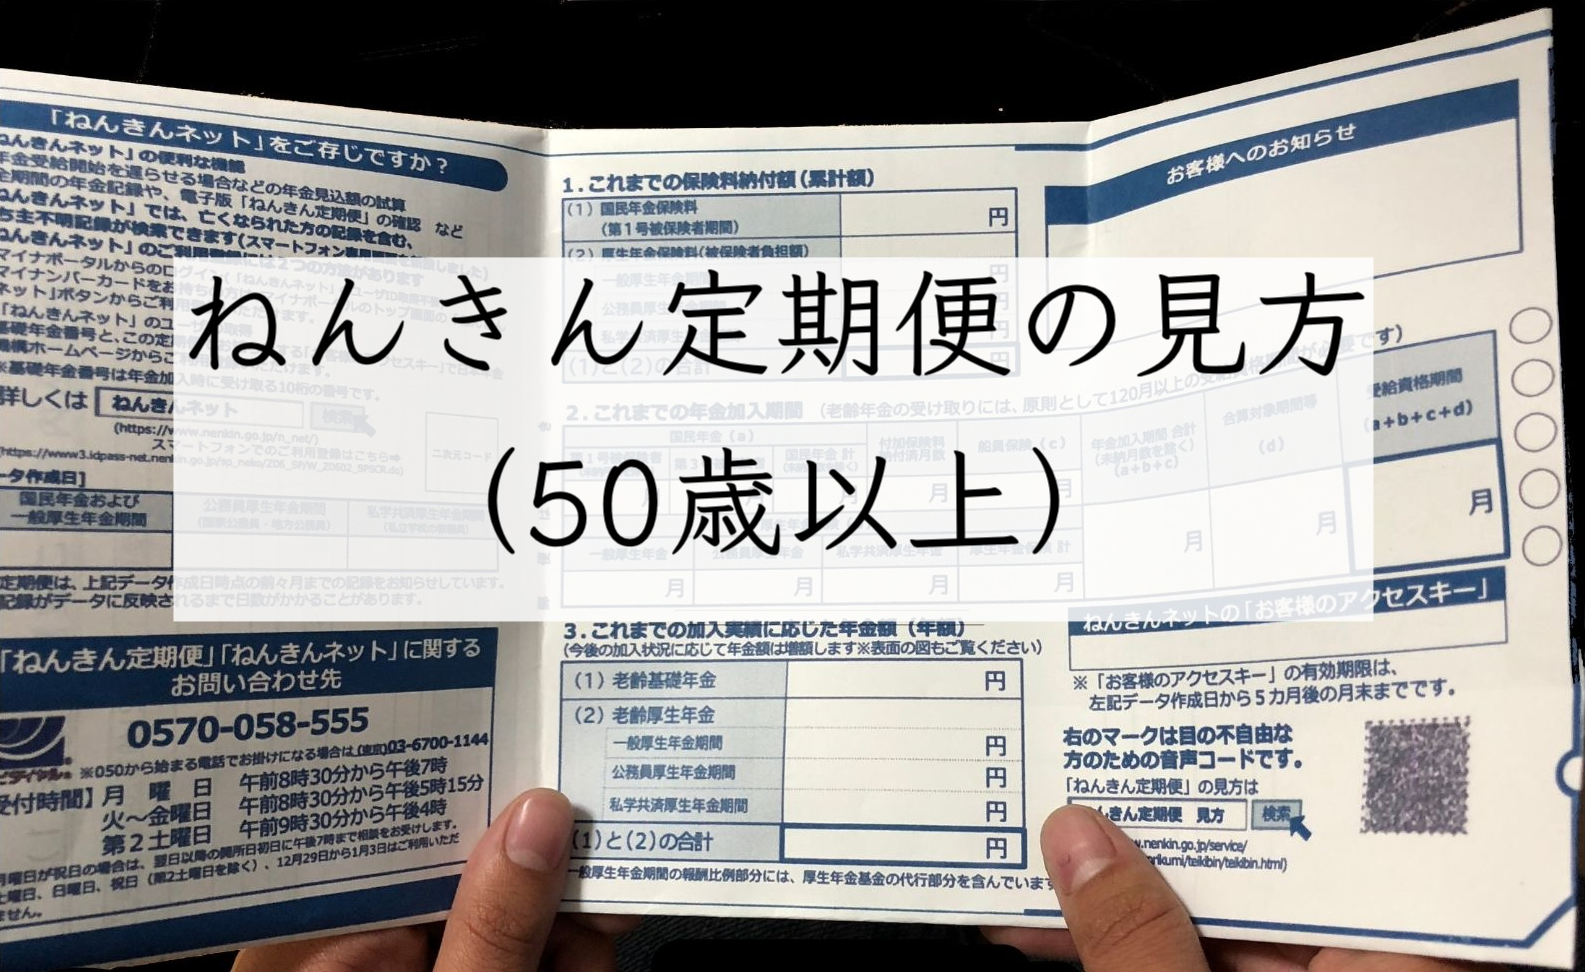
日本年金機構が発行するハガキにおいて、50歳未満に届く金額は「これまでの加入実績に応じた年金額」です。つまり、20歳から現在までに納めた保険料だけで計算したスナップショットに過ぎません。今後の保険料支払いが一切考慮されていないため、若年層ほど金額が極端に少なく表示されます。
一方で、50歳以上のハガキには「現在の加入条件が60歳まで継続したと仮定した将来の見込額」が印字されます。定年まで現在の給与水準で厚生年金に加入し続けた場合のシミュレーション値が表示されるため、定年後の生活費を逆算するリアルな基礎データとして活用できます。この「過去実績」から「将来見込額」への転換こそが、50歳前後の受取時に最大の混乱を生む構造的要因です。
【2026年最新比較】ハガキ版・節目年齢の青色封書・ねんきんネットの違い
ねんきん定期便には、毎年誕生月に送られてくる「通常ハガキ」と、特定の節目に届く「封書」、そしてWeb上で閲覧する「ねんきんネット」の3種類が存在します。それぞれの役割とチェックすべき粒度は明確に分かれています。
| 確認ツール | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 通常ハガキ(毎年) | 直近1年間の納付状況、累計保険料納付額、受給資格期間 | 年1回・誕生月に自動送付 | 直近の未納がないかの簡易チェック用。50歳以上は年金試算の基準に必須。 |
| 節目年齢の青色封書 | 全期間の年金記録(標準報酬月額の推移、すべての就歴) | 35歳・45歳・59歳の誕生月 | 記録漏れの発見に最重要。過去の転職履歴と照合する作業が必須。 |
| ねんきんネット | 24時間リアルタイム閲覧、繰下げ受給シミュレーション機能 | マイナポータル連携等で即時ログイン | 手取り試算や働き方の変化に応じた精緻な試算が可能で利便性No.1。 |
35歳・45歳・59歳という節目に届く青色封書(節目年齢封書)には、これまでの全履歴が1行ずつ印刷されています。過去の転職時や社名変更時に厚生年金加入記録漏れが発生していないかを確認できる貴重な機会です。特に59歳で届く封書は、60歳以降の受給開始に向けた最終確認書類として極めて高い重要性を持ちます。
【実態検証】利用者の生の声と現場目線で見えた「年金記録の落とし穴」
現場の年金事務所やFP相談窓口では、ねんきん定期便を精査したことで思わぬ記録漏れが発覚する事例が今なお報告されています。SNSやマネー相談の現場で実際に寄せられる典型的なトラブル事例を検証しました。
「転職した際に数カ月分の空白期間があり、前職の厚生年金が未統合だった」「結婚前の旧姓時代のデータが紐付いておらず、国民年金納付済月数が不足していた」といったケースは代表的です。公的年金を受け取るには最低でも受給資格期間10年(120カ月)を満たす必要がありますが、記録の不備によってこのカウントから漏れていると、最悪の場合、受給開始時期が遅れるリスクすら生じます。
独立・起業やフリーランスへの転身を経験した人の場合、第1号被保険者への種別変更手続きが漏れており、本人が気付かないまま「未納」扱いになっていたという事例も散見されます。ハガキの「納付済月数」に1カ月でも不自然な穴がないか、1年に一度の確認を怠るべきではありません。
一般に知られていない盲点と繰下げ受給の真実
老後資金の不安から「年金を増やすために受給開始を遅らせる」という選択肢が注目を集めています。現行制度では、受給開始を66歳から75歳まで1カ月単位で繰り下げることが可能で、1カ月遅らせるごとに0.7%(最大84%増)受給額が増額されます。
しかし、ネット上の単純な計算を鵜呑みにするのは危険です。年金見込み額計算方法において額面が増加すると、それに連動して所得税・住民税や国民健康保険料・介護保険料の負担も跳ね上がるためです。額面が84%増えたとしても、実際の手取り額ベースでは約65〜70%程度の増加にとどまるケースが一般的です。
繰下げ期間中の生活費をどう賄うか、加給年金や振替加算の権利がどう変化するかなど、多角的な視点を持たずに「額面アップ」だけを狙うと、思わぬ資金ショートに陥る可能性があります。ねんきんネットログイン後に利用できる繰下げ受給シミュレーションを活用し、税引き前の額面だけでなく手取りの概算値を把握しておくことが欠かせません。
【プロの結論】ねんきん定期便を今すぐ精査すべき人・過度な心配が不要な人
受給額の管理において、誰もが同じ熱量で調べる必要はありません。キャリアや年代によって緊急度は明確に分かれます。
【今すぐ精査・対応すべき人】
- 転職回数が多い、または派遣・契約・正社員と雇用形態を複数経験した人:厚生年金の記録統合漏れが発生している確率が相対的に高い。
- 50歳を超えて定年後の家計プランを具体化している人:ハガキに記載された見込額をベースに、老後の収支計画を立て直す必要がある。
- 過去に免除申請や学生納付特例を利用した人:追納可能期間(10年以内)を過ぎると受給額を満額に近づける機会を失う。
【現時点で過度な心配が不要な人】
- 新卒から同一企業で勤め続けている20〜30代:記載金額が少なくても制度上の仕様であり、直近の納付状況に「未納」がないか確認するだけで十分。
【年金 定期 便】に関するよくある質問(FAQ)
Q1:年金定期便はいつ届く?誕生月に届かない場合の対処法は?
A1:原則として毎年「誕生月の前月下旬」に日本年金機構から発送され、誕生月中旬頃までに届きます(1日生まれの方は誕生月の前々月発送)。もし届かない場合は、引っ越しに伴う住所変更届の未提出や、マイナンバーとの紐付け遅延が考えられます。最寄りの年金事務所への問い合わせ、または「ねんきんネット」からの電子版確認が有効です。
Q2:ねんきんネットにログインするには何が必要ですか?
A2:マイナンバーカードをお持ちであれば「マイナポータル」を経由してID・パスワード不要で即座に連携・ログインできます。マイナンバーカードがない場合は、ねんきん定期便に記載されている「アクセスキー(17桁)」と基礎年金番号を使ってユーザーIDを取得することで利用可能になります。
Q3:年金の受給資格期間10年に満たない場合はどうすればいいですか?
A3:60歳以降も国民年金に任意加入して納付月数を増やす「任意加入制度」や、70歳まで厚生年金に加入して働くことで受給資格を満たす方法があります。過去に合算対象期間(カラ期間:海外在住期間など)がないかも年金事務所で詳しく調査してもらう価値があります。
Q4:ハガキに記載されている記録に明らかな間違いや漏れを見つけた時は?
A4:放置せず、同封されている「年金記録照会票」を返送するか、年金手帳(または基礎年金番号通知書)と雇用保険被保険者証などの履歴が分かる書類を持参して近くの年金事務所窓口で「年金記録の訂正請求」を行ってください。
まとめ:年金定期便を正しく読み解き賢いリタイアメントプランを築く
ねんきん定期便は、単なる公的な通知書ではなく、将来の資産形成における最重要の羅針盤です。50歳未満であれば「これまでの実績確認と未納防止」、50歳以上であれば「リアルな手取り額を意識した受給設計の土台」として正しく使い分ける姿勢が求められます。
年に一度の誕生月にはハガキの隅々まで目を通し、節目年齢の封書が届いた際には過去の職歴と突き合わせる。そして必要に応じて「ねんきんネット」でシミュレーションを重ねることが、老後の生活を守る最も確実な第一歩となります。 (出典: 年金 定期 便(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
