退職所得の受給に関する申告書の書き方と記入例|未提出の落とし穴
定年退職や転職、あるいはパート・アルバイトの契約満了に伴い、勤務先から手渡される「退職所得の受給に関する申告書」。見慣れない税務書類に戸惑い、記入を後回しにしたまま退職日を迎えてしまう人が少なくありません。しかし、この1枚の書類を提出するか否かで、手元に残る退職金の手取り額が百万円単位で激変する事実をご存知でしょうか。
国税庁が定めるこの申告書は、退職金にかかる税負担を大幅に軽減する「退職所得控除」を適用するために不可欠な書類です。本記事では、未提出時に発生する税金トラブルの真相から、会社員・パート・iDeCo受給者ごとの具体的な記入例、さらには出し忘れた際の確定申告による還付手続きまで、損をしないための実務知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申告書を提出しないと一律20.42%の所得税が源泉徴収され、一時的に手取り額が激減します。
- 要点2:会社員だけでなくパート・アルバイトやiDeCo一時金受給者も提出対象であり、記入自体は数分で完了します。
- 要点3:万が一提出が間に合わなかった場合でも、退職翌年以降に確定申告を行うことで納め過ぎた税金の全額還付が可能です。
【噂の真相】退職所得申告書を出さないと約20%損をするって本当?税制のカラクリ
ネット上や退職者の間で囁かれる「退職所得の申告書を出さないと約20%も損をする」という噂は、制度上紛れもない事実です。より正確には、申告書を提出しない場合、退職金の総額に対して一律20.42%(所得税20%+復興特別所得税0.42%)の源泉徴収が執行されます。
日本の税法において、退職金は長年の勤労に対する報奨や老後生活の原資としての性格を持つため、給与所得に比べて極めて手厚い税制優遇(退職所得控除および2分の1課税)が用意されています。しかし、この優遇措置を受けるための前提条件が「退職所得の受給に関する申告書」の提出なのです。申告書を提出しない場合、会社側は控除を一切適用できず、全額を課税対象として機械的に20.42%を差し引かざるを得ません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 提出時の税負担 | 退職所得控除を全額適用後、残額の1/2にのみ課税(所得税+住民税) | 勤続30年・退職金1,500万円の場合:税額約0円〜数万円程度 | 控除枠の範囲内であれば所得税・住民税ともに非課税となるケースが大半。 |
| 未提出時の税負担 | 控除なしの一律20.42%源泉徴収(退職金にかかる住民税は別途課税) | 勤続30年・退職金1,500万円の場合:源泉徴収税額 306万3,000円 | 手取りが一気に300万円以上減少し、資金計画に致命的な狂いが生じる。 |
| 手取り額の差額 | 一時的な損失額:約300万円超(確定申告で還付可能) | 額面金額が大きくなるほど未提出時の手取り激減リスクが増大 | 確定申告をすれば戻るとはいえ、還付まで数ヶ月間キャッシュが拘束されるリスクは甚大。 |
退職金にかかる住民税と所得税の仕組みを見ると、申告書を提出していれば住民税(一律10%)も退職所得控除を適用した後の金額にしかかかりません。書類1枚を総務窓口に出すか出さないかだけで、口座に振り込まれる初回支給額に数百万円の差が生じるため、提出を怠る合理的な理由は一切ありません。
【完全網羅】国税庁「退職所得の受給に関する申告書」の記入例と項目別書き方
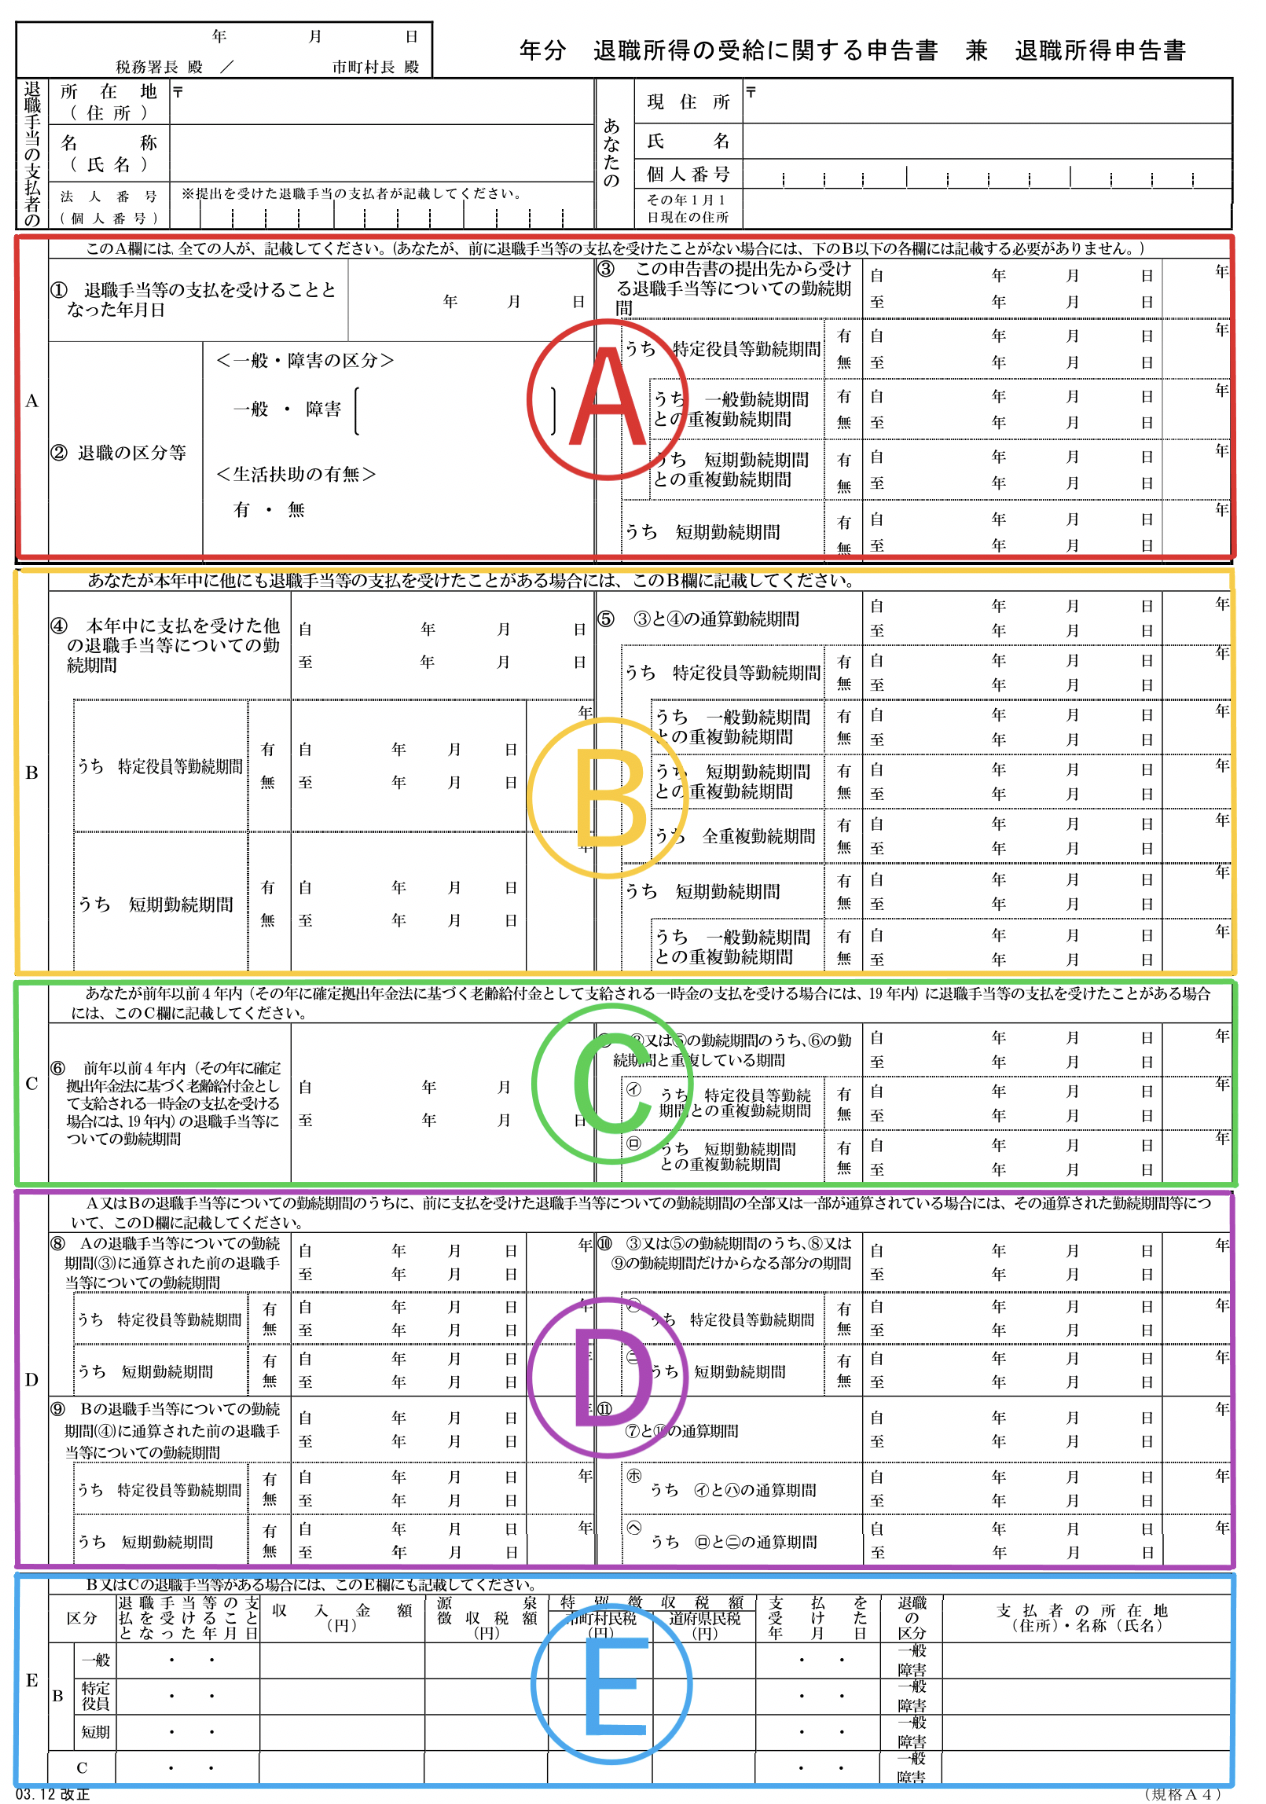
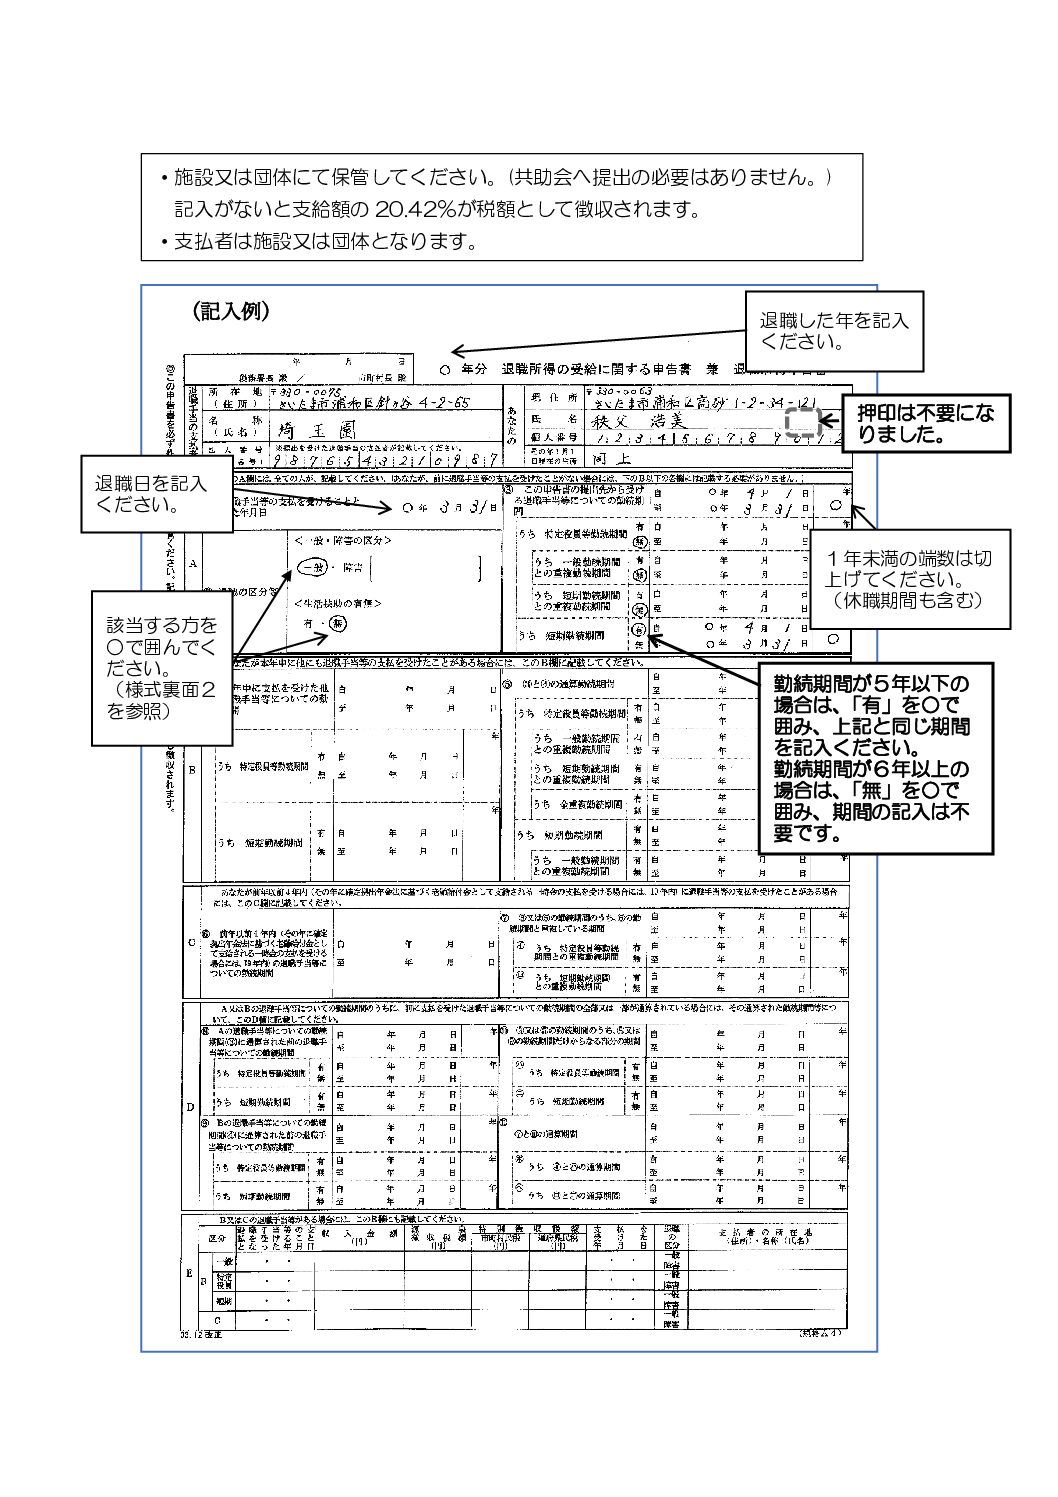
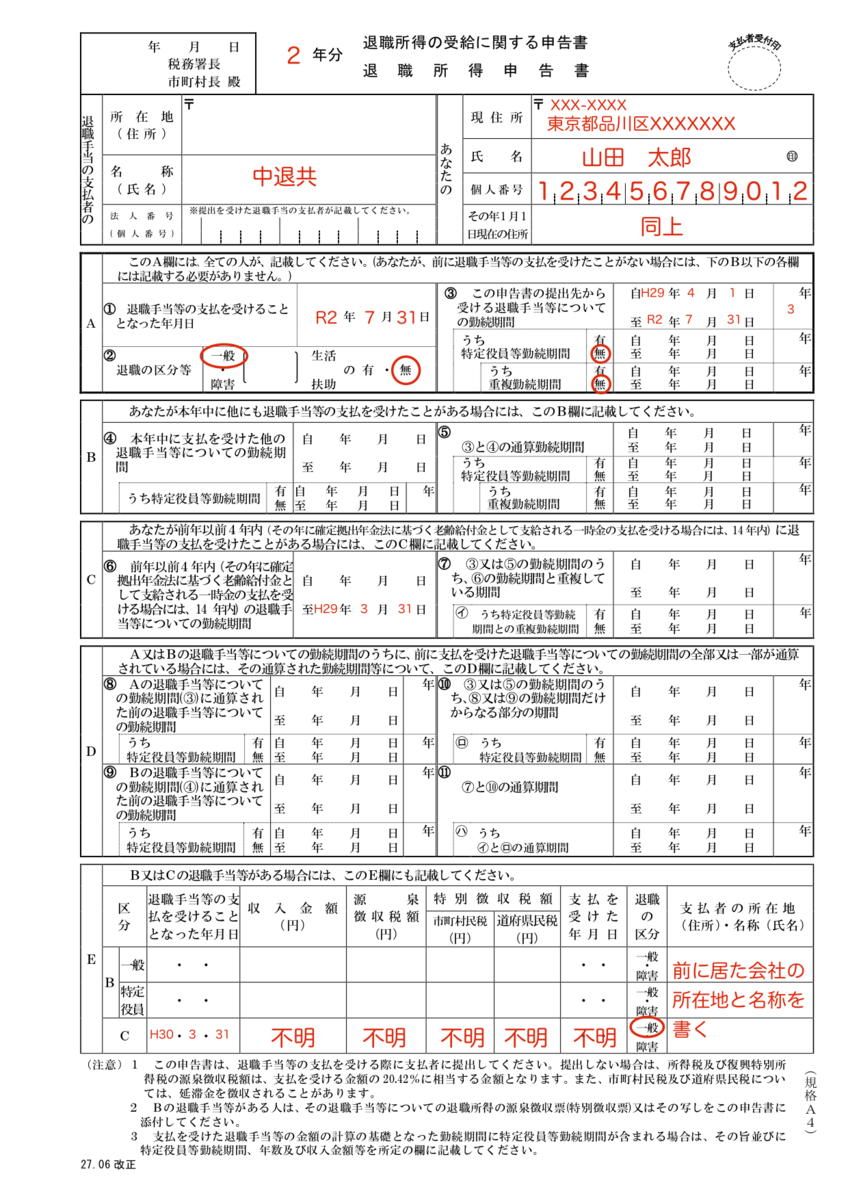
国税庁が配布している「退職所得の受給に関する申告書(退職所得申告書)」は、一見すると複雑に見えますが、大半の受給者が記入すべき箇所は上段の基本情報といくつかのチェック項目のみです。迷わず数分で書き終えるためのステップを順に確認していきます。
【国税庁様式:退職所得の受給に関する申告書の記入イメージ】
| あなたの基本情報欄(退職者本人が記入) | |
| 氏名・フリガナ・生年月日 | 例:国税 太郎(コクゼイ タロウ) / 昭和41年5月10日生 |
| 個人番号(マイナンバー) | 12桁のマイナンバーを記入(勤務先から別管理で提出を求められる場合を除く) |
| 住所または居所 | 退職時の住民票に記載されている現住所を正確に記入 |
| 区分および勤続期間の確認欄 | |
| 退職手当等の支払者 | 勤務先の会社名・所在地(通常は会社側で印字済み、未記入なら手書き) |
| 退職の区分 | 「一般の退職(定年・自己都合・会社都合等)」または「障害による退職」にチェック |
| 他の退職手当等の有無 | 同一年内に他社からの退職金やiDeCoの一時金がない場合は「無」にチェック |
勤続年数の数え方と端数切り上げのルール
退職所得控除額の計算において極めて重要なのが勤続年数です。税法上の規定により、勤続期間に1日でも端数がある場合は切り上げて1年としてカウントします。例えば、勤務期間が「15年1か月」や「15年と3日」であれば、勤続年数は「16年」として計算されます。
退職所得控除額の算出基準は以下の通りです:
- 勤続年数20年以下:40万円 × 勤続年数(最低保障額80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
勤続年数が1年切り上がるだけで、控除枠が40万円または70万円増大し、課税所得を圧縮できます。入社年月日と退職年月日の計算は正確に行う必要があります。
パートアルバイトの退職金申告書の記入
正社員だけでなく、パートアルバイトの退職金申告書であっても書式や記入ルールは完全に同一です。短時間勤務であっても勤続年数の端数切り上げルールはそのまま適用されます。退職金の額面が数十万円程度と少額の場合でも、申告書を出さなければ20.42%が天引きされてしまうため、パート勤務だからと軽視せず必ず提出しましょう。
【パターン別】iDeCo一時金受給や同一年内の複数受給における注意点
退職金を受け取る年と同じ年に、iDeCo(個人型確定拠出年金)の一時金を受け取る場合や、転職・役員就任等により同一年内に2回退職金をもらう場合は、申告書の記入難易度が上がります。税務上の重複控除を防ぐための特別ルールを把握しておかなければなりません。
iDeCo一時金受給時の記入方法と控除枠の調整
確定拠出年金の一時金も税法上は「退職手当等」とみなされます。会社の退職金とiDeCo一時金を同じ年に受け取る場合、退職所得控除の「勤続年数(iDeCoは加入期間)」が重複している期間について控除枠の重複適用が制限されます。
会社の申告書にある「本年中に他の退職手当等があるか」の欄で「有」にチェックを入れ、先に受け取ったiDeCoの運営管理機関から送られてくる「退職所得の源泉徴収票」に記載された受給額と加入期間を申告書下段の明細欄に転記して提出します。これにより、会社側が2つの受給額を合算して適正な税額を再計算します。
同一年内に2回退職金をもらう場合
子会社への転籍、上半期と下半期での複数社退職など、同一年内に2か所以上から退職手当を受ける場合も同様です。2社目の退職所得申告書を提出する際、1社目の「退職所得の源泉徴収票」の原本を添付し、合算申告を行わなければなりません。これを怠ると、2社目側で控除枠の二重取りが発生し、後日税務署から追徴課税と延滞税を請求されるリスクがあります。
役員退職金と短期雇用者への税制強化(特定役員退職手当等の計算)
2022年以降の税制改正により、勤続年数5年以下の役員や従業員に対する退職金課税が厳罰化されています。勤続5年以下の役員に支払われる退職手当は「特定役員退職手当等」と呼ばれ、退職所得控除後の残額に対する「2分の1課税」が適用されず全額が課税対象となります。また、一般従業員であっても勤続5年以下で退職金が控除額+300万円を超える部分は2分の1課税が除外されます。申告書の「特定役員退職手当等」に該当するかどうかのチェックは厳密に行ってください。
【実態検証】現場で多発する書類トラブルと提出期限・提出先のルール
税理士や企業の人事総務担当者への取材によると、退職現場では書類の未提出や記入不備によるトラブルが毎年のように発生しています。SNSや相談窓口に寄せられるリアルな現場の声と、回避すべき実務トラブルの実態を整理しました。
【現場から届く退職手続きの生々しい実態】
- 「退職後に送られてくると思っていたら、退職日までに提出が必要で間に合わず、支給額から40万円引かれて途方に暮れた」(40代・転職者)
- 「パートだから関係ないと思い提出を無視したら、わずか30万円の功労金から約6万円天引きされていた」(50代・主婦パート)
- 「iDeCoを同じ年に受給していたことを会社に伝え忘れて申告書を出したため、年末調整と確定申告のやり直しで大混乱に陥った」(60代・定年退職者)
退職所得申告書の提出期限と提出先
申告書の提出先は「退職金の支払者(勤務先の会社・人事総務部など)」であり、税務署ではありません(会社側が保管義務を負います)。提出期限は厳密には「退職金の支給日(振込処理日)の前日」までですが、実務上は退職日の2週間〜1か月前までに提出を求められるのが通例です。支払処理日を過ぎてから提出しても、一度執行された源泉徴収を会社側で修正することはできません。
退職所得源泉徴収票の見方とチェックポイント
退職金支給後、会社から「退職所得の源泉徴収票」が交付されます。手元に届いたら以下の3箇所を即座に確認してください:
- 支払金額:規程通りの退職金総額が記載されているか
- 退職所得控除額:勤続年数に応じた正しい控除額が引かれているか
- 源泉徴収税額:申告書を提出したにもかかわらず高額な所得税が引かれていないか
もし申告書を出したはずなのに源泉徴収税額が約20%差し引かれている場合、総務部による処理漏れの可能性があるため、速やかに会社へ照会を行う必要があります。
【救済措置】提出を忘れて大損したときの退職所得確定申告還付手続き
もし申告書の提出が間に合わず、20.42%の税金を引かれてしまった場合でも、過度に悲観する必要はありません。退職した翌年2月16日以降に税務署へ確定申告を行うことで、納め過ぎた税金の全額還付を受ける「退職所得確定申告還付手続き」が可能です。
還付を受けるための手順と必要書類は以下の通りです:
- 必要書類:会社から交付された「退職所得の源泉徴収票」、マイナンバーカード、還付金を受け取る本人名義の銀行口座情報
- 申告方法:国税庁の「確定申告書等作成コーナー」からe-Taxを利用するか、最寄りの税務署窓口で申告書を提出
- 還付時期:電子申告(e-Tax)であれば提出から約2〜3週間、書面提出の場合は約1か月〜1か月半程度で指定口座に入金
なお、税金の還付申告は通常の確定申告期間に関わらず、退職した年の翌年1月1日から5年間行うことができます。数年前に「退職金から多額の税金が引かれたまま放置していた」という場合でも、5年以内であれば遡って還付請求が可能です。
【退職所得の受給に関する申告書の記入例】に関するよくある質問(FAQ)
Q1:パートやアルバイトでもこの申告書を出す必要がありますか?
A1:はい、必ず提出してください。雇用形態に関係なく、退職金や退職慰労金が支給されるすべての労働者が対象です。提出しないと一律20.42%の源泉徴収が行われます。
Q2:申告書にマイナンバーを記入したくないのですが、空欄でも受け付けてもらえますか?
A2:税法上はマイナンバーの記載が義務付けられています。ただし、会社側ですでにマイナンバーを厳格管理・取得済みの場合、社内運用として申告書への記載を省略させる企業もあります。勤務先の人事・総務部の指示に従ってください。
Q3:自己都合退職と会社都合退職で申告書の書き方は変わりますか?
A3:申告書の記載内容に違いはありません。どちらの場合も「退職の区分」欄は「一般の退職」にチェックを入れます。「障害による退職」に該当する場合のみ、障害者手帳の交付状況などを踏まえて該当箇所にチェックを入れます。
Q4:提出期限を過ぎて退職金が振り込まれてしまったら、会社で再計算してもらえますか?
A4:原則として会社側での再計算・修正はできません。すでに20.42%が税務署へ納付されているため、退職者自身が翌年以降に確定申告を行って還付金を受け取る形になります。
まとめ:手取りを守るために退職前に必ず提出を済ませよう
「退職所得の受給に関する申告書」は、長年の労働に対する税法上の正当な権利を行使し、手元に残る退職金の手取り額を守るための必須書類です。記入項目自体はシンプルであり、事前の数分の手間で数百万円規模のキャッシュの目減りや、確定申告の手間を未然に防ぐことができます。
退職手続きの慌ただしさに追われる時期だからこそ、会社から配布された申告書は放置せず、速やかに記入して提出先へ届けてください。万が一出し忘れた場合でも、確定申告を行えば5年間は還付を受ける権利が保護されていることを忘れずに覚えておきましょう。 (出典: 退職 所得 の 受給 に関する 申告 書 記入 例(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
