収入と所得の違いとは?手取り・税金が決まる計算式と最新の壁を徹底解説
給与明細や源泉徴収票を見つめながら、「額面年収」「給与収入」「所得」「手取り額」という言葉の使い分けに頭を悩ませた経験は誰にでもあるはずです。なんとなく同じ意味として混同されがちな「収入」と「所得」ですが、税務上および家計管理においては決定的な違いが存在します。
この2つの概念を曖昧にしたまま放置していると、本来受けられるはずの税制上の優遇措置を見落としたり、社会保険や税金の負担が想定外に重くなったりと、実生活で損をしてしまうリスクがあります。本記事では、税金や手取り額を決定づける計算メカニズムから、知っておくべき最新の制度までをわかりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
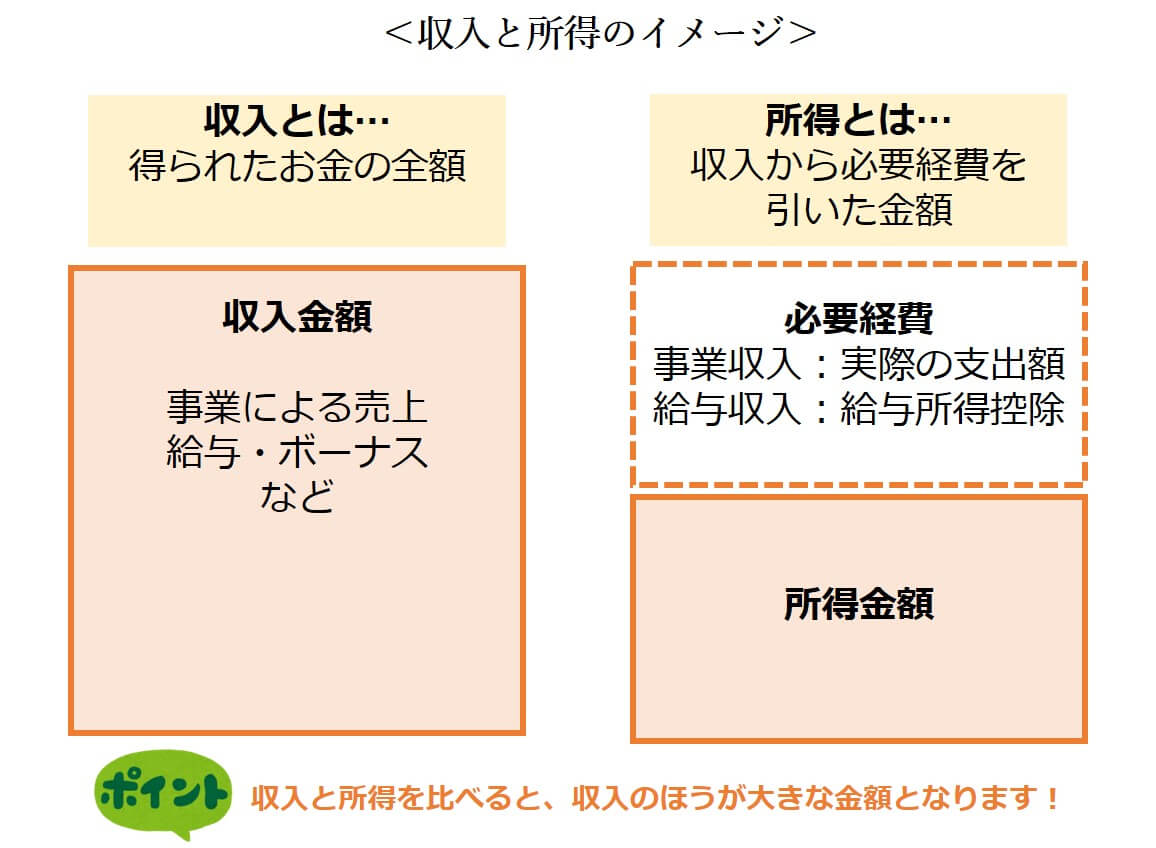
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」は収入から経費や所定の控除を差し引いた実質的な利益を指す。
- 要点2:所得税や住民税は「収入」ではなく「所得(課税所得)」を基準に算出されるため、各種所得控除の適用が手取り額を大きく左右する。
- 要点3:会社員は年末調整、個人事業主や副業ワーカーは確定申告を通じて正しい所得計算を行うことが最大の節税・生活防衛につながる。
【基本のキ】収入と所得の違いを図解で整理|手取り額や税金にどう直結する?
まず押さえておきたいのが、お金の流れにおける「収入」と「所得」の根本的な立ち位置です。大まかな関係性を整理すると、次のような計算構造になっています。
【収入と所得・手取り額の全体像】
① 収入(年収・売上):会社から支払われた総支給額や事業の売上総額
↓ (マイナス:経費 または 給与所得控除)
② 所得:実質的な儲け・利益の金額
↓ (マイナス:各種所得控除=基礎控除、社会保険料控除など)
③ 課税所得:税率を掛ける対象となる金額
↓ (所得税・住民税・社会保険料の天引き)
④ 手取り額:実際に銀行口座へ振り込まれる手元資金
会社員にとっての「収入」は、基本給に残業代、各種手当、ボーナスなどをすべて合算した、いわゆる「額面年収」です。一方の「所得」は、その収入を得るためにかかったコスト(会社員の場合は法律で定められた概算経費である給与所得控除)を差し引いた後の金額を指します。
税金(所得税・住民税)は、収入そのものに課されるわけではありません。収入から経費を引き、さらに生活状況に応じた控除を差し引いた後の「課税所得」に対して課税されます。そのため、同じ年収であっても、控除の多さによって手元に残る手取り額には明確な差が生じる仕組みです。
会社員と個人事業主で異なる「所得の計算方法」|給与所得控除と必要経費の実態
所得の算出ルールは、会社員(給与所得者)と個人事業主・フリーランス(事業所得者)でアプローチが大きく分かれます。
会社員の場合、スーツ代や筆記用具代などの細かい支出を個別に経費計上するのは現実的ではありません。そこで税法上、年収の額に応じて自動的に一定額を経費とみなして差し引く「給与所得控除」という仕組みが用意されています。
| 給与等の収入金額(額面) | 給与所得控除額の計算式 |
|---|---|
| 162万5,000円以下 | 55万円 |
| 162万5,001円 〜 180万円 | 収入金額 × 40% − 10万円 |
| 180万1円 〜 360万円 | 収入金額 × 30% + 8万円 |
| 360万1円 〜 660万円 | 収入金額 × 20% + 44万円 |
| 660万1円 〜 850万円 | 収入金額 × 10% + 110万円 |
| 850万1円以上 | 195万円(上限額) |
たとえば額面年収が500万円の会社員であれば、給与所得控除は「500万円 × 20% + 44万円 = 144万円」となり、給与所得は356万円(500万円 − 144万円)として計算されます。
これに対し、個人事業主の所得計算は「総収入金額(売上) − 実際の必要経費 = 事業所得」が基本です。業務で使用したパソコンの購入費、事務所家賃、通信費、交通費などの実費を帳簿に記録し、売上から差し引きます。さらに青色申告を行っていれば、最大65万円の青色申告特別控除を適用できるため、手元に残る実質所得を効率的にコントロール可能です。
手取り額と額面年収の違いとは?所得税・住民税が算出される課税所得のメカニズム
「額面年収500万円なのに、実際の年間手取り額が400万円程度しかない」と感じる理由は、所得からさらに引かれる社会保険料と税金の存在にあります。
手取り額を導き出すプロセスは以下の3段階に分かれています。
- 社会保険料の天引き:健康保険料、厚生年金保険料、雇用保険料、40歳以上の場合は介護保険料が差し引かれます(年収の概ね14〜15%前後)。
- 課税所得の確定:給与所得から、誰にでも適用される「基礎控除」や、実際に支払った「社会保険料控除」、家族構成に応じた「扶養控除」などを引いて「課税所得」を算出します。
- 所得税・住民税の天引き:
- 所得税 = 課税所得 × 超過累進税率(5%〜45%) − 控除額
- 住民税 = 課税所得 × 概ね10% + 均等割(年額約5,000円)
手取り額は「収入 −(社会保険料 + 所得税 + 住民税)」で決まります。税金や社会保険料の負担割合は年収が上がるにつれて累進的に重くなるため、額面年収と手取り額のギャップは高所得層ほど広がる傾向にあります。
【保存版】源泉徴収票の正しい見方|どこを見れば「自分の所得」がわかるのか
毎年12月や1月に会社から交付される「給与所得の源泉徴収票」には、自分の収入と所得、支払った税金の全貌が記載されています。どこに何が書かれているのかを理解しておくと、自身のマネー状況を正確に把握できます。
【源泉徴収票の主要4大項目】
① 支払金額(=給与収入)
会社が1年間にあなたへ支払った給与・賞与の総額面です。住宅ローンの審査や賃貸契約の入居審査で「年収」を尋ねられた際は、この欄の数字を記入します。
② 給与所得控除後の金額(=給与所得)
支払金額から給与所得控除を差し引いた後の金額です。これがあなたの1年間の実質的な「所得」となります。
③ 所得控除の額の合計額
基礎控除をはじめ、社会保険料控除、配偶者控除、生命保険料控除、地震保険料控除など、所得から差し引かれた控除の総合計です。
④ 源泉徴収税額(=納付した所得税額)
(② − ③)で導き出された課税所得に税率を掛け、住宅ローン控除などの税額控除を反映した後に、最終的に国へ納めた所得税の年額です。
年末調整と確定申告の違い|各種所得控除を活用して手取りを最大化する知恵
税金の過不足を精算する手続きには「年末調整」と「確定申告」の2通りがあります。
年末調整は、勤務先が従業員に代わって1年間の所得税を再計算し、毎月の給与から仮で天引きしていた源泉徴収税額との差額を精算する手続きです。多くの会社員は年末調整だけで税務上の手続きが完結します。
しかし、年末調整だけでは対応できない控除も存在します。そうしたケースでは、個人で確定申告を行う必要があります。
【確定申告が必要・推奨される主なケース】
- 年間10万円(または総所得金額等の5%)を超える医療費を支払った場合(医療費控除)
- ふるさと納税でワンストップ特例を利用していない、または寄付先が6自治体以上ある場合(寄付金控除)
- 住宅ローンを組んで1年目の場合(住宅借入金等特別控除 ※2年目以降は年末調整で可能)
- 副業による所得が年間20万円を超えている場合
- 年間の給与収入が2,000万円を超える場合
漏れなく控除を申告すれば課税所得が圧縮され、納めすぎた税金の還付や翌年度の住民税軽減につながります。
「103万円の壁」と配偶者控除の最新動向|税制改正が家計の手取りに与える影響
パートやアルバイトの就業調整で頻繁に話題にのぼるのが「年収の壁」です。なかでも「103万円の壁」は、給与所得控除の最低額55万円と、所得税の基礎控除48万円を合算した「55万円 + 48万円 = 103万円」から成り立っています。
年収が103万円を超えると本人の所得が48万円を上回るため所得税が発生し、同時に扶養者の税金面における「配偶者控除」や「扶養控除」の判定にも影響を及ぼします。
近年では、最低賃金の上昇に伴って働き控えが起きる問題や、手取り収入を増やすための税制改正論議が活発化しています。基礎控除の引き上げや各種控除枠の見直しは、家計の実質手取り額に直結する大きな関心事です。
また、税制上の壁(103万円・150万円など)に加えて、従業員規模に応じた社会保険上の壁(106万円・130万円の壁)も依然として重要です。社会保険の加入対象になると健康保険料や厚生年金保険料の負担が生じるため、月々の手取りが一時的に減少するケースがあります。制度の全体像を見据えた働き方の選択が求められています。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:クレジットカードの審査やローンの申込書に書く「年収」は、収入ですか?所得ですか?
A1:原則として「収入(支払金額=額面年収)」を記入します。手取り額や控除後の所得ではなく、税金や保険料が引かれる前の総支給額を指すのが一般的です。個人事業主の場合は「売上」ではなく「所得(売上から経費を引いた金額)」の記入を求められるケースが多いため、申込書の注記を確認してください。
Q2:副業をしている会社員ですが、副業の「収入」が20万円以下なら確定申告は不要ですか?
A2:所得税の確定申告が不要となる基準は、副業の収入ではなく「副業の所得(副業収入 − 経費)」が年間20万円以下の場合です。ただし、所得税の申告が不要であっても、お住まいの市区町村に対する住民税の申告は所得額にかかわらず別途必要となる点に注意が必要です。
Q3:手取り額を増やすために、個人で今すぐできる対策はありますか?
A3:所得控除や税額控除をフル活用することが最も確実です。具体的には、掛金が全額所得控除になる「iDeCo(個人型確定拠出年金)」の活用や、実質2,000円の負担で返礼品を受け取りつつ住民税控除を受けられる「ふるさと納税」、年間の医療費負担に応じた「医療費控除(またはセルフメディケーション税制)」の申請などが有効な手段となります。
まとめ:正しい知識でお金を残す!賢いマネーリテラシーを身につけよう
収入は「入ってきたお金の総額」、所得は「経費や控除を差し引いた実質的な儲け」という明確な境界線が存在します。税金や社会保険料の負担はすべて「所得」をベースに算出されているため、控除の仕組みや計算式を理解しておくことは、自分と家族の手取りを守るための強力な防衛策となります。
税制改正や社会保険制度の再編が進む今の時代だからこそ、毎月の給与明細や手元の源泉徴収票を丁寧に読み解き、適切な申告を通じて手取りを最大化していきましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
