被相続人とは誰?相続人との違いから順位・必須手続きまで徹底解説
家族や親族が亡くなった直後、市役所や銀行、法務局の窓口で必ず目にするのが「被相続人(ひそうぞくにん)」という言葉です。「相続人」と漢字が一文字しか違わないため、どちらが亡くなった本人で、どちらが財産を受け継ぐ側なのか混乱してしまうケースは少なくありません。
相続登記の義務化が定着し、手続きの遅延や放置に過料リスクが伴う現在、相続用語の正確な理解と正しい初動対応は必須のリテラシーといえます。損をしないため、そして親族間の無用なトラブルを防ぐために押さえておくべき基礎知識と最新の実務ルールを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「被相続人」は亡くなって財産を遺す本人を指し、「相続人」は財産を受け継ぐ権利を持つ人を指す。
- 要点2:遺産整理の起点として「出生から死亡までの連続した戸籍謄本」の収集と「財産目録」の作成が不可欠。
- 要点3:法定相続人の順位、3ヶ月以内の相続放棄期限、遺留分の計算ルールを正しく把握することで不利益を防げる。
【基本定義】被相続人とは誰を指す?相続人との決定的な違いと見分け方
法律実務において、「被相続人」とは遺産を遺して亡くなった本人を指します。言葉の頭につく「被(ひ)」は「〜される」という受け身を意味しており、「相続される人=被相続人」と覚えると混同を防ぎやすくなります。
一方で、「相続人」は亡くなった人の財産や権利義務を引き継ぐ人のことです。両者の関係性は明確であり、被相続人から見て誰が相続人になるのかを法律に基づいて確定させることが、すべての相続手続きの出発点となります。
被相続人と相続人の違いを端的にまとめると以下の通りです。
・被相続人:死亡によって相続財産を遺す側(故人)
・相続人:被相続人の財産や借金を受け継ぐ権利・義務を持つ側(配偶者や子どもなど)
銀行口座の凍結解除、不動産の名義変更、相続税の申告書類など、あらゆる場面で「被相続人の氏名」「相続人の代表者」といった記載欄が登場します。主語を取り違えると公的書類の不備につながるため、定義を正しく区別しておく必要があります。
【図解でわかる】法定相続人の優先順位と被相続人の配偶者の特権
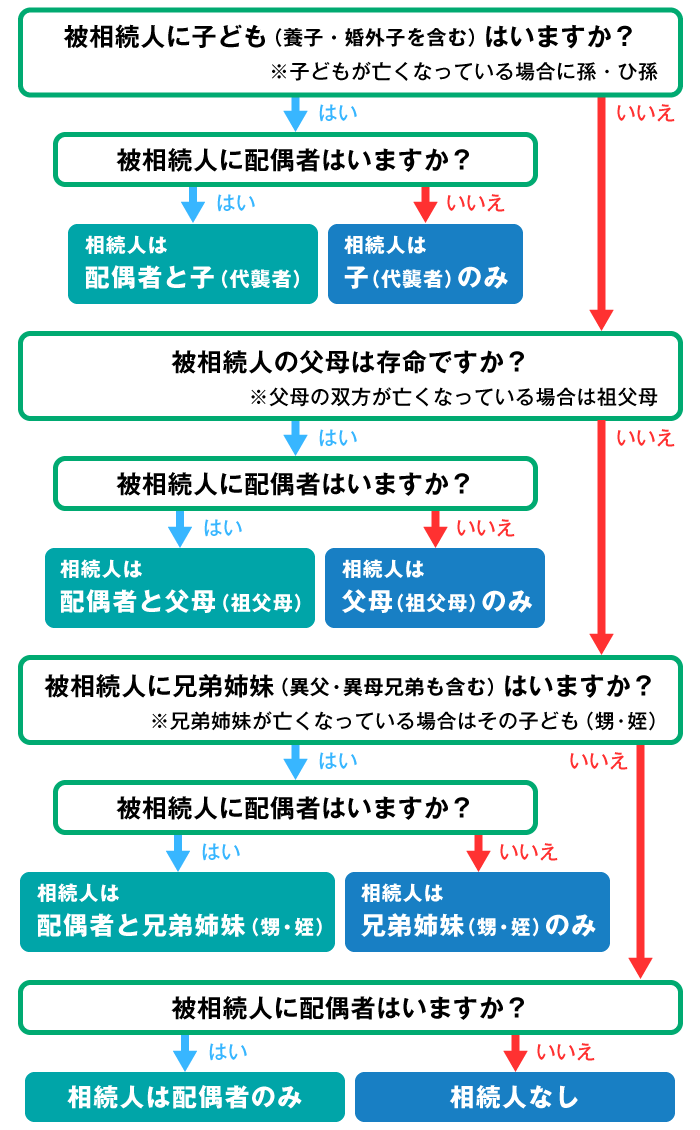
被相続人が遺言書を遺さずに亡くなった場合、民法が定めたルールに従って相続人が決定します。この法律上の権利を持つ人を「法定相続人」と呼び、明確な優先順位が定められています。
まず大前提として、被相続人の配偶者は常に相続人となります。内縁関係や事実婚は含まれず、法律上の婚姻関係にある夫または妻に限られます。その配偶者に加え、以下の優先順位に従って同順位の親族が共同相続人となります。
・第1順位(子ども・直系卑属):実子だけでなく養子や認知した非嫡出子も同等に含まれます。
・第2順位(父母・直系尊属):第1順位の子や孫が誰もいない場合にのみ、親(親が死亡していれば祖父母)が相続人になります。
・第3順位(兄弟姉妹・傍系血族):第1順位も第2順位もいない場合、初めて兄弟姉妹に相続権が回ってきます。
ここで知っておくべき概念が代襲相続の範囲です。本来相続人となるはずだった子どもが被相続人より先に亡くなっていた場合、その子ども(被相続人から見た孫)が代わりに相続します。孫も亡くなっていればひ孫へと代襲が続きます。しかし、兄弟姉妹が先に亡くなっていた場合の代襲相続は「甥・姪」までの一代限りで終了し、甥や姪の子どもには再代襲されません。
【手続きの第一歩】被相続人の出生から死亡までの戸籍謄本と住民票除票の集め方
被相続人が亡くなった後、各種手続きで最も早く求められるのが身分関係を証明する公的書類です。不動産の登記申請や金融機関の解約手続きでは、例外なく厳格な書類提出を求められます。
最初に手配すべき公的証明書が被相続人の住民票除票です。これは被相続人の「最後の住所」と「本籍地」をつなぐ唯一の証明書類であり、不動産登記簿に記載された住所と故人の同一性を確認するために使われます。
さらに重要を極めるのが、被相続人の出生から死亡までの戸籍謄本(除籍謄本・改製原戸籍謄本を含む連続した一連の戸籍)の取得です。現在の戸籍謄本だけでは、過去の婚姻・離婚歴や、隠れた認知・養子縁組の事実を完全に証明できません。出生まで遡って初めて、法律上の相続人が誰であるかを漏れなく証明できます。
全国の市区町村窓口で他自治体の戸籍謄本を一括取得できる「広域交付制度」が稼働しているため、以前に比べて収集の手間は軽減されています。ただし、古い手書きの改製原戸籍などは確認に時間がかかる場合があるため、早めの請求が賢明です。
【財産確認と分割】被相続人の財産目録の作成と遺産分割協議書の書き方
相続人の確定と並行して進めるべき作業が、相続財産の全容把握です。預貯金や不動産といったプラスの財産だけでなく、住宅ローン、借入金、未払いの医療費や税金などのマイナスの財産もすべて洗い出します。
これらを一覧表形式で整理したものが被相続人の財産目録です。財産目録を作成しておくことで、遺産分割の話し合いがスムーズに進み、相続税申告の計算ミスを防ぐ土台となります。
遺言書が存在しない場合、相続人全員で遺産の分け方を話し合い、合意内容を書面化する「遺産分割協議」を行います。実務上求められる遺産分割協議書の書き方の原則は次の3点です。
・被相続人の特定:最後の本籍、最後の住所、生年月日、死亡年月日、氏名を明記する。
・相続財産の正確な特定:不動産は登記事項証明書の表記通りに記載し、預貯金は金融機関名・支店名・口座種別・口座番号まで正確に記述する。
・全員の実印押印と印鑑証明書の添付:相続人全員が署名捺印し、全員分の印鑑登録証明書を添付する。
なお、故人が遺言を残していた場合でも、法務局の遺言書保管制度を利用していない手書きの遺言書は、家庭裁判所での自筆証書遺言の検認手続きを経なければ開封や手続きを行えません。検認前に勝手に開封すると過料の対象となるため注意が必要です。
【損をしない税金と権利】相続税の基礎控除額と遺留分の割合・計算ルール
相続が発生した際、金銭面で必ず計算しておくべき基準が税金と最低限の取り分です。すべての相続に税金がかかるわけではなく、一定の非課税枠が存在します。
税額計算の基準となる相続税の基礎控除額は、以下の計算式で機械的に算出されます。
3,000万円 +(600万円 × 法定相続人の数)
たとえば法定相続人が「配偶者と子2人」の計3人の場合、基礎控除額は4,800万円です。被相続人の遺産総額がこの金額以下であれば相続税はかからず、税務署への申告も原則不要となります。
遺産分割をめぐる争いで頻出するのが「遺留分(いりゅうぶん)」の問題です。遺留分とは、遺言などによっても奪われない、法定相続人に最低限保障された遺産の取得割合を指します。兄弟姉妹以外の法定相続人に認められており、遺留分の割合と計算は以下の基準に基づきます。
・直系尊属(親など)のみが相続人の場合:被相続人の財産の「3分の1」
・それ以外(配偶者や子どもが含まれる場合):被相続人の財産の「2分の1」
不公平な遺言によって取り分を侵害された相続人は、遺産を多く受け取った相手に対して「遺留分侵害額請求」を行い、金銭での支払いを求めることができます。
被相続人に多額の借金があることが判明した場合は、相続放棄の手続きと期限を厳守しなければなりません。相続放棄の期限は「自己のために相続の開始があったことを知った時から3ヶ月以内」と厳格に定められています。管轄の家庭裁判所に申述書を提出し受理されることで、初めから相続人ではなかった扱いとなり、借金の返済義務から完全に免れることができます。
【被相続人とは】に関するよくある質問(FAQ)
Q1:被相続人の銀行口座は死亡後すぐに引き出せなくなりますか?
A1:金融機関が名義人の死亡を把握した時点で口座は一時的に凍結されます。ただし、遺産分割前であっても、葬儀費用や当面の生活費に充てるために「預貯金の仮払い制度」を利用すれば、一定上限額まで単独で払戻しを受けることが可能です。
Q2:被相続人に借金があるか分からない場合、どう調べるべきですか?
A2:個人信用情報機関(JICC、CIC、KSC)に開示請求を行うことで、故人のローンやクレジットカードの借入残高を確認できます。郵便物の中から督促状や契約書を探す作業も並行して行いましょう。
Q3:被相続人が遺言書を遺していた場合、遺産分割協議は不要ですか?
A3:有効な遺言書があり、全財産の処分方法が指定されている場合は原則として遺言内容が優先され、遺産分割協議は不要です。ただし、相続人全員および受遺者の同意があれば、遺言と異なる内容で遺産分割協議を行うことも法的に認められています。
まとめ:被相続人の権利関係を正確に整理し円滑な相続手続きへ
「被相続人」という言葉の意味を正しく把握することは、煩雑な相続手続きをスムーズに進めるための第一歩です。亡くなった方の生涯にわたる戸籍関係を紐解き、財産の全容を正確に可視化することが、親族間の無用な対立を防ぐ唯一の方法といえます。
相続放棄の3ヶ月期限や、相続税申告の10ヶ月期限など、相続実務には明確なタイムリミットが複数存在します。自己判断で手続きを放置せず、疑問が生じた段階で行政機関や司法書士・税理士などの専門窓口を活用しながら、的確に対処を進めていきましょう。 (出典: 被 相続 人 と は(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
