自費診療も医療費控除の対象?境界線と還付金の計算・確定申告を解説
「全額自己負担の自費診療(自由診療)は、公的な医療費控除の対象外になるのではないか」と思い込んでいないでしょうか。数十万円から百万円単位の支出になりやすいインプラントや歯科矯正、視力矯正のレーシック手術など、高額な医療費を支払ったにもかかわらず、申告を諦めてしまうケースは少なくありません。
国税庁の規定において、医療費控除の適用可否を分ける本質的な基準は「健康保険が適用されるかどうか」ではなく、「治療に必要な医療行為であるかどうか」です。制度の仕組みを正しく把握し、適切な手順で確定申告を行えば、支払った治療費の一部が還付金として手元に戻り、翌年度の住民税負担も大幅に軽減できます。
📌 【この記事の重要ポイントまとめ】
- 要点1:自費診療であっても「病気や機能障害の治療目的」であれば全額が医療費控除の対象になる。
- 要点2:美容目的や健康維持目的は対象外となり、「治療目的か審美目的か」の客観的理由が決定的な境界線となる。
- 要点3:デンタルローンの利用や家族分の合算、2026年最新のマイナポータル連携を活用することで、控除手続きをスムーズに進めて確実な節税が可能。
【結論】自費診療(自由診療)でも医療費控除は受けられる!基本ルールと仕組み
所得税法第73条に定められた医療費控除において、保険診療と自由診療の区別は直接の適用要件になっていません。法令で定められているのは、「自己または自己と生計を一にする配偶者その他の親族のために支払った医療費」であり、かつ「医師または歯科医師による診療・治療の対価」であることです。
全額自己負担となる先進医療や自費診療であっても、それが身体の機能回復や疾患の治療に必要な行為と認められれば、問題なく控除対象に含まれます。1年間(1月1日〜12月31日)に支払った医療費の合計額から保険金などの補填額を引き、そこから原則10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)を差し引いた金額が医療費控除額となります。
控除上限額は年間最高200万円まで認められており、高額になりがちな自費診療こそ、医療費控除の恩恵を最も大きく受けられる領域です。
「治療目的」と「審美目的」の境界線|対象・対象外の具体例を完全整理
自費診療で控除が認められるか否かの分水嶺は、「治療目的」か「審美・予防目的」かという点に集約されます。国税庁の指針に基づき、代表的な医療行為の区分を具体的に整理しました。
【医療費控除の対象となる主な自費診療】
- インプラント治療・自費の義歯:失った咀嚼機能を回復させるための一般的な治療とみなされ、原則として全額が対象。
- 機能改善を伴う歯科矯正:噛み合わせ(不正咬合)の改善や発育段階にある子どもの歯科矯正など、機能的障害を治療する目的であれば対象。
- レーシック手術・ICL(眼内コンタクトレンズ):屈折異常を矯正して視力を回復させる医学的処置のため対象。
- 保険適用外の不妊治療・先進医療:体外受精や顕微授精、国が承認する先進医療にかかる自己負担費用は対象。
- 治療に伴う医薬品購入・通院交通費:医師の指示で処方された医薬品代や、通院に必要な電車・バスなどの公共交通機関運賃。
【医療費控除の対象外となる主な自費診療】
- 美容整形手術・脂肪吸引:容姿を美しく整えるための処置であり、疾病の治療に該当しないため対象外。
- 審美目的の歯列矯正・ホワイトニング:見た目を良くすることだけを目的とした大人の歯列矯正や歯の漂白は対象外。
- 一般的な健康診断・人間ドック:健康維持や病気の早期発見を目的とした検査費用は原則対象外。
- 予防接種・ビタミン点滴:インフルエンザワクチンや疲労回復点滴など、予防・健康増進を目的とする費用は対象外。
- 自家用車のガソリン代・駐車場代:通院のために車を利用した場合の維持管理費や燃料代は認められません。
なお、人間ドック費用については重要な例外規定が存在します。検査の結果、重大な疾病(胃がん、大腸ポリープ、動脈瘤など)が発見され、引き続きその病気の治療を行った場合に限って、健康診断・人間ドックの受診費用も治療に先立つ一連の費用として医療費控除の対象に算入できます。
いくら戻る?還付金の計算シミュレーションとインプラント等の実例
医療費控除によって手元に戻る「還付金」は、支払った医療費全額が戻ってくるわけではありません。控除額に申告者自身の所得税率を掛けた金額が所得税から還付され、さらに一律10%の住民税が翌年度に減額されます。
具体的な減税額は以下の計算式で導き出せます。
① 医療費控除額 =(実際に支払った医療費の合計 - 保険金等の補填額)- 10万円
② 所得税の還付額 = 医療費控除額 × 所得税率(5%〜45%)
③ 住民税の軽減額 = 医療費控除額 × 10%
実質的な節税総額 = ② + ③
課税所得ごとの具体的な軽減効果をシミュレーションしてみましょう。
【ケーススタディ:課税所得500万円(所得税率20%)の会社員がインプラント治療で110万円を支払った場合】
- 医療費控除額:110万円 - 10万円 = 100万円
- 所得税の還付額:100万円 × 20% = 20万円(申告後に口座へ振込)
- 翌年度の住民税減額:100万円 × 10% = 10万円(翌年6月からの住民税が減額)
- 合計節税額:30万円(実質負担額は80万円に軽減)
このように、所得税率が高い高所得者ほど還付の恩恵は大きくなります。夫婦共働き世帯であれば、「世帯の中で最も課税所得が高い配偶者」が家族全員分の医療費をまとめて申告するのが、手取りを最大化する鉄則です。
デンタルローンやクレジットカード分割払いは控除できる?領収書の注意点
インプラントや自費の歯科矯正では、数百万円の費用をデンタルローンやクレジットカードの分割払いで決済するケースが一般的です。この場合の税務上の取り扱いには明確なルールが存在します。
信販会社を利用したデンタルローンやカード決済の場合、「信販会社が医療機関へ治療費を一括立替払いした年(契約成立年)」に全額が控除対象となります。患者自身が信販会社へ支払う分割返済が何年間に及ぼうとも、返済期間に分けて申告するのではなく、契約年に一括して医療費控除を適用しなければなりません。
申告時の実務において押さえるべきポイントは以下の3点です。
- 契約書と信販会社の明細を保管する:デンタルローン利用時は歯科医院から手元に直接の領収書が発行されない場合があります。その際は「デンタルローン契約書(立替払契約書)」や「信販会社の利用明細」が領収書の代わりとして税務上有効です。
- 利息や手数料は対象外:毎月の返済に含まれる「金利・分割手数料」は、医療そのものの対価ではないため医療費控除の計算に含めることはできません。治療費本体の金額のみを計上します。
- ボーナス払い・翌年跨ぎの確認:12月にローンを申し込んで契約が年内に完了していれば、実際の引き落としが翌年1月からであっても当年の医療費控除として計上可能です。
【2026年最新】確定申告書の書き方と必要書類・提出手続きの全手順
確定申告手続きは、デジタル化とマイナンバーカードの活用によって以前より大幅に簡素化されています。税務署へ紙の領収書を提出する必要はなく、自宅のスマートフォンやパソコンからe-Tax(国税電子申告・納税システム)を利用して数分で完了できます。
【2026年の確定申告で準備するべき必要書類】
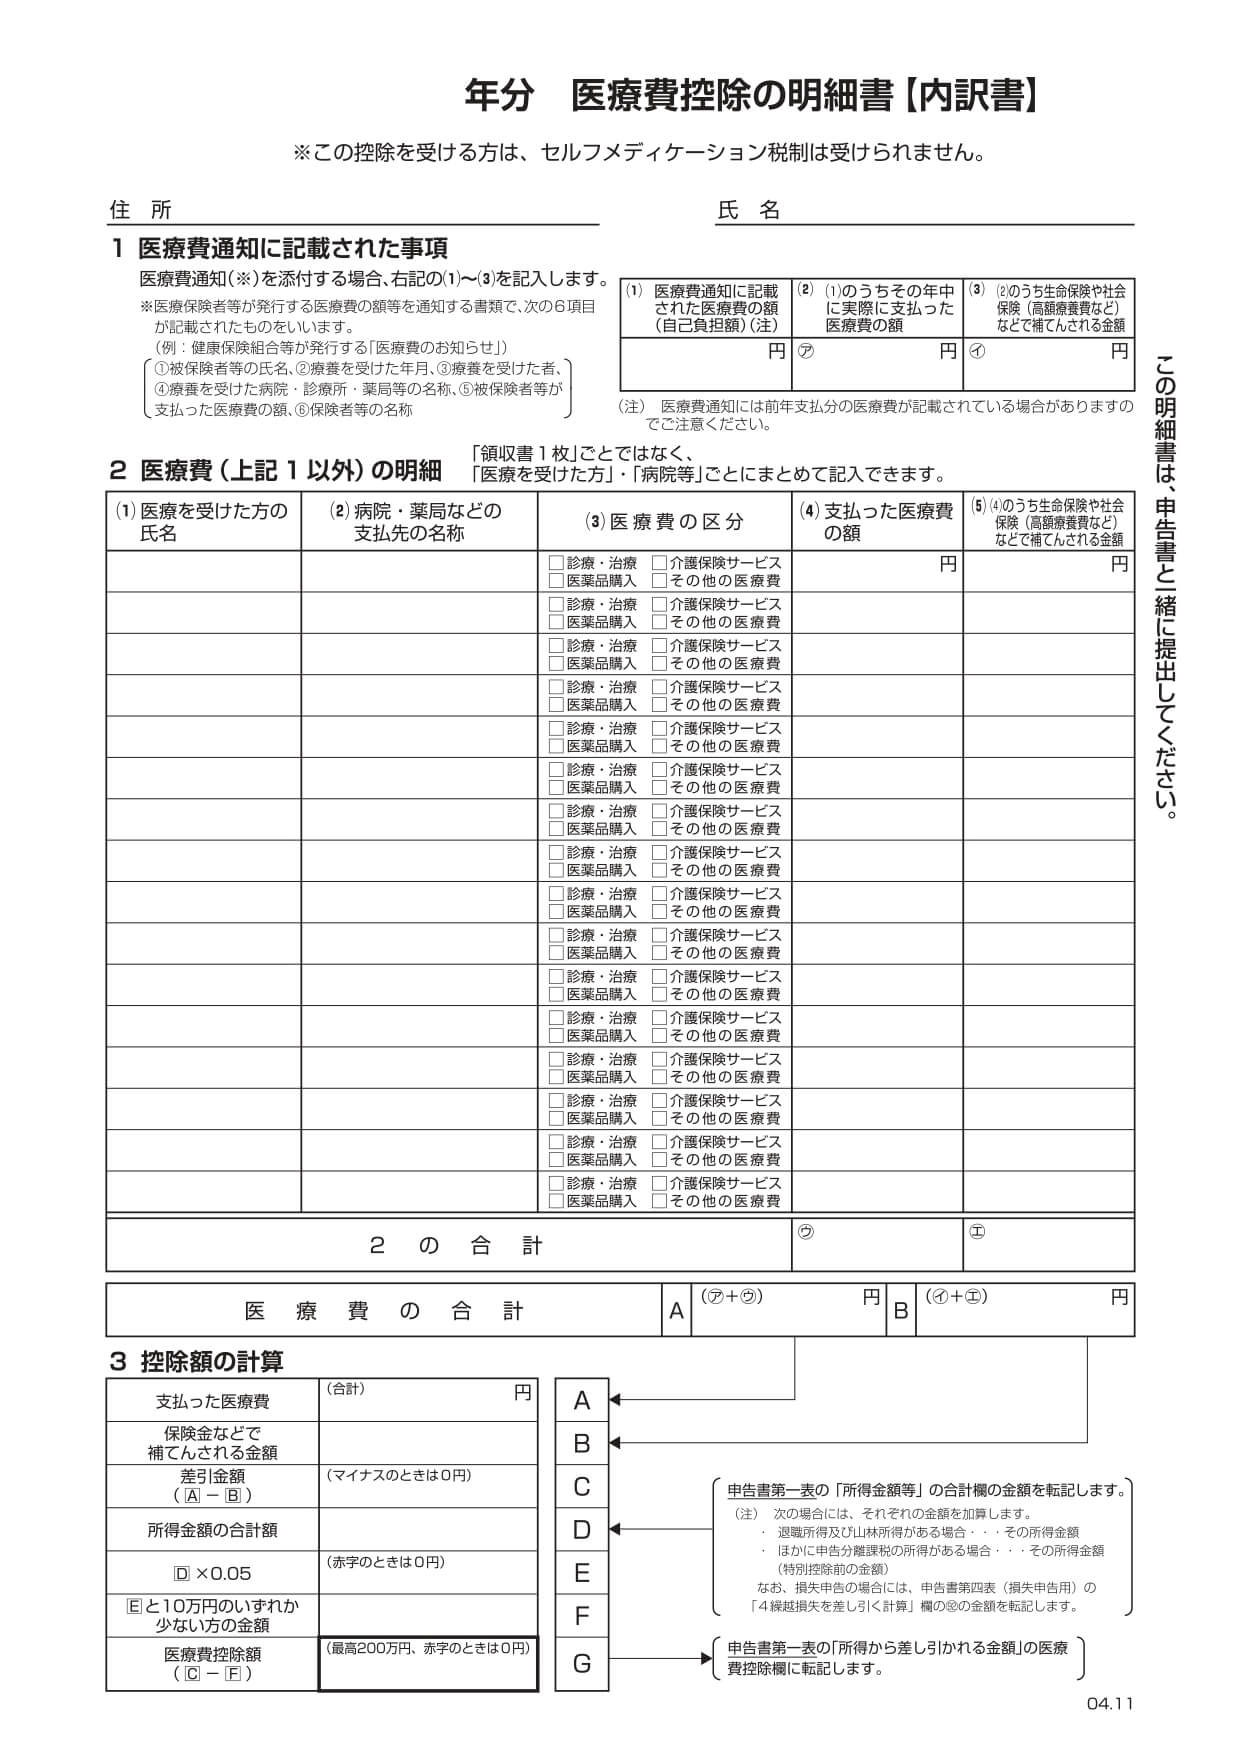
- 医療費控除の明細書:支払先・金額・該当者をまとめた計算書(e-Tax画面上で自動集計可能)。
- マイナンバーカード+暗証番号:本人確認およびマイナポータルログイン用。
- マイナポータル連携済みの医療費通知情報:保険診療分は自動でデータ連携・入力されます。
- 自費診療の領収書・契約書:自費診療分はマイナポータルに自動反映されないため、手元の領収書をもとに金額と医院名を手入力します(※領収書自体は提出不要ですが、税務調査対策として5年間の自宅保管が法律で義務付けられています)。
- 医師の診断書(大人の歯科矯正などの場合):噛み合わせ障害などの治療目的であることを証明するために、歯科医師に診断書を作成してもらい手元に保管しておくと確実です。
国税庁の「確定申告書作成コーナー」へアクセスし、「医療費控除」の項目を選択します。保険診療分はマイナポータルから一括取得し、自費診療分は「医療費の領収書から入力して明細書を作成する」を選んで、支払日・支払先クリニック名・治療内容・支払金額を入力するだけで申告書が完成します。
【自費診療の医療費控除】に関するよくある質問(FAQ)
Q1:大人の歯科矯正で医療費控除を受ける際、税務署から診断書の提出を求められますか?
A1:確定申告の提出時に診断書を添付する法的な義務はありません。ただし、税務署から「審美目的ではないか」と後日問い合わせや確認が入った場合に備え、担当歯科医師に「咀嚼障害や噛み合わせ改善のための治療である」旨を明記した診断書を発行してもらい、自宅に保管しておくことを強く推奨します。
Q2:不妊治療で保険適用の上限回数を超えてしまい、全額自費になった費用も控除できますか?
A2:すべて医療費控除の対象になります。公的医療保険の適用回数を超えた体外受精や顕微授精、国が承認する先進医療にかかる費用は、医師による正当な不妊治療の対価であるため全額申告可能です。ただし、自治体から不妊治療費の助成金を受け取った場合は、支払った医療費から助成金額を差し引いて計算する必要があります。
Q3:過去数年間に高額な自費診療を受けたのに申告していませんでした。今からでも還付を受けられますか?
A3:過去5年間までさかのぼって「還付申告」が可能です。例えば2026年時点であれば、2021年(令和3年)分以降の医療費について、当時の領収書やローン契約書が残っていればいつでも申告書を提出して税金の還付を受けることができます。
まとめ:自費診療の確定申告で損をしないためのチェックリスト
自費診療は費用が高額になるからこそ、医療費控除を正しく利用したときの家計負担の軽減効果は絶大です。「保険外だから無理だろう」と自己判断で除外せず、治療目的の支出であるかを冷静に見極めましょう。
確定申告で損をしないための確認リストは以下の通りです。
- 受診した自費診療が「機能改善・病気治療」に該当するか確認したか
- 領収書やデンタルローンの契約明細を大切に手元へ保管しているか
- 世帯内で「最も課税所得が高い人」の名義で合算申告する準備をしたか
- 人間ドックで異常が見つかり、そのまま治療に移行した費用を含めているか
- 過去5年以内の申告漏れがないか確認したか
正しい税務知識を身につけ、2026年の確定申告を確実に活用して、納得のいく医療と家計防衛を両立させてください。 (出典: 医療 費 控除 自費 診療(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
