個人事業主の経費はどこまで通る?税務調査で否認されるNG境界線
確定申告の時期が近づくたびに、「この支払いは本当に経費にして大丈夫なのか」と頭を抱えるフリーランスや個人事業主は少なくありません。事業に関わる支出を経費として計上すれば、課税所得が圧縮されて手元に残る資金を増やせます。しかし、基準を曖昧にしたまま無理な計上を続けると、後々の税務調査で手痛い追徴課税を受けるリスクを背負うことになります。
売上を伸ばすことと同じくらい重要なのが、税務上のルールに基づいた「守りの経費管理」です。判断に迷いやすいグレーゾーンの境界線から、家事按分の具体的な計算根拠、税務署から否認されないための証拠保全まで、現場の実務に直結するポイントを詳しく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:経費に法的な年間上限額はなく、「事業の売上獲得に直接・間接的に必要だったか」の客観的説明がすべて。
- 要点2:自宅家賃や車両費などの家事按分は、床面積や使用日数など「誰が見ても合理的な計算根拠」の提示が必須。
- 要点3:税務調査で否認される最大の原因は私的利用の混入と証拠不足であり、品目が明記されたレシートの7年間保存が基本。
【結論】個人事業主の経費はどこまで認められる?上限額のリアルと基本原則
個人事業主が計上できる経費の範囲について、税法上に「年間〇〇万円まで」「売上の〇%まで」といった一律の上限額は存在しません。極端な例を挙げれば、売上500万円に対して仕入れや設備投資などの経費が600万円かかり、事業として赤字(所得ゼロ)になったとしても、その支出が事業遂行に真に必要なものであれば全額が認められます。
経費として成立するかどうかを分ける唯一絶対の原則は、「その支出が事業の売上を得るために直接または間接的に関係しているか」という明確な事業関連性です。事業主本人の主観ではなく、第三者である税務署員に対して納得のいくロジックで業務上の必要性を説明できるかどうかが問われます。
あわせて押さえておきたいのが、青色申告特別控除(最大65万円控除)の活用です。複式簿記での記帳やe-Taxによる電子申告を行うことで、実際の支出を伴わずに所得から一定額を差し引くことができます。やみくもにグレーな支出を経費化しようとするよりも、適法な控除枠を使い切るほうが遥かに安全で確実な節税策となります。
【落とせないもの一覧】税務調査で一発否認されるNG支出とグレーゾーン
「仕事に関係がありそう」に見えても、税務上は経費算入が一切認められない項目が明確に存在します。代表的なNG支出と、判断が分かれやすいグレーゾーンの線引きは以下の通りです。
まず、経費にできない代表格が事業主本人の「生活費」に直結する支出です。個人の所得税や住民税は税金そのものであり経費にはなりません(事業税や固定資産税、印紙税は租税公課として経費計上可能)。また、事業主本人の健康診断費用、日常のプライベートな食事代、仕事用のスーツや靴・カバンの購入費も原則として否認されます。スーツなどは「私生活でも着用できる汎用性の高い衣類」とみなされるためです。
判断に迷うグレーゾーンとして相談が多いのが、カフェ代や会食費の扱いです。打ち合わせ相手がいる会食や商談時のカフェ利用は接待交際費や会議費として問題なく認められます。一方で、事業主が1人でカフェに入り作業をした際の飲食代は、厳密には「単なる場所利用に伴う食事」と判断されやすく、全額を経費にするのはリスクが伴います。この場合はコワーキングスペースのドロップイン利用料として支払うか、純粋な会議利用に限定して記録を残す姿勢が求められます。
【自宅・車】家事按分の黄金ルール!家賃・光熱費・ガソリン代の計算基準
自宅を仕事場にしている場合や、自家用車を業務でも使っている場合、生活費と事業費が混ざり合う支出を業務割合に応じて分割する「家事按分」を行います。税務署から指摘を受けないためには、誰が見ても納得できる客観的な計算基準を用意しておかなければなりません。
自宅家賃と電気・通信費の按分基準
賃貸住宅の家賃は、「作業専用部屋の床面積 ÷ 総床面積」で計算する面積基準が最も安全です。総床面積50㎡のうち仕事専用スペースが15㎡であれば、家賃の30%を経費計上します。電気代やインターネットなどの通信費については、1週間のうち業務で使用している時間(例:週40時間稼働なら約25〜30%)を目安に設定するのが通例です。
車両費・ガソリン代の按分基準
車に関する支出(ガソリン代、高速道路料金、車検費用、自動車税、保険料、車両購入時の減価償却費)は、走行距離の記録や稼働日数の割合で按分します。走行距離メーターの記録や運行日報を簡易的にでもつけておき、「月間走行距離のうち40%がクライアント先への移動」と証明できれば、関連費用全体の40%を経費として落とすことができます。
【保存版】迷わないための主要な勘定科目一覧とスマートな仕訳術
日々の帳簿付けでどの科目に振り分けるべきか迷った際は、一般的な勘定科目一覧に沿って一貫性を持った仕訳を続けることが大切です。途中で科目ルールをコロコロ変えないことが、決算書の信頼性を高めるポイントです。
個人事業主が頻繁に使う主要勘定科目:
・消耗品費:10万円未満のパソコン、文具、事務用品、撮影機材など
・旅費交通費:電車・バス代、タクシー代、出張時の宿泊費など
・通信費:事業用スマホ代、インターネットプロバイダ料金、切手・郵送代
・接待交際費:取引先との飲食代、お中元・お歳暮、慶弔見舞金
・広告宣伝費:Web広告費、チラシ印刷代、名刺作成費、ホームページ維持費
・地代家賃:事務所やコワーキングスペースの賃料、按分した自宅家賃
・水道光熱費:按分した仕事場の電気代、ガス・水道代(水道・ガスは業務直結の場合のみ)
・支払手数料:銀行振込手数料、クラウドサービス月額利用料、決済代行手数料
・外注工費(外注費):デザインや記事執筆、プログラミング等の外部委託費
・減価償却費:10万円以上の固定資産(パソコンや車両など)を法定耐用年数に応じて分割計上
なお、青色申告者であれば「少額減価償却資産の特例」を活用することで、取得価額30万円未満のパソコンや事務機器などを購入年度に一括で全額経費計上できます(年間合計300万円まで)。設備投資を行う際の強力な武器となります。
税務調査で否認される決定的な理由とレシート・領収書の保存期間
税務調査の現場において、調査官が経費を否認する理由は極めてシンプルです。感覚的な疑いではなく、明確な証拠の欠如と実態の不一致を突いてきます。
経費が否認される主な原因:
1. 私的支出の混入:家族旅行や個人的な趣味の買い物が紛れ込んでいる
2. 業務関連性の立証不能:「誰と、どんな目的で」使ったのかメモや記録がない
3. 家事按分の根拠破綻:ワンルームマンションで「家賃の80%」など過大な按分をしている
4. 架空計上・二重計上:クレジットカード明細とレシートで同じ支出を二重に計上している
これらを防ぐ最大の防壁が、適切な領収書やレシートの保管です。税法上、確定申告に関する帳簿類およびレシート・領収書の保存期間は、青色申告・白色申告を問わず原則7年間(一部書類は5年)と定められています。
実務上、手書きの「品代」とだけ書かれた領収書よりも、購入商品ごとの品名や単価が明記された「レシート」のほうが証拠力として圧倒的に高く評価されます。受け取ったレシートの余白に「〇〇社・△△氏と新規案件の打ち合わせ」などと鉛筆で一言メモを残しておく習慣が、数年後の税務調査で自分自身を守る決定打になります。
【2026年最新】確定申告を劇的にラクにする青色申告とデジタル証跡管理
2026年現在の税務実務では、クラウド会計ソフトと銀行口座・クレジットカードのAPI連携が標準化し、手作業での仕訳入力は過去のものとなりつつあります。事業用の専用クレジットカードや事業用口座を1つ用意し、プライベートの決済と完全に切り離すだけで、経費の計上漏れや私的費用の混入は劇的に減少します。
また、電子帳簿保存法の定着により、スマートフォンで撮影したレシート画像データをクラウド上にタイムスタンプとともに保存する運用も一般的になりました。紙のレシートの山に追われるストレスから解放されるだけでなく、検索性の向上によって税務調査時の提示もスムーズに行えます。
インボイス制度への対応も含め、日々の取引データをデジタルで正確に積み上げることが、結果として無駄な税金の支払いを防ぎ、事業の資金繰りを健全に保つ最短ルートです。
【個人事業主の経費】に関するよくある質問(FAQ)
Q1:年間の売上に対して、経費の割合に目安や上限はありますか?
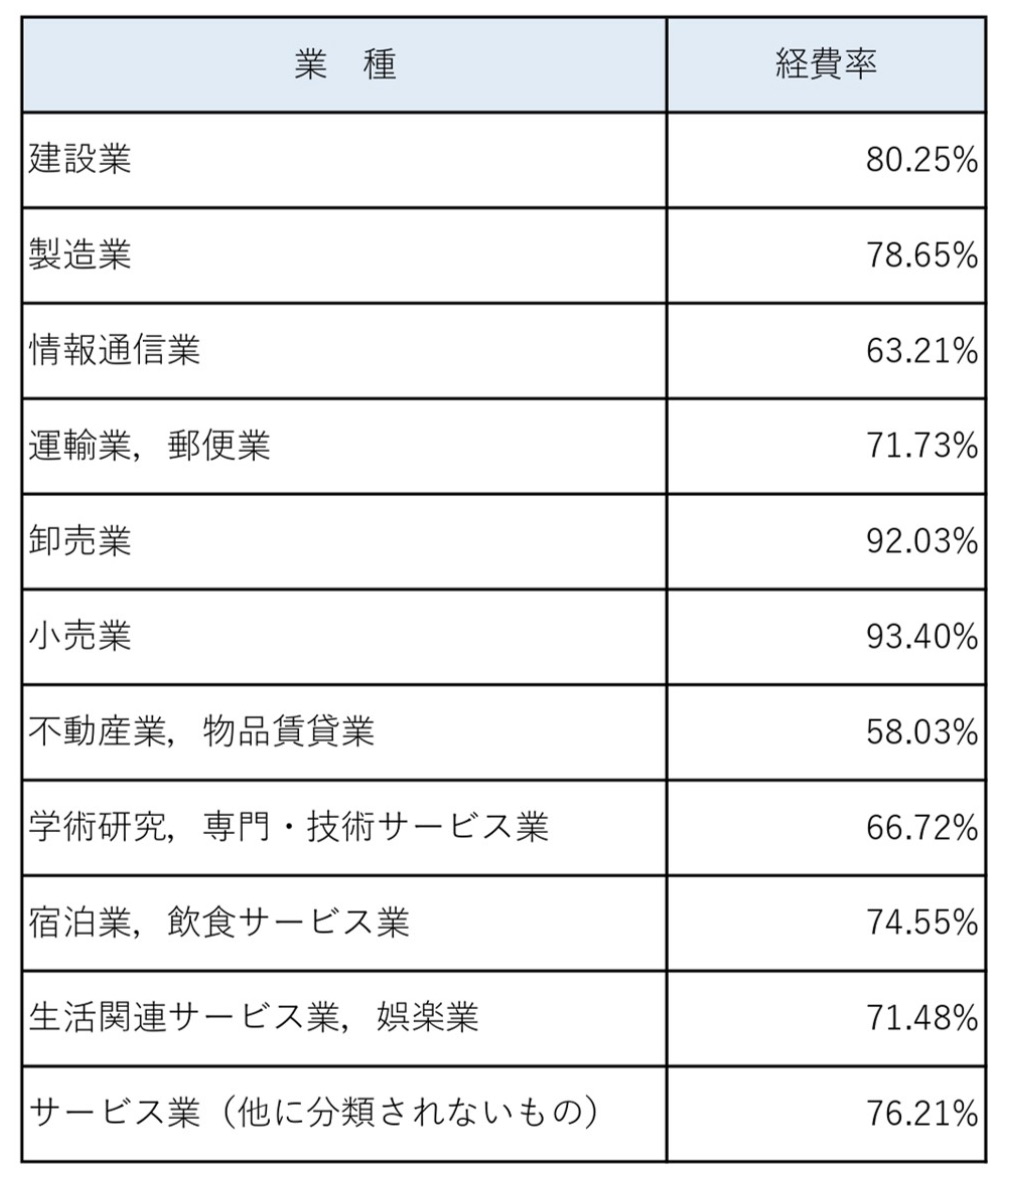
A1:法的な上限や決まった割合はありません。業種によって原価率や経費率は大きく異なります。例えば仕入れが多い物販業では売上の80〜90%が経費になることも珍しくありませんが、仕入れのないWebライターやコンサルタントでは経費率が15〜30%程度に留まることも一般的です。他人の割合を気にするのではなく、自分の事業における実態と業務関連性があるかどうかが基準です。
Q2:領収書やレシートをもらい忘れたり紛失した場合は経費にできませんか?
A2:領収書がなくても経費計上自体は可能です。冠婚葬祭の祝儀・香典や、自動販売機での購入、割り勘での支払いなどは、「出金伝票」を作成して日付・支払先・金額・具体的な目的を記録しておきます。また、クレジットカードの利用明細や銀行振込の控え、取引先とのメール履歴なども支払いの有力な客観的証拠となります。
Q3:1人でカフェで作業したときのコーヒー代は経費にできますか?
A3:原則として、1人での飲食代は私的な食事とみなされやすく、会議費や交際費としての計上は否認されるリスクがあります。ただし、事務所を持たないフリーランスが「コワーキングスペース代わりに場所を借りて作業した」と合理的に説明できる環境であれば、雑費や利用料として計上する余地はあります。その場合でも毎日高額な食事を計上するのは避け、常識的な範囲に留める必要があります。
Q4:個人事業主でも税務調査の対象になりますか?
A4:事業規模の大小に関わらず、個人事業主も税務調査の対象になります。特に「急激に売上が伸びた年」「前年に比べて経費の割合が不自然に跳ね上がった年」「長年赤字が続いているのに事業が継続できている場合」などは、税務署のシステムで異常値として検知されやすく、調査の優先度が上がる傾向にあります。
まとめ:正しい知識と証拠の積み重ねが最強の節税になる
個人事業主にとって経費の管理は、単なる事務作業ではなく利益を残すための戦略そのものです。「どこまで経費にできるか」の答えは、グレーゾーンを無理に攻めることではなく、正当な支出のすべてに客観的な証拠と合理的な説明を用意できるかどうかにかかっています。
生活費との明確な分離、家事按分の計算ルールの固定、そして品目が分かるレシートの確実な保存。この基本を徹底することが、税務調査を恐れずに堂々と事業へ集中するための最も堅牢な基盤となります。 (出典: 個人 事業 主 経費(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
