独身税はいくら取られる?噂の真相と2026年支援金負担の決定版
給料明細を見るたびに「独身だから税金が高く取られているのではないか」と疑問を抱く人が後を絶ちません。SNS上では「実質的な独身税が始まる」「月額数千円の負担増になる」といった情報が飛び交い、不安と怒りの声が広がっています。
少子化対策の財源確保が急務となるなか、2026年4月からは「子ども・子育て支援金制度」の徴収が本格的に動き出します。果たして法的な独身税は存在するのか、支援金によって独身者は実際にいくら負担させられるのか、制度の裏側と既婚者との格差の真相を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身税」という名目の税金は日本に存在せず、憲法上の問題からも直接導入される可能性は極めて低い。
- 要点2:2026年から始まる「子ども・子育て支援金」は実質的な独身税と批判されており、年収に応じて月額数百円〜1,000円以上が医療保険料に上乗せされる。
- 要点3:配偶者控除や扶養控除の恩恵を受けられない独身者は、同じ年収の既婚子育て世帯に比べて年間数十万円単位で手取りが少ない構造格差が存在する。
【2026年最新ニュース】「独身税」という法律は存在するのか?噂の真相と導入可能性
結論から明かすと、2026年現在において「独身税」という名前の法律や単独の税金は存在しません。国税庁や財務省が独身者だけをターゲットにした税目を新設した事実もなく、近い将来に法的な独身税がそのまま導入される可能性もゼロに近いです。
法的な導入が極めて困難な理由は、日本国憲法第14条が定める「法の下の平等」に抵触するためです。婚姻の有無という個人の尊厳や信条に関わる選択に対して国が金銭的なペナルティを科すことは、基本的人権の侵害にあたる可能性が極めて高く、法曹界や国会でも導入論が公式な政策として議論された前例はありません。
それにもかかわらず「独身税」という言葉が定期的にトレンド入りし、世間を騒がせるのはなぜでしょうか。その背景には、少子化対策の財源として導入される社会保険料の上乗せ徴収や、既存の税制における控除格差が「実質的に独身者を狙い撃ちにしている」と受け止められている現実があります。
実質的独身税と呼ばれる「子ども・子育て支援金」の負担額は月額いくら?
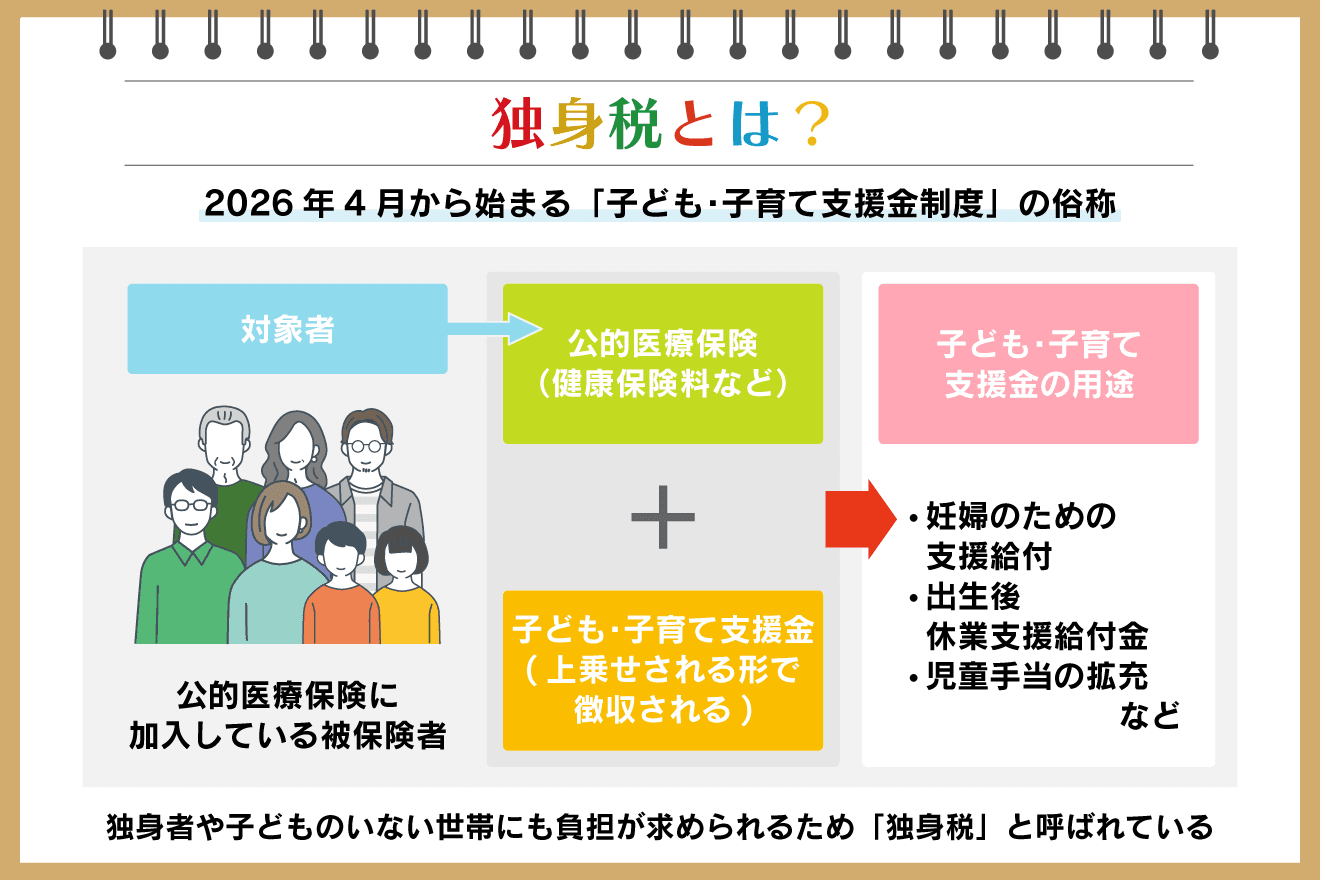
世間で「実質的な独身税」と猛反発を呼んでいる最大の要因が、2026年4月から段階的に徴収が開始される「子ども・子育て支援金制度」です。少子化対策の拡充に向けた財源として、公的医療保険(健康保険、共済組合、国民健康保険など)の保険料に上乗せして徴収されます。
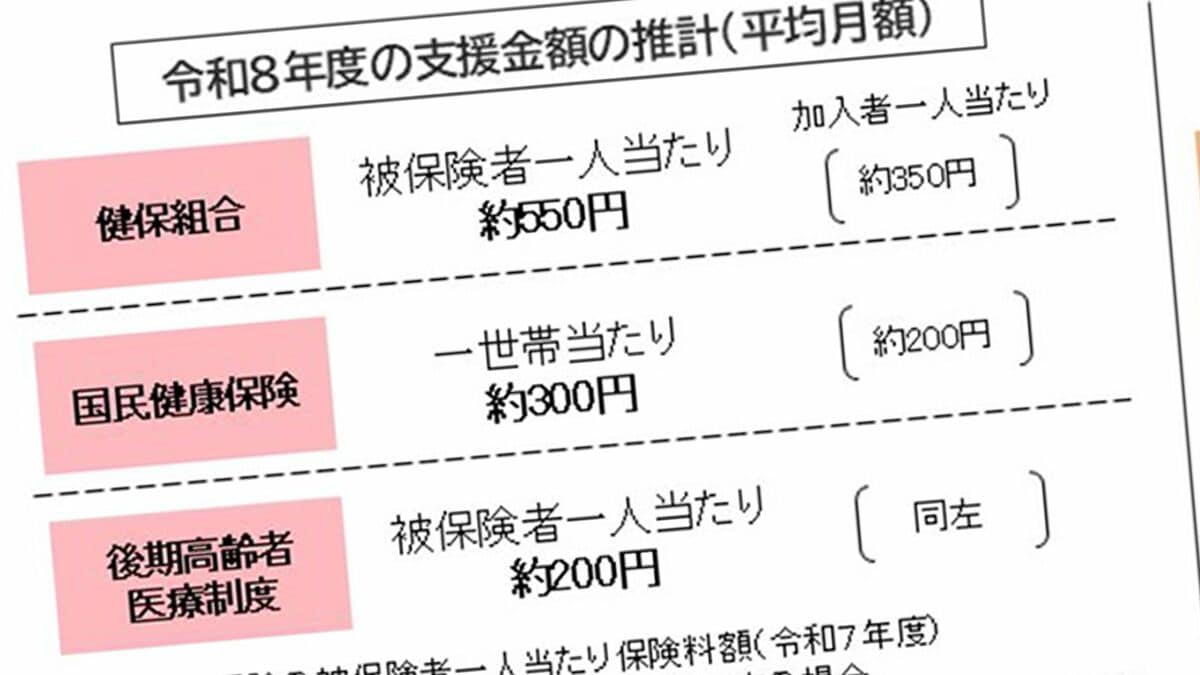
独身者にとって最も気になる「毎月いくら天引きされるのか」という負担額の目安は、加入している保険の種類や年収によって大きく異なります。政府が公表している被保険者1人あたりの平均拠出額試算は以下の通りです。
【医療保険ごとの1人あたり月額平均負担額(満年度ベース試算)】
- 大企業健保(組合健保):月額約850円
- 中小企業健保(協会けんぽ):月額約700円
- 公務員等(共済組合):月額約950円
- 自営業・フリーランス(国民健康保険):1世帯あたり月額約600円
ただし、これはあくまで全体の平均値です。支援金は所得に比例して徴収率が上がる仕組みのため、年収の高い会社員であれば月額1,000円〜1,600円超(年間で1万〜2万円前後)の負担増となります。子育て支援の恩恵を直接受けない独身層にとっては、給与手取りが確実に目減りする「ステルス増税」として強い不満の対象となっています。
既婚者と独身者の税負担格差|配偶者控除・扶養控除がもたらす「見えない独身税」の理由
独身者が「不当に税金を取られている」と感じる構造的理由は、支援金だけではありません。日本の現行税制そのものが、戦後の「標準世帯(片働き・子ども2人)」を優遇する設計のまま残されている点にあります。
所得税や住民税には、家族を養う世帯主の税負担を軽くするための各種控除が用意されています。
【世帯形態による主な所得控除の違い】
- 配偶者控除・配偶者特別控除:配偶者の所得に応じて最大38万円(所得税)+33万円(住民税)の控除
- 扶養控除(16歳以上の子など):一般扶養で38万円、19〜22歳の特定扶養なら63万円の控除
- 独身者の場合:誰でも一律に適用される基礎控除(最大48万円)のみ
控除の額が多ければ多いほど課税所得が圧縮され、支払う税金は安くなります。独身者にはこれらの家族向け控除が一切適用されないため、同じ給与額であっても既婚子育て世帯に比べて課税対象額が大きくなります。この制度上の格差こそが「見えない独身税」として長年機能してきた根本原因です。
【年収別シミュレーション】独身VS既婚(子あり)の手取りと税金負担の差を徹底比較
具体的に、独身者と既婚者(配偶者あり・高校生の子ども1人)では手取りと税負担にどれほどの差が生まれるのでしょうか。年収別の年間概算シミュレーションで比較します。
【年収300万円の場合】
- 独身者の年間手取り額:約238万円(税金・社会保険料等:約62万円)
- 既婚子ありの手取り額:約249万円(税金・社会保険料等:約51万円)
- 年間の手取り格差:約11万円
【年収500万円の場合】
- 独身者の年間手取り額:約392万円(税金・社会保険料等:約108万円)
- 既婚子ありの手取り額:約412万円(税金・社会保険料等:約88万円)
- 年間の手取り格差:約20万円
【年収700万円の場合】
- 独身者の年間手取り額:約528万円(税金・社会保険料等:約172万円)
- 既婚子ありの手取り額:約559万円(税金・社会保険料等:約141万円)
- 年間の手取り格差:約31万円
【年収1,000万円の場合】
- 独身者の年間手取り額:約715万円(税金・社会保険料等:約285万円)
- 既婚子ありの手取り額:約755万円(税金・社会保険料等:約245万円)
- 年間の手取り格差:約40万円
年収が上がるにつれて累進課税と控除の差が開き、年収700万円を超えると手取りの差は年間30万円以上に拡大します。これに加えて児童手当の支給や高校無償化などの給付支援が加わるため、家計ベースの可処分所得の体感差はさらに広がることになります。
かつて導入された「ブルガリアの独身税」が歴史的大失敗に終わった経緯
「少子化対策のために独身者へ課税すべきだ」という乱暴な議論がネット上で持ち上がると、必ず引き合いに出される歴史的事例があります。それが、1968年から1989年にかけて東欧のブルガリアで実際に施行された独身税です。
当時のブルガリア政府は急激な出生率低下に危機感を抱き、21歳以上の独身者に対して収入の5%〜最大15%という極めて重い税金を課しました。独身でいることに金銭的なペナルティを科せば、国民が焦って結婚・出産を選ぶと考えたのです。
しかし、この政策は悲劇的な大失敗に終わりました。
- 若者の可処分所得が激減:税金が重すぎて結婚資金を貯められなくなり、かえって若者の未婚化が加速した。
- 国外への頭脳流出:過酷な税負担から逃れるため、優秀な若年層が国外へ大量に移住した。
- 出生率は回復せず急落:政策導入前の1968年に2.17だった合計特殊出生率は、廃止直前の1989年には1.90、その後1.09まで大暴落した。
ブルガリアの歴史的教訓は「独身者に経済的打撃を与えても少子化は絶対に解決しない」という明確な事実を証明しています。懲罰的な課税は若年層の生活基盤を破壊し、社会全体の活力を削ぐ悪手でしかありません。
独身税に対するネットの反応と世論のリアル|SNSやメディアが沸騰する背景
子ども・子育て支援金の導入や控除縮小の動きに対し、SNSやネットニュースのコメント欄では連日激しい議論が交わされています。
【批判・悲鳴の声】
- 「結婚したくても低賃金でできないのに、さらに支援金まで取られたら一生結婚資金が貯まらない」
- 「少子化対策の財源を子育てしていない独身層から搾り取るのは、明らかな弱者狙い撃ちだ」
- 「税金ではなく社会保険料という名目でこっそり値上げするやり方が不誠実極まりない」
【制度を肯定・擁護する声】
- 「将来の年金や医療、インフラを支えてくれるのは次の世代の子どもたち。社会全体で育てるための費用として一定の負担は仕方ない」
- 「少子化がこのまま進めば、自分が高齢者になったときに社会保障制度そのものが破綻する」
世代間・世帯間の分断が深まる最大の要因は、実質賃金が十分に伸びないなかで社会保険料率ばかりが右肩上がりに上昇している点にあります。国民全体が負担増の限界を迎えているからこそ、「実質的独身税」というフレーズに敏感な反応が集まっているのです。
【独身税はいくら?】に関するよくある質問(FAQ)
Q1:給与明細に「独身税」という項目が印字されることはありますか?
A1:ありません。今後も「独身税」という名目の項目が明細に載ることはなく、負担増はすべて「健康保険料」や「介護保険料」、「厚生年金保険料」などの社会保険料の引き上げとして処理されます。
Q2:2026年からの子ども・子育て支援金は、独身者だけが支払うのですか?
A2:独身者だけではなく、公的医療保険に加入している国民全員(子育て世帯や高齢者を含む)が支払います。ただし、子育て世帯は拡充される児童手当などで還元される一方、独身者には直接的な金銭給付の還元がないため「実質的な独身税」と呼ばれています。
Q3:独身者が使える手取り減少への対抗策(節税対策)はありますか?
A3:給与所得控除や基礎控除以外の控除を最大活用することが有効です。具体的には、掛金が全額所得控除になる「iDeCo(個人型確定拠出年金)」、住民税の控除を受けながら返礼品を受け取れる「ふるさと納税」、年間の医療費が一定を超えた場合の「医療費控除(セルフメディケーション税制)」などが代表的な自己防衛策となります。
まとめ:負担増の時代を生き抜くために独身者が知っておくべきこと
法的な「独身税」は存在しないものの、2026年から始まる子ども・子育て支援金の徴収や既存の扶養控除格差によって、独身者が重い負担を背負っている現実は変わりません。年収や加入保険によって異なりますが、支援金による負担は月額数百円から1,000円超、既婚子育て世帯との手取り格差は年間数十万円規模に及びます。
少子化が急速に進む日本において、社会保険料の引き下げを期待するのは現実的ではありません。だからこそ、国の制度を正しく理解し、iDeCoやふるさと納税などの公的制度を活用して賢く手取りを守る行動が、これからの時代を生き抜く独身者にとって不可欠な知恵となります。 (出典: 独身 税 いくら(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
